AI-translated from English; not yet reviewed by a fluent editor.
# Tokenisierte Vermögenswerte könnten KI-Agenten zu Treasury-Verantwortlichen machen
> Tokenisierte Fonds und Wertpapiere könnten KI-Agenten eine Rolle im Unternehmens-Treasury geben. Einen Token zu übertragen ist dennoch etwas anderes, als eine Anlage zurückzugeben oder Bargeld zu erhalten.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:37.590Z
Updated: 2026-09-22T02:37:37.590Z
Canonical: https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral
AI-generated conceptual illustration by BIG CHANGE. An ownership record and a controlled transfer process: tokenized assets remain subject to the institutions and terms behind the claim. Conceptual illustration; the raised gate does not imply unrestricted access.
Am 4. August 2026 legte BlackRock für ausgewählte europäische Geldmarktfonds auf der Infrastruktur Kinexys von J.P. Morgan blockchainbasierte Anteilsklassen auf. Drei Wochen zuvor meldete DTCC abgeschlossene Transaktionen mit tokenisierten Wertpapieren im Produktionsbetrieb, darunter Sicherheiten- und Abwicklungsgeschäfte. Der breitere Start des DTCC-Dienstes ist weiterhin für Oktober vorgesehen. [Ankündigung von BlackRock](https://www.blackrock.com/cash/en-ie/press-release-t4) und [Veröffentlichung von DTCC vom 15. Juli](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) beschreiben unterschiedliche Entwicklungsphasen.
Für KI-Agenten geht es um mehr als eine weitere Zahlungsart. Eine Software, der die Finanzen eines Unternehmens anvertraut sind, könnte künftig die Vermögenswerte koordinieren, die hinter seinen Zahlungen stehen: Geld für Rechnungen, zwischen Ausgaben gehaltene Fondsanteile und als Sicherheit für Verpflichtungen verpfändete Wertpapiere. Die Chance liegt darin, Entscheidungen zu verknüpfen, für die häufig getrennte Anweisungen und Aufzeichnungen nötig sind.
Das ist unsere Analyse der möglichen Folgen dieser Entwicklungen. Die Ankündigungen belegen nicht, dass ein autonomer KI-Treasury-Agent das Geld dieser Institutionen verwaltet. Sie belegen, dass die Auswahl an Vermögenswerten und Transaktionen, auf die Software zugreifen kann, unter institutionellen Kontrollen wächst.
Die schwierige Frage ist, was ein Agent damit tun darf. Ein Token, der um Mitternacht übertragen werden kann, kann trotzdem eine Anlage sein, die das um Mitternacht benötigte Bargeld nicht bereitstellt.
## Drei Bedeutungen von Tokenisierung
Bei Kartenzahlungen ersetzt Tokenisierung üblicherweise eine Kontonummer durch einen eingeschränkten Ersatzwert. Das schützt Zahlungsdaten. Es schafft weder eine Anlage noch ein neues Geldguthaben. [EMVCo erläutert diesen Mechanismus](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/).
Bei tokenisiertem Geld geht es um den Zahlungswert, zum Beispiel eine Einlage, die auf einem programmierbaren System dargestellt wird. Tokenisierte Wertpapiere sind dagegen Anlagen oder Eigentumsansprüche, die dort abgebildet werden. Die BIZ beschreibt die Möglichkeit, Geld und Finanzanlagen auf programmierbarer Infrastruktur zusammenzuführen, um zugehörige Transaktionen zu koordinieren. [Ihre Analyse von 2025](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) liefert die architektonische Begründung und keinen Beleg dafür, dass jeder Markt bereits so funktioniert.
Ein Token eines Geldmarktfonds gehört zur Anlagekategorie. In der Ankündigung vom 30. Juli zu BlackRocks BUIDL-Fonds auf Tempo stellt Securitize ausdrücklich klar, dass die Anteile keine Stablecoins sind. Sie verbriefen eine Beteiligung am privaten Fonds, aber keinen direkten Anspruch des Inhabers auf einzelne Schatzwechsel im Portfolio. [Die Offenlegung](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) legt dar, welche Vermögenswerte ein Agent im Namen seines Eigentümers halten würde.
## Verfügbare Fonds mit unterschiedlichen Berechtigungen
BlackRocks neue ICS-Anteilsklassen zeigen, wie eine Blockchain einen bestehenden Fonds erweitern kann. Token werden zwischen zugelassenen Anleger-Wallets übertragen, während das offizielle Anteilsregister in der Infrastruktur der Fonds-Transferstelle bleibt. Kinexys verknüpft diese Aufzeichnungen mit Aktivitäten auf der Blockchain. BlackRock beschreibt Übertragungen zwischen Beteiligten rund um die Uhr; das ist keine bedingungslose Zusage sofortiger Barauszahlung. [Die Produktankündigung](https://www.blackrock.com/cash/en-ie/press-release-t4) nennt außerdem zugelassene Märkte und Anleger.
Andere Modelle haben andere Zugangsregeln. Franklin Templetons Franklin OnChain U.S. Government Money Fund wurde 2021 als in den USA registrierter Fonds eingeführt, der für das offizielle Eigentumsregister eine öffentliche Blockchain nutzt. In seiner Mitteilung zum Jubiläum im April 2026 beschreibt das Unternehmen Übertragungen zwischen Beteiligten und tägliche Dividendenausschüttungen, auch am Wochenende, mit Zugang über die Benji-Kanäle. Das ist ein seit Jahren betriebenes Produkt und kein neu vorgeschlagenes Treasury-Experiment. [Die Darstellung von Franklin](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) warnt außerdem, dass der angestrebte Anteilspreis von einem Dollar nicht garantiert ist.
MONY von J.P. Morgan Asset Management wurde im Dezember 2025 angekündigt. Der Fonds ist eine Privatplatzierung für qualifizierte Anleger und über Morgan Money erhältlich. Die Ankündigung nennt Anlagen in Schatzpapieren und durch Schatzpapiere besicherte Rückkaufvereinbarungen sowie mögliche breitere Verwendungen als Sicherheit. Eine mögliche Akzeptanz als Sicherheit bedeutet nicht, dass jeder Kreditgeber den Fonds akzeptiert. [Die MONY-Ankündigung](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) nennt ausdrücklich den eingeschränkten Anlegerkreis.
Diese Unterschiede prägen jedes darauf aufbauende Agentenprodukt. Software kann ein zugangsbeschränktes Angebot nicht in ein Privatkundenprodukt verwandeln, keinen nicht zugelassenen Empfänger annehmen lassen und die Übertragungsregeln eines Fonds nicht auf andere übertragen.
## Was ein delegierter Treasury-Agent tatsächlich tun könnte
Stellen wir uns ein hypothetisches Unternehmen vor, das seine Banken, zugelassenen Anlagen und Verwahrungsvereinbarungen bereits ausgewählt hat. Es möchte Software einsetzen, um einen Liquiditätspuffer zu verwalten und zugleich Lieferantenzahlungen vorzubereiten. Das ist ein Gestaltungsbeispiel, kein beobachteter Kundeneinsatz.
Zunächst liest der Agent die Verbindlichkeiten des Unternehmens: Beträge, Währungen, Fristen und Konten, von denen die Zahlungen eingehen müssen. Er prüft Guthaben gegen eine Mindestreserve und weist auf Unsicherheiten in Prognosen hin. Ein Modell könnte eine Rechnung auswerten oder einen erwarteten Fehlbetrag erläutern. Ein Ausführungssystem setzt die Unternehmenslimits dann unabhängig von dieser Auslegung durch.
Erlaubt das Unternehmen die Anlage eines Überschusses, könnte der Agent den Erwerb eines zugelassenen tokenisierten Fonds vorschlagen. Vor der Ausführung würde das System Anlegerberechtigung, richtiges Wallet, Konzentrationsgrenzen, Zeichnungsberechtigte und den Betrag prüfen, der für kurzfristige Ausgaben verfügbar bleiben muss. Eine überzeugende Erklärung des Modells ersetzt diese Prüfungen nicht.
Rückt eine Lieferantenzahlung näher, muss der Agent vom tatsächlich verfügbaren Geld aus rückwärts planen. Müssen Anteile zurückgegeben werden? Ist eine zugelassene Gegenpartei zum Kauf bereit? Wann erreichen die Erlöse das Konto oder Zahlungsmittel, das der Lieferant akzeptiert? Eine abgeschlossene Anteilsübertragung beantwortet keine dieser Fragen für sich.
Der Agent sollte auch Ausnahmen erkennen. Eine verspätete Rückgabe, ein abgelehnter Empfänger oder ein veralteter Kontostand sollte eine festgelegte Ausweichlösung und eine verantwortliche menschliche Entscheidung auslösen. Wiederholte Versuche derselben Transaktion könnten die Lage verschlimmern, besonders wenn dadurch doppelte Anweisungen in verschiedenen Systemen entstehen.
Hier könnte KI Mehrwert bieten: Sie könnte Verbindlichkeiten auslegen und eine zulässige Abfolge koordinieren. Der Großteil des Schutzes kommt jedoch von klaren Befugnissen, zuverlässigen Aufzeichnungen und Ausführungsgrenzen. Diese Pflichten bleiben auch dann bestehen, wenn sich das Modell verbessert.
## Abwicklung und Sicherheiten sind mehr als schnellere Übertragungen
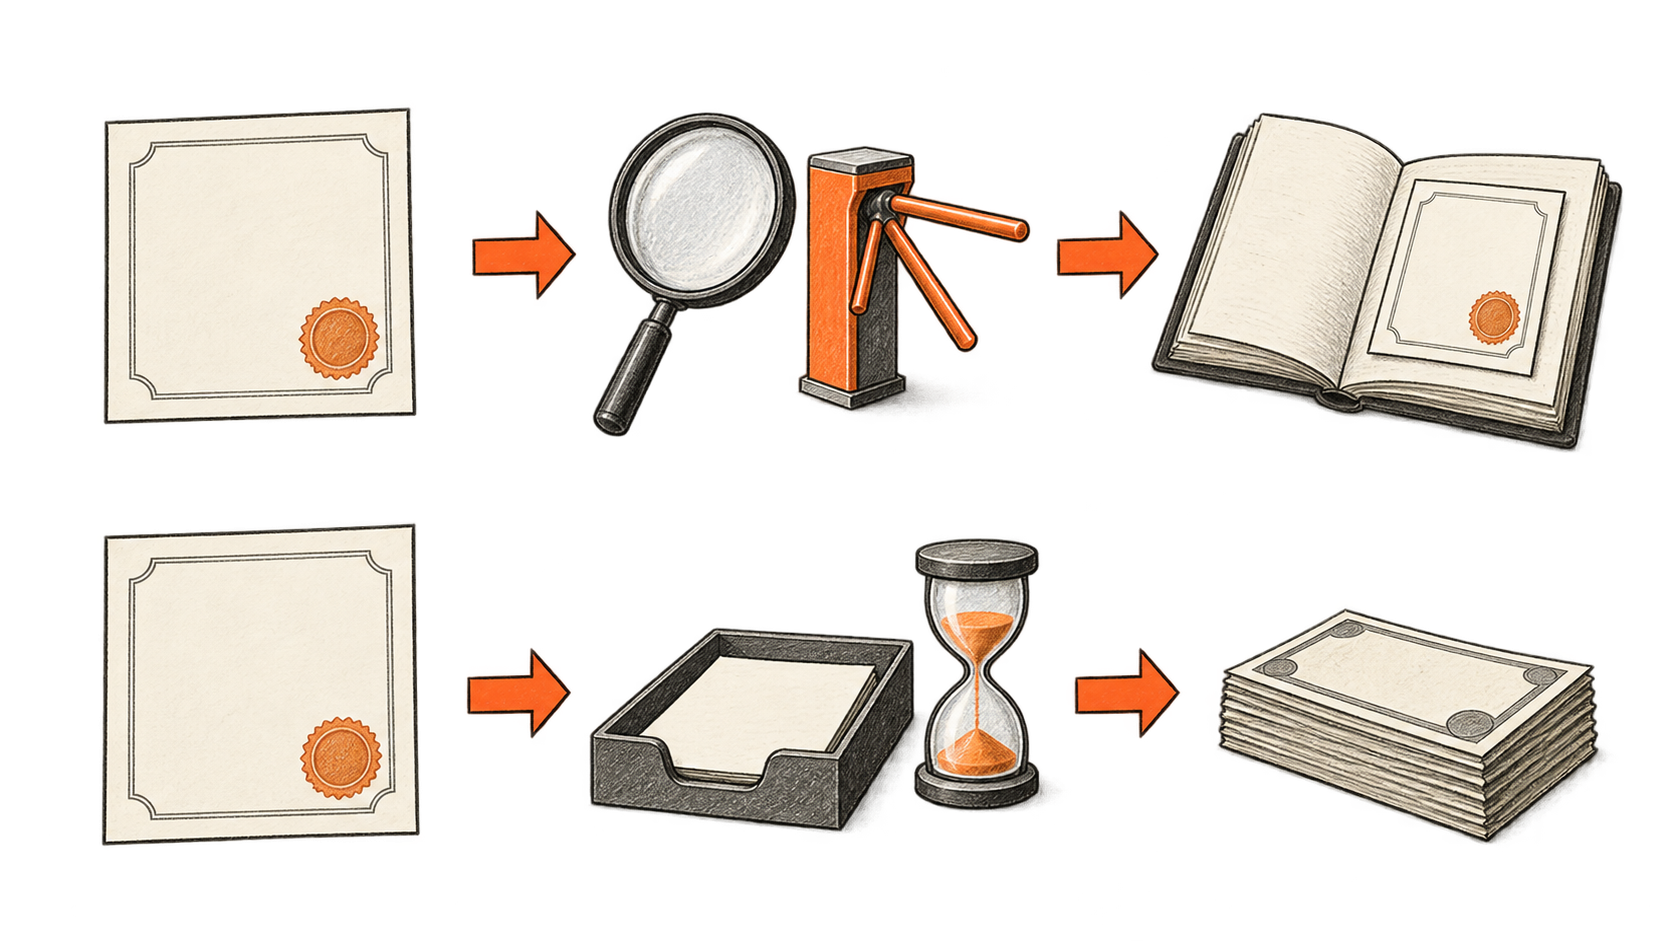
Lieferung gegen Zahlung verknüpft die Übergabe eines Vermögenswerts mit der Zahlung dafür. Programmierbare Systeme können diese Koordination direkter gestalten und so das Risiko verringern, dass eine Seite erfüllt und die andere nicht. Das ist einer der Mechanismen, die in der [Finanzsystemanalyse der BIZ](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system)erörtert werden.
Der Unterschied lässt sich durch drei getrennte Fragen verdeutlichen: Kann das Wertpapier übertragen werden? Akzeptiert die Gegenpartei es für diese Verpflichtung? Kann der vereinbarte Tausch unter den erforderlichen Bedingungen abgeschlossen werden? Ein Netzwerk kann die erste Frage beantworten und die anderen beiden offenlassen.
Zu DTCCs Transaktionen im Produktionsbetrieb im Juli gehörten Wertpapierleihe, Verpfändung von Sicherheiten, Abwicklung von Schatzpapieren und Rückkaufvereinbarungen sowie Nachschussverfahren bei zentralen Gegenparteien. Das sind aussagekräftige Demonstrationen mit tatsächlichen Vermögenswerten. Die Veröffentlichung setzt den allgemeinen Start des Dienstes jedoch weiterhin auf Oktober 2026 an, also nach dem Recherche-Stichtag dieses Artikels am 22. September. [Abgeschlossene Transaktionen und breite Verfügbarkeit bleiben unterschiedliche Aussagen](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality).
Für einen Agenten bringen Sicherheiten zusätzliche Anweisungen mit sich. Er könnte einen zulässigen Bestand identifizieren und beantragen, ihn gemäß einer bestehenden Vereinbarung zu verpfänden. Dafür müsste er weiterhin die Regeln der Gegenpartei, Bewertung, einschlägige Abschläge und Freigabebedingungen berücksichtigen. Als Sicherheit eingesetzte Anteile stehen möglicherweise nicht für andere Zwecke zur Verfügung.
Der mögliche Vorteil ist weniger Zeit und Aufwand bei der Koordination bereits gehaltener Vermögenswerte. Tokenisierung allein schafft weder einen bereitwilligen Kreditgeber noch die Pflicht, den Vermögenswert zum angezeigten Wert anzunehmen.
## Die fehlenden Verbindungen werden erprobt
Ein Agent, der ein reales Unternehmen verwaltet, kann nicht voraussetzen, dass alle Institutionen dasselbe Ledger nutzen. Er muss womöglich Fondsverwalter, Bank, Verwahrer und Zahlungsnetzwerk koordinieren, die jeweils anderen Betriebsregeln folgen.
Swifts Arbeiten vom Januar 2026 mit BNP Paribas Securities Services, Intesa Sanpaolo und Societe Generale-FORGE erprobten Transaktionen mit tokenisierten Anleihen, darunter Zahlung, Zinsen und Rückzahlung. Im Versuch wurden Fiatgeld und der EURCV-Stablecoin verwendet. Bedeutsam ist der Versuch, den Lebenszyklus einer Anlage mit bestehenden Institutionen zu verknüpfen – nicht der Nachweis eines universell verfügbaren Wertpapierdienstes. [Swift beschreibt den Versuch und die Beteiligten](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale).
Project Agorá befasst sich mit einem anderen Teil dieser Verbindung: tokenisierten Bankeinlagen und Zentralbankgeld für grenzüberschreitende Abwicklung. Laut BIZ umfassten kontrollierte Tests mit echtem Wert im Juli 2026 insgesamt 28 Institutionen und rund 800.000 Schweizer Franken. Der Prototyp nutzte festgelegte Betriebszeiten und menschliche Genehmigungsschritte. Die BIZ unterscheidet ausdrücklich zwischen dem Prototyp und einem fertigen Produkt. [Der Projektstatus](https://www.bis.org/project/agora) ist ein vielversprechender Machbarkeitsbeleg, aber keine Zusage eines Serviceniveaus, das ein Unternehmen in seine Treasury-Planung übernehmen kann.
Für ein KI-System ist dieser Unterschied praktisch relevant. Ein erfolgreicher Test zeigt, dass ein Weg technisch möglich sein könnte. Ein nutzbarer Weg braucht bekannte Beteiligte, Betriebsvereinbarungen, die Bearbeitung von Ausnahmefällen und eine verantwortliche Person, wenn eine Anweisung verloren geht. Produktteams benötigen diese Einzelheiten, bevor ein Agent sich zur Einhaltung einer Frist darauf verlassen kann.
## Eigentum, Verwahrung und Eingriffsbefugnisse
Der Rechtsanspruch und seine Dokumentation verdienen ebenso viel Aufmerksamkeit wie die Transaktionsgeschwindigkeit. Im Fall von BUIDL beschreibt Securitize Anlegeraufnahme, Freigabe von Wallets und Beschränkungen für Zeichnung, Übertragung und Rückgabe. Der Fonds ist keine Bankeinlage; in der Offenlegung werden Verluste, Liquidität und Technologierisiken genannt. [Diese Bedingungen](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) sind Teil des Produkts und keine Hindernisse, die ein Agent umgehen sollte.
Auch das Servicedesign von DTCC sieht institutionelle Kontrollen vor. Die Produktseite beschreibt das Prägen und Vernichten von Token, das Pausieren von Aktivitäten und Rückabwicklungsbefugnisse. [Die geplante Kontrollstruktur](https://www.dtcc.com/products-and-services/digital-assets/tokenization) macht deutlich, dass es sich um ein verwaltetes Wertpapiersystem handelt.
Solche Befugnisse können Wiederherstellung und Regelkonformität unterstützen. Sie schaffen zugleich Abhängigkeiten: Wer darf eingreifen, auf welcher Grundlage und wie schnell kann ein rechtmäßiger Inhaber einen Fehler beheben? Das Transaktionsprotokoll eines Agenten muss zwischen einer beabsichtigten Aktion, einer übermittelten Anweisung und der maßgeblichen Aufzeichnung ihres Abschlusses unterscheiden.
Verwahrung bringt eine verwandte Entscheidung mit sich. Ein Unternehmen sollte festlegen, ob sein Agent Aktionen nur vorschlagen, begrenzte Anweisungen an einen Verwahrer senden oder über ein zugelassenes Ausführungssystem eine Signatur auslösen darf. Die Berechtigung, ein Portfolio zu erläutern, ist viel enger als die Berechtigung, es zu bewegen. Zugriffe müssen widerrufbar sein, ohne die Aufzeichnungen zu verlieren, die zur Abstimmung offener Verpflichtungen nötig sind.
Der Tokenisierungsbericht von BIZ und CPMI enthält eine nützliche allgemeine Warnung: Risiken der bestehenden Finanzinfrastruktur können in anderer Form fortbestehen; Governance und Risikomanagement bleiben daher unerlässlich. [Ihre Bewertung](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) rechtfertigt es nicht, ein neues Ledger ohne institutionelle Zuständigkeiten als unbelasteten Neuanfang zu behandeln.
## Die Kosten zur Erfüllung einer Verbindlichkeit messen
Ein Treasury-Team könnte weniger Abstimmungen, zeitnähere Übertragungen von Sicherheiten und einen besseren Überblick über die eigenen Anlagen begrüßen. Das sind plausible betriebliche Vorteile. Um sie nachzuweisen, muss die gesamte Transaktion gemessen werden, einschließlich der Schritte außerhalb der Blockchain.
Der sinnvolle Vergleich sind Kosten und Zuverlässigkeit bei der Erfüllung derselben Verpflichtung mit bestehenden Vereinbarungen. Gebühren für Verwahrung, Fondsverwaltung, Ausführung, Umtausch und Integration gehören dazu. Ebenso die Arbeitszeit des Personals, die Zahl der Ausnahmefälle und die Kosten für ausreichend sofort verfügbares Bargeld. Die ausgewiesene Rendite eines Fonds beantwortet die Frage nicht allein.
Auch Liquidität muss sorgfältig bewertet werden. Ein übertragbarer Token schafft in einer Stresslage keinen Käufer, und eine häufig aktualisierte Bewertung garantiert keinen ausführbaren Preis. Ein Agent, der Renditen maximieren soll, könnte einen effizient wirkenden Plan erstellen, bis mehrere Zahlungen gleichzeitig fällig werden. Ein besserer Auftrag legt fest, welche Verpflichtungen erfüllt werden müssen und unter welchen Umständen der Agent anhalten muss.
Der Weg zur Einführung könnte auch über vertraute Vertriebssysteme führen. Am 16. September gab DTCC bekannt, dass die Tochtergesellschaft von Ondo, Oasis Pro Markets, Fund/SERV beigetreten ist. Die Ankündigung betrifft die Anbindung an bestehende Fondsabwicklungs- und Vertriebssysteme, einschließlich Informations- und Berichtsflüssen. [Dies ist ein Integrationsmeilenstein](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member), aber kein Beleg dafür, dass tokenisierte Fonds bereits zum Standard für Treasury im Massenmarkt geworden sind.
Dieser Weg könnte die Einführung weniger störend machen. Zugleich könnte er den Einfluss bei Unternehmen konzentrieren, die zugelassene Vermögenswerte, Verwahrung und Vertrieb kontrollieren. Ob kleinere Unternehmen profitieren, hängt von Zugang und Gesamtkosten ab, nicht nur davon, ob das zugrunde liegende Netzwerk öffentlich ist.
## Was würde die optimistische Einschätzung überzeugend machen?
Die optimistische Einschätzung ist konkret: Ein Unternehmen genehmigt ein begrenztes Treasury-Mandat, und Software erfüllt es mit weniger manueller Koordination, besserer Transparenz und weniger vermeidbaren Fehlern. Tokenisierte Vermögenswerte könnten mehr der zugrunde liegenden Abläufe programmierbar machen. KI könnte helfen, den unübersichtlichen geschäftlichen Kontext auszulegen.
Auch die pessimistische Einschätzung ist konkret. Institutionen fügen eine weitere technische Ebene hinzu, während Kunden weiterhin dieselben Verzögerungen haben, zusätzliche Gebühren zahlen und kaum herausfinden können, wer für eine fehlgeschlagene Anweisung verantwortlich ist. Software bewegt sich schneller als ihre Befugnisse oder ihr Verständnis der Bedingungen eines Vermögenswerts.
Belege, die diese möglichen Entwicklungen unterscheiden, wären abgeschlossene Rücktauschzeiten von Anfang bis Ende, Bargeldverfügbarkeit am Zielort, Abstimmungsaufwand, Zahl der Ausnahmefälle und Fehlerbehebung. Öffentliche Demonstrationen gewöhnlicher Transaktionen sind nützlich. Die gemessene Bearbeitung schwieriger Transaktionen wäre aufschlussreicher.
Unser [erster Artikel untersucht KI-Agenten und Kartenzahlungen](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card); der [zweite behandelt, wie Agenten zwischen Geldformen wählen sollten](https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits). Tokenisierte Vermögenswerte erweitern diese Diskussion um die Frage, was ein Unternehmen zwischen Zahlungen hält. Ein Treasury-Agent muss zwischen einem beweglichen Vermögenswert und tatsächlich verwendbarem Geld unterscheiden und seine Handlungen auf die Befugnisse begrenzen, die der Eigentümer erteilt hat.
## Sources
- [BlackRock führt tokenisierten Zugang zu europäischen ICS-Fonds ein](https://www.blackrock.com/cash/en-ie/press-release-t4) — 4. August 2026. Einführung blockchainbasierter Anteilsklassen über Kinexys. Belegt Übertragungen zwischen zugelassenen Wallets und das fortbestehende offizielle Register der Transferstelle. Anteilstransfers rund um die Uhr belegen keine Barauszahlung zu jeder Tageszeit. Das Gesamtvermögen der Plattform ist kein verwaltetes tokenisiertes Fondsvermögen.
- [DTCC meldet Produktionstransaktionen mit tokenisierten DTC-Wertpapieren](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) — 15. Juli 2026. Berichtet abgeschlossene Produktionsvorgänge mit Sicherheiten, Wertpapierleihe und Wertpapierabwicklung. Der breitere Servicestart ist weiterhin für Oktober 2026 angesetzt. Dies ist DTCCs Bericht über den Vorgang, keine unabhängige Prüfung oder ein Beleg universeller Verfügbarkeit.
- [EMVCo erläutert Zahlungstokenisierung](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/) — 31. März 2022. Erläutert den Ersatz von Zahlungskartennummern durch eingeschränkte Zahlungszugangsdaten. Dieser Sicherheitsmechanismus unterscheidet sich von der Darstellung von Geld oder Anlageeigentum auf einem programmierbaren Ledger.
- [BIZ: Das Geld- und Finanzsystem der nächsten Generation](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) — Jahreswirtschaftsbericht 2025. Erläutert programmierbares Geld und Anlagenregister, einschließlich bedingter Abwicklung. Es handelt sich um eine architektonische und politische Analyse; mögliche Vorteile belegen nicht, dass alle Institutionen bereits eine funktionierende gemeinsame Infrastruktur haben.
- [Securitize: BUIDL wird auf Tempo verfügbar](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) — 30. Juli 2026. Ankündigung und Offenlegungen unterscheiden Anteile am privaten Fonds von Stablecoins und direktem Eigentum an zugrunde liegenden Wertpapieren. Belegen Anleger- und Wallet-Beschränkungen sowie Anlage-, Liquiditäts- und Technologierisiken. Berechtigung und Rückgabebedingungen sind produktspezifisch.
- [Franklin Templeton und Stellar feiern fünf Jahre Benji](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) — 30. April 2026. Beschreibt die Betriebsgeschichte des registrierten Fonds, sein blockchainbasiertes Eigentumsregister, Übertragungen zwischen Beteiligten und tägliche Dividendenausschüttungen. Der angestrebte Anteilspreis von einem Dollar ist nicht garantiert. Ausschüttung und Anteilsübertragung sind etwas anderes als Barauszahlung.
- [J.P. Morgan Asset Management bringt MONY auf den Markt](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) — 15. Dezember 2025. Ankündigung zur Einführung eines privaten tokenisierten Geldmarktfonds für qualifizierte Anleger über Morgan Money. Eine breitere Verwendung als Sicherheit wird als mögliche Anwendung beschrieben; die Ankündigung belegt keine Akzeptanz bei jeder Gegenpartei.
- [Swifts Interoperabilitätstest für tokenisierte Anleihen](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale) — 15. Januar 2026. Berichtet über einen Versuch zu Abwicklung, Zinsen und Rückzahlung tokenisierter Anleihen mit benannten Institutionen und Fiatgeld- beziehungsweise Stablecoin-Zahlungen. Ein erfolgreicher Interoperabilitätstest unterscheidet sich von einem breit verfügbaren Produktionsdienst. Das Datum wurde auch anhand von Swifts Nachrichtenverzeichnis geprüft.
- [BIZ: Project Agorá und kontrollierte Tests mit echtem Wert](https://www.bis.org/project/agora) — Aktuelle Projektseite, abgerufen am 22. September 2026. Berichtet über kontrollierte Tests im Juli 2026 mit 28 Institutionen und rund 800.000 Schweizer Franken. Beschreibt einen Prototyp mit festgelegten Betriebszeiten und menschlichen Genehmigungen, der ausdrücklich von einem fertigen Produkt unterschieden wird.
- [DTCC Tokenization Service: Produktdesign](https://www.dtcc.com/products-and-services/digital-assets/tokenization) — Aktuelle Produktseite, abgerufen am 22. September 2026. Beschreibt den geplanten Dienst und Kontrollen wie Token-Erstellung, Vernichtung, Pausierung und Rückabwicklung. Befugnisse institutioneller Wiederherstellung und Eingriffe bleiben auch bei Wertpapieren auf einer Blockchain relevant.
- [BIZ und CPMI: Tokenisierungskonzepte und Folgen für Zentralbanken](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) — 21. Oktober 2024. Die Zusammenfassung erläutert, dass bekannte Risiken der Finanzinfrastruktur in neuer Form fortbestehen und Governance sowie Risikomanagement erfordern können. Verwendet für diesen allgemeinen Punkt, nicht als rechtliche Bewertung eines bestimmten Fonds.
- [DTCC Fund/SERV nimmt Ondo-Tochter Oasis Pro Markets auf](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member) — 16. September 2026. Belegt die Mitgliedschaft von Oasis Pro Markets bei Fund/SERV und die geplante Verbindung mit bestehenden Abläufen der Fondsabwicklung und des Vertriebs. Die Mitgliedschaft belegt weder eine breite Kundennutzung noch uneingeschränkten Zugang zu jedem tokenisierten Fonds.
Der Newsletter von BIG CHANGE
Das große Ganze. In Ihrem Tempo.
Aktuelle Storys über KI und Robotik, beobachtenswerte Veränderungen und praktische Ideen zur Anwendung. Wählen Sie ein tägliches Briefing, eine wöchentliche Zusammenfassung oder eine monatliche Perspektive.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Ihr Datenschutz, Ihre Entscheidung.
Notwendiger Speicher schützt die Website und merkt sich Ihre Einstellungen. Optionales Google Analytics bleibt deaktiviert, bis Sie es erlauben. Sie können alle Geschichten auch nur mit notwendigem Speicher lesen. Datenschutzdetails