AI-translated from English; not yet reviewed by a fluent editor.
# Los pagos de los agentes de IA necesitan reglas para elegir el dinero
> Los agentes de IA pueden gastar dinero bancario, monedas estables y otros tokens. Para compararlos bien hay que considerar los permisos, la conversión, los reembolsos y qué puede hacer el destinatario con los fondos.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
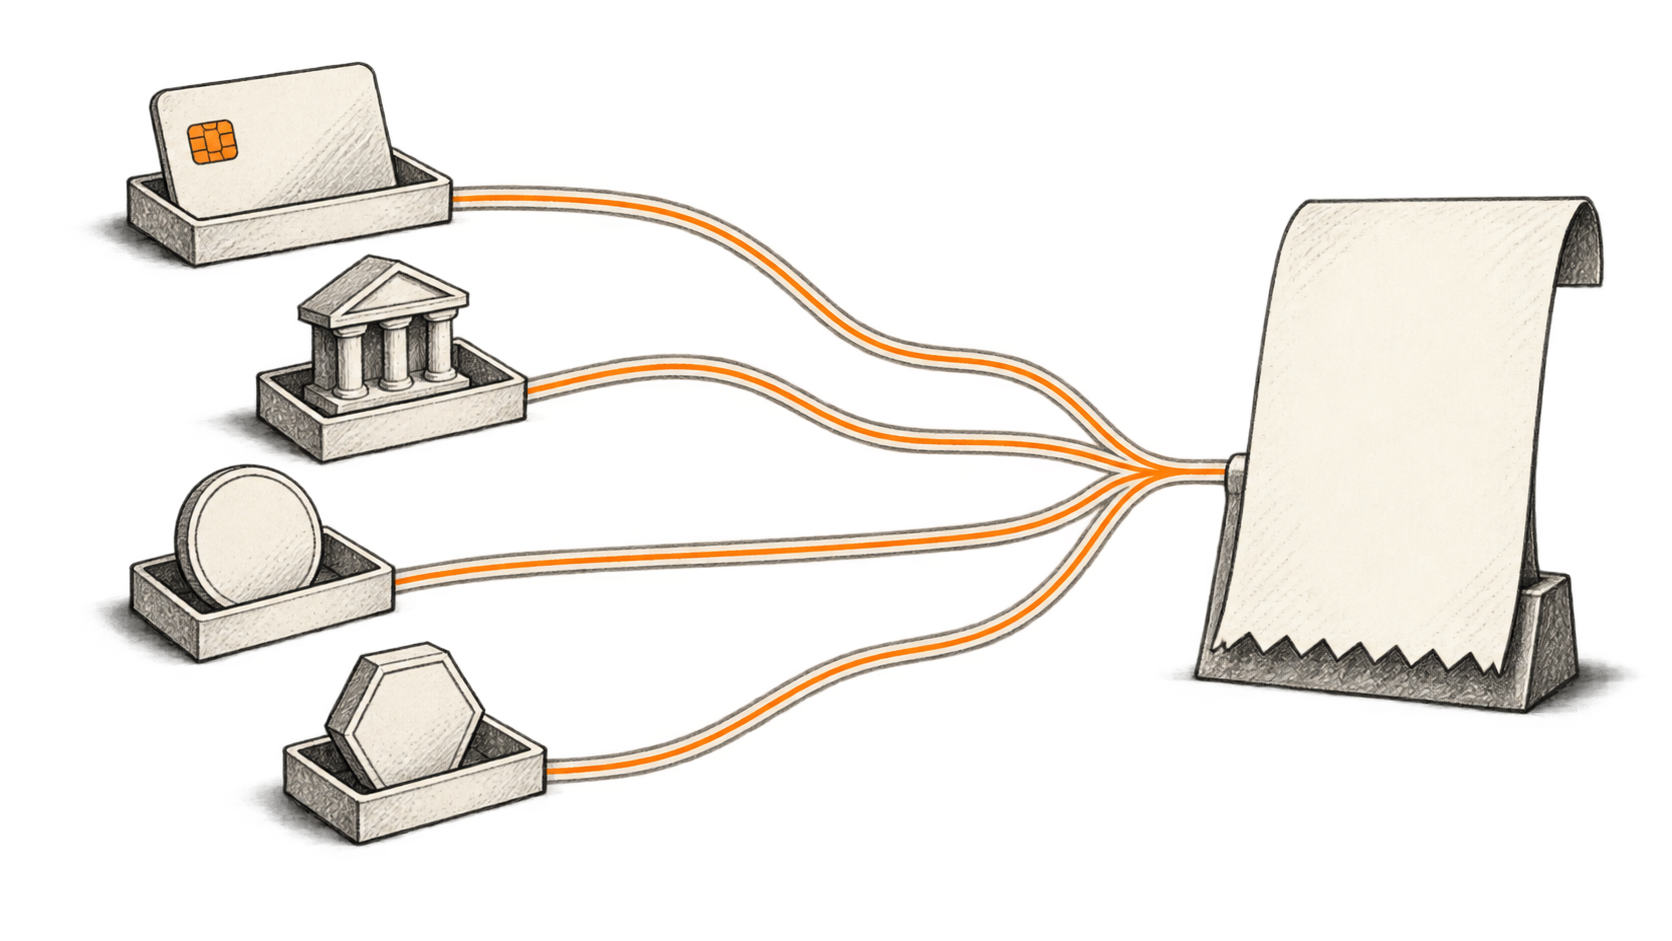
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
Un agente de IA que compra un pronóstico meteorológico puede pagar en una moneda estable vinculada al dólar mientras el vendedor recibe un pago bancario convencional. Otro agente podría comprar el mismo servicio con una tarjeta. El cliente institucional de un banco quizá transfiera un depósito tokenizado. Que el software pueda enviar dinero dice sorprendentemente poco sobre el derecho que acaba teniendo el destinatario.
Esta distinción ya es pertinente en la práctica. En marzo de 2026, Stripe y Tempo presentaron el Machine Payments Protocol, que admite pagos programáticos con monedas estables y métodos de pago convencionales. En junio, Mastercard anunció Agent Pay for Machines y describió liquidaciones con tarjetas, cuentas y monedas estables. Los pagos de agentes de IA están desarrollándose con varias formas de dinero a la vez. [Anuncio de MPP de Stripe](https://stripe.com/blog/machine-payments-protocol), [Lanzamiento de Mastercard](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
El cambio abre una oportunidad para las empresas que venden unidades pequeñas de trabajo útil: una consulta de datos, un cálculo breve o unos minutos de acceso. También traslada a un software que puede hacer miles de compras mientras su dueño se ocupa de otras cosas las decisiones sobre costes de pago, exposición a divisas y mecanismos de recuperación.
A nuestro juicio, la competencia más trascendente girará en torno a quién fija esas decisiones. Un sistema puede optimizar la tarea que debe completar para su dueño o la moneda y la red que prefiere el proveedor de pagos. Para el usuario, ambas opciones pueden presentarse como una instrucción sencilla: «Págalo».
Este es el segundo artículo de nuestra serie sobre dinero y agentes de IA. [En la primera parte analizamos las compras con agentes y las redes de tarjetas](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card). Aquí seguimos el recorrido del dinero, incluido lo que ocurre cuando alguien necesita recuperarlo.
## Distintos derechos pueden compartir la misma etiqueta de dólar
Los saldos bancarios convencionales ya son digitales. Una tarjeta es un medio para acceder a un acuerdo de pago, que puede incluir crédito; no es una moneda aparte. Cambiar la interfaz de una página de pago a un agente no altera, por sí solo, la obligación subyacente en dólares o euros.
Una moneda estable respaldada por moneda fiduciaria añade un emisor y sus condiciones de reembolso. Circle describe USDC y EURC como respaldadas por reservas líquidas mantenidas separadas de sus fondos operativos, con información semanal sobre las reservas y una verificación externa mensual para USDC. Estas medidas respaldan la confianza en el reembolso. No hacen que todos los saldos de carteras equivalgan a depósitos bancarios disponibles para gastar de inmediato en todos los países. [Información de Circle sobre las reservas](https://www.circle.com/transparency)
Un depósito bancario tokenizado sigue siendo un derecho frente a un banco, representado en una infraestructura programable. J.P. Morgan describe su producto JPM Coin en dólares en Base como dinero de banca comercial para contrapartes verificadas, convertible mediante su marco Blockchain Deposit Account. Que una cadena de bloques sea pública no significa que cualquier consumidor pueda abrir la relación bancaria necesaria. [Descripción del producto JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
Los criptoactivos volátiles plantean otro problema de presupuestación: su valor de mercado puede cambiar con respecto a la moneda en la que la empresa obtiene ingresos o paga gastos. Una participación tokenizada de un fondo implica propiedad de una inversión y condiciones de reembolso. Ninguna se convierte en efectivo solo porque la misma interfaz de cartera la muestre junto a una moneda estable.
Por eso, la pregunta práctica para un agente es más precisa que «¿aceptan criptomonedas?». Debe identificar el activo, el emisor, la red y el destinatario que lo acepta; después, debe comprobar cómo ese saldo permitirá cumplir la siguiente obligación. Una empresa que debe pagar los salarios en euros no ha resuelto el problema por recibir un token denominado en dólares.
## Por qué llegan más opciones de pago ahora
Los pagos entre máquinas reducen la necesidad de interrumpir una tarea para que una persona se registre en un servicio, elija una suscripción e introduzca los datos de facturación. Con MPP, un servicio puede solicitar el pago como parte de una interacción de software. Stripe afirma que los recibos se procesan en su infraestructura de pagos existente, que los fondos se abonan al saldo del comercio y que se aplica su calendario habitual de pagos. La compra rápida del agente y el abono bancario al comercio siguen siendo sucesos distintos. [Cómo funciona MPP](https://stripe.com/blog/machine-payments-protocol)
La ampliación de x402 que Coinbase anunció el 18 de marzo extendió la compatibilidad a los tokens ERC-20 e incorporó mecanismos para que los facilitadores patrocinen el gas. Esto permite que un intermediario pague las comisiones de las transacciones en la cadena de bloques que, de otro modo, tendrían que financiar los usuarios. Amplía los activos que pueden aceptar los desarrolladores; el comercio sigue teniendo que decidir qué activos y redes admite realmente. «Sin gas» describe la experiencia de quien paga, mientras otro participante asume el coste. [Actualización de x402 de Coinbase](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
El anuncio de Mastercard de junio también describe reglas de autorización programables y límites de gasto. Entre las empresas participantes figuran firmas de pagos convencionales y compañías de criptomonedas. El anuncio acredita un servicio y un esfuerzo por desarrollar reglas compartidas; no demuestra que esté disponible en todos los comercios ni que el comercio automatizado de gran volumen resulte rentable. [Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Estos avances permiten vislumbrar una posibilidad útil: una empresa puede vender mediante una interfaz adaptada a los agentes sin exigir que todos los compradores y proveedores adopten el mismo sistema financiero. El trabajo difícil se desplaza a las conexiones entre esos sistemas.
## Sigue una compra de principio a fin
Imaginemos una empresa europea de logística cuyo agente necesita datos meteorológicos recientes de un proveedor estadounidense. Es un flujo de trabajo ilustrativo, no un despliegue que hayamos probado. La empresa fija un presupuesto diario en euros para el agente y le permite comprar a proveedores de datos aprobados.
El agente encuentra un precio en dólares. Antes de pagar, la empresa necesita respuestas a preguntas habituales de compra: ¿es este el pronóstico correcto?, ¿el precio indicado cubre el uso previsto?, ¿puede el proveedor entregarlo dentro del plazo? Un medio de pago válido no responde a ninguna de ellas.
Supongamos que el proveedor acepta pagos con tarjeta y USDC. La empresa ya tiene un acuerdo para usar la tarjeta, mientras que pagar en USDC requeriría ingresar fondos en una cartera. La comparación debe incluir ese ingreso, la conversión a dólares, las comisiones del proveedor del servicio y el tratamiento de cualquier saldo sin utilizar. Una comisión baja por transferir en la cadena de bloques puede representar una parte pequeña del coste total de la compra.
Ahora cambian las circunstancias. La empresa ya tiene un saldo aprobado en monedas estables y compra con regularidad al proveedor. Los costes de ingreso de fondos pueden repartirse entre muchas compras y la transferencia inmediata podría ayudar al proveedor a entregar los datos sin conceder crédito. Esa misma vía puede volverse más atractiva sin que cambie la tecnología del token.
O quizá el proveedor prefiera recibir moneda local a través de un procesador. La documentación de Stripe sobre pagos con monedas estables describe ese acuerdo: los pagos completados se liquidan en el saldo del comercio en moneda local. Su disponibilidad para aceptar pagos es más limitada que su alcance mundial entre clientes: la documentación indica que está disponible en Estados Unidos y en pruebas privadas en otras regiones. Hay que verificar que el vendedor pueda utilizarlo antes de diseñar el flujo de trabajo. [Documentación de Stripe sobre pagos con monedas estables](https://docs.stripe.com/payments/stablecoin-payments)
La unidad económica que vale la pena comparar es el pronóstico entregado correctamente, registrado y pagado de una forma que ambas partes puedan utilizar. Para ello hay que medir el recorrido completo frente a las opciones de facturación o bancarias actuales de la empresa, incluido el tiempo que dedica el personal a resolver excepciones.
## La salida puede importar más que la transferencia
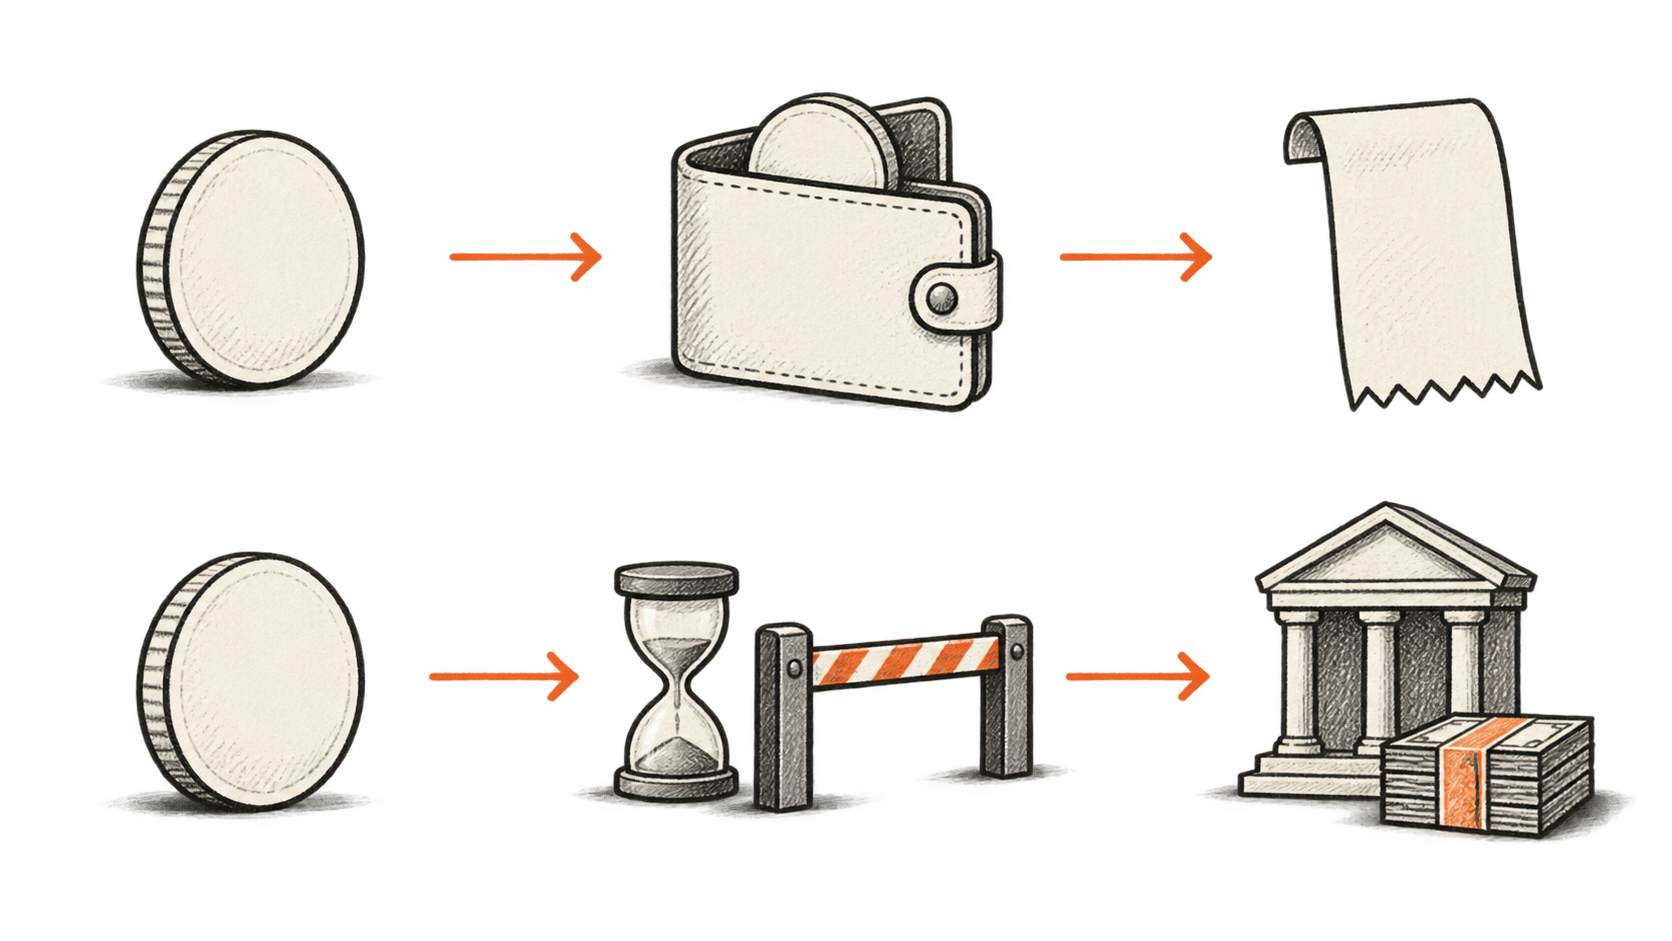
Los pagos con monedas estables resultan especialmente prometedores cuando el destinatario quiere conservar o reutilizar el token. Quien necesita un saldo bancario depende del reembolso, la liquidez del mercado de intercambio o el servicio de conversión de un proveedor de pagos.
La política de reembolso de Circle en el Espacio Económico Europeo, actualizada el 15 de septiembre, deja clara la distinción. Reconoce el reembolso a la par, sujeto a sus condiciones. Los titulares minoristas que utilizan el proceso directo deben verificar su identidad y transacción y facilitar datos bancarios adecuados. Según la política, el proceso no debería tardar más de cinco días hábiles salvo que surjan discrepancias; también prevé demoras en situaciones de tensión definidas por separado. Esta es una vía específica de reembolso, no una afirmación de que todas las ventas de USDC tarden cinco días. [Política de reembolso de Circle en el EEE](https://www.circle.com/legal/mica-redemption-policy)
Las condiciones comerciales también varían. El calendario de comisiones de Circle Mint, vigente desde el 15 de marzo, distingue niveles de procesamiento e incluye cargos relacionados con los procesos de reembolso. El procesamiento casi inmediato y el nivel básico, más lento, tienen economías distintas. «Un dólar respalda cada token» no describe el coste y el plazo completos para transferir el dinero a una cuenta bancaria. [Estructura de reembolso de Circle Mint](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
En marzo, PayPal anunció que ampliaría PYUSD a 70 mercados, incluida la conversión a moneda local al retirar fondos. El anuncio también especifica variaciones locales y que en Singapur solo está disponible para empresas. La distribución es significativa porque una interfaz financiera ya existente puede hacer útil un token para personas que nunca gestionarían una cartera de criptomonedas independiente. Las comisiones y los requisitos de acceso reales deben seguir incluyéndose en la comparación de rutas. [Anuncio de ampliación de PayPal](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
La ampliación de pagos de Ripple en marzo también combina cobro, custodia y conversión entre dinero tradicional y monedas estables. Este es el relato de un proveedor sobre su oferta, no una prueba independiente de que todos los corredores sean más baratos. El ejemplo muestra por qué una empresa puede contratar un servicio que oculta el activo de liquidación y, aun así, depender de la liquidez y las operaciones de cumplimiento normativo del proveedor. [Ampliación de Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
Para nuestra hipotética empresa de logística, la paridad con el dólar también implica exposición al tipo de cambio entre el euro y el dólar. El token puede mantener perfectamente su valor en dólares mientras cambia el coste en euros de reponer la cartera. Un reembolso recibido más tarde puede tener un valor distinto en euros. La política de tesorería debería especificar quién asume esa exposición y cuándo se efectúa la conversión.
## Una transferencia completada puede dejar pendiente una disputa
Volvamos al pronóstico. El agente paga correctamente, pero recibe datos obsoletos. El libro de contabilidad puede demostrar que se transfirió valor; determinar si el proveedor cumplió lo prometido requiere un proceso comercial aparte.
La documentación de Stripe sobre monedas estables ofrece un ejemplo útil: admite reembolsos totales y parciales a la cartera de origen, pero indica que no ofrece mecanismos de disputa. Que un comercio pueda devolver dinero no equivale a que el comprador pueda impugnar la transacción mediante una red de pagos. Ni la gestión de reembolsos ni los recursos contractuales deberían deducirse de la palabra «moneda estable». [Condiciones de Stripe sobre reembolsos y disputas](https://docs.stripe.com/payments/stablecoin-payments)
Por ello, quien autorice a un agente debe definir las reglas de recuperación antes de permitir una vía nueva. ¿Quién recibe la reclamación? ¿Qué pruebas identifican el servicio comprado? ¿Sigue existiendo la cartera original? ¿Cuánto puede esperar el comprador una respuesta? En una compra pequeña, tramitar un reembolso puede costar más que el pago. Sin embargo, los fallos repetidos en muchos agentes pueden convertirse en un gasto considerable.
La implementación también importa. Un preprint de investigación de julio que examinó facilitadores de x402 encontró vulnerabilidades en la autorización y ejecución de los sistemas que estudió, y señala que las partes afectadas adoptaron medidas de mitigación. Son pruebas sobre implementaciones concretas estudiadas, no la demostración de que todas las transacciones actuales de x402 sean inseguras. Muestra por qué conviene examinar al intermediario que convierte una solicitud de pago en una liquidación. [El estudio original sobre la seguridad de x402](https://arxiv.org/html/2607.19545v1)
Nuestro comprador hipotético también debería gestionar los reintentos de manera deliberada. Si se agota el tiempo de espera de la respuesta del pronóstico, volver a pagar antes de comprobar la primera compra puede generar un cargo duplicado. La aplicación necesita un registro persistente de compras, una manera de verificar la entrega y un procedimiento para resolver excepciones. La liquidación más rápida hace más urgente llevar bien ese registro.
## Elegir el dinero es una decisión financiera delegada
Permitir que un agente elija un proveedor no implica permitirle cambiar de divisa, abrir una cartera nueva o transferir saldos entre emisores. Esas acciones generan riesgos que van más allá de la compra original.
En el ejemplo de logística, un diseño sensato separaría la propuesta de pago del desembolso de fondos. La empresa podría permitir compras pequeñas a proveedores conocidos, fijar un límite diario agregado y exigir aprobación para usar un activo nuevo o pagar a un destinatario desconocido. Son decisiones de diseño, no una descripción de una norma universal ya implantada. El sistema de pagos debe aplicar los límites aunque el agente olvide una instrucción.
Un anuncio reciente de producto muestra cómo podría ser una delegación moderada. El 10 de septiembre, Ripple dijo que sus agentes de tesorería GSmart ampliados proponen acciones, citan la política pertinente y esperan aprobación. La propuesta separa el cálculo financiero de la interpretación mediante IA y deja a los equipos de tesorería la autoridad sobre las acciones financieras. Esta es la descripción del diseño del proveedor; los clientes todavía deben evaluar su eficacia. [Anuncio de GSmart de Ripple](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
La posibilidad optimista es práctica. El software podría facilitar la comparación de opciones de pago aprobadas, reducir los fondos predepositados que quedan sin utilizar y ayudar a los proveedores pequeños a vender servicios individuales sin negociar un contrato empresarial completo. Esas ventajas dependen de una economía reproducible y de excepciones manejables. Deberían reflejarse en el coste por compra completada, los fondos utilizables que recibe el vendedor y el tiempo dedicado a la recuperación.
La posibilidad pesimista también es concreta. Una plataforma de agentes podría dirigir a los clientes hacia su propio saldo o emisor, presentando una comisión de transferencia baja mientras oculta en otros conceptos los costes de conversión y retiro. Los saldos fragmentados podrían multiplicarse entre redes. El titular podría descubrir que una vía cómoda ofrece pocas opciones de reclamación solo después de que falle un proveedor.
La evaluación de agosto del Banco de Pagos Internacionales refuerza la preocupación por la interoperabilidad. Sostiene que las monedas estables de distintas redes pueden ser difíciles de intercambiar y reconoce que los depósitos bancarios tokenizados tampoco cuentan con un ecosistema interoperable maduro. Su preferencia por un sistema anclado en dinero de bancos centrales es una postura de política pública, no una declaración de que la tokenización bancaria ya haya resuelto el problema. [Evaluación del BPI](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
Para quienes desarrollan tecnología financiera, una aportación útil consiste en aportar pruebas sobre la obligación completa: qué clientes pudieron usar la vía, cómo pagaron, qué pudo gastar el destinatario y cómo se resolvieron las compras fallidas. Una demostración que termina con una transferencia satisfactoria no ofrece la información necesaria para evaluar el negocio.
[La tercera parte examina la cuestión de los activos tokenizados](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral): qué cambia cuando el software puede transferir una inversión o una posición de garantía con la misma facilidad con que solicita un pago, y qué derechos de propiedad siguen dependiendo de instituciones ajenas al libro de contabilidad.
## Sources
- [Stripe y Tempo: presentación del Machine Payments Protocol](https://stripe.com/blog/machine-payments-protocol) — 18 de marzo de 2026. Explica las solicitudes de pago programáticas, los métodos de pago mixtos y la liquidación en el saldo existente del comercio en Stripe. Sigue aplicándose el calendario estándar de pagos. Los ejemplos del anuncio son afirmaciones del proveedor, no resultados de nuestras propias pruebas.
- [Mastercard: Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 10 de junio de 2026. Describe controles y liquidación mediante tarjetas, cuentas y monedas estables. La lista de socios y el anuncio del servicio no demuestran disponibilidad en todos los comercios, adopción medida ni recuperación garantizada en caso de compra fallida.
- [Circle: transparencia y estabilidad](https://www.circle.com/transparency) — Página de reservas fechada el 17 de septiembre de 2026. Describe las tenencias separadas de reservas, su divulgación y los mecanismos de verificación. El respaldo de las reservas no equivale al acceso inmediato a fondos bancarios; aquí no se usa ninguna cifra de reservas ni una estimación del tamaño del mercado.
- [J.P. Morgan: token de depósito JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — Descripción vigente del producto, sin fecha, consultada el 22 de septiembre de 2026. Identifica los derechos sobre depósitos bancarios en dólares en Base, las contrapartes verificadas y el marco de conversión Blockchain Deposit Account. El acceso institucional no está disponible sin restricciones para los consumidores.
- [Coinbase: compatibilidad de x402 con ERC-20](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 18 de marzo de 2026. Describe una compatibilidad más amplia con tokens y el gas patrocinado por facilitadores. Que el protocolo sea compatible no significa que todos los comercios acepten todos los tokens ni que el comprador no pague el coste total porque otra persona cubra las comisiones de transacción.
- [Stripe: documentación sobre pagos con monedas estables](https://docs.stripe.com/payments/stablecoin-payments) — Documentación sin fecha, consultada el 22 de septiembre de 2026. Especifica restricciones geográficas para comercios, liquidación en moneda local, reembolsos a la cartera de origen y ausencia de mecanismos de disputa. Son condiciones específicas de Stripe, no propiedades universales de las monedas estables.
- [Circle Europe: política de reembolso conforme a MiCA](https://www.circle.com/legal/mica-redemption-policy) — Actualizada el 15 de septiembre de 2026. Establece las condiciones y verificaciones para reembolsos en el EEE, el plazo declarado de cinco días hábiles para el proceso minorista directo si no hay discrepancias y las excepciones por situaciones de tensión. Otras vías de reembolso e intercambio tienen condiciones distintas.
- [Circle Mint: estructura de reembolso de USDC y EURC](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — Calendario vigente desde el 15 de marzo de 2026. Describe distintos niveles de procesamiento y comisiones relacionadas con los reembolsos. Los precios de Mint para empresas no son una cotización aplicable a todos los titulares minoristas, y no presentamos niveles seleccionados como costes universales.
- [PayPal: ampliación de PYUSD a 70 mercados](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 17 de marzo de 2026. Anuncia una ampliación por fases y la conversión a moneda local al retirar fondos, con variaciones locales y acceso solo para empresas en Singapur. El anuncio no confirma que el despliegue haya concluido en todos los mercados ni demuestra de forma independiente que los costes sean menores.
- [Ripple: ampliación de Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 3 de marzo de 2026. Descripción del proveedor sobre cobros, custodia y conversión entre dinero convencional y monedas estables. Es una prueba útil del diseño del servicio, no de ahorros medidos de forma independiente ni de disponibilidad en todos los corredores de pago.
- [Wang, Yang y Ji: cuando HTTP 402 se encuentra con la cadena de bloques](https://arxiv.org/html/2607.19545v1) — Preprint del 21 de julio de 2026. Examina vulnerabilidades de autorización y ejecución en algunos facilitadores de x402 y describe divulgaciones y mitigaciones. Los hallazgos se refieren a las implementaciones estudiadas; no demuestran que todos los despliegues actuales sean vulnerables.
- [Ripple: ampliación de la tesorería GSmart](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 10 de septiembre de 2026. Describe recomendaciones basadas en políticas, cálculos deterministas y la aprobación humana de acciones financieras. Atribuimos el diseño operativo a Ripple y no consideramos su material de marketing ni sus cifras de adopción una validación independiente.
- [BPI: ampliar las fronteras monetarias](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — Discurso del 28 de agosto de 2026 de Pablo Hernández de Cos, director general del BPI. Explica los problemas de interoperabilidad de las monedas estables y la falta de madurez del ecosistema de depósitos tokenizados. Su preferencia por el dinero anclado en los bancos centrales es un argumento de política pública, no la descripción de un sistema ya implantado.
El boletín de BIG CHANGE
La visión global, a tu ritmo.
Historias recientes sobre IA y robótica, cambios que vale la pena observar e ideas prácticas para usar. Elige un informe diario, un resumen semanal o una perspectiva mensual.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Tu privacidad, tu elección.
El almacenamiento necesario ayuda a proteger el sitio y a recordar tus preferencias. Google Analytics opcional permanece desactivado hasta que lo autorices. Puedes leer todas las historias usando solo el almacenamiento necesario. Detalles de privacidad