AI-translated from English; not yet reviewed by a fluent editor.
# टोकनाइज़्ड परिसंपत्तियाँ एआई एजेंटों को ट्रेज़री संचालक बना सकती हैं
> टोकनाइज़्ड फ़ंड और प्रतिभूतियाँ एआई एजेंटों को कॉरपोरेट ट्रेज़री में भूमिका दे सकती हैं। टोकन हस्तांतरित करना अब भी निवेश भुनाने या नक़दी पाने से अलग है।
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:37.590Z
Updated: 2026-09-22T02:37:37.590Z
Canonical: https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral
AI-generated conceptual illustration by BIG CHANGE. An ownership record and a controlled transfer process: tokenized assets remain subject to the institutions and terms behind the claim. Conceptual illustration; the raised gate does not imply unrestricted access.
4 अगस्त 2026 को BlackRock ने J.P. Morgan के Kinexys ढाँचे पर चुनिंदा यूरोपीय मनी-मार्केट फ़ंड के ब्लॉकचेन-आधारित शेयर वर्ग शुरू किए। उससे तीन हफ़्ते पहले DTCC ने टोकनाइज़्ड प्रतिभूतियों के साथ पूरे हुए उत्पादन लेन-देन की जानकारी दी थी, जिनमें गिरवी और निपटान भी शामिल थे। DTCC की व्यापक सेवा अक्टूबर में शुरू होनी है। [BlackRock की घोषणा](https://www.blackrock.com/cash/en-ie/press-release-t4) और [DTCC की 15 जुलाई की विज्ञप्ति](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) उस काम के अलग-अलग चरणों का वर्णन करती हैं।
एआई एजेंटों के लिए इसका महत्व भुगतान के एक और तरीक़े से आगे जाता है। कंपनी के वित्त की ज़िम्मेदारी वाला सॉफ़्टवेयर अंततः भुगतानों के पीछे की परिसंपत्तियों का तालमेल बिठा सकता है: चालान के लिए रखी नक़दी, ख़र्चों के बीच रखे फ़ंड शेयर और देनदारियों के बदले गिरवी रखी प्रतिभूतियाँ। अवसर उन निर्णयों को जोड़ना है जिनके लिए अक्सर अलग निर्देश और रिकॉर्ड चाहिए।
यह हमारा विश्लेषण है कि इन घटनाक्रमों से आगे क्या हो सकता है। घोषणाएँ यह स्थापित नहीं करतीं कि स्वायत्त एआई कोषाध्यक्ष इन संस्थानों का पैसा चला रहा है। वे बताती हैं कि संस्थागत नियंत्रणों के तहत सॉफ़्टवेयर जिन परिसंपत्तियों और लेन-देन पर काम कर सकता है, उनकी संख्या बढ़ रही है।
कठिन सवाल यह है कि एजेंट इनके साथ क्या कर सकता है। आधी रात को हस्तांतरित होने वाला टोकन तब भी ऐसा निवेश हो सकता है जिससे आधी रात की ज़रूरी नक़दी न मिले।
## टोकनाइज़ेशन के तीन अर्थ
कार्ड भुगतान में टोकनाइज़ेशन आम तौर पर खाते के नंबर की जगह सीमित विकल्प वाला भुगतान विवरण रखता है। इससे भुगतान जानकारी की सुरक्षा में मदद मिलती है। इससे न निवेश बनता है, न पैसे का नया खाता। [EMVCo उस प्रक्रिया को समझाता है](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/).
टोकनाइज़्ड मुद्रा भुगतान परिसंपत्ति से जुड़ी है—मिसाल के तौर पर प्रोग्राम किए जा सकने वाले तंत्र पर दिखाया गया जमा। टोकनाइज़्ड प्रतिभूति वहाँ दिखाए गए निवेश या स्वामित्व के दावे से जुड़ी है। BIS प्रोग्राम करने योग्य ढाँचे पर मुद्रा और वित्तीय परिसंपत्तियाँ लाने की संभावना बताता है, ताकि उनसे जुड़े लेन-देन का तालमेल हो सके। [उसका 2025 का विश्लेषण](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) वास्तुकला का तर्क देता है, यह प्रमाण नहीं कि हर बाज़ार पहले से इसी तरह काम करता है।
मनी-मार्केट फ़ंड का टोकन निवेश की श्रेणी में आता है। BlackRock के BUIDL फ़ंड को Tempo पर लाने के बारे में Securitize की 30 जुलाई की घोषणा साफ़ कहती है कि शेयर स्टेबलकॉइन नहीं हैं। वे निजी फ़ंड में हिस्सेदारी दिखाते हैं; धारक को फ़ंड के हर Treasury बिल पर सीधा दावा नहीं देते। [खुलासा](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) बताता है कि एजेंट अपने मालिक की ओर से क्या रखेगा।
## मौजूदा फ़ंड, अलग अनुमतियाँ
BlackRock के नए ICS शेयर वर्ग दिखाते हैं कि ब्लॉकचेन मौजूदा फ़ंड का दायरा कैसे बढ़ा सकता है। टोकन मंज़ूरशुदा निवेशक वॉलेट के बीच जाते हैं, जबकि आधिकारिक शेयरधारक रजिस्टर फ़ंड के ट्रांसफ़र एजेंट के ढाँचे में रहता है। Kinexys इन रिकॉर्ड को ऑन-चेन गतिविधि से जोड़ता है। BlackRock चौबीसों घंटे पीयर-टू-पीयर शेयर हस्तांतरण बताता है; इसका मतलब शेयर चलना है, तुरंत नक़दी भुनाने का बिना शर्त वादा नहीं। [उत्पाद की घोषणा](https://www.blackrock.com/cash/en-ie/press-release-t4) पात्र बाज़ारों और निवेशकों की पहचान भी करती है।
दूसरे मॉडल में पहुँच के नियम अलग हैं। Franklin Templeton का Franklin OnChain U.S. Government Money Fund 2021 में अमेरिकी-पंजीकृत फ़ंड के रूप में शुरू हुआ, जो आधिकारिक स्वामित्व रिकॉर्ड के लिए सार्वजनिक ब्लॉकचेन इस्तेमाल करता है। अप्रैल 2026 की वर्षगाँठ विज्ञप्ति में पीयर हस्तांतरण और सप्ताहांत समेत रोज़ लाभांश बाँटने का विवरण है; पहुँच उसके Benji चैनलों से मिलती है। यह नए ट्रेज़री प्रयोग का प्रस्ताव नहीं, इतिहास वाला चालू उत्पाद है। [Franklin का विवरण](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) चेतावनी भी देता है कि फ़ंड का एक डॉलर के लक्षित शेयर मूल्य की गारंटी नहीं।
J.P. Morgan Asset Management का MONY, जिसकी घोषणा दिसंबर 2025 में हुई, योग्य निवेशकों के लिए निजी प्लेसमेंट है और Morgan Money के ज़रिए उपलब्ध है। इसके लॉन्च में Treasury और Treasury-समर्थित रेपो निवेश तथा संभावित व्यापक गिरवी उपयोग बताए गए हैं। संभावित रूप से गिरवी स्वीकार होना हर ऋणदाता की स्वीकृति नहीं माना जाना चाहिए। [MONY की घोषणा](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) पात्र निवेशक वर्ग को स्पष्ट करती है।
ये अंतर इनके ऊपर बनने वाले हर एजेंट उत्पाद को आकार देते हैं। सॉफ़्टवेयर सीमित पेशकश को खुदरा उत्पाद नहीं बना सकता, अनधिकृत प्राप्तकर्ता को मंज़ूरी नहीं दे सकता और एक फ़ंड के हस्तांतरण नियम दूसरे पर लागू नहीं कर सकता।
## सौंपा गया ट्रेज़री एजेंट वास्तव में क्या कर सकता है
मान लें कि किसी काल्पनिक कारोबार ने अपने बैंक, मंज़ूर निवेश और अभिरक्षा की व्यवस्थाएँ पहले ही चुन ली हैं। वह आपूर्तिकर्ता को भुगतान की तैयारी के साथ नक़दी का बफ़र सँभालने में मदद के लिए सॉफ़्टवेयर चाहता है। यह डिज़ाइन का उदाहरण है, किसी देखी हुई ग्राहक तैनाती की रिपोर्ट नहीं।
एजेंट पहले कंपनी की देनदारियाँ पढ़ेगा: रक़म, मुद्राएँ, समय-सीमाएँ और वे खाते जिनसे भुगतान पहुँचना चाहिए। वह न्यूनतम नक़दी रिज़र्व के मुक़ाबले शेष देखेगा और पूर्वानुमान की अनिश्चितता बताएगा। मॉडल चालान की व्याख्या कर सकता है या अनुमानित कमी समझा सकता है। निष्पादन प्रणाली उस व्याख्या से स्वतंत्र रूप से कंपनी की सीमाएँ लागू करेगी।
अगर कंपनी अधिशेष निवेश की अनुमति देती है, तो एजेंट किसी मंज़ूर टोकनाइज़्ड फ़ंड में निवेश का प्रस्ताव दे सकता है। निष्पादन से पहले प्रणाली निवेशक की पात्रता, सही वॉलेट, एकाग्रता-सीमाएँ, अधिकृत हस्ताक्षरकर्ता और निकट भविष्य के ख़र्च के लिए उपलब्ध रहने वाली रक़म जाँचेगी। मॉडल का प्रभावशाली स्पष्टीकरण इन जाँचों की जगह नहीं लेगा।
आपूर्तिकर्ता के भुगतान का समय पास आने पर एजेंट को इस्तेमाल योग्य नक़दी से पीछे की ओर हिसाब लगाना होगा। क्या कंपनी को शेयर भुनाने होंगे? क्या मंज़ूर प्रतिपक्ष उन्हें ख़रीदेगा? रक़म उस खाते या भुगतान साधन तक कब पहुँचेगी जिसे आपूर्तिकर्ता स्वीकार करता है? केवल शेयर का हस्तांतरण पूरा होना इनमें से किसी सवाल का उत्तर नहीं।
एजेंट को अपवाद भी पहचानना चाहिए। रिडेम्प्शन में देरी, अस्वीकृत प्राप्तकर्ता या पुराना बैलेंस तय वैकल्पिक कदम और ज़िम्मेदार इंसानी निर्णय को सक्रिय करे। बार-बार वही लेन-देन आज़माने से स्थिति बिगड़ सकती है, ख़ासकर जब अलग प्रणालियों में दोहराए निर्देश बन जाएँ।
यहीं एआई मूल्य जोड़ सकता है: देनदारियाँ समझने और अनुमत क़दमों का क्रम मिलाने में। ज़्यादातर सुरक्षा स्पष्ट अधिकार, भरोसेमंद रिकॉर्ड और निष्पादन की सीमाओं से आती है। मॉडल कितना भी बेहतर हो, ये ज़िम्मेदारियाँ बनी रहती हैं।
## निपटान और गिरवी सिर्फ़ तेज़ हस्तांतरण नहीं
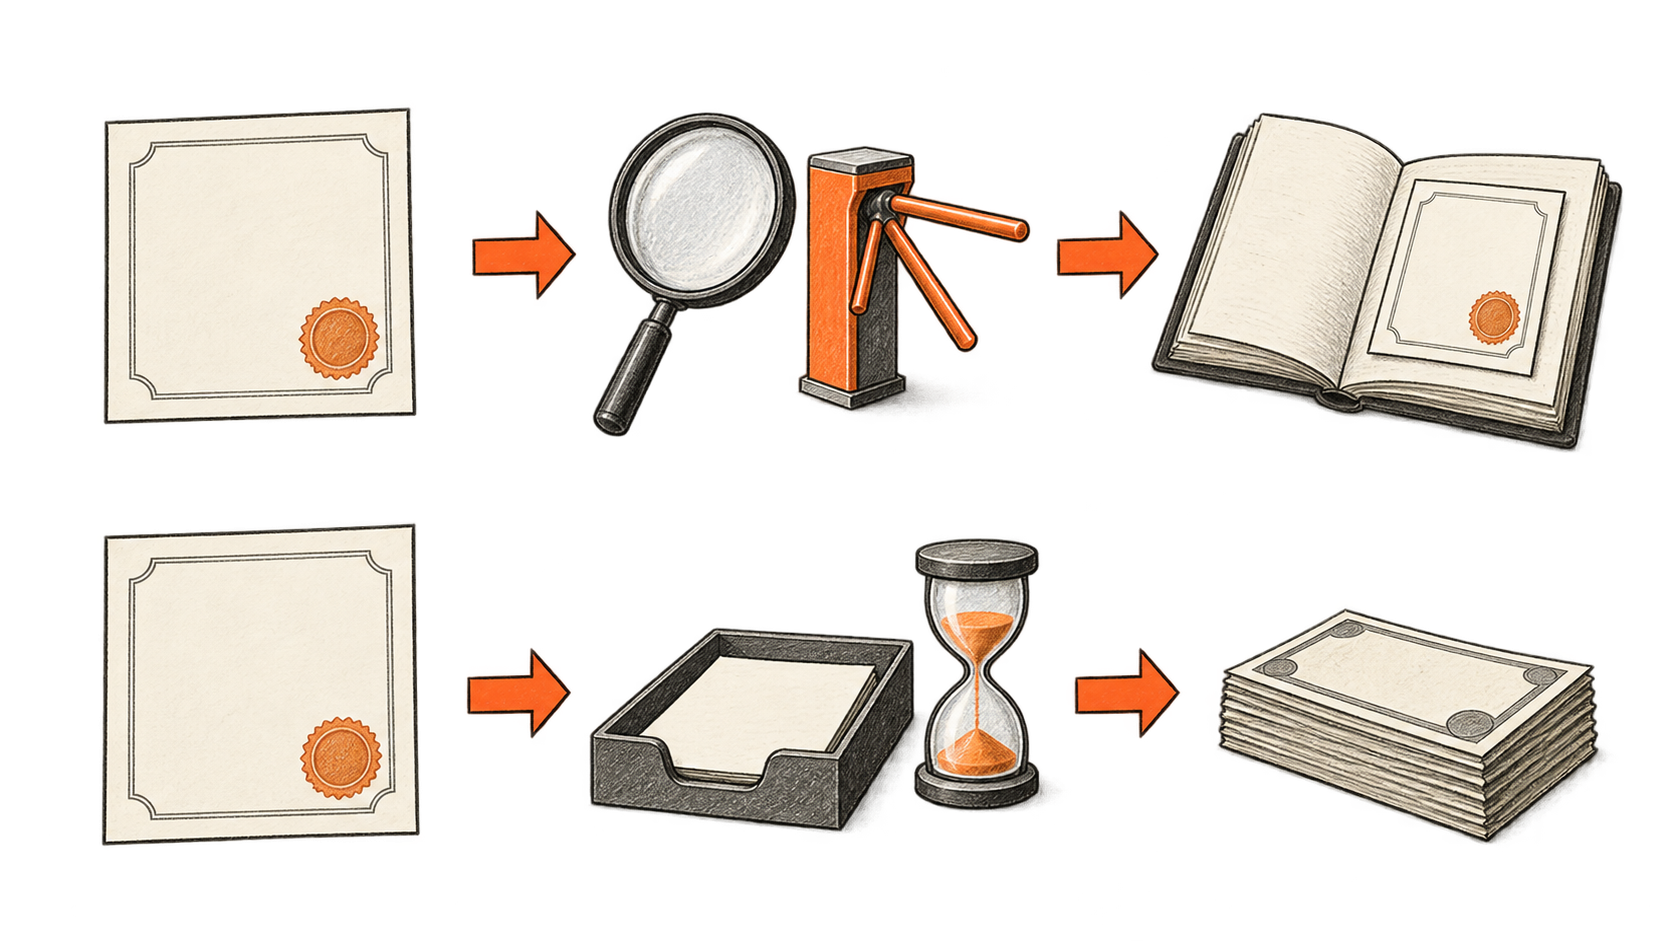
डिलीवरी-बदले-भुगतान में परिसंपत्ति की डिलीवरी उसके भुगतान से जुड़ी होती है। प्रोग्राम किए जा सकने वाले तंत्र इस तालमेल को सीधा बना सकते हैं और एक पक्ष के काम पूरा करने के बाद दूसरे के विफल होने की आशंका घटा सकते हैं। [BIS का वित्तीय-प्रणाली विश्लेषण](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) इसी तंत्र पर चर्चा करता है।
इस अंतर को समझने का उपयोगी तरीका तीन सवाल अलग रखना है। क्या प्रतिभूति हस्तांतरित हो सकती है? क्या प्रतिपक्ष इस देनदारी के लिए उसे स्वीकार करेगा? क्या तय शर्तों के तहत अदला-बदली पूरी हो सकती है? नेटवर्क पहले सवाल का जवाब दे सकता है, जबकि बाकी दोनों पर काम बाक़ी रहे।
DTCC के जुलाई के उत्पादन लेन-देन में प्रतिभूति उधार, गिरवी रखना, Treasury/रेपो निपटान और केंद्रीय प्रतिपक्ष के मार्जिन की प्रक्रियाएँ शामिल थीं। ये वास्तविक परिसंपत्तियों के साथ अहम प्रदर्शन हैं। फिर भी विज्ञप्ति व्यापक सेवा की शुरुआत अक्टूबर 2026 में रखती है—इस लेख की 22 सितंबर की शोध-तारीख़ के बाद। [पूरे लेन-देन और व्यापक उपलब्धता अलग दावे हैं](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality)।
एजेंट के लिए गिरवी अपने साथ निर्देशों का एक और समूह लाती है। वह पात्र परिसंपत्ति पहचानकर मौजूदा समझौते के तहत उसे गिरवी रखने का अनुरोध कर सकता है। फिर भी उसे प्रतिपक्ष के नियम, मूल्यांकन, लागू छूट और मुक्त करने की शर्तें चाहिए होंगी। गिरवी के रूप में उपयोगी शेयर गिरवी रहने तक दूसरे काम के लिए उपलब्ध नहीं हो सकता।
संभावित लाभ पहले से अपनी परिसंपत्तियों का तालमेल बिठाने में लगने वाला समय और मेहनत कम करना है। टोकनाइज़ेशन अपने-आप न इच्छुक ऋणदाता देता है, न परिसंपत्ति के दिखाए मूल्य पर उसे स्वीकार करने की बाध्यता।
## छूटे हुए कनेक्शन की जाँच चल रही है
वास्तविक कारोबार सँभालने वाला एजेंट यह नहीं मान सकता कि उसकी सभी संस्थाओं का एक ही लेज़र है। उसे फ़ंड प्रशासक, बैंक, अभिरक्षक और भुगतान नेटवर्क का तालमेल बैठाना पड़ सकता है; सबके काम के नियम अलग हैं।
जनवरी 2026 में Swift ने BNP Paribas Securities Services, Intesa Sanpaolo और Societe Generale-FORGE के साथ टोकनाइज़्ड बॉन्ड लेन-देन की जाँच की—जिसमें भुगतान, ब्याज और रिडेम्प्शन शामिल थे। परीक्षण में फ़िएट मुद्रा और EURCV स्टेबलकॉइन इस्तेमाल हुए। महत्व परिसंपत्ति के पूरे जीवन-चक्र को मौजूदा संस्थाओं से जोड़ने की कोशिश का है, यह प्रमाण नहीं कि सार्वभौमिक प्रतिभूति सेवा उपलब्ध है। [Swift परीक्षण और उसके भागीदारों का विवरण देता है](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale).
Project Agorá उस जुड़ाव का एक और हिस्सा देखता है: सीमापार निपटान के लिए टोकनाइज़्ड बैंक जमा और केंद्रीय बैंक की मुद्रा। BIS बताता है कि जुलाई 2026 में 28 संस्थानों और लगभग CHF800,000 की वास्तविक रक़म के साथ नियंत्रित परीक्षण हुआ। उसके प्रोटोटाइप में तय काम के समय और मानवीय मंज़ूरी के चरण थे। BIS साफ़ तौर पर इसे तैयार उत्पाद से अलग रखता है। [परियोजना की स्थिति](https://www.bis.org/project/agora) व्यवहार्यता के अच्छे प्रमाण देती है, ऐसी सेवा-स्तर प्रतिबद्धता नहीं जिसे कंपनी अपनी ट्रेज़री योजना में जोड़ सके।
एआई प्रणाली के लिए यह व्यावहारिक अंतर है। सफल परीक्षण कहता है कि रास्ता तकनीकी रूप से संभव हो सकता है। इस्तेमाल योग्य रास्ते में ज्ञात भागीदार, संचालन की व्यवस्था, अपवाद सँभालने का तरीका और निर्देश खो जाने पर जवाबदेह व्यक्ति चाहिए। एजेंट को समय-सीमा पूरी करने के लिए उस रास्ते पर निर्भर करने से पहले उत्पाद टीमों को ये ब्योरे चाहिए।
## स्वामित्व, अभिरक्षा और हस्तक्षेप का अधिकार
क़ानूनी दावा और उसका रिकॉर्ड लेन-देन की गति जितना ही ध्यान माँगते हैं। BUIDL के मामले में Securitize निवेशक का पंजीकरण, वॉलेट की मंज़ूरी और निवेश, हस्तांतरण तथा रिडेम्प्शन पर पाबंदियों का वर्णन करता है। फ़ंड बैंक जमा नहीं है; खुलासे में नुकसान, तरलता और तकनीक के जोखिम शामिल हैं। [ये शर्तें](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) उत्पाद का हिस्सा हैं, ऐसी बाधाएँ नहीं जिन्हें एजेंट को दरकिनार करना चाहिए।
DTCC की सेवा-रचना में भी संस्थागत नियंत्रण हैं। उसका उत्पाद पेज टोकन बनाना और मिटाना, गतिविधि रोकना और टोकन वापस लेने की क्षमता बताता है। [नियोजित नियंत्रण ढाँचा](https://www.dtcc.com/products-and-services/digital-assets/tokenization) साफ़ करता है कि यह प्रबंधित प्रतिभूति प्रणाली है।
ऐसी शक्तियाँ नुकसान की भरपाई और अनुपालन में मदद कर सकती हैं। वे निर्भरताएँ भी बनाती हैं: कौन हस्तक्षेप कर सकता है, किस अधिकार से और वैध धारक ग़लती कितनी जल्दी सुलझा सकता है? एजेंट के लेन-देन रिकॉर्ड को इच्छित कार्रवाई, भेजे गए निर्देश और उसके पूरा होने के आधिकारिक रिकॉर्ड में अंतर दिखाना चाहिए।
अभिरक्षा एक जुड़ा हुआ निर्णय लाती है। कंपनी को तय करना चाहिए कि एजेंट सिर्फ़ कार्रवाई सुझा सकता है, अभिरक्षक को सीमित निर्देश भेज सकता है या मंज़ूर निष्पादन प्रणाली के ज़रिए हस्ताक्षर करवा सकता है। पोर्टफ़ोलियो समझाने की अनुमति उसे स्थानांतरित करने की अनुमति से बहुत सीमित है। बकाया देनदारियों का मिलान करने के लिए रिकॉर्ड खोए बिना पहुँच रद्द की जा सकनी चाहिए।
BIS और CPMI की टोकनाइज़ेशन रिपोर्ट एक उपयोगी सामान्य चेतावनी देती है: स्थापित वित्तीय ढाँचे के जोखिम नए रूपों में बने रह सकते हैं, इसलिए शासन और जोखिम प्रबंधन ज़रूरी हैं। [उनका आकलन](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) संस्थागत ज़िम्मेदारियों के बिना नए लेज़र को पूरी तरह नई शुरुआत मानने का समर्थन नहीं करता।
## देनदारी पूरी करने की लागत मापना
ट्रेज़री टीम कम मिलान, समय पर गिरवी का हस्तांतरण और अपनी परिसंपत्तियों की साफ़ तस्वीर का स्वागत कर सकती है। ये संभावित परिचालन लाभ हैं। इन्हें साबित करने के लिए पूरे लेन-देन की माप चाहिए, जिसमें ब्लॉकचेन के बाहर के क़दम भी हों।
उपयोगी तुलना यह है कि मौजूदा व्यवस्थाओं के ज़रिए वही देनदारी पूरी करने में कितनी लागत और कितना भरोसा लगता है। अभिरक्षा, फ़ंड प्रशासन, निष्पादन, मुद्रा-परिवर्तन और इंटीग्रेशन की फ़ीस इसमें गिनी जाए। कर्मचारियों का समय, अपवादों की दर और तुरंत इस्तेमाल होने वाली पर्याप्त नक़दी बनाए रखने की लागत भी। केवल फ़ंड की दिखाई गई प्रतिफल दर सवाल का जवाब नहीं देती।
तरलता के लिए भी उतनी ही सावधानी चाहिए। हस्तांतरित किया जा सकने वाला टोकन तनाव के समय ख़रीदार पैदा नहीं करता और बार-बार अपडेट होता मूल्य लागू की जा सकने वाली क़ीमत की गारंटी नहीं है। अधिकतम प्रतिफल के लिए कहा गया एजेंट ऐसी योजना बना सकता है जो एक साथ कई भुगतान देय होने तक कुशल दिखे। बेहतर निर्देश बताता है कि किन देनदारियों को पूरा करना ज़रूरी है और किन हालात में उसे रुकना चाहिए।
अपनाने का रास्ता परिचित वितरण प्रणालियों से भी होकर जा सकता है। 16 सितंबर को DTCC ने घोषणा की कि Ondo की सहायक कंपनी Oasis Pro Markets Fund/SERV से जुड़ गई है। यह घोषणा स्थापित फ़ंड-प्रोसेसिंग और वितरण ढाँचे से जुड़ाव की है, जिसमें जानकारी और रिपोर्टिंग के प्रवाह शामिल हैं। [यह इंटीग्रेशन की एक उपलब्धि है](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member), यह प्रमाण नहीं कि टोकनाइज़्ड फ़ंड पहले ही आम बाज़ार में ट्रेज़री का डिफ़ॉल्ट बन गए हैं।
इस रास्ते से अपनाना कम विघटनकारी हो सकता है। इससे मंज़ूर परिसंपत्तियों, अभिरक्षा और वितरण पर नियंत्रण रखने वाली फ़र्मों का प्रभाव भी सिमटकर बढ़ सकता है। छोटे कारोबारों को लाभ होगा या नहीं, यह पहुँच और कुल लागत पर निर्भर करेगा, केवल इस पर नहीं कि मूल नेटवर्क सार्वजनिक है।
## आशावादी संभावना को विश्वसनीय क्या बनाएगा?
आशावादी संभावना विशिष्ट है: कारोबार सीमित ट्रेज़री अधिकार देता है और सॉफ़्टवेयर कम मानवीय तालमेल, बेहतर जानकारी तथा टाली जा सकने वाली कम विफलताओं के साथ काम पूरा करता है। टोकनाइज़्ड परिसंपत्तियाँ मूल परिचालनों के अधिक हिस्से को प्रोग्राम करने योग्य बना सकती हैं। एआई उनके आसपास के उलझे व्यावसायिक संदर्भ समझने में मदद कर सकता है।
निराशावादी संभावना भी उतनी ही ठोस है। संस्थाएँ एक और तकनीकी परत जोड़ती हैं, जबकि ग्राहक को वही देरी रहती है, अतिरिक्त फ़ीस लगती है और विफल निर्देश का ज़िम्मेदार पहचानना कठिन होता है। सॉफ़्टवेयर का काम उसके अधिकार या परिसंपत्ति की शर्तों की समझ से तेज़ चलता है।
इन दोनों भविष्यों में फ़र्क दिखाने वाले प्रमाणों में रिडेम्प्शन के पूरे रास्ते का समय, लक्षित खाते में नक़दी की उपलब्धता, मिलान में लगा काम, अपवादों की दर और ग़लतियों से उबरना शामिल होगा। सामान्य लेन-देन के सार्वजनिक प्रदर्शन उपयोगी हैं। कठिन लेन-देन सँभालने की माप और अधिक खुलासा करेगी।
हमारा [पहला लेख एआई एजेंट और कार्ड भुगतान देखता है](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card); [दूसरा लेख एजेंटों के लिए अलग-अलग मुद्राओं में से चुनाव पर है](https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits)। टोकनाइज़्ड परिसंपत्तियाँ इस चर्चा को उस चीज़ तक ले जाती हैं जो कारोबार भुगतानों के बीच रखता है। ट्रेज़री एजेंट को ऐसी परिसंपत्ति में अंतर करना होगा जिसे वह हिला सकता है और उस पैसे में जिसे वह सचमुच इस्तेमाल कर सकता है—और अपनी कार्रवाई मालिक द्वारा दिए अधिकार के भीतर रखनी होगी।
## Sources
- [BlackRock ने यूरोपीय ICS फ़ंड तक टोकनाइज़्ड पहुँच शुरू की](https://www.blackrock.com/cash/en-ie/press-release-t4) — 4 अगस्त 2026। Kinexys के ज़रिए ऑन-चेन शेयर वर्ग शुरू किए गए। मंज़ूर वॉलेटों के बीच हस्तांतरण और ट्रांसफ़र एजेंट के आधिकारिक रजिस्टर के जारी रहने की पुष्टि करता है। चौबीसों घंटे शेयर हस्तांतरण से चौबीसों घंटे नक़दी भुनाने की सुविधा साबित नहीं होती। प्लेटफ़ॉर्म की कुल परिसंपत्तियाँ टोकनाइज़्ड परिसंपत्ति प्रबंधन के बराबर नहीं हैं।
- [DTCC ने DTC-टोकनाइज़्ड परिसंपत्तियों के साथ उत्पादन लेन-देन की जानकारी दी](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) — 15 जुलाई 2026। गिरवी, उधार और प्रतिभूति निपटान में पूरे हुए उत्पादन लेन-देन बताए गए। विज्ञप्ति में व्यापक सेवा की शुरुआत अक्टूबर 2026 रखी गई है। यह घटना के बारे में DTCC की रिपोर्ट है, स्वतंत्र ऑडिट या सार्वभौमिक उपलब्धता का प्रमाण नहीं।
- [EMVCo भुगतान टोकनाइज़ेशन समझाता है](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/) — 31 मार्च 2022। कार्ड खाते के नंबर की जगह सीमित विकल्प वाले भुगतान विवरण रखने की व्याख्या। सुरक्षा का यह तरीका प्रोग्राम किए जा सकने वाले लेज़र पर मुद्रा या निवेश स्वामित्व दिखाने से अलग है।
- [BIS: अगली पीढ़ी की मौद्रिक और वित्तीय प्रणाली](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) — 2025 की वार्षिक आर्थिक रिपोर्ट। प्रोग्राम करने योग्य मुद्रा और परिसंपत्ति रिकॉर्ड का वर्णन, जिसमें शर्त-आधारित निपटान शामिल है। यह वास्तुकला और नीति का विश्लेषण है; बताए संभावित लाभ इस बात का प्रमाण नहीं कि सभी संस्थाएँ पहले से साझा कार्यशील ढाँचा इस्तेमाल करती हैं।
- [Securitize: BUIDL अब Tempo पर उपलब्ध](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) — 30 जुलाई 2026। घोषणा और खुलासे निजी फ़ंड के शेयरों को स्टेबलकॉइन तथा मूल प्रतिभूतियों के सीधे स्वामित्व से अलग करते हैं। निवेशक और वॉलेट की पाबंदियाँ तथा निवेश, तरलता और तकनीक के जोखिम स्थापित करते हैं। पात्रता और रिडेम्प्शन की शर्तें उत्पाद-विशिष्ट हैं।
- [Franklin Templeton और Stellar ने Benji के पाँच साल पूरे किए](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) — 30 अप्रैल 2026। पंजीकृत फ़ंड का परिचालन इतिहास, ब्लॉकचेन स्वामित्व रिकॉर्ड, पीयर हस्तांतरण और रोज़ लाभांश बाँटने का विवरण। एक डॉलर के लक्षित मूल्य की गारंटी नहीं। लाभांश बाँटना और शेयर हस्तांतरण नक़दी भुनाने से अलग हैं।
- [J.P. Morgan Asset Management ने MONY शुरू किया](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) — 15 दिसंबर 2025। Morgan Money के ज़रिए योग्य निवेशकों को पेश किए गए निजी टोकनाइज़्ड मनी-मार्केट फ़ंड की शुरुआत। व्यापक गिरवी इस्तेमाल संभावित उपयोग के रूप में बताए गए हैं; घोषणा हर प्रतिपक्ष द्वारा स्वीकृति स्थापित नहीं करती।
- [Swift का टोकनाइज़्ड बॉन्ड परस्पर-संगतता परीक्षण](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale) — 15 जनवरी 2026। नामित संस्थाओं और फ़िएट/स्टेबलकॉइन भुगतान के साथ टोकनाइज़्ड बॉन्ड निपटान, ब्याज और रिडेम्प्शन का परीक्षण रिपोर्ट करता है। पूरा हुआ परस्पर-संगतता परीक्षण व्यापक रूप से उपलब्ध उत्पादन सेवा से अलग है। तारीख़ Swift की समाचार सूची से भी जाँची गई।
- [BIS: Project Agorá और नियंत्रित वास्तविक-मूल्य परीक्षण](https://www.bis.org/project/agora) — मौजूदा परियोजना पेज 22 सितंबर 2026 को देखा गया। जुलाई 2026 में 28 संस्थानों और लगभग CHF800,000 के साथ नियंत्रित परीक्षण बताता है। तय संचालन अवधि और मानवीय मंज़ूरी वाले प्रोटोटाइप का वर्णन करता है और उसे तैयार उत्पाद से स्पष्ट रूप से अलग रखता है।
- [DTCC Tokenization Service का डिज़ाइन](https://www.dtcc.com/products-and-services/digital-assets/tokenization) — मौजूदा उत्पाद पेज 22 सितंबर 2026 को देखा गया। नियोजित सेवा और टोकन बनाना, मिटाना, रोकना तथा वापस लेना जैसे नियंत्रण बताता है। ब्लॉकचेन पर प्रतिभूतियाँ होने पर भी संस्थागत सुधार और हस्तक्षेप के अधिकार मायने रखते हैं।
- [BIS और CPMI: टोकनाइज़ेशन की अवधारणाएँ और केंद्रीय बैंक पर प्रभाव](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) — 21 अक्टूबर 2024। रिपोर्ट का सार बताता है कि परिचित वित्तीय ढाँचे के जोखिम नए रूपों में बने रह सकते हैं और शासन व जोखिम प्रबंधन चाहिए। इसे उस सामान्य बात के लिए लिया गया है, किसी ख़ास फ़ंड का क़ानूनी मूल्यांकन नहीं।
- [DTCC Fund/SERV में Ondo की सहायक Oasis Pro Markets शामिल](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member) — 16 सितंबर 2026। Oasis Pro Markets की Fund/SERV सदस्यता और मौजूदा फ़ंड-प्रोसेसिंग व वितरण के काम से नियोजित जुड़ाव स्थापित करता है। सदस्यता व्यापक ग्राहक अपनाव नहीं दिखाती और न हर टोकनाइज़्ड फ़ंड तक बिना पाबंदी पहुँच का संकेत है।
BIG CHANGE न्यूज़लेटर
बड़ी तस्वीर। आपकी गति से।
AI और रोबोटिक्स पर ताज़ा लेख, ध्यान देने योग्य बदलाव और उपयोगी विचार। दैनिक ब्रीफ़िंग, साप्ताहिक सारांश या मासिक परिप्रेक्ष्य चुनें।
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
आपकी गोपनीयता, आपकी पसंद।
ज़रूरी स्टोरेज साइट की सुरक्षा में मदद करता है और आपकी पसंद याद रखता है। आपकी अनुमति मिलने तक वैकल्पिक Google Analytics बंद रहता है। आप हर लेख केवल आवश्यक स्टोरेज के साथ पढ़ सकते हैं। गोपनीयता का विवरण