AI-translated from English; not yet reviewed by a fluent editor.
# Pembayaran agen AI memerlukan aturan untuk memilih uang yang digunakan
> Agen AI dapat membelanjakan uang bank, stablecoin, dan token lainnya. Perbandingan yang berguna mencakup izin, konversi, pengembalian dana, dan bentuk uang yang dapat digunakan penerima.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
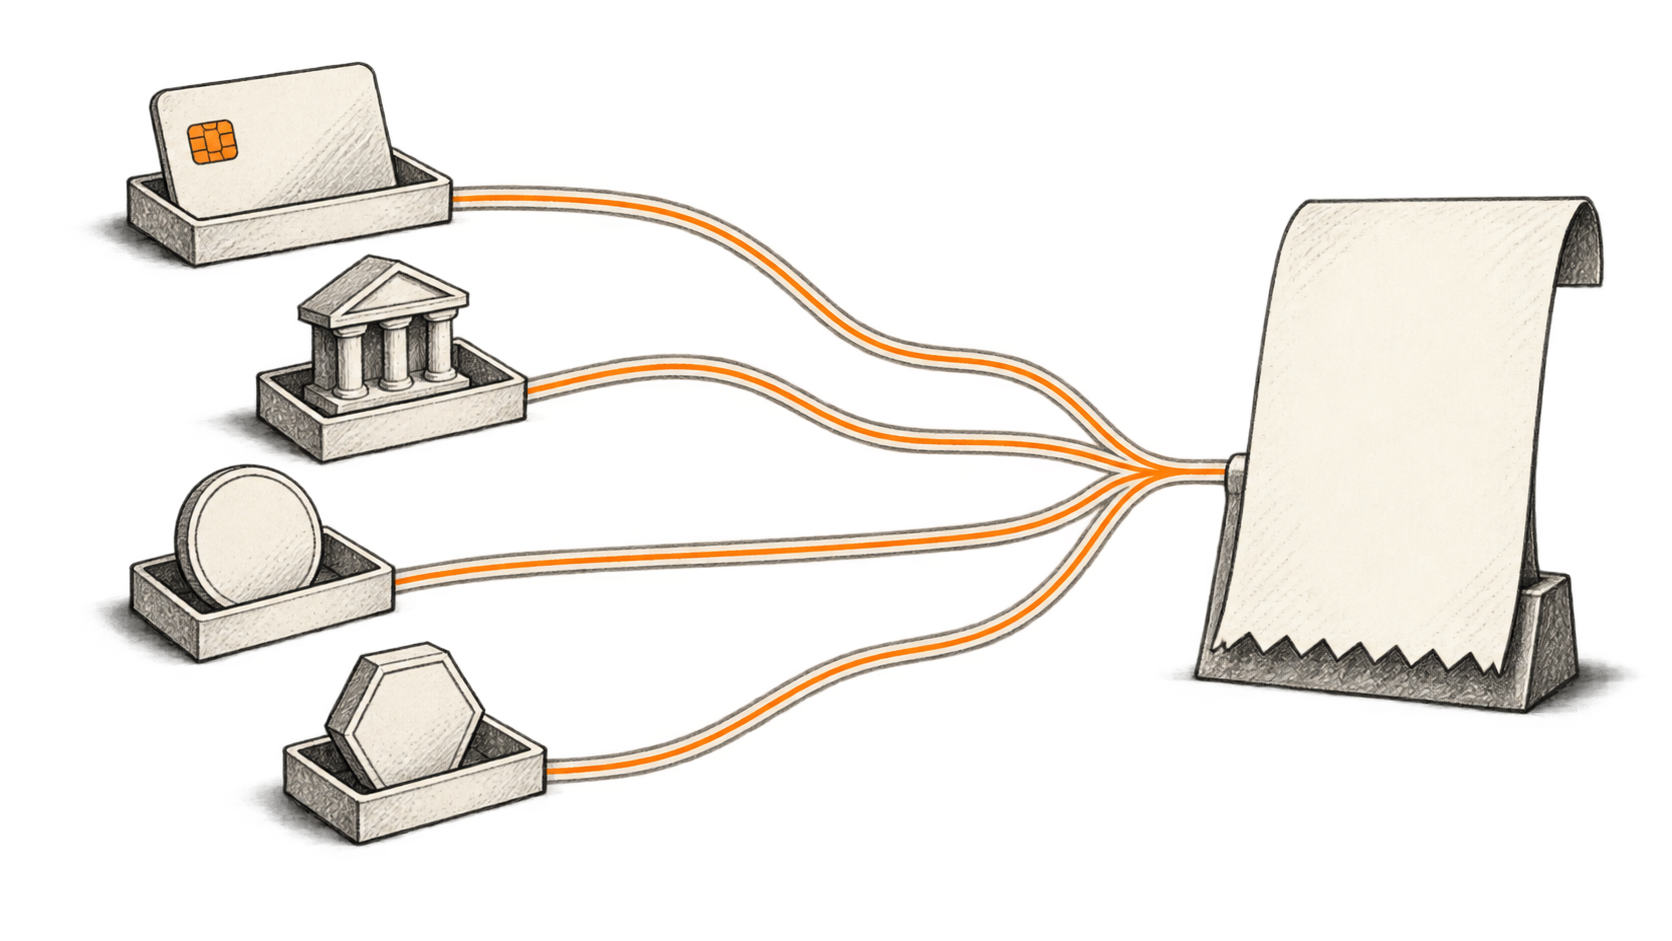
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
Agen AI yang membeli prakiraan cuaca dapat membayar dengan stablecoin berdenominasi dolar, sementara penjual menerima pembayaran biasa ke rekening bank. Agen lain dapat membeli layanan yang sama melalui rekening kartu. Nasabah institusional bank mungkin memindahkan simpanan yang ditokenisasi. Kemampuan perangkat lunak mengirim uang ternyata hanya sedikit menjelaskan klaim apa yang akhirnya dipegang penerima.
Pembedaan ini mulai terasa secara praktis. Pada Maret 2026, Stripe dan Tempo memperkenalkan Machine Payments Protocol, yang mendukung pembayaran terprogram menggunakan stablecoin dan metode pembayaran konvensional. Pada Juni, Mastercard mengumumkan Agent Pay for Machines, dengan penjelasan bahwa penyelesaian transaksi dapat menggunakan kartu, rekening, dan stablecoin. Pembayaran agen AI berkembang melalui beberapa bentuk uang sekaligus. [Pengumuman MPP oleh Stripe](https://stripe.com/blog/machine-payments-protocol), [Peluncuran Mastercard](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Perubahan ini membuka peluang bagi bisnis yang menjual satuan pekerjaan berguna yang kecil: satu pencarian data, komputasi singkat, atau akses selama beberapa menit. Namun, keputusan tentang biaya pembayaran, paparan mata uang, dan pemulihan juga berpindah ke perangkat lunak yang mungkin melakukan ribuan pembelian saat pemiliknya mengerjakan hal lain.
Menurut kami, persaingan yang paling penting akan menyangkut siapa yang menetapkan keputusan tersebut. Sistem dapat dioptimalkan untuk menuntaskan tugas pemiliknya atau untuk mengikuti mata uang dan jaringan pilihan penyedia pembayaran. Bagi pengguna, keduanya mungkin tampak sebagai instruksi sederhana: “Bayar saja.”
Ini adalah artikel kedua dalam seri kami tentang uang dan agen AI. [Bagian pertama membahas pembelian oleh agen dan jaringan kartu](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card). Di sini kami menelusuri aliran uang itu sendiri, termasuk apa yang terjadi ketika seseorang perlu mendapatkannya kembali.
## Klaim berbeda dapat sama-sama berlabel dolar
Saldo bank konvensional sudah berbentuk digital. Kartu adalah sarana mengakses suatu pengaturan pembayaran, yang mungkin mencakup kredit; kartu bukan mata uang terpisah. Mengubah antarmuka dari halaman pembayaran menjadi agen tidak dengan sendirinya mengubah kewajiban dasar dalam dolar atau euro.
Stablecoin yang didukung mata uang fiat menambahkan penerbit dan ketentuan penebusannya. Circle menyebut USDC dan EURC didukung cadangan likuid yang disimpan terpisah dari dana operasionalnya, dengan pengungkapan cadangan mingguan dan assurance eksternal bulanan untuk USDC. Pengaturan ini mendukung keyakinan bahwa token dapat ditebus. Namun, pengaturan tersebut tidak membuat setiap saldo dompet setara dengan simpanan bank yang bisa langsung dibelanjakan di semua negara. [Pengungkapan cadangan Circle](https://www.circle.com/transparency)
Simpanan bank yang ditokenisasi tetap merupakan klaim terhadap bank, tetapi direpresentasikan pada infrastruktur terprogram. J.P. Morgan menjelaskan produk USD JPM Coin di Base sebagai uang bank komersial bagi pihak lawan yang telah diperiksa, yang dapat dikonversi melalui kerangka Blockchain Deposit Account. Akses ke blockchain publik bukan berarti konsumen mana pun dapat membuka hubungan perbankan yang diperlukan. [Deskripsi produk JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
Aset kripto yang volatil menimbulkan masalah penganggaran berbeda: nilai pasarnya dapat berubah terhadap mata uang yang digunakan bisnis untuk memperoleh pendapatan atau membayar pengeluaran. Unit dana yang ditokenisasi menghadirkan kepemilikan investasi dan ketentuan penebusan. Keduanya tidak menjadi uang tunai hanya karena antarmuka dompet yang sama menampilkannya berdampingan dengan stablecoin.
Karena itu, pertanyaan praktis bagi agen lebih spesifik daripada “Apakah Anda mendukung kripto?” Agen perlu mengenali aset, penerbit, jaringan, dan penerima yang dapat diterima, lalu memastikan bagaimana saldo yang dihasilkan bisa memenuhi kewajiban berikutnya. Perusahaan yang harus membayar upah dalam euro belum menuntaskan tugasnya hanya dengan menerima token berdenominasi dolar.
## Mengapa pilihan pembayaran bertambah sekarang
Pembayaran mesin mengurangi kebutuhan untuk menghentikan tugas demi meminta seseorang mendaftar, memilih langganan, dan mengisi detail penagihan. Dengan MPP, layanan dapat meminta pembayaran sebagai bagian dari interaksi perangkat lunak. Stripe menyatakan bahwa tanda terima diproses melalui infrastruktur pembayarannya yang sudah ada, dan dana masuk ke saldo pedagang sebelum mengikuti jadwal pencairan standar. Pembelian cepat oleh agen dan pembayaran ke rekening bank pedagang tetap merupakan dua peristiwa berbeda. [Cara kerja MPP](https://stripe.com/blog/machine-payments-protocol)
Pada 18 Maret, Coinbase memperluas dukungan x402 ke token ERC-20 dan memperkenalkan mekanisme sponsor biaya gas. Ini memungkinkan perantara menangani biaya transaksi blockchain yang biasanya harus didanai sendiri oleh pengguna. Dukungan aset bagi pengembang menjadi lebih luas; pedagang tetap harus memilih aset dan jaringan mana yang benar-benar diterimanya. “Tanpa gas” menggambarkan pengalaman pembayar, sementara pihak lain menanggung biayanya. [Pembaruan x402 Coinbase](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
Pengumuman Mastercard pada Juni juga menjelaskan aturan otorisasi terprogram dan batas pengeluaran. Daftar perusahaan peserta mencakup perusahaan pembayaran konvensional maupun bisnis kripto. Pengumuman tersebut menetapkan keberadaan layanan dan upaya pengembangan aturan bersama; pengumuman itu tidak menetapkan ketersediaan universal di setiap pedagang atau membuktikan keekonomian perdagangan mesin bervolume tinggi. [Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Perkembangan ini mendukung sebuah kemungkinan yang berguna: bisnis dapat berjualan melalui antarmuka yang ramah bagi agen tanpa mewajibkan setiap pembeli dan pemasok menggunakan pengaturan keuangan yang sama. Pekerjaan sulitnya berpindah ke koneksi di antara pengaturan-pengaturan tersebut.
## Telusuri satu pembelian sampai tuntas
Bayangkan perusahaan logistik Eropa hipotetis yang agennya memerlukan data cuaca terbaru dari pemasok AS. Ini alur kerja ilustratif, bukan penerapan yang kami uji. Perusahaan memberi agen anggaran harian dalam euro dan mengizinkannya membeli dari penyedia data yang disetujui.
Agen menemukan harga dalam dolar. Sebelum membayar, bisnis itu perlu menjawab beberapa pertanyaan pembelian biasa: Apakah ini prakiraan yang tepat? Apakah harga yang dikutip mencakup penggunaan yang dimaksud? Bisakah pemasok mengirimkannya sebelum tenggat? Kredensial pembayaran yang sah tidak menjawab satu pun pertanyaan itu.
Anggaplah pemasok menerima pembayaran kartu maupun USDC. Perusahaan sudah memiliki pengaturan kartu, sedangkan penggunaan USDC mengharuskan pengisian dana ke dompet. Perbandingan harus mencakup langkah pendanaan itu, konversi ke dolar, biaya penyedia layanan, dan penanganan saldo yang tak terpakai. Biaya transfer blockchain yang rendah mungkin hanya merupakan bagian kecil dari keseluruhan biaya pembelian.
Sekarang ubah kondisinya. Perusahaan sudah memiliki saldo stablecoin yang disetujui dan rutin membeli dari pemasok tersebut. Biaya pendanaan dapat tersebar ke banyak pembelian, sementara transfer langsung dapat membantu pemasok segera melepas data tanpa memberikan kredit. Jalur yang sama bisa menjadi lebih menarik tanpa perubahan apa pun pada teknologi tokennya.
Atau pemasok mungkin lebih suka menerima mata uang lokal melalui pemroses pembayaran. Dokumentasi pembayaran stablecoin Stripe menjelaskan pengaturan itu: pembayaran yang selesai masuk ke saldo pedagang dalam mata uang lokal. Cakupan penerimaan lebih terbatas daripada jangkauan pelanggannya di seluruh dunia: dokumentasi tersebut mencantumkan ketersediaan di AS dan pratinjau privat di wilayah lain. Kelayakan penjual perlu diperiksa sebelum merancang alur kerja. [Dokumentasi pembayaran stablecoin Stripe](https://docs.stripe.com/payments/stablecoin-payments)
Satuan ekonomi yang layak dibandingkan adalah prakiraan yang berhasil dikirim, dicatat, dan dibayar dalam bentuk yang dapat digunakan kedua pihak. Untuk menilainya, seluruh jalur ini perlu dibandingkan dengan pengaturan penagihan atau perbankan perusahaan saat ini, termasuk waktu yang dihabiskan karyawan untuk menyelesaikan pengecualian.
## Cara keluar bisa lebih penting daripada transfernya
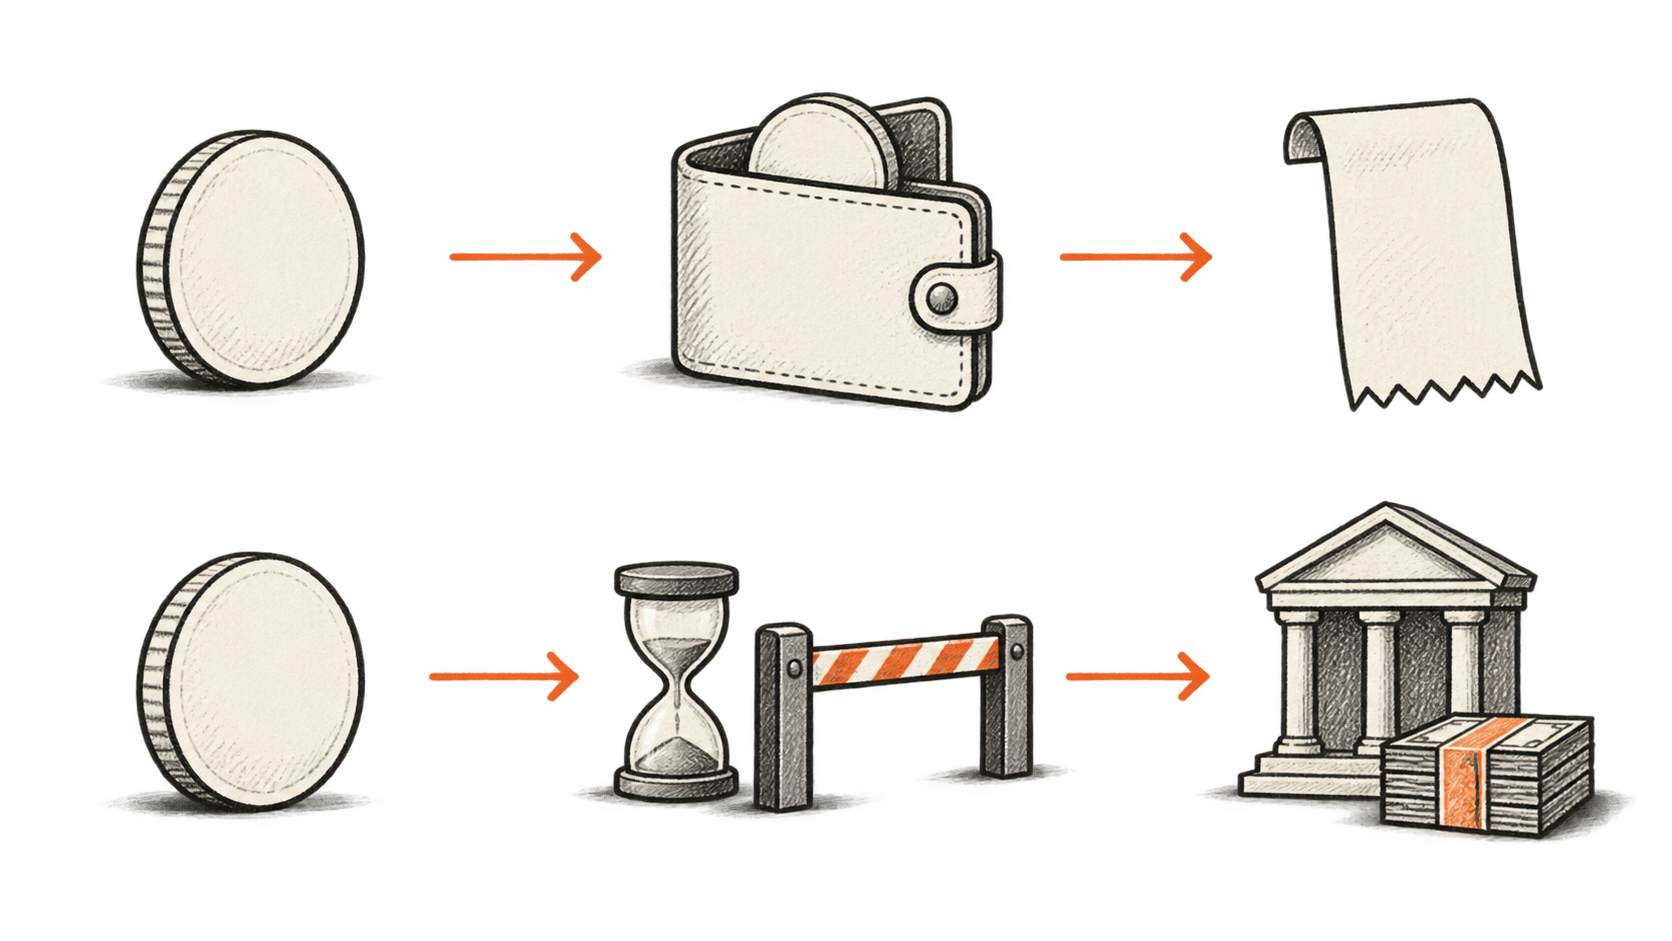
Pembayaran stablecoin sangat menjanjikan ketika penerima ingin menyimpan atau menggunakan kembali token tersebut. Pihak yang memerlukan saldo bank bergantung pada penebusan, likuiditas penukaran, atau layanan konversi penyedia pembayaran.
Kebijakan penebusan Circle di Wilayah Ekonomi Eropa (EEA), diperbarui 15 September, memperjelas pembedaan ini. Kebijakan tersebut mengakui penebusan pada nilai nominal, dengan tunduk pada persyaratannya. Pemegang ritel yang menggunakan proses langsungnya harus lolos pemeriksaan identitas dan transaksi serta memberikan detail rekening bank yang sesuai. Proses yang dinyatakan itu seharusnya memakan waktu tidak lebih dari lima hari kerja kecuali timbul ketidaksesuaian; kebijakan tersebut secara terpisah mengatur penundaan selama peristiwa tekanan tertentu. Ini adalah jalur penebusan khusus, bukan klaim bahwa setiap penjualan USDC memerlukan lima hari. [Kebijakan penebusan EEA Circle](https://www.circle.com/legal/mica-redemption-policy)
Ketentuan komersial juga berbeda. Jadwal biaya Circle Mint yang berlaku mulai 15 Maret membedakan tingkatan pemrosesan dan mencantumkan biaya yang terkait dengan alur penebusan. Pemrosesan hampir seketika dan tingkat dasar yang lebih lambat memiliki keekonomian berbeda. “Satu dolar mendukung satu token” tidak menjelaskan keseluruhan biaya dan waktu yang diperlukan untuk memindahkannya ke rekening bank. [Struktur penebusan Circle Mint](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
Pada Maret, PayPal mengumumkan perluasan PYUSD ke 70 pasar, termasuk konversi ke mata uang lokal saat penarikan. Pengumuman itu juga merinci variasi lokal dan ketersediaan khusus untuk bisnis di Singapura. Distribusi ini penting karena antarmuka keuangan yang sudah ada dapat membuat token berguna bagi orang yang tidak akan pernah mengelola dompet kripto tersendiri. Biaya aktual dan kelayakan tetap perlu dimasukkan ke dalam perbandingan jalur pembayaran. [Pengumuman perluasan PayPal](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Perluasan pembayaran Ripple pada Maret juga menggabungkan penerimaan dana, kustodi, dan konversi uang konvensional serta stablecoin. Ini adalah uraian penyedia tentang layanannya, bukan bukti independen bahwa setiap jalur pembayaran lebih murah. Contoh ini menunjukkan mengapa bisnis mungkin membeli layanan yang menyembunyikan aset penyelesaian, tetapi tetap bergantung pada likuiditas dan operasi kepatuhan penyedia. [Perluasan Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
Bagi perusahaan logistik hipotetis kita, patokan dolar tetap menyisakan paparan terhadap nilai tukar euro-dolar. Token dapat mempertahankan nilai dolarnya dengan sempurna sementara biaya pengisian ulang dompet dalam euro berubah. Pengembalian dana yang diterima kemudian juga bisa memiliki nilai euro berbeda. Kebijakan perbendaharaan perlu menentukan siapa yang menerima paparan ini dan kapan konversi dilakukan.
## Transfer yang selesai bisa menyisakan sengketa yang belum tuntas
Kembali ke prakiraan cuaca tadi. Agen berhasil membayar, tetapi menerima data yang sudah usang. Buku besar dapat membuktikan bahwa nilai telah berpindah; untuk menentukan apakah pemasok memberikan layanan sesuai janji diperlukan proses komersial tersendiri.
Dokumentasi pembayaran stablecoin Stripe memberi contoh yang berguna: dukungannya mencakup pengembalian dana penuh dan sebagian ke dompet asal, tetapi tidak mencantumkan dukungan penyelesaian sengketa. Kemampuan pedagang mengirim kembali uang berbeda dari kemampuan pembeli menggugat transaksi melalui skema pembayaran. Jangan menyimpulkan tersedianya penanganan pengembalian dana atau upaya hukum kontraktual hanya dari kata “stablecoin”. [Ketentuan pengembalian dana dan sengketa Stripe](https://docs.stripe.com/payments/stablecoin-payments)
Karena itu, pemilik agen memerlukan aturan pemulihan sebelum mengizinkan jalur pembayaran baru. Siapa yang menerima keluhan? Bukti apa yang mengidentifikasi layanan yang dibeli? Apakah dompet asal masih tersedia? Berapa lama pembeli dapat menunggu tanggapan? Untuk pembelian kecil, mengejar pengembalian dana mungkin lebih mahal daripada nilai pembayarannya. Namun, kegagalan berulang di banyak agen dapat menjadi pengeluaran material.
Penerapan teknis juga penting. Sebuah prapublikasi riset pada Juli yang menelaah perantara x402 menemukan kelemahan otorisasi dan eksekusi dalam sistem yang diuji serta melaporkan bahwa pihak terdampak menerapkan langkah mitigasi. Ini adalah bukti mengenai penerapan tertentu yang diteliti, bukan bukti bahwa seluruh transaksi x402 saat ini tidak aman. Temuan itu menunjukkan mengapa perantara yang menerjemahkan permintaan pembayaran menjadi penyelesaian patut ditelaah. [Studi keamanan x402 yang asli](https://arxiv.org/html/2607.19545v1)
Pembeli hipotetis kita juga sebaiknya menangani percobaan ulang dengan sengaja. Jika respons prakiraan kehabisan waktu, membayar lagi sebelum memeriksa pembelian pertama dapat menimbulkan tagihan ganda. Aplikasi perlu menyimpan catatan pembelian secara persisten, menyediakan cara memverifikasi pengiriman, dan memiliki jalur penanganan pengecualian. Penyelesaian transaksi yang lebih cepat membuat pencatatan ini semakin mendesak.
## Memilih uang adalah keputusan keuangan yang didelegasikan
Agen yang diizinkan memilih pemasok belum tentu boleh mengganti mata uang, membuka dompet baru, atau memindahkan saldo antar penerbit. Tindakan tersebut menimbulkan paparan di luar pembelian awal.
Dalam contoh logistik itu, rancangan yang bijaksana akan memisahkan pengusulan pembayaran dari pencairan dana. Perusahaan dapat mengizinkan pembelian kecil dari penyedia yang dikenal, menetapkan batas harian gabungan, dan mewajibkan persetujuan untuk aset baru atau penerima yang tidak dikenal. Ini pilihan desain, bukan uraian standar universal yang sudah berlaku. Sistem pembayaran harus menegakkan batas tersebut sekalipun agen melupakan instruksi.
Pengumuman produk terbaru menunjukkan seperti apa pendelegasian yang terkendali. Pada 10 September, Ripple mengatakan bahwa agen perbendaharaan GSmart yang diperluas mengusulkan tindakan, merujuk kebijakan yang relevan, lalu menunggu persetujuan. Sistem itu memisahkan perhitungan keuangan dari interpretasi AI, sementara tim perbendaharaan tetap berwenang atas tindakan finansial. Ini menjelaskan rancangan produk dari vendor; efektivitasnya tetap perlu dinilai pelanggan. [Pengumuman GSmart oleh Ripple](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
Kemungkinan yang optimistis bersifat praktis. Perangkat lunak dapat mempermudah perbandingan opsi pembayaran yang disetujui, mengurangi dana prabayar yang menganggur, dan membantu pemasok kecil menjual layanan satuan tanpa menegosiasikan kontrak perusahaan penuh. Manfaat tersebut bergantung pada keekonomian yang berulang dan pengecualian yang mudah ditangani. Manfaat itu seharusnya tampak pada biaya per pembelian selesai, dana yang diterima dalam bentuk siap pakai, dan waktu yang dihabiskan untuk pemulihan.
Kemungkinan yang pesimistis sama konkretnya. Platform agen dapat mengarahkan pelanggan ke saldonya sendiri atau penerbit pilihannya, menampilkan biaya transfer rendah sementara biaya konversi dan penarikan muncul di tempat lain. Saldo yang terpecah dapat berlipat di berbagai jaringan. Pemilik mungkin baru menyadari bahwa jalur yang praktis memiliki opsi pemulihan yang lemah setelah pemasok gagal.
Penilaian BIS pada Agustus menegaskan kembali kekhawatiran soal interoperabilitas. BIS berpendapat bahwa stablecoin di jaringan yang berbeda mungkin sulit dipertukarkan, seraya mengakui bahwa simpanan bank yang ditokenisasi juga belum memiliki ekosistem interoperabel yang matang. Preferensinya terhadap sistem yang berlandaskan uang bank sentral adalah posisi kebijakan, bukan pernyataan bahwa tokenisasi bank telah menyelesaikan masalah tersebut. [Penilaian BIS](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
Bagi pengembang fintech, kontribusi yang berguna adalah bukti mengenai seluruh kewajiban: pelanggan mana yang dapat menggunakan jalur tersebut, berapa yang mereka bayarkan, bentuk dana apa yang dapat dibelanjakan penerima, dan bagaimana pembelian gagal diselesaikan. Demonstrasi yang berakhir pada transfer berhasil tidak memberi pembaca informasi yang diperlukan untuk menilai bisnisnya.
[Bagian ketiga akan menelusuri pertanyaan ini ke aset yang ditokenisasi](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral): apa yang berubah ketika perangkat lunak dapat memindahkan investasi atau posisi agunan semudah meminta pembayaran, dan hak kepemilikan mana yang masih bergantung pada lembaga di luar buku besar.
## Sources
- [Stripe dan Tempo: Memperkenalkan Machine Payments Protocol](https://stripe.com/blog/machine-payments-protocol) — 18 Maret 2026. Menjelaskan permintaan pembayaran terprogram, metode pembayaran campuran, dan penyelesaian ke saldo Stripe pedagang yang sudah ada. Jadwal pencairan standar tetap berlaku. Contoh dalam pengumuman adalah klaim penyedia, bukan hasil pengujian kami.
- [Mastercard: Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 10 Juni 2026. Menjelaskan kontrol dan penyelesaian melalui kartu, rekening, dan stablecoin. Daftar mitra dan pengumuman layanan ini tidak membuktikan ketersediaan universal bagi pedagang, adopsi terukur, atau jaminan pemulihan atas pembelian yang gagal.
- [Circle: Transparansi dan stabilitas](https://www.circle.com/transparency) — Halaman cadangan tertanggal 17 September 2026. Menjelaskan penyimpanan cadangan secara terpisah, pengungkapan, dan assurance. Dukungan cadangan berbeda dari akses langsung ke dana bank; artikel ini tidak menggunakan estimasi saldo cadangan atau ukuran pasar.
- [J.P. Morgan: Token simpanan JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — Deskripsi produk terkini tanpa tanggal, diakses 22 September 2026. Mengidentifikasi klaim simpanan bank USD di Base, pihak lawan yang telah diperiksa, dan kerangka konversi Blockchain Deposit Account. Akses institusional bukan ketersediaan tanpa batas bagi konsumen.
- [Coinbase: Dukungan ERC-20 x402](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 18 Maret 2026. Menjelaskan dukungan token yang lebih luas dan biaya gas yang disponsori perantara. Dukungan protokol tidak berarti setiap pedagang menerima semua token atau pihak lain yang menanggung biaya transaksi membuat keseluruhan pembelian gratis.
- [Stripe: Dokumentasi pembayaran stablecoin](https://docs.stripe.com/payments/stablecoin-payments) — Dokumentasi tanpa tanggal, diperiksa 22 September 2026. Mencantumkan batasan wilayah bagi pedagang, penyelesaian dalam mata uang lokal, pengembalian ke dompet asal, dan ketiadaan dukungan sengketa. Ini ketentuan khusus Stripe, bukan sifat universal stablecoin.
- [Circle Europe: Kebijakan penebusan MiCA](https://www.circle.com/legal/mica-redemption-policy) — Diperbarui 15 September 2026. Menetapkan syarat dan pemeriksaan penebusan EEA, jangka waktu lima hari kerja yang dinyatakan bagi proses langsung pemegang ritel jika tidak ada ketidaksesuaian, serta pengecualian saat peristiwa tekanan. Jalur penebusan dan penukaran lainnya memiliki ketentuan berbeda.
- [Circle Mint: Struktur penebusan USDC dan EURC](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — Jadwal berlaku mulai 15 Maret 2026. Menjelaskan tingkatan pemrosesan berbeda dan biaya terkait alur penebusan. Harga Mint untuk perusahaan bukan penawaran harga bagi setiap pemegang ritel, dan kami tidak membandingkan tingkatan tertentu seolah-olah biayanya universal.
- [PayPal: Perluasan PYUSD ke 70 pasar](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 17 Maret 2026. Mengumumkan perluasan bertahap dan konversi ke mata uang lokal saat penarikan, dengan variasi lokal serta akses khusus bisnis di Singapura. Pengumuman ini tidak memverifikasi bahwa peluncuran telah selesai di setiap pasar atau membuktikan biaya yang lebih rendah secara independen.
- [Ripple: Perluasan Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 3 Maret 2026. Uraian vendor mengenai penerimaan dana, kustodi, dan konversi uang konvensional serta stablecoin. Ini bukti rancangan layanan, bukan penghematan terukur secara independen atau akses universal ke setiap jalur pembayaran.
- [Wang, Yang, dan Ji: Ketika HTTP 402 Bertemu Blockchain](https://arxiv.org/html/2607.19545v1) — Prapublikasi 21 Juli 2026. Menelaah kelemahan otorisasi dan eksekusi pada perantara x402 tertentu yang dipilih dan melaporkan pengungkapan serta mitigasi. Temuan berlaku bagi penerapan yang diteliti; hasilnya tidak menetapkan bahwa semua penerapan saat ini rentan.
- [Ripple: Perluasan treasury GSmart](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 10 September 2026. Menjelaskan rekomendasi berbasis kebijakan, perhitungan deterministik, dan persetujuan manusia untuk tindakan keuangan. Kami mengatribusikan rancangan operasional ini kepada Ripple dan tidak menganggap pemasaran atau angka adopsinya sebagai validasi independen.
- [BIS: Mendorong batas moneter](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — Pidato 28 Agustus 2026 oleh Pablo Hernández de Cos, Manajer Umum BIS. Menjelaskan kekhawatiran interoperabilitas stablecoin dan ekosistem simpanan yang ditokenisasi yang belum lengkap. Preferensi terhadap uang berlandaskan bank sentral adalah argumen kebijakan, bukan penerapan yang sudah selesai.
Buletin BIG CHANGE
Gambaran besar. Sesuai tempo Anda.
Kisah terbaru tentang AI dan robotika, perubahan yang patut diikuti, serta gagasan praktis yang dapat diterapkan. Pilih rangkuman harian, mingguan, atau perspektif bulanan.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Privasi Anda, pilihan Anda.
Penyimpanan yang diperlukan membantu menjaga keamanan situs dan mengingat pilihan Anda. Google Analytics opsional tetap nonaktif sampai Anda mengizinkannya. Anda dapat membaca semua artikel hanya dengan penyimpanan yang diperlukan. Detail privasi