Markdown版
AI-translated from English; not yet reviewed by a fluent editor.
# AIエージェントの決済には、使う貨幣を選ぶ規則が必要だ
> AIエージェントは銀行預金、ステーブルコイン、その他のトークンで支払える。比較すべきなのは権限、換金、返金、受取人が実際に使える資金だ。
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
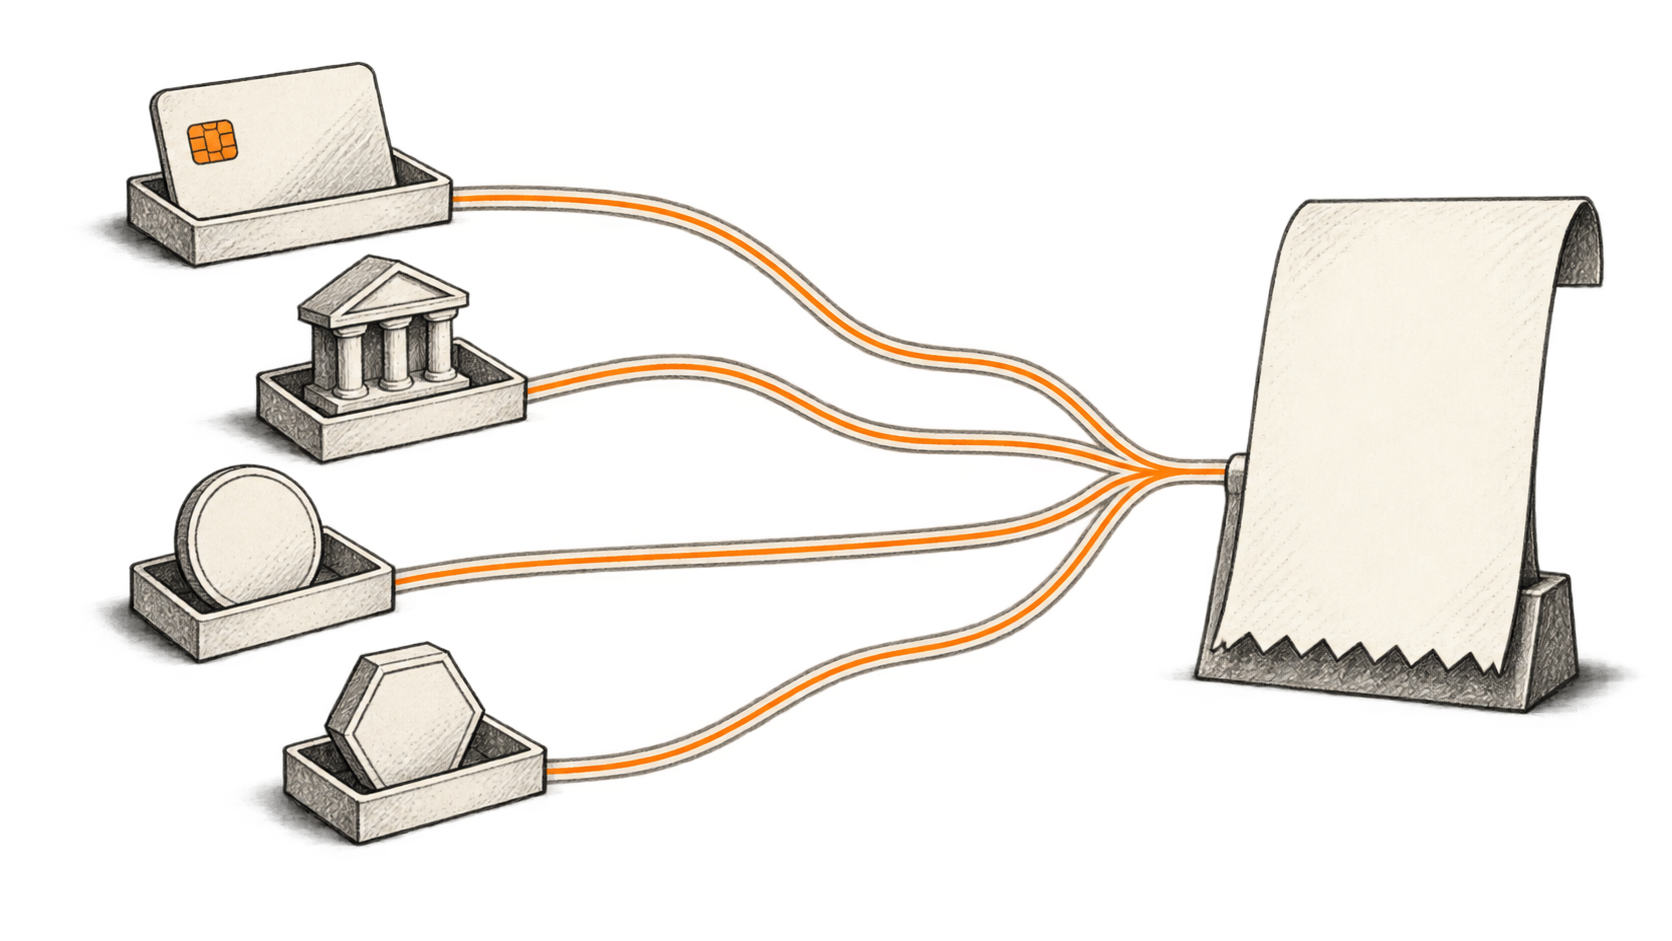
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
AIエージェントが天気予報を買い、売り手には通常の銀行送金で代金が届く一方で、支払いにはドル建てステーブルコインを使うことがある。別のエージェントなら同じサービスをカード口座で購入できる。銀行の法人顧客なら、トークン化預金を移転するかもしれない。ソフトウェアが送金できるというだけでは、受取人が最終的にどのような請求権を持つのか、意外なほど分からない。
この違いは実務上の意味を持ち始めている。2026年3月、StripeとTempoは、ステーブルコインと従来の決済手段を通じたプログラム決済を支援するMachine Payments Protocolを発表した。6月にはMastercardがAgent Pay for Machinesを発表し、カード、口座、ステーブルコインを通じた決済を説明した。AIエージェント決済は複数の貨幣形態を並行して発展している。[StripeのMPP発表](https://stripe.com/blog/machine-payments-protocol)、[Mastercardのサービス開始発表](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
この変化は、データ検索一回、短い計算、数分間のアクセスなど、有用な作業を小口で販売する事業者に機会をもたらす。また、支払いコスト、為替リスク、返金の判断を、所有者が別の作業をしている間に何千件も購入する可能性のあるソフトウェアへ移す。
私たちは、最も重要な競争は、こうした判断を誰が設定するかをめぐるものになると考える。システムは所有者が求めた作業の完了に最適化することも、決済事業者が望む通貨やネットワークに最適化することもできる。どちらも利用者には「支払って」という単純な指示に見えるかもしれない。
これは貨幣とAIエージェントを扱う連載の第2回である。[第1回ではエージェントによる購入とカードネットワークを検討した](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card)。今回は貨幣そのものをたどり、誰かが返金を求めた場合に何が起きるかも考える。
## 同じドル表示でも、請求権はそれぞれ異なる
従来の銀行残高は、すでにデジタル化されている。カードは信用を含む場合もある決済契約にアクセスする手段であり、独立した通貨ではない。購入画面をエージェントの画面に置き換えただけでは、基礎となるドルやユーロ建ての債務は変わらない。
法定通貨担保型ステーブルコインには、発行体と償還条件が加わる。Circleは、USDCとEURCが運営資金と分別された流動性準備金で裏付けられ、USDCについては準備金情報を毎週開示し、外部保証を毎月受けると説明する。そうした仕組みは償還への信頼を支える。ただし、あらゆる国でウォレット残高が即時に使える銀行預金と同等になるわけではない。[Circleの準備金開示](https://www.circle.com/transparency)
トークン化された銀行預金も、プログラム可能な基盤上に表された銀行への請求権である。J.P. MorganはBase上の米ドル建てJPM Coinを、審査済み取引相手向けの商業銀行マネーと説明し、Blockchain Deposit Accountの枠組みを通じた換金が可能としている。パブリックブロックチェーンへアクセスできても、必要な銀行取引関係をすべての消費者が開設できるわけではない。[JPM Coinの商品説明](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
価格変動の大きい暗号資産は、別の予算管理上の問題をもたらす。企業が収入を得る通貨や支出を行う通貨に対して、市場価値が変わる可能性がある。トークン化ファンドの持分には投資の所有権と償還条件が伴う。同じウォレット画面にステーブルコインと並んで表示されても、どちらも現金になるわけではない。
したがってエージェントが答えるべき実務的な問いは、「暗号資産に対応していますか」より具体的だ。資産、発行体、ネットワーク、受取可能な相手を特定し、その残高で次の債務を果たせる方法を確かめなければならない。ユーロで賃金を払う企業は、ドル建てトークンを受け取っただけではその作業を終えたことにならない。
## 今、決済手段が増えている理由
機械による決済は、人間が登録や購入プランの選択、請求情報の入力のために作業を中断する必要を減らす。MPPでは、サービスがソフトウェアとのやり取りの一部として支払いを求められる。Stripeによると、領収情報は既存の決済基盤を通り、資金は加盟店残高に入り、標準の入金予定に従う。エージェントによる迅速な購入と、加盟店の銀行への入金は別々の出来事である。[MPPの仕組み](https://stripe.com/blog/machine-payments-protocol)
Coinbaseは3月18日、x402を拡張してERC-20トークンへの対応を広げ、ガス代を肩代わりする仕組みを導入した。仲介事業者が、利用者自身で資金を用意しなければならないブロックチェーン手数料を処理できる。開発者が受け入れられる資産は増えるが、加盟店は実際にどの資産やネットワークに対応するかを選ぶ必要がある。「ガス代不要」とは支払う側の体験を指し、費用は別の参加者が負担する。[Coinbaseのx402更新](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
Mastercardの6月の発表も、プログラム可能な認可規則と支出上限を説明している。参加企業一覧には従来型の決済企業と暗号資産関連企業が含まれる。この発表はサービスと共通規則をめぐる開発の取り組みを明らかにするが、すべての加盟店で普遍的に利用できることや、大量の機械取引の採算性を証明するものではない。[Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
こうした進展は有用な可能性を示す。買い手と売り手全員に同じ金融契約を採用させなくても、企業はエージェントに対応する画面を通じて販売できる。難しい作業は、各契約をつなぐ部分に移る。
## 一つの購入を最初から最後まで追う
米国の供給業者から最新の気象データを得る必要がある、架空の欧州物流会社とそのエージェントを考えてみよう。これは説明のための業務例であり、私たちが検証した導入事例ではない。同社はエージェントに日ごとのユーロ予算を与え、承認済みデータ提供者からの購入を認める。
エージェントはドル建ての価格を見つける。支払いの前に、企業は通常の購入と同じ問いに答える必要がある。正しい予報か。表示価格は予定する用途を含むか。供給業者は期限までに納品できるか。有効な決済認証情報があっても、どれにも答えられない。
供給業者がカード払いとUSDCの両方を受け付けるとしよう。企業にはすでにカード決済契約があるが、USDCを使うならウォレットへ資金を用意しなければならない。比較にはその資金準備、ドルへの換金、サービス事業者の手数料、余った残高の処理も含める。ブロックチェーンの送金手数料が安くても、購入全体のごく一部にすぎない場合がある。
条件を変えてみよう。企業が承認済みのステーブルコイン残高をすでに保有し、その供給業者から定期的に購入している。資金準備の費用を複数の購入に分散でき、即時送金によって供給業者は信用を供与せずにデータを提供できるかもしれない。トークン技術に変化がなくても、同じ経路の魅力は増す可能性がある。
あるいは供給業者は、決済処理会社を通じて現地通貨で受け取ることを望むかもしれない。Stripeのステーブルコイン文書はその方式を説明し、完了した支払いが現地通貨の加盟店残高に入るとしている。利用可能地域は、世界中の顧客に届く範囲より狭い。文書では米国での利用と他地域での非公開プレビューを挙げている。業務フローを設計する前に売り手の適格性を確かめる必要がある。[Stripeのステーブルコイン決済文書](https://docs.stripe.com/payments/stablecoin-payments)
比較すべき経済単位は、適切な形で記録され、双方が利用できる支払い方法で代金が支払われた予報サービスである。社員が例外処理に費やす時間も含め、この全経路を企業の既存の請求・銀行取引と比較する必要がある。
## 移転より出口のほうが重要な場合がある
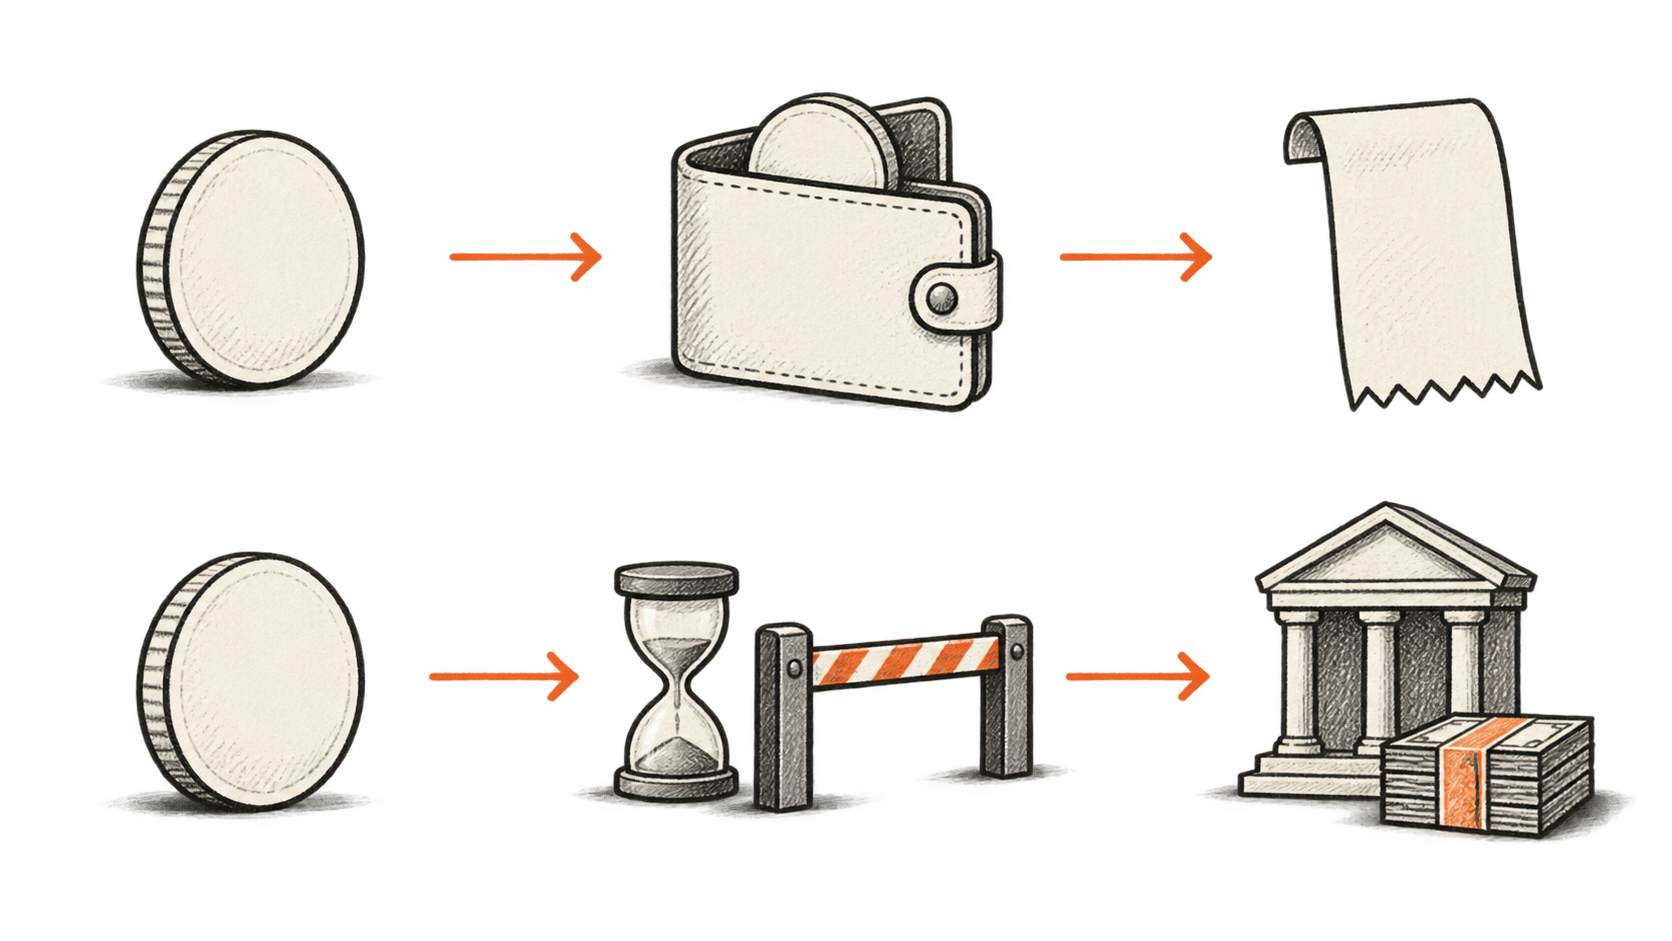
受取人がステーブルコインを保有し続けたり再利用したりしたい場合、その決済には特に可能性がある。一方、銀行残高を必要とする人は、償還、取引所の流動性、決済事業者の換金サービスに頼る。
9月15日更新のCircleの欧州経済領域(EEA)償還方針は、その違いを具体的に示す。条件付きで額面償還を認める。直接手続きを使う個人保有者は、本人確認と取引の審査を通過し、適切な銀行情報を提示しなければならない。相違がなければ所要時間は5営業日以内とされる一方、定義されたストレス事象では別途遅延が認められている。これは特定の償還経路についての説明であり、すべてのUSDC売却に5日かかるという主張ではない。[CircleのEEA償還方針](https://www.circle.com/legal/mica-redemption-policy)
商業条件も異なる。3月15日発効のCircle Mint手数料表は処理区分を分け、償還フローに関連する費用を含む。即時に近い処理と、より遅い基本処理では経済条件が異なる。「1トークンを1ドルで裏付ける」という説明だけでは、銀行口座へ移す全費用と所要時間は分からない。[Circle Mintの償還体系](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
PayPalは3月、PYUSDを70市場へ段階的に拡大すると発表し、出金時の現地通貨への換金も含めた。また地域ごとの差異を記し、シンガポールでは事業者のみが利用できると明記した。既存の金融画面があれば、専用の暗号資産ウォレットを使わない人にもトークンが利用可能になるため、流通の広がりは重要だ。実際の手数料と適格条件も経路の比較に含めなければならない。[PayPalの拡大発表](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Rippleが3月に発表した決済拡張も、従来型の貨幣とステーブルコインにわたる集金、保管、換金を組み合わせる。これは提供事業者自身の説明であり、すべての送金経路がより安いことを独立に証明していない。企業が決済資産を意識せずに使えるサービスを購入しても、事業者の流動性やコンプライアンス運用に依存することを示す例である。[Ripple Paymentsの拡張](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
架空の物流会社にとって、ドル連動型でもユーロとドルの為替リスクは残る。トークンがドル価値を完全に維持していても、ウォレットへの補充にかかるユーロ額は変わり得る。後日返金を受ければ、そのユーロ価値は購入時と異なるかもしれない。誰がそのリスクを引き受け、いつ換金するかを財務方針で定めるべきだ。
## 送金完了後も紛争は未解決のままになり得る
予報の例に戻ろう。エージェントは問題なく支払ったが、古いデータを受け取った。台帳は価値の移転を証明できるが、供給業者が約束したものを納品したか判断するには、別の商取引上の手続きが必要だ。
Stripeのステーブルコイン文書は有用な例を示す。元のウォレットへの全額・一部返金には対応するが、異議申し立てには対応しない。加盟店が資金を返せることと、買い手が決済ネットワークを通じて取引に異議を申し立てられることは別である。「ステーブルコイン」という語から、返金の処理や契約上の救済を推測してはならない。[Stripeの返金と異議申し立ての条件](https://docs.stripe.com/payments/stablecoin-payments)
エージェントの所有者は、新しい決済経路を認める前に、復旧規則を用意する必要がある。苦情は誰が受け取るか。購入したサービスを特定する証拠は何か。元のウォレットは今も存在するか。買い手は返答をどれだけ待てるか。少額購入では返金請求の費用が支払額を上回るかもしれない。それでも多数のエージェントで失敗が繰り返されれば、無視できない費用になり得る。
実装も重要だ。x402の仲介事業者を調査した7月の研究プレプリントは、調査対象のシステムに認可と実行の弱点を発見し、影響を受けた関係者が緩和策を採用したと報告している。これは個別の実装を調べた証拠であり、現在のx402取引すべてが安全でないと証明するものではない。決済要求を決済処理へ変換する仲介者を精査すべき理由を示している。[x402のセキュリティに関する原研究](https://arxiv.org/html/2607.19545v1)
架空の買い手は再試行も慎重に扱うべきだ。予報の応答がタイムアウトしたとき、最初の購入を確認せず再度払えば二重請求が生じる可能性がある。アプリケーションには、永続的な購入記録、納品を確認する方法、例外処理の経路が必要だ。決済が速くなるほど、そうした記録管理は急を要する。
## 使う貨幣を選ぶことは、委任された財務判断だ
供給業者を選べるエージェントに、通貨の変更、新しいウォレットの開設、発行体間での残高移動まで許可する必要はない。そうした行動は当初の購入を超えるリスクを生む。
物流会社の例なら、支払いの提案と資金の送出を分ける設計が妥当だろう。既知の提供者への少額購入を認め、日次の総額に上限を設け、新しい資産や未知の受取人には承認を必要とする。これは設計上の選択であり、すでに普及した共通標準の説明ではない。エージェントが指示を忘れても、決済システム自体が上限を適用しなければならない。
最近の製品発表は、委任を抑制的に設計する方法を示す。Rippleは9月10日、拡張版GSmart財務エージェントが行動を提案し、関連方針を示して承認を待つと発表した。財務計算とAIによる解釈を分離し、資金に関する行動の権限は財務チームに残す。これは事業者による製品設計の説明であり、実効性は顧客が評価する必要がある。[RippleのGSmart発表](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
楽観的な可能性は実務的だ。ソフトウェアによって承認済みの決済方法を比較しやすくし、使われない事前入金を減らし、中小の供給業者が大規模な企業契約を結ばず個別サービスを販売できるかもしれない。こうした利益は、再現性のある採算と管理可能な例外に左右される。購入完了あたりの費用、受取人が利用できる資金、復旧作業の時間に表れるはずだ。
悲観的な可能性も同じく具体的だ。エージェント基盤が、送金手数料の安さを示しながら、顧客を自社の残高や発行体へ誘導し、換金や出金の費用を別の箇所に残すかもしれない。分断された残高がネットワークごとに増える可能性もある。便利な経路の復旧手段が弱いと所有者が知るのは、供給業者の失敗後かもしれない。
BISが8月に発表した評価も、相互運用性への懸念を裏付ける。異なるネットワーク上のステーブルコインは交換しにくいままであり、トークン化銀行預金も成熟した相互運用エコシステムを欠いていると論じる。中央銀行マネーを軸にしたシステムを好むのは政策上の立場であり、銀行預金のトークン化がすでに問題を解決したという宣言ではない。[BISの評価](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
フィンテックの開発者に有用なのは、債務全体を示す証拠である。どの顧客が経路を使えたか、何を支払い、受取人は何を使えたか、購入失敗がどう解決されたか。送金成功で終わる実演では、その事業を評価する情報が読者に残らない。
[第3回では問いをトークン化資産へ広げる](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral):ソフトウェアが投資や担保の持ち分を決済と同じほど簡単に動かせるようになると何が変わるのか、そしてどの所有権が今も台帳外の金融機関に依存するのかを扱う。
## Sources
- [StripeとTempo:Machine Payments Protocolの紹介](https://stripe.com/blog/machine-payments-protocol) — 2026年3月18日。プログラム決済の要求、複数の決済方法、既存のStripe加盟店残高への入金について説明する。標準の入金予定は引き続き適用される。発表にある事例は事業者の主張であり、私たちのテスト結果ではない。
- [Mastercard:Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 2026年6月10日。カード、口座、ステーブルコインをまたぐ統制と決済を説明する。提携企業一覧とサービス発表は、全加盟店での利用、測定済みの導入状況、購入失敗時の返金を保証しない。
- [Circle:透明性と安定性](https://www.circle.com/transparency) — 2026年9月17日付の準備金ページ。分別管理された準備金、開示、保証を説明する。準備金による裏付けと銀行資金への即時アクセスは別であり、ここでは準備金残高や市場規模の推計を使っていない。
- [J.P. Morgan:JPM Coin預金トークン](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — 日付のない現行商品説明を2026年9月22日に確認。Base上の米ドル建て銀行預金請求権、審査済み取引相手、Blockchain Deposit Accountを通じた換金枠組みを特定する。機関向けアクセスは、消費者が無制限に利用できることを意味しない。
- [Coinbase:x402のERC-20対応](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 2026年3月18日。トークン対応の拡大と仲介事業者によるガス代負担を説明する。プロトコルが対応しても、すべての加盟店がすべてのトークンを受け入れるわけではない。手数料を他者が負担しても、購入全体が無料になるわけではない。
- [Stripe:ステーブルコイン決済の文書](https://docs.stripe.com/payments/stablecoin-payments) — 日付なしの文書を2026年9月22日に確認。加盟店の地域制限、現地通貨での決済、元のウォレットへの返金、異議申し立て非対応を記載する。これはStripe固有の条件であり、ステーブルコイン全般の性質ではない。
- [Circle Europe:MiCA償還方針](https://www.circle.com/legal/mica-redemption-policy) — 2026年9月15日更新。EEAでの償還条件と確認手順、相違がない場合の個人向け直接手続きに示された5営業日の所要時間、ストレス事象時の例外を示す。他の償還・交換経路には異なる条件がある。
- [Circle Mint:USDCとEURCの償還体系](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — 2026年3月15日発効の料金表。異なる処理区分と償還フローに関する手数料を説明する。Mintの法人向け価格は個人保有者全員への見積もりではなく、一部の区分を一般的な費用として比較していない。
- [PayPal:PYUSDを70市場に拡大](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 2026年3月17日。段階的な拡大と、出金時の現地通貨への換金を発表する。地域ごとの差異とシンガポールで事業者のみが利用できることも明記する。全市場への展開完了やコスト低下を独立に実証するものではない。
- [Ripple:Ripple Paymentsの拡張](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 2026年3月3日。従来型の貨幣とステーブルコインにまたがる集金、保管、換金に関する提供事業者の説明。サービス設計の根拠にはなるが、節約額やすべての送金経路の利用可能性を独立に測定したものではない。
- [Wang、Yang、Ji:HTTP 402とブロックチェーンが出会うとき](https://arxiv.org/html/2607.19545v1) — 2026年7月21日のプレプリント。一部のx402仲介事業者について、認可と実行の弱点を調査し、情報開示と緩和策を報告する。調査対象の実装に関する知見であり、現在のすべての導入が脆弱だと示すものではない。
- [Ripple:GSmart財務機能の拡張](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 2026年9月10日。方針に基づく提案、決定論的な計算、資金に関する行動の人間による承認を説明する。運用設計はRippleの説明として記し、宣伝文句や導入数を独立の検証とは見なさない。
- [BIS:通貨のフロンティアを押し広げる](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — BIS総支配人Pablo Hernández de Cosによる2026年8月28日の講演。ステーブルコインの相互運用性に関する懸念と、トークン化預金のエコシステムが未成熟であることを説明する。中央銀行を軸にした貨幣を好むのは政策上の議論であり、完成した導入事例ではない。
BIG CHANGEニュースレター
大局を、あなたのペースで。
AI とロボティクスの最新記事、注目すべき変化、活用できる実用的なアイデア。日刊ブリーフィング、週刊ダイジェスト、月刊展望から選べます。
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.