AI-translated from English; not yet reviewed by a fluent editor.
# Платежи ИИ-агентов требуют правил выбора денег
> ИИ-агенты могут тратить средства с банковских счетов, стейблкоины и другие токены. Для сравнения важно учитывать разрешения, конвертацию, возвраты и то, чем может воспользоваться получатель.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
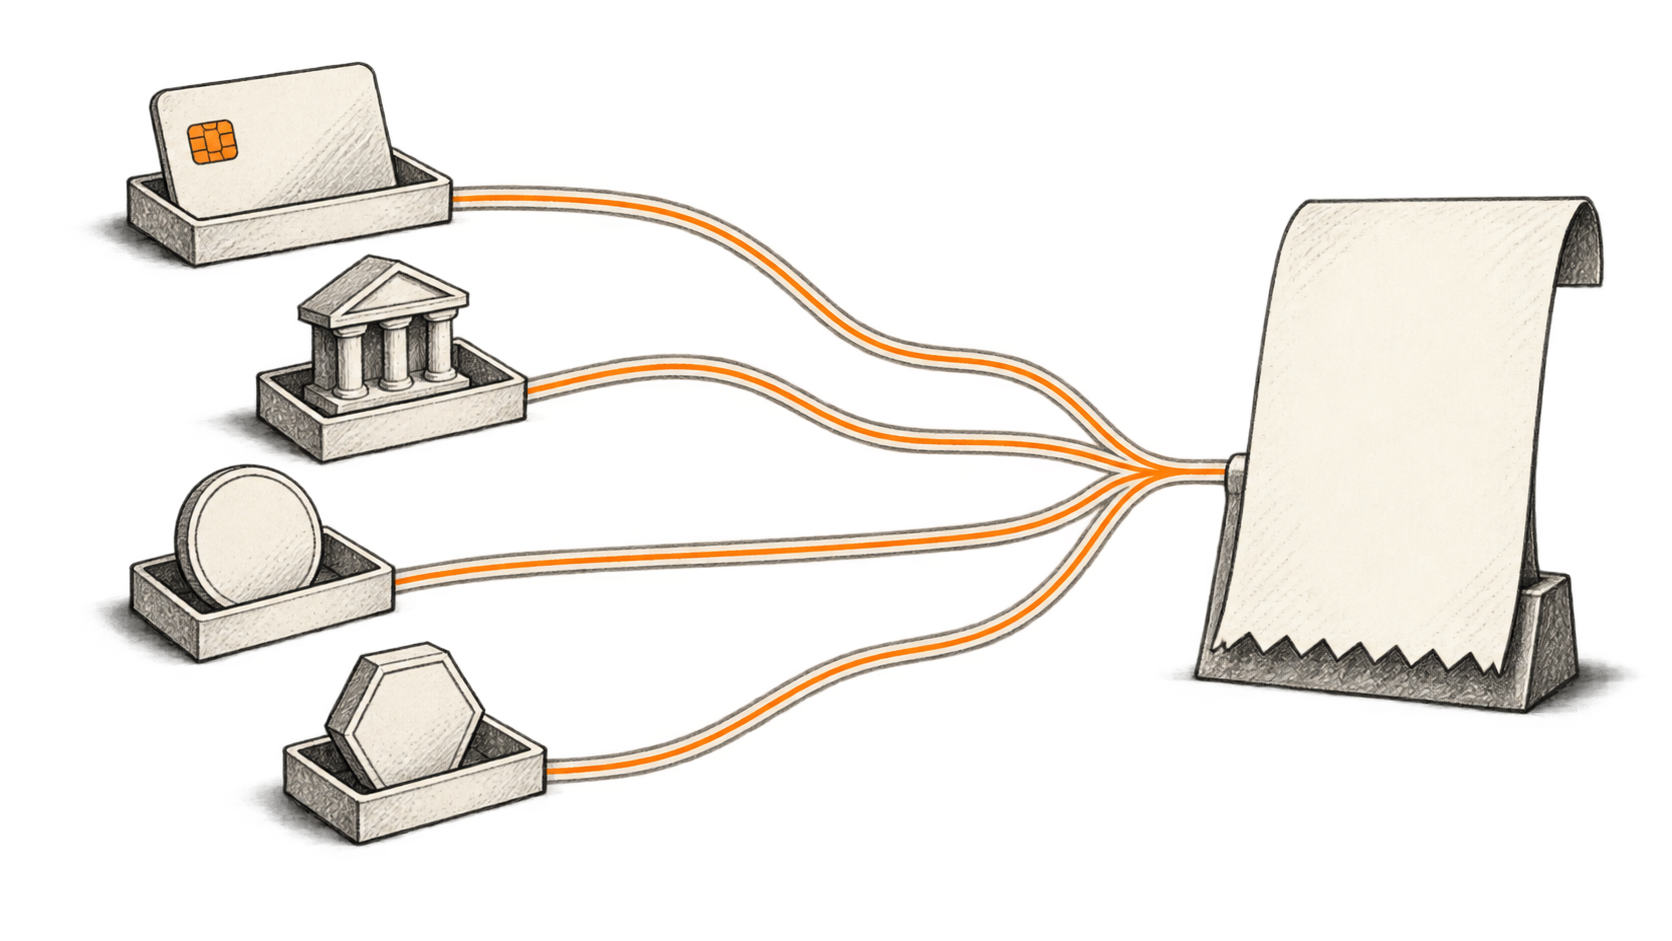
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
ИИ-агент может купить прогноз погоды за стейблкоин, привязанный к доллару, а продавец получит обычную банковскую выплату. Другой агент купит ту же услугу через карточный счёт. Институциональный клиент банка может перевести токенизированный депозит. Способность программы отправлять деньги удивительно мало говорит о том, какое требование к средствам в итоге получает адресат.
Это различие приобретает практическое значение. В марте 2026 года Stripe и Tempo представили протокол Machine Payments Protocol, поддерживающий программные платежи стейблкоинами и обычными способами оплаты. В июне Mastercard объявила Agent Pay for Machines с расчётами по картам, счетам и стейблкоинам. Платежи ИИ-агентов развиваются сразу в нескольких формах денег. [Объявление Stripe о MPP](https://stripe.com/blog/machine-payments-protocol), [Запуск Mastercard](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Это открывает возможности для компаний, продающих небольшие объёмы полезной работы: один запрос данных, короткое вычисление, несколько минут доступа. Одновременно решения о комиссиях, валютном риске и возвратах передаются ПО, способному сделать тысячи покупок, пока владелец занят другим.
На наш взгляд, важнейшее соперничество будет касаться того, кто задаёт эти решения. Система может оптимизировать выполнение задачи своего владельца или подстраиваться под предпочтительную валюту и сеть платёжного провайдера. Пользователю и то и другое может выглядеть как простая команда: «Оплати».
Это вторая статья нашей серии о деньгах и ИИ-агентах. [В первой статье разбираются покупки агентов и карточные платёжные сети](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card). Здесь мы проследим движение самих денег, включая ситуацию, когда их нужно вернуть.
## За одним обозначением доллара могут стоять разные требования
Остатки на обычных банковских счетах уже являются цифровыми. Карта предоставляет доступ к платёжным отношениям, в том числе кредитным; она не является отдельной валютой. Переход от страницы оплаты к интерфейсу агента сам по себе не меняет лежащее в основе обязательство в долларах или евро.
Фиатный стейблкоин добавляет эмитента и его условия погашения. Circle описывает USDC и EURC как обеспеченные ликвидными резервами, отделёнными от операционных средств компании; для USDC публикуются еженедельные сведения и ежемесячные внешние подтверждения. Это поддерживает доверие к погашению, но не делает каждый остаток в кошельке равным немедленно доступному банковскому вкладу в любой стране. [Раскрытие резервов Circle](https://www.circle.com/transparency)
Токенизированный банковский депозит остаётся требованием к банку, представленным в программируемой инфраструктуре. J.P. Morgan описывает свой продукт USD JPM Coin в сети Base как коммерческие банковские деньги для проверенных контрагентов с конвертацией через систему Blockchain Deposit Account. Доступность публичного блокчейна не означает, что любой потребитель может открыть нужные банковские отношения. [Описание продукта JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
У волатильных криптоактивов другая бюджетная проблема: их рыночная стоимость меняется относительно валюты, в которой компания получает выручку или оплачивает расходы. Токенизированная доля фонда означает инвестиционное владение и условия погашения. Ничто из этого не становится наличными лишь потому, что тот же интерфейс кошелька показывает эти активы рядом со стейблкоином.
Практический вопрос для агента конкретнее, чем «Вы поддерживаете криптовалюту?». Нужно определить актив, эмитента, сеть и допустимого получателя, а затем выяснить, как итоговый остаток поможет выполнить следующее обязательство. Компания, выплачивающая зарплаты в евро, не завершила задачу, просто получив токен, номинированный в долларах.
## Почему платёжных вариантов становится больше
Машинные платежи позволяют не прерывать задачу, чтобы человеку регистрироваться, выбирать подписку и вводить платёжные данные. В рамках MPP сервис может запросить оплату как часть взаимодействия программ. Stripe сообщает, что квитанции проходят через её существующую платёжную инфраструктуру, средства поступают на баланс продавца и выплачиваются по обычному графику. Быстрая покупка агентом и банковская выплата продавцу — разные события. [Как работает MPP](https://stripe.com/blog/machine-payments-protocol)
18 марта Coinbase расширила поддержку x402 на токены ERC-20 и ввела механизмы оплаты комиссии посредником. Такой посредник может покрыть комиссию блокчейн-транзакции, которую иначе нужно было бы предварительно внести пользователю. Разработчики могут принимать более широкий набор активов, но продавец по-прежнему сам решает, какие активы и сети поддерживать. «Без комиссии за газ» описывает опыт плательщика; расходы несёт другой участник. [Обновление x402 от Coinbase](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
В июньском объявлении Mastercard также описаны программируемые правила авторизации и лимиты расходов. В списке участвующих компаний есть традиционные платёжные фирмы и криптокомпании. Объявление подтверждает наличие сервиса и работу над общими правилами, но не всеобщую доступность у продавцов и не экономику массовых машинных платежей. [Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Это открывает полезную возможность: компания может продавать через интерфейс для агентов, не требуя от каждого покупателя и поставщика одинаковых финансовых отношений. Сложная работа переносится на стыки между ними.
## Проследите за одной покупкой до конца
Представим гипотетическую европейскую логистическую компанию, агенту которой нужен свежий прогноз погоды от американского поставщика. Это иллюстрация рабочего процесса, а не проверенное нами внедрение. Компания даёт агенту дневной бюджет в евро и разрешает покупать данные у одобренных поставщиков.
Агент находит цену в долларах. До оплаты компании нужно получить ответы на обычные вопросы о закупке: это нужный прогноз? Покрывает ли цена планируемое использование? Успеет ли поставщик доставить его к сроку? Действительные платёжные данные не отвечают ни на один из этих вопросов.
Допустим, поставщик принимает оплату и картой, и USDC. У компании уже есть карточное соглашение, но для использования USDC понадобится пополнить кошелёк. Нужно учесть этот шаг, конвертацию в доллары, комиссии сервиса и обращение с неиспользованным остатком. Низкая комиссия за перевод в блокчейне может составлять малую часть общей стоимости покупки.
Теперь изменим условия. Компания уже хранит одобренный остаток стейблкоина и часто покупает у поставщика. Стоимость пополнения распределяется между множеством покупок, а мгновенный перевод может позволить поставщику выдать данные без кредита. Этот маршрут становится привлекательнее без изменения технологии токена.
Или поставщик предпочитает получать местную валюту через платёжный сервис. В документации Stripe описана такая схема: завершённые платежи поступают на баланс продавца в местной валюте. Но географическая доступность услуги уже глобального охвата клиентов: указаны США и закрытые предварительные запуски в других регионах. До разработки процесса необходимо проверить право продавца на участие. [Документация Stripe об оплате стейблкоинами](https://docs.stripe.com/payments/stablecoin-payments)
Сравнивать следует стоимость успешно доставленного прогноза, зарегистрированного и оплаченного в форме, которой могут пользоваться обе стороны. Нужно измерить весь маршрут в сравнении с действующим способом оплаты или банковского расчёта, включая время сотрудников на обработку исключений.
## Возможность выхода может быть важнее перевода
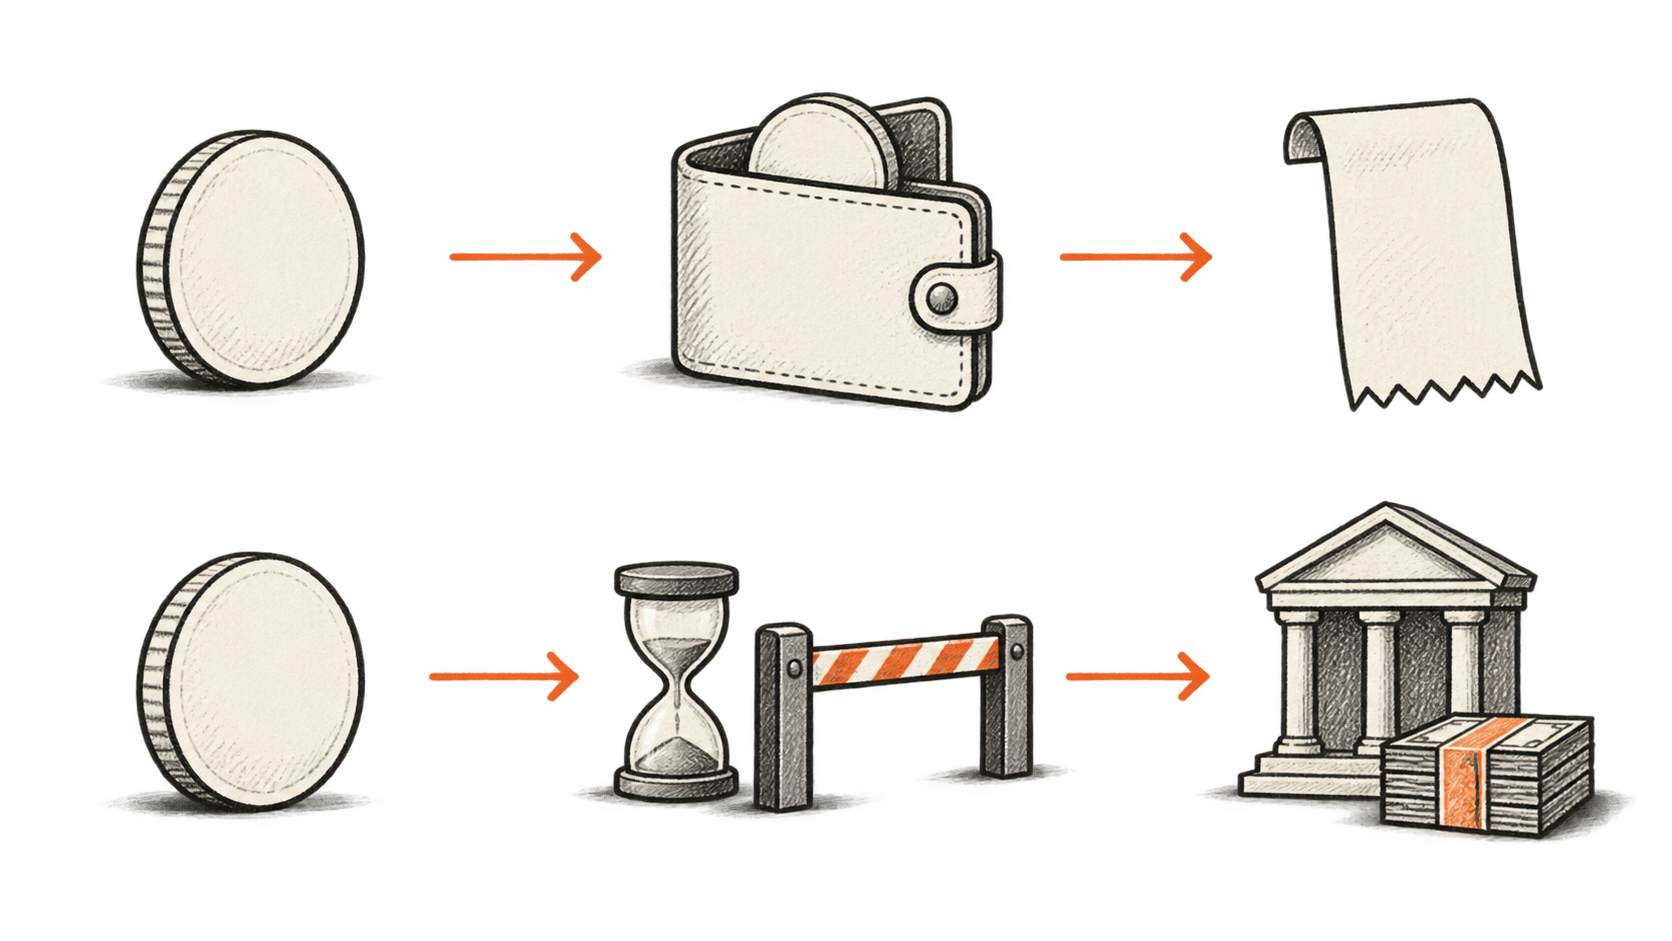
Платежи стейблкоинами особенно привлекательны, если получатель хочет сохранить токен или использовать его снова. Тем, кому нужен банковский остаток, приходится полагаться на погашение, ликвидность обмена или услугу конвертации платёжного провайдера.
Политика погашения Circle для ЕЭЗ, обновлённая 15 сентября, наглядно показывает различие. В ней признаётся погашение по номиналу при соблюдении условий. Розничным держателям, использующим прямую процедуру компании, нужно пройти проверки личности и транзакции и предоставить подходящие банковские реквизиты. Указанный срок — до пяти рабочих дней, если не обнаружены расхождения; отдельно предусмотрены задержки при определённых стрессовых событиях. Это один маршрут погашения, не утверждение, что продажа любого USDC занимает пять дней. [Политика погашения Circle в ЕЭЗ](https://www.circle.com/legal/mica-redemption-policy)
Коммерческие условия тоже различаются. В таблице комиссий Circle Mint, действующей с 15 марта, указаны уровни обработки и сборы, связанные с погашением. Почти мгновенная обработка и медленный базовый уровень различаются по экономике. Формула «один доллар обеспечен одним токеном» не описывает полную цену и срок перевода на банковский счёт. [Структура погашения Circle Mint](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
В марте PayPal объявила о расширении PYUSD на 70 рынков с конвертацией в местную валюту при выводе. В объявлении также описаны региональные различия и доступность только для компаний в Сингапуре. Такое распространение важно, потому что привычный финансовый интерфейс может сделать токен полезным людям, которые никогда не стали бы заводить отдельный криптокошелёк. Фактические комиссии и право на использование всё равно нужно учитывать в маршруте. [Объявление PayPal о расширении](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Расширение платёжных услуг Ripple в марте также сочетает сбор, хранение и конвертацию обычных денег и стейблкоинов. Это описание поставщика, не независимое доказательство, что в каждом направлении перевод дешевле. Оно показывает, почему компания может приобрести сервис, скрывающий расчётный актив, но всё равно зависеть от ликвидности и операций контроля провайдера. [Расширение Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
В нашем гипотетическом примере привязка к доллару оставляет валютный риск евро к доллару. Токен может идеально сохранять цену в долларах, пока меняется стоимость пополнения кошелька в евро. Позже возврат также может иметь другую стоимость в евро. Казначейская политика должна определить, кто принимает этот риск и когда происходит конвертация.
## Завершённый перевод не означает, что спор разрешён
Вернёмся к прогнозу погоды. Агент успешно платит, но получает устаревшие данные. В реестре можно доказать перемещение стоимости; выяснить, выполнил ли поставщик обещание, нужно отдельным коммерческим процессом.
В документации Stripe по стейблкоинам приводится пример: доступны полные и частичные возвраты на исходный кошелёк, но нет поддержки споров. Возможность продавца вернуть деньги отличается от возможности покупателя оспорить транзакцию через платёжную систему. Нельзя выводить наличие возврата или договорной защиты из одного слова «стейблкоин». [Условия Stripe о возвратах и спорах](https://docs.stripe.com/payments/stablecoin-payments)
Владельцу агента до запуска нового маршрута нужны правила восстановления. Кто принимает жалобу? Как установить, какая услуга была куплена? Существует ли исходный кошелёк? Сколько покупатель может ждать ответа? Для крошечной покупки возврат может стоить дороже платежа. Но повторные сбои у множества агентов могут стать существенными расходами.
Важна и реализация. В июльском исследовательском препринте о посредниках x402 выявлены недостатки авторизации и исполнения в изученных системах; авторы сообщают, что затронутые стороны применили меры защиты. Это свидетельство о конкретных изученных реализациях, не доказательство небезопасности всех действующих транзакций x402. Оно показывает, почему посредник, превращающий платёжный запрос в расчёт, требует проверки. [Исследование безопасности x402](https://arxiv.org/html/2607.19545v1)
Гипотетическому покупателю также нужно тщательно организовать повторы. Если ответ с прогнозом задерживается, повторная оплата до проверки первой покупки может привести к списанию дважды. Приложению нужны постоянная запись покупки, способ подтвердить доставку и процедура обработки исключений. Быстрые расчёты делают этот учёт ещё важнее.
## Выбор денег — делегированное финансовое решение
Агенту, который может выбирать поставщика, необязательно разрешать смену валюты, открытие кошелька или перемещение остатков между эмитентами. Такие действия создают риски за пределами исходной покупки.
В примере с логистикой разумно отделить предложение платежа от перевода средств. Компания может разрешить небольшие покупки у известных поставщиков, установить общий дневной предел и требовать одобрения для нового актива или незнакомого получателя. Это варианты проектирования, а не описание единого действующего стандарта. Платёжная система должна соблюдать пределы, даже если агент забыл инструкцию.
Недавнее объявление показывает, как может выглядеть ограниченное делегирование. 10 сентября Ripple сообщила, что её обновлённые казначейские агенты GSmart предлагают действия, ссылаются на соответствующие правила и ждут одобрения. Расчёты отделены от интерпретации ИИ, а финансовые полномочия остаются у казначейской команды. Это описание продукта поставщиком; эффективность должны оценивать клиенты. [Объявление Ripple о GSmart](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
Оптимистичный сценарий практичен. ПО может упростить сравнение одобренных способов оплаты, сократить простаивающие предварительно внесённые средства и помочь небольшим поставщикам продавать отдельные услуги без переговоров о полном корпоративном контракте. Эти преимущества зависят от повторяемой экономики и управляемых исключений. Их следует измерять затратами на завершённую покупку, полезными средствами у получателя и временем восстановления.
Пессимистичный сценарий столь же конкретен. Платформа агентов может направлять клиентов к собственному балансу или эмитенту, указывая низкую комиссию перевода, но оставляя расходы на конвертацию и вывод в другом месте. Остатки могут дробиться между сетями. Владелец может узнать о слабых вариантах возврата только после сбоя поставщика.
Августовская оценка Банка международных расчётов усиливает опасения о совместимости. В ней говорится, что стейблкоины на разных сетях трудно обменивать; одновременно признаётся, что зрелой совместимой экосистемы токенизированных банковских депозитов тоже пока нет. Предпочтение системы на базе центральнобанковских денег — позиция регуляторной политики, а не заявление, будто токенизация депозитов уже решила проблему. [Оценка БМР](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
Для создателей финансовых технологий полезны доказательства о полном обязательстве: кто мог воспользоваться маршрутом, чем заплатил, чем получил возможность распорядиться адресат и как разрешили сбойную покупку. Демонстрация, заканчивающаяся успешным переводом, не даёт сведений для оценки бизнеса.
[В третьей части мы рассмотрим токенизированные активы](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral): что меняется, когда ПО может перемещать инвестицию или залог так же легко, как запрашивать оплату, и какие права владения всё ещё зависят от институтов за пределами реестра.
## Sources
- [Stripe и Tempo: представляем Machine Payments Protocol](https://stripe.com/blog/machine-payments-protocol) — 18 марта 2026 года. Описывает программные платёжные запросы, смешанные способы оплаты и зачисление на существующий баланс продавца в Stripe. Сохраняются стандартные графики выплат. Примеры объявления — заявления поставщика, не результаты нашего тестирования.
- [Mastercard: Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 10 июня 2026 года. Описывает управление и расчёты по картам, счетам и стейблкоинам. Список партнёров и объявление сервиса не доказывают повсеместную доступность, внедрение в измеримом масштабе или гарантированный возврат при сбое покупки.
- [Circle: прозрачность и стабильность](https://www.circle.com/transparency) — Страница резервов от 17 сентября 2026 года описывает отдельное хранение резервов, раскрытие данных и подтверждение. Обеспечение резервами отличается от немедленного доступа к банковским средствам; в статье не используется оценка резервов или рыночного масштаба.
- [J.P. Morgan: депозитный токен JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — Актуальное описание продукта без даты, просмотрено 22 сентября 2026 года. Описывает требования к банковским депозитам в долларах на Base, проверенных контрагентов и конвертацию через Blockchain Deposit Account. Институциональный доступ не означает свободный доступ потребителей.
- [Coinbase: поддержка ERC-20 в x402](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 18 марта 2026 года. Описывает расширенную поддержку токенов и оплату газа посредником. Поддержка протоколом не означает, что каждый продавец принимает каждый токен или что оплата комиссий другим лицом делает покупку бесплатной.
- [Stripe: документация по платежам стейблкоинами](https://docs.stripe.com/payments/stablecoin-payments) — Документация без даты, проверена 22 сентября 2026 года. Перечисляет географические ограничения для продавцов, расчёты в местной валюте, возвраты на исходный кошелёк и отсутствие поддержки споров. Это условия Stripe, а не общие свойства стейблкоинов.
- [Circle Europe: политика погашения по MiCA](https://www.circle.com/legal/mica-redemption-policy) — Обновлена 15 сентября 2026 года. Описывает условия и проверки погашения в ЕЭЗ, заявленный срок прямого розничного процесса до пяти рабочих дней при отсутствии расхождений и исключения при стрессе. Для других путей погашения и обмена действуют иные условия.
- [Circle Mint: порядок погашения USDC и EURC](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — Расписание действует с 15 марта 2026 года. Описывает разные уровни обработки и комиссии, связанные с погашением. Тарифы Mint для корпоративных клиентов не являются предложением для каждого розничного держателя; отдельные уровни не представлены как универсальная стоимость.
- [PayPal: расширение PYUSD на 70 рынков](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 17 марта 2026 года. Объявлено поэтапное расширение и конвертация при выводе в местную валюту с региональными различиями и доступом только для компаний в Сингапуре. Объявление не подтверждает завершение запуска во всех странах или независимое снижение расходов.
- [Ripple: расширение Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 3 марта 2026 года. Описание поставщика сочетает сбор, хранение и конвертацию обычных денег и стейблкоинов. Это свидетельство архитектуры сервиса, но не независимая оценка экономии или доступности во всех направлениях.
- [Ван, Ян и Цзи: когда HTTP 402 встречается с блокчейном](https://arxiv.org/html/2607.19545v1) — Препринт от 21 июля 2026 года изучает недостатки авторизации и исполнения у отдельных посредников x402, а также сообщает об их раскрытии и мерах защиты. Выводы относятся к изученным реализациям и не доказывают уязвимость всех действующих систем.
- [Ripple: расширение казначейского сервиса GSmart](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 10 сентября 2026 года. Описывает рекомендации по правилам, детерминированные расчёты и одобрение человеком финансовых действий. Проект приписан Ripple; реклама и показатели внедрения не считаются независимой проверкой.
- [БМР: расширение денежного горизонта](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — Речь генерального директора БМР Пабло Эрнандеса де Коса от 28 августа 2026 года. Описывает проблемы совместимости стейблкоинов и незрелую экосистему токенизированных депозитов. Предпочтение денег центрального банка — аргумент в пользу политики, а не реализованная система.
Рассылка BIG CHANGE
Общая картина. В вашем темпе.
Свежие материалы об ИИ и робототехнике, важные перемены и практические идеи. Выберите ежедневную сводку, еженедельный дайджест или ежемесячный обзор.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Ваша конфиденциальность — ваш выбор.
Необходимое хранилище помогает защитить сайт и запомнить ваши настройки. Необязательная Google Analytics отключена, пока вы её не разрешите. Все статьи доступны для чтения только с необходимым хранилищем. Подробнее о конфиденциальности