AI-translated from English; not yet reviewed by a fluent editor.
# Плаћања агената са вештачком интелигенцијом захтевају правила за избор новца
> AI агенти могу да троше новац са банковних рачуна, стабилне токене и другу дигиталну имовину. Корисно поређење обухвата дозволе, конверзију, повраћаје и то шта прималац може да користи.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
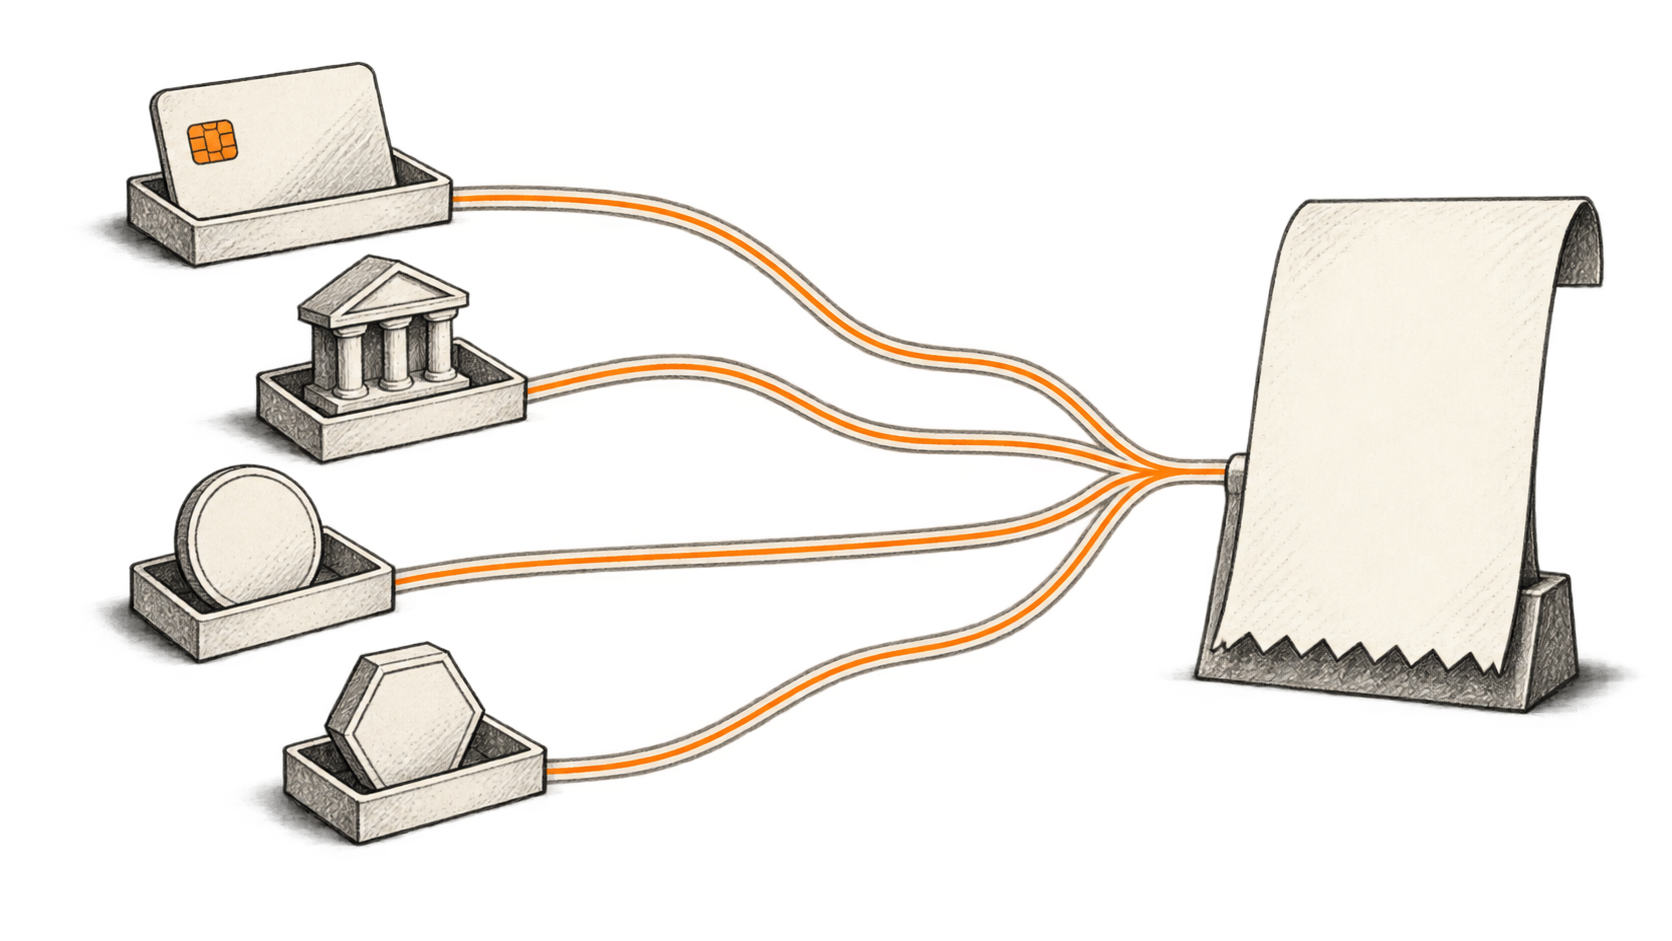
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
AI агент који купује временску прогнозу може да плати стабилним токеном везаним за долар, док продавац прима уобичајену банковну уплату. Други агент могао би да купи исту услугу преко картице. Банка би, уместо тога, могла да пренесе токенизовани депозит свом институционалном клијенту. Способност софтвера да шаље новац говори изненађујуће мало о потраживању које прималац на крају добија.
Та разлика постаје практично важна. У марту 2026. Stripe и Tempo представили су Machine Payments Protocol, који подржава програмска плаћања стабилним токенима и уобичајеним начинима плаћања. У јуну је Mastercard најавио Agent Pay for Machines и описао поравнање преко картица, рачуна и стабилних токена. Плаћања AI агената развијају се кроз више облика новца истовремено. [Stripe-ова најава MPP-а](https://stripe.com/blog/machine-payments-protocol), [Mastercard-ово представљање](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Ова промена отвара прилику предузећима која продају мале јединице корисног рада: један увид у податке, кратак прорачун или неколико минута приступа. Истовремено, одлуке о трошковима плаћања, валутном ризику и повраћају пребацују се на софтвер који може да обави хиљаде куповина док његов власник ради нешто друго.
Сматрамо да ће се најважније надметање водити око тога ко доноси те одлуке. Систем може да буде подешен тако да заврши задатак свог власника или да преферира валуту и мрежу пружаоца плаћања. Кориснику обе могућности могу да изгледају као једноставно упутство: „Плати то.“
Ово је други чланак у нашој серији о новцу и AI агентима. [Први део разматра куповину уз помоћ агената и картске мреже](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card). Овде пратимо сам новац, укључујући шта се дешава када неко жели да га добије назад.
## Исто доларско име може да означава различита потраживања
Банковна стања су већ дигитална. Картица омогућава приступ аранжману за плаћање, који може да обухвата и кредит; она није посебна валута. Сам прелазак са странице за плаћање на агента не мења основну обавезу у доларима или еврима.
Стабилни токен подржан фиат валутом има издаваоца и сопствене услове откупа. Circle описује USDC и EURC као токене покривене ликвидним резервама које се чувају одвојено од пословних средстава компаније. За USDC објављују се недељни подаци о резервама и месечна спољна потврда. Ти аранжмани уливају поверење у откуп. Али они не чине свако стање у новчанику једнаким банковном депозиту који се одмах може потрошити у свакој земљи. [Circle-ова обелодањивања о резервама](https://www.circle.com/transparency)
Токенизовани банковни депозит остаје потраживање према банци, представљено на програмабилној инфраструктури. J.P. Morgan описује свој производ USD JPM Coin на Base-у као новац пословне банке за проверене уговорне стране, који се може конвертовати кроз њен оквир Blockchain Deposit Account. Приступ јавној блокчејн мрежи не значи да сваки потрошач може да успостави неопходан банкарски однос. [Опис производа JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
Волатилна криптоимовина доноси другачији буџетски проблем: њена тржишна вредност може да се мења у односу на валуту у којој предузеће зарађује или плаћа трошкове. Удео у токенизованом фонду подразумева инвестиционо власништво и услове откупа. Ни једно ни друго не постаје готовина само зато што их исти новчаник приказује поред стабилног токена.
Практично питање за агента зато је конкретније од питања „Да ли подржавате криптовалуте?“ Он мора да утврди имовину, издаваоца, мрежу и прихватљивог примаоца, а затим како примљено стање може да покрије следећу обавезу. Компанија која исплаћује плате у еврима не завршава посао самим пријемом токена номинованог у доларима.
## Зашто сада стиже све више начина плаћања
Плаћања између машина смањују потребу да човек прекида задатак да би се регистровао, одабрао претплату и унео податке за плаћање. Према MPP-у, услуга може да затражи уплату као део софтверске интеракције. Stripe наводи да потврде пролазе кроз његову постојећу инфраструктуру за плаћања, а да средства улазе на трговачки рачун и исплаћују се по уобичајеном распореду. Брза куповина агента и банковна исплата трговцу остају два различита догађаја. [Како функционише MPP](https://stripe.com/blog/machine-payments-protocol)
Coinbase је 18. марта проширио подршку за x402 на токене ERC-20 и увео механизме спонзорисања трошкова гаса. Тако посредник може да покрије накнаде за блокчејн трансакцију које би корисник иначе морао да плати. То шири скуп средстава које програмери могу да прихвате; трговац и даље треба да изабере која средства и мреже заиста подржава. „Без гаса“ описује искуство платиоца, док трошак покрива други учесник. [Ажурирање x402 компаније Coinbase](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
У јунској најави Mastercard описује и програмабилна правила одобравања и ограничења потрошње. На списку учесника су традиционалне платне компаније и крипто предузећа. Најава потврђује услугу и развој заједничких правила; не потврђује универзалну доступност код сваког трговца нити доказује исплативост пословања са великим бројем аутоматизованих куповина. [Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
Ова дешавања подржавају корисну могућност: предузеће може да продаје преко интерфејса прилагођеног агентима, а да од свих купаца и добављача не захтева усвајање истог финансијског аранжмана. Тежи посао прелази на везе између тих аранжмана.
## Пратите једну куповину до краја
Замислимо хипотетичко европско логистичко предузеће чијем агенту треба свежа временска прогноза од америчког добављача. Ово је илустративни радни ток, а не имплементација коју смо тестирали. Предузеће одобрава агенту дневни буџет у еврима и куповину код одобрених добављача података.
Агент проналази цену у доларима. Пре плаћања, предузећу су потребни одговори на уобичајена питања о куповини: Да ли је ово права прогноза? Обухвата ли наведена цена планирану употребу? Може ли добављач да је испоручи до рока? Важећи подаци за плаћање не одговарају ни на једно од њих.
Претпоставимо да добављач прихвата и плаћање картицом и USDC. Предузеће већ има уговор за картицу, док би коришћење USDC-а захтевало финансирање новчаника. Поређење треба да обухвати тај корак, конверзију у доларе, накнаде пружаоца услуге и поступање са неискоришћеним стањем. Ниска накнада за блокчејн пренос може да представља мали део укупне цене куповине.
Сада променимо околности. Предузеће већ има одобрену залиху стабилних токена и редовно купује од добављача. Трошак финансирања може да се расподели на многе куповине, а непосредан пренос може да омогући добављачу да објави податке без одлагања на кредит. Исти начин плаћања може постати привлачнији, а да се технологија токена уопште не промени.
Или би добављач могао да преферира пријем локалне валуте преко обрађивача плаћања. Stripe-ова документација о плаћањима стабилним токенима описује такав аранжман, у ком се завршена плаћања намирују на трговачком рачуну у локалној валути. Доступност прихватања је ужег обима од глобалног домета клијената: документација наводи доступност у САД и приватне пробне верзије у другим регионима. Пре осмишљавања радног тока треба проверити да ли продавац испуњава услове. [Stripe-ова документација о плаћањима стабилним токенима](https://docs.stripe.com/payments/stablecoin-payments)
Економска јединица за поређење треба да буде успешно испоручена прогноза, заведена и плаћена у облику који обе стране могу да користе. То захтева мерење целог пута у поређењу са постојећим начином фактурисања или банковним аранжманом компаније, укључујући време које запослени троше на решавање изузетака.
## Излаз може бити важнији од самог преноса
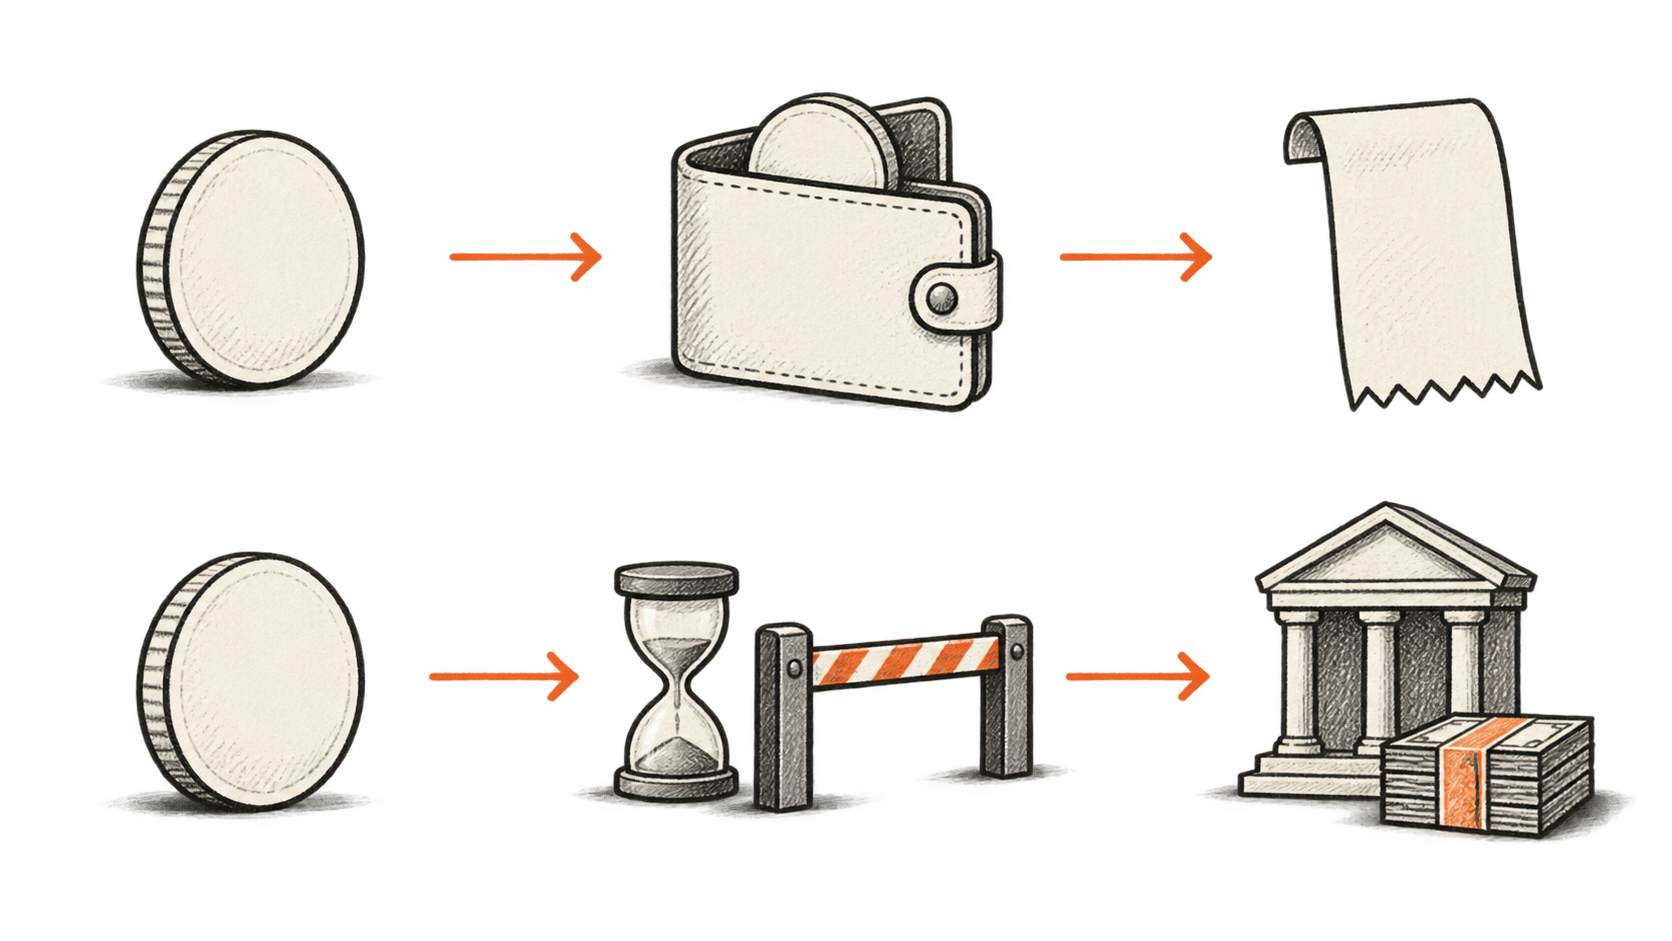
Плаћања стабилним токенима највише обећавају када прималац жели да задржи или поново употреби токен. Особа којој је потребно стање на банковном рачуну зависи од откупа, ликвидности на берзи или услуге конверзије пружаоца плаћања.
Circle-ова политика откупа у Европском економском простору, ажурирана 15. септембра, јасно показује разлику. Она признаје откуп по номиналној вредности под одређеним условима. Корисници који користе непосредни поступак за малопродају морају да прођу проверу идентитета и трансакције и доставе одговарајуће банковне податке. Наводи се да поступак траје највише пет радних дана ако нема неслагања; политика посебно предвиђа одлагања током одређених стресних догађаја. То је конкретан пут откупа, а не тврдња да свака продаја USDC-а траје пет дана. [Circle-ова политика откупа у ЕЕП-у](https://www.circle.com/legal/mica-redemption-policy)
Разликују се и комерцијални услови. Ценовник услуге Circle Mint, важећи од 15. марта, разликује нивое обраде и обухвата накнаде повезане са токовима откупа. Готово тренутна обрада и спорији основни ниво имају различиту економику. „Један долар покрића за сваки токен“ не описује укупну цену и време преноса новца на банковни рачун. [Структура откупа у Circle Mint-у](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
PayPal је у марту најавио ширење PYUSD-а на 70 тржишта, укључујући конверзију у локалну валуту при повлачењу средстава. У најави су наведене и локалне разлике и доступност само за предузећа у Сингапуру. Дистрибуција је значајна јер постојећи финансијски интерфејс може да учини токен корисним људима који никада не би користили засебан крипто-новчаник. Стварне накнаде и услови подобности и даље треба да буду део поређења пута плаћања. [Најава проширења компаније PayPal](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Проширење плаћања компаније Ripple у марту слично обједињује наплату, чување средстава и конверзију између традиционалног новца и стабилних токена. То је опис понуде самог пружаоца, а не независан доказ да је сваки начин плаћања јефтинији. Показује зашто предузеће може да купи услугу која сакрива средство поравнања, а да и даље зависи од ликвидности и послова усклађености пружаоца. [Проширење услуге Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
У нашем хипотетичком логистичком предузећу, веза долара са вредношћу токена и даље оставља изложеност курсу евра и долара. Токен може савршено да задржи вредност у доларима, а да се промени трошак допуне новчаника у еврима. Повраћај добијен касније може имати другачију вредност у еврима. Политика трезора треба да одреди ко прихвата тај ризик и када се обавља конверзија.
## Завршен пренос не значи и решен спор
Вратимо се прогнози. Агент успешно плаћа, али добија застареле податке. Евиденција може да докаже да је вредност пренета; процена да ли је добављач испоручио оно што је обећао захтева засебан комерцијални поступак.
Stripe-ова документација о плаћањима стабилним токенима даје користан пример: подржани су потпуни и делимични повраћаји на изворни новчаник, док није наведена подршка за спорове. Могућност трговца да врати новац разликује се од могућности купца да оспори трансакцију преко платног система. Ни повраћај ни уговорна заштита не могу се подразумевати само зато што је реч о стабилном токену. [Stripe-ови услови за повраћај и спорове](https://docs.stripe.com/payments/stablecoin-payments)
Власнику агента зато су потребна правила за повраћај пре одобравања новог начина плаћања. Ко прима жалбу? Који доказ идентификује купљену услугу? Да ли изворни новчаник још постоји? Колико купац може да чека одговор? За ситну куповину, тражење повраћаја може коштати више од самог плаћања. Међутим, понављани пропусти код великог броја агената могу постати значајан трошак.
Важна је и имплементација. Препринт истраживања из јула који испитује посреднике x402 пронашао је слабости у одобравању и извршењу у тестираним системима и наводи да су погођене стране увеле мере ублажавања. То су докази о конкретним имплементацијама у студији, а не доказ да су све тренутне x402 трансакције небезбедне. Показује зашто заслужује проверу посредник који захтев за плаћање претвара у поравнање. [Изворна студија безбедности x402](https://arxiv.org/html/2607.19545v1)
Наш хипотетички купац треба и да промишљено обрађује поновне покушаје. Ако одговор о прогнози истекне пре пријема, поновно плаћање пре провере прве куповине може да изазове дуплу наплату. Апликацији су потребни трајни запис о куповини, начин потврде испоруке и поступак за изузетке. Брже поравнање чини такво вођење евиденције још важнијим.
## Избор новца је делегирана финансијска одлука
Дозвола агенту да изабере добављача не мора да обухвата и право на промену валуте, отварање новчаника или пренос средстава између издавалаца. Те радње стварају ризике који превазилазе првобитну куповину.
У логистичком примеру, разуман дизајн раздвојио би предлагање плаћања од пуштања средстава. Компанија би могла да дозволи мале куповине код познатих добављача, постави укупни дневни лимит и захтева одобрење за нову имовину или непознатог примаоца. То су дизајнерски избори, а не опис универзалног стандарда који је већ успостављен. Систем плаћања мора да спроводи ограничења и када агент заборави упутство.
Недавна најава производа показује како ограничено делегирање може да изгледа. Ripple је 10. септембра навео да његови проширени трезорски агенти GSmart предлажу радње, цитирају релевантну политику и чекају одобрење. Финансијски прорачун раздвојен је од тумачења вештачке интелигенције, а тимови трезора задржавају овлашћење над финансијским радњама. То је опис дизајна производа добављача; клијенти тек треба да процене његову делотворност. [Најава GSmart-а компаније Ripple](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
Оптимистичка могућност је практична. Софтвер би могао да олакша поређење одобрених начина плаћања, смањи неактиван унапред уплаћен новац и помогне мањим добављачима да продају појединачне услуге без преговора о пуном уговору за предузеће. Те користи зависе од поновљиве економике и решивих изузетака. Треба их пратити кроз трошак по завршеној куповини, примљена употребљива средства и време утрошено на повраћај.
Подједнако је конкретна и песимистичка могућност. Платформа за агенте могла би да усмери клијенте ка свом стању или издаваоцу, прикаже ниску накнаду за пренос, а трошкове конверзије и повлачења остави по страни. Издвојена стања могла би да се умноже на више мрежа. Власник би могао да открије да погодна рута нуди слабу заштиту тек пошто добављач не испуни обавезу.
Аугустовска процена BIS-а потврђује забринутост око интероперабилности. Она тврди да се стабилни токени на различитим мрежама и даље тешко размењују, а истовремено признаје да токенизовани банковни депозити такође немају развијен екосистем који је интероперабилан. Њена склоност систему заснованом на новцу централне банке став је о политици, а не тврдња да је токенизација банковних депозита већ решила проблем. [Процена BIS-а](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
За финтек програмере користан допринос су докази о целој обавези плаћања: који купци могу да користе пут, шта су уплатили, шта је прималац могао да потроши и како су решене неуспеле куповине. Демонстрација која се завршава успешним преносом не пружа читаоцима податке потребне за процену посла.
[Трећи део прати питање до токенизоване имовине](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral): шта се мења када софтвер може да премешта инвестицију или колатерал једнако лако као што шаље захтев за плаћање, и која права власништва и даље зависе од институција изван регистра.
## Sources
- [Stripe и Tempo: Представљање протокола Machine Payments Protocol](https://stripe.com/blog/machine-payments-protocol) — 18. март 2026. Објашњава програмске захтеве за плаћање, мешовите начине плаћања и поравнање на постојеће трговачко стање у Stripe-у. И даље важе уобичајени распореди исплата. Примери у најави су тврдње добављача, а не наше тестирање.
- [Mastercard: Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 10. јун 2026. Описује контроле и поравнање преко картица, рачуна и стабилних токена. Списак партнера и најава услуге не доказују универзалну доступност код трговаца, измерено усвајање нити гарантован повраћај после неуспеле куповине.
- [Circle: транспарентност и стабилност](https://www.circle.com/transparency) — Страница о резервама од 17. септембра 2026. описује одвојено држање резерви, обелодањивање и потврду. Покриће резервама разликује се од непосредног приступа банковном новцу; овде не користимо процену резерви нити величине тржишта.
- [J.P. Morgan: депозитни токен JPM Coin](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — Актуелни недатирани опис производа, проверен 22. септембра 2026. Идентификује потраживања у USD у облику банковних депозита на мрежи Base, проверене уговорне стране и оквир конверзије Blockchain Deposit Account. Институционални приступ не значи неограничену доступност потрошачима.
- [Coinbase: подршка токенима ERC-20 у x402](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 18. март 2026. Описује ширу подршку токенима и то да посредници спонзоришу трошкове гаса. Подршка протокола не значи да сваки трговац прихвата сваки токен нити да неко други покривањем накнада чини целу куповину бесплатном.
- [Stripe: документација о плаћањима стабилним токенима](https://docs.stripe.com/payments/stablecoin-payments) — Недатирана документација проверена 22. септембра 2026. Наводи географска ограничења за трговце, поравнање у локалној валути, повраћај на изворни новчаник и одсуство подршке за спорове. То су посебни услови Stripe-а, а не универзална својства стабилних токена.
- [Circle Europe: политика откупа према MiCA-и](https://www.circle.com/legal/mica-redemption-policy) — Ажурирано 15. септембра 2026. Утврђује услове и провере откупа у ЕЕП-у, наведени рок непосредног малопродајног поступка од пет радних дана ако нема неслагања и изузетке за стресне догађаје. Други начини откупа и размене имају другачије услове.
- [Circle Mint: структура откупа USDC-а и EURC-а](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — Ценовник који важи од 15. марта 2026. Описује различите нивое обраде и накнаде повезане са токовима откупа. Цена услуге Circle Mint за предузећа није понуда сваком малопродајном власнику, а одабране нивое не поредимо као универзалне трошкове.
- [PayPal: ширење PYUSD-а на 70 тржишта](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 17. март 2026. Најављује фазно ширење и конверзију у локалну валуту при повлачењу, уз локалне разлике и приступ само за предузећа у Сингапуру. Најава не потврђује завршено увођење на свим тржиштима нити независно доказује ниже трошкове.
- [Ripple: ширење услуге Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 3. март 2026. Опис пружаоца о наплати, чувању и конверзији између уобичајеног новца и стабилних токена. Корисно као доказ дизајна услуге, али не као независно измерена уштеда нити универзалан приступ у свим платним каналима.
- [Ванг, Јанг и Ђи: Када се HTTP 402 сусретне са блокчејном](https://arxiv.org/html/2607.19545v1) — Препринт од 21. јула 2026. Испитује слабости у одобравању и извршавању код изабраних посредника x402 и извештава о откривању проблема и мерама ублажавања. Налази се односе на испитане имплементације; не доказују да су све тренутне примене рањиве.
- [Ripple: проширење трезорских могућности GSmart-а](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 10. септембар 2026. Описује препоруке засноване на политикама, детерминистички прорачун и људско одобрење финансијских радњи. Дизајн рада приписујемо компанији Ripple и не сматрамо маркетиншке тврдње о коришћењу независном провером.
- [BIS: Гурање граница монетарног система](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — Говор генералног директора BIS-а Пабла Ернандеса де Коса од 28. августа 2026. Објашњава забринутост због интероперабилности стабилних токена и недовршен екосистем токенизованих депозита. Предност коју даје новцу везаном за централну банку јесте став о политици, а не већ изграђена примена.
Билтен BIG CHANGE
Шира слика. Вашим темпом.
Недавне приче о вештачкој интелигенцији и роботици, промене вредне праћења и практичне идеје за примену. Изаберите дневни преглед, недељни сажетак или месечну перспективу.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Ваша приватност, ваш избор.
Неопходно складиште доприноси безбедности сајта и памти ваше изборе. Опционални Google Analytics остаје искључен док га не дозволите. Све чланке можете читати само уз неопходно складиштење података. Детаљи о приватности