AI-translated from English; not yet reviewed by a fluent editor.
# Токенизована имовина могла би да претвори AI агенте у управнике трезора
> Токенизовани фондови и хартије од вредности могли би да укључе AI агенте у управљање корпоративним трезором. Пренос токена и даље се разликује од откупа инвестиције или добијања готовине.
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:37.590Z
Updated: 2026-09-22T02:37:37.590Z
Canonical: https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral
AI-generated conceptual illustration by BIG CHANGE. An ownership record and a controlled transfer process: tokenized assets remain subject to the institutions and terms behind the claim. Conceptual illustration; the raised gate does not imply unrestricted access.
Четвртог августа 2026. BlackRock је покренуо блокчејн-класе удела за одабране европске фондове тржишта новца, користећи инфраструктуру Kinexys компаније J.P. Morgan. Три недеље раније DTCC је известио о завршеним производним трансакцијама са токенизованим хартијама од вредности, укључујући трансакције колатерала и поравнања. Шире покретање услуге DTCC-а и даље је заказано за октобар. [Најава компаније BlackRock](https://www.blackrock.com/cash/en-ie/press-release-t4) и [објава DTCC-а од 15. јула](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) описују различите фазе тог рада.
За AI агенте значај овога превазилази још један начин плаћања. Софтверу повереном новац компаније могло би се на крају дозволити да усклађује имовину којом се плаћа: готовину резервисану за фактуре, уделе у фондовима који се држе између трошкова и хартије од вредности заложене за обавезе. Прилика је да се повежу одлуке које често захтевају одвојена упутства и евиденције.
Ово је наша анализа могућег правца тих промена. Најаве не доказују да аутономни AI трезориста управља новцем тих институција. Оне потврђују да расте број имовинских инструмената и трансакција којима софтвер може да приступи, под институционалним контролама.
Тежи део је одлучити шта агент сме да ради с њима. Токен који се може преместити у поноћ и даље може бити инвестиција која не може да обезбеди готовину потребну у поноћ.
## Три значења токенизације
У картским плаћањима токенизација обично замењује број рачуна ограниченом заменском идентификационом вредношћу. Тиме се штите подаци за плаћање. Не настаје инвестиција нити ново новчано стање. [EMVCo објашњава тај механизам](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/).
Токенизовани новац односи се на средство плаћања, на пример депозит представљен на програмабилном систему. Токенизоване хартије од вредности односе се на инвестиционо или власничко потраживање представљено на таквом систему. BIS описује могућност преношења новца и финансијске имовине на програмабилну инфраструктуру ради усклађивања одговарајућих трансакција. [Његова анализа из 2025.](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) пружа архитектонско образложење, а не доказ да свако тржиште већ тако функционише.
Токен удела у фонду тржишта новца спада у категорију инвестиција. У најави од 30. јула о фонду BUIDL компаније BlackRock на мрежи Tempo, Securitize изричито наводи да удели нису стабилни токени. Они представљају учешће у приватном фонду, а не непосредно потраживање власника према појединачним трезорским записима у портфељу фонда. [Обелодањивање](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) утврђује шта би агент држао у име власника.
## Активни фондови, различите дозволе
Нове класе удела ICS компаније BlackRock показују како блокчејн може да прошири постојећи фонд. Токени се преносе између новчаника одобрених улагача, док се званични регистар акционара и даље води у инфраструктури трансферног агента фонда. Kinexys повезује те евиденције са активностима на ланцу. BlackRock описује непрекидне директне преносе удела између учесника; то се односи на кретање удела, а не на безусловно обећање непосредног откупа у готовини. [Најава производа](https://www.blackrock.com/cash/en-ie/press-release-t4) такође наводи прихватљива тржишта и улагаче.
Други модели имају другачија правила приступа. Franklin OnChain U.S. Government Money Fund компаније Franklin Templeton покренут је 2021. као фонд регистрован у САД-у који користи јавни блокчејн за званичну евиденцију власништва. У објави за годишњицу из априла 2026. описују се преноси између учесника и свакодневна расподела дивиденди, укључујући викенде, уз приступ преко канала Benji. Реч је о оперативном производу са историјом, а не новом предложеном експерименту са трезорским управљањем. [Опис компаније Franklin](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) такође упозорава да циљана вредност удела од једног долара није гарантована.
MONY компаније J.P. Morgan Asset Management, најављен у децембру 2025, приватна је понуда за квалификоване улагаче доступна преко Morgan Money. У најави покретања описују се улагања у трезорске хартије и репо-уговоре подржане тим хартијама, као и могуће шире употребе као колатерала. Могућност прихватања као колатерал не треба мешати са прихватањем код сваког зајмодавца. [Најава фонда MONY](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) изричито наводи ограничену групу улагача.
Ове разлике обликују сваки агентски производ направљен на тој основи. Софтвер не може да претвори ограничену понуду у потрошачки производ, одобри приступ неодобреном примаоцу нити пренесе правила једног фонда на други.
## Шта би поверени трезорски агент заправо могао да ради
Замислимо хипотетичко предузеће које је већ изабрало банке, одобрило инвестиције и уредило чување имовине. Жели софтверску помоћ у управљању новчаном резервом док припрема плаћања добављачима. Ово је пример дизајна, а не решење које смо уочили код неког клијента.
Најпре агент чита обавезе компаније: износе, валуте, рокове и рачуне са којих уплате морају да стигну. Проверава стања у односу на минималну новчану резерву и указује на неизвесност у прогнозама. Модел би могао да протумачи фактуру или објасни очекивани мањак. Систем за извршавање затим независно од тог тумачења спроводи ограничења компаније.
Ако компанија дозволи улагање вишка средстава, агент би могао да предложи уплату у одобрени токенизовани фонд. Пре извршења систем би проверио подобност улагача, исправан новчаник, ограничења концентрације, овлашћене потписнике и износ који мора остати доступан за блиске трошкове. Убедљиво моделско образложење не би заменило те провере.
Када се приближи рок за плаћање добављачу, агент мора да планира уназад од употребљиве готовине. Да ли компанија треба да откупи уделе? Да ли је одобрена уговорна страна спремна да их купи? Када ће приход стићи на рачун или у средство плаћања које добављач прихвата? Завршен пренос удела сам по себи не одговара ни на једно од тих питања.
Агент треба да препозна и изузетак. Одложен откуп, одбијен прималац или застарело стање треба да покрену дефинисану резервну радњу и одлуку одговорне особе. Поновљено покушавање исте трансакције могло би да погорша ситуацију, нарочито ако ствара дупла упутства у више система.
Ту би вештачка интелигенција могла да дода вредност: у тумачењу обавеза и усклађивању дозвољених корака. Већина заштите ипак потиче од јасних овлашћења, поузданих евиденција и ограничења извршавања. Те одговорности остају и када се модел побољша.
## Поравнање и колатерал подразумевају више од брзих преноса
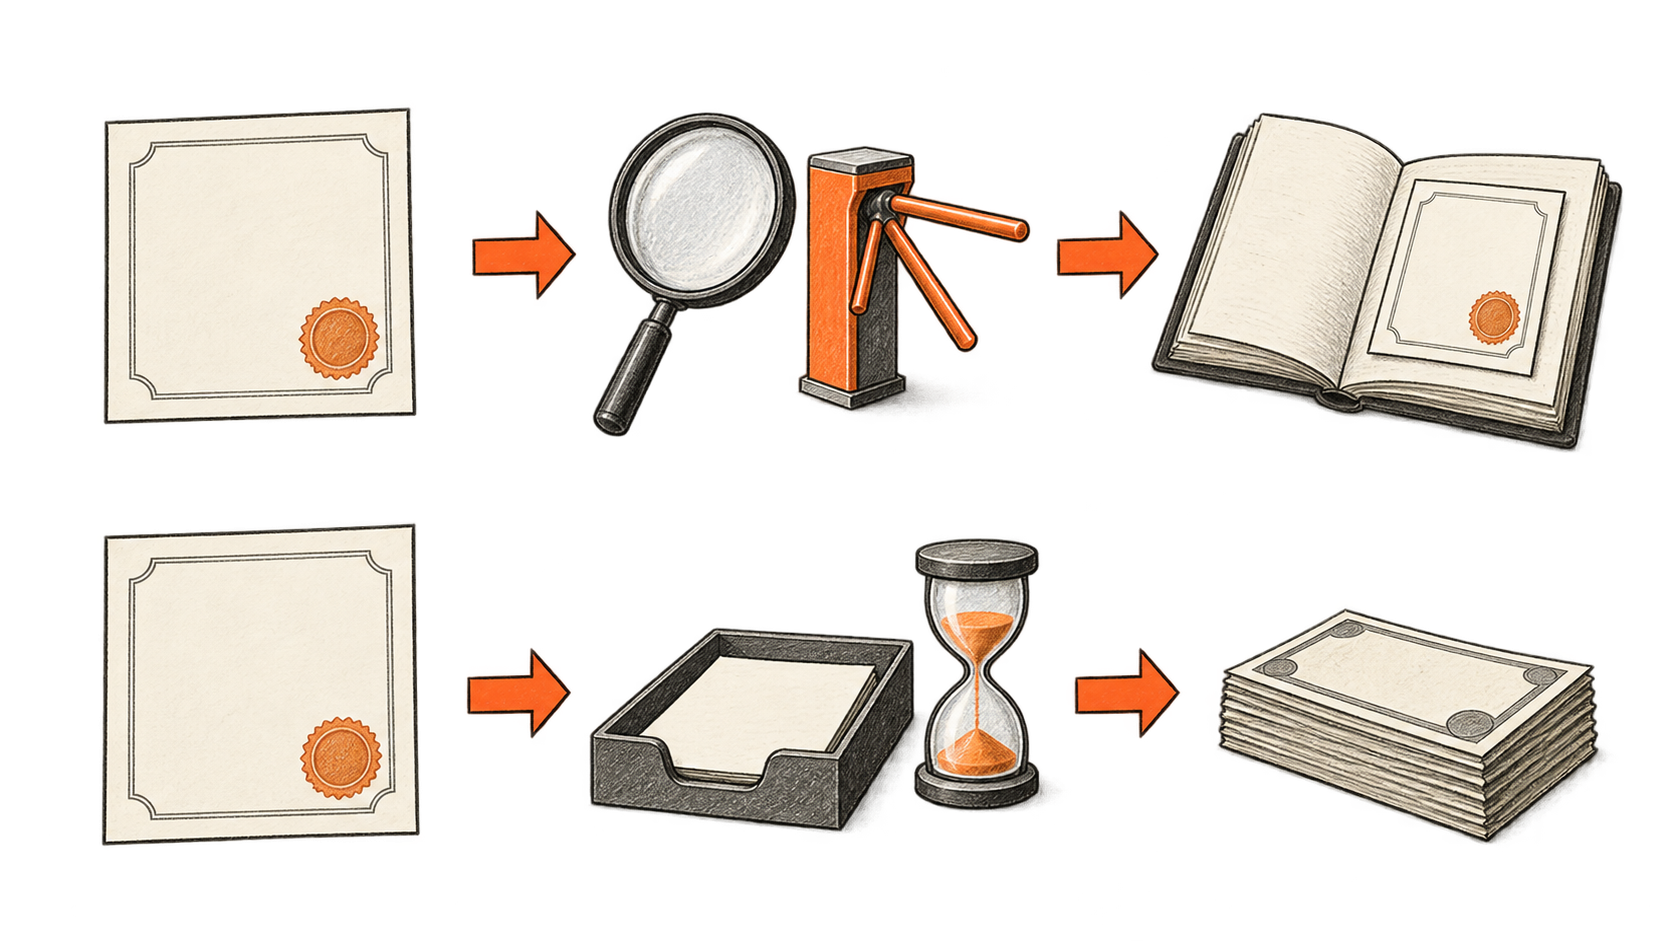
Испорука наспрам плаћања повезује пренос имовине са њеним плаћањем. Програмабилни системи могу непосредније да ускладе те радње и смање могућност да једна страна заврши трансакцију, а друга не. То је један од механизама о којима се говори у [анализи финансијског система BIS-а](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system).
Разлику је корисно видети кроз три питања. Може ли се хартија од вредности пренети? Да ли ће је уговорна страна прихватити за ову обавезу? Може ли договорена размена да се изврши под траженим условима? Мрежа може да одговори на прво, док друга два питања остају нерешена.
Производне трансакције DTCC-а из јула обухватиле су позајмљивање хартија од вредности, залагање колатерала, поравнање трезорских хартија и репо-уговора и токове марже централне уговорне стране. То су значајне демонстрације са стварном имовином. Ипак, у објави је опште покретање услуге заказано за октобар 2026, после датума нашег истраживања, 22. септембра. [Завршене трансакције и широка доступност засебне су тврдње](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality).
За агента, колатерал уводи још један скуп упутстава. Он би могао да идентификује подобан актив и затражи његово залагање према постојећем уговору. И даље су потребна правила уговорне стране, процена вредности, примењиви дисконт и услови ослобађања. Удео који је користан као колатерал можда неће бити доступан за другу намену док је заложен.
Могућа корист је мање времена и труда за усклађивање већ поседоване имовине. Сама токенизација не обезбеђује ни зајмодавца који жели да учествује нити обавезу прихватања имовине по приказаној вредности.
## Недостајуће везе се тестирају
Агент који управља стварним предузећем не може да претпостави да све његове институције користе један регистар. Можда ће морати да координише администратора фонда, банку, чувара имовине и платну мрежу, од којих сваки има другачија оперативна правила.
У јануару 2026. Swift је са BNP Paribas Securities Services, Intesa Sanpaolo и Societe Generale-FORGE тестирао трансакције токенизованим обвезницама, укључујући плаћање, камату и откуп. У испитивању су коришћени фиат новац и стабилни токен EURCV. Значај је у покушају повезивања животног циклуса имовине са постојећим институцијама, а не у доказу да је доступна универзална услуга за хартије од вредности. [Swift описује испитивање и његове учеснике](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale).
Пројекат Agorá бави се другим делом те повезаности: токенизованим банковним депозитима и новцем централне банке за прекогранично поравнање. BIS наводи да је контролисано испитивање стварне вредности у јулу 2026. обухватило 28 институција и приближно 800.000 швајцарских франака. Прототип је користио дефинисано радно време и кораке људског одобрења. BIS изричито разликује прототип од готовог производа. [Статус пројекта](https://www.bis.org/project/agora) представља обећавајући доказ изводљивости, а не обавезу на нивоу услуге коју предузеће може укључити у план управљања трезором.
За систем вештачке интелигенције та разлика је практична. Успешно тестирање показује да је пут технички могућ. Употребљив пут захтева познате учеснике, оперативне аранжмане, поступање у изузецима и одговорну особу за случај да се упутство изгуби. Пре него што агент почне да се ослања на тај пут за испуњење рока, тимови за производ морају да утврде те детаље.
## Власништво, чување и право на интервенцију
Правно потраживање и његова евиденција заслужују једнаку пажњу као и брзина трансакције. У случају фонда BUIDL, Securitize описује укључивање улагача, одобравање новчаника и ограничења уписа, преноса и откупа. Фонд није банковни депозит; у обелодањивању се наводе ризици губитка, ликвидности и технологије. [Ти услови](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) део су производа, а не препреке које агент треба да покуша да заобиђе.
И дизајн услуге DTCC-а обухвата институционалне контроле. На страници производа описују се стварање и уништавање токена, паузирање активности и могућност опозива. [Планирана контролна структура](https://www.dtcc.com/products-and-services/digital-assets/tokenization) јасно показује да је ово управљани систем за хартије од вредности.
Таква овлашћења могу да помогну опоравку и усклађености. Истовремено стварају зависности: ко може да интервенише, на основу ког овлашћења и колико брзо легитимни власник може да исправи грешку? Евиденција трансакција агента треба да разликује намеравану радњу, поднето упутство и меродавни запис да је радња завршена.
Чување имовине отвара сродну одлуку. Компанија треба да прецизира да ли њен агент може само да предлаже радње, да ли може да шаље ограничена упутства чувару или може да покрене потписивање преко одобреног система за извршење. Дозвола за објашњавање портфеља много је ужа од дозволе за његово премештање. Приступ треба да може да се опозове, а да се не изгубе евиденције потребне за усклађивање преосталих обавеза.
Извештај BIS-а и CPMI-ја о токенизацији пружа корисно опште упозорење: познати ризици финансијске инфраструктуре могу се појавити у другачијем облику, па су управљање и контрола ризика суштински. [Њихова процена](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) не оправдава да се нови регистар третира као потпуно нов почетак без институционалних одговорности.
## Мерите трошак испуњавања обавезе
Трезорски тим би могао да цени мање усклађивања евиденције, благовременије премештање колатерала и јаснији увид у имовину. То су вероватне оперативне користи. Да би се утврдиле, треба мерити целу трансакцију, укључујући кораке изван блокчејна.
Корисно поређење је трошак и поузданост испуњавања исте обавезе кроз постојеће аранжмане. У њега треба урачунати накнаде за чување, администрацију фонда, извршење, конверзију и интеграцију. Исто важи за време запослених, учесталост изузетака и трошак одржавања довољне количине готовине која је одмах употребљива. Сам приказани принос фонда не даје одговор.
Ликвидност захтева исту пажњу. Преносиви токен не ствара купца током стреса, а често ажурирана процена не гарантује извршиву цену. Агенту коме је поверен задатак максимизовања приноса могао би да настане план који делује ефикасно док се више плаћања не приближи истовремено. Бољи мандат прецизира обавезе које мора да испуни и услове под којима треба да стане.
Пут до усвајања може да води и кроз познате системе дистрибуције. Шеснаестог септембра DTCC је објавио да се подружница компаније Ondo, Oasis Pro Markets, придружила систему Fund/SERV. Најава се односи на повезивање са постојећом инфраструктуром за обраду и дистрибуцију фондова, укључујући токове информација и извештавања. [То је интеграциона прекретница](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member) , а не доказ да су токенизовани фондови већ постали подразумеван избор трезора масовног тржишта.
Тај пут могао би да учини усвајање мање ометајућим. Такође би могао да концентрише утицај у фирмама које контролишу одобрену имовину, чување и дистрибуцију. Да ли ће мања предузећа имати користи зависиће од приступа и укупних трошкова, а не само од тога да ли је основна мрежа јавна.
## Шта би убедљиво потврдило оптимистички сценарио?
Оптимистички сценарио је конкретан: предузеће одобри ограничен трезорски мандат, а софтвер га извршава уз мање ручне координације, бољу видљивост и мање избегљивих пропуста. Токенизована имовина могла би да учини већи део основних операција програмабилним. Вештачка интелигенција могла би да помогне у тумачењу сложеног пословног контекста.
Песимистички сценарио је подједнако конкретан. Институције додају још један технички слој, док клијенти задржавају иста кашњења, плаћају додатне накнаде и тешко утврђују ко је одговоран за неуспело упутство. Софтвер се креће брже од својих овлашћења или разумевања услова имовине.
Докази који би разликовали ова два исхода обухватили би завршена времена откупа од почетка до краја, доступност готовине на одредишту, труд око усклађивања евиденције, учесталост изузетака и опоравак после грешака. Јавне демонстрације уобичајених трансакција су корисне. Мерење поступања са тешким трансакцијама било би откривајуће.
Наш [први чланак разматра AI агенте и плаћања картицама](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card); [други разматра како агенти треба да бирају између облика новца](https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits). Токенизована имовина проширује дискусију на оно што предузеће држи између плаћања. Трезорски агент морао би да разликује имовину коју може да премешта од новца који заиста може да употреби и да своје радње задржи у границама овлашћења власника.
## Sources
- [BlackRock покреће токенизовани приступ европским фондовима ICS](https://www.blackrock.com/cash/en-ie/press-release-t4) — 4. август 2026. Покретање класа удела на ланцу помоћу Kinexys-а. Потврђује преносе између одобрених новчаника и наставак вођења званичног регистра код трансферног агента. Непрекидни преноси удела не доказују непрекидну исплату откупа у готовини. Укупна имовина платформе није исто што и токенизована имовина под управљањем.
- [DTCC извештава о производним трансакцијама са токенизованом имовином](https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality) — 15. јул 2026. Извештава о завршеним производним трансакцијама колатералом, позајмљивањем и поравнањем хартија од вредности. Шире покретање услуге и даље је заказано за октобар 2026. То је извештај DTCC-а о догађају, а не независна ревизија нити доказ универзалне доступности.
- [EMVCo објашњава токенизацију плаћања](https://www.emvco.com/knowledge-hub/the-what-why-and-how-of-emv-payment-tokenisation/) — 31. март 2022. Објашњава замену бројева картских рачуна ограниченим платним акредитивима. Овај безбедносни механизам разликује се од представљања новца или инвестиционог власништва на програмабилном регистру.
- [BIS: монетарни и финансијски систем следеће генерације](https://www.bis.org/publications/aer-2025/next-generation-monetary-financial-system) — Годишњи економски извештај за 2025. Објашњава програмабилни новац и евиденцију имовине, укључујући условно поравнање. Ово је архитектонска и политичка анализа; могуће користи не доказују да све институције већ деле функционалну инфраструктуру.
- [Securitize: BUIDL постаје доступан на мрежи Tempo](https://investors.securitize.io/news/news-details/2026/Tempo-expands-onchain-yield-offering-with-BlackRocks-BUIDL-fund/default.aspx) — 30. јул 2026. Најава и обелодањивања разликују уделе у приватном фонду од стабилних токена и непосредног власништва над основном хартијом од вредности. Утврђују ограничења улагача и новчаника, као и ризике инвестиције, ликвидности и технологије. Подобност и услови откупа зависе од конкретног производа.
- [Franklin Templeton и Stellar обележавају пет година услуге Benji](https://www.franklintempleton.com/press-releases/news-room/2026/franklin-templeton-stellar-development-foundation-mark-five-years-of-benji-the-first-u.s.-registered-tokenized-money-market-fund) — 30. април 2026. Описује радну историју регистрованог фонда, блокчејн-евиденцију власништва, директне преносе између учесника и свакодневну расподелу дивиденди. Циљана вредност од једног долара није гарантована. Исплата дивиденди и пренос удела разликују се од откупа за готовину.
- [J.P. Morgan Asset Management покреће MONY](https://am.jpmorgan.com/us/en/asset-management/adv/about-us/media/press-releases/jp-morgan-asset-management-launches-its-first-tokenized-money-market-fund/) — 15. децембар 2025. Најава покретања приватног токенизованог фонда тржишта новца за квалификоване улагаче преко Morgan Money-а. Шира примена колатерала описана је као могућа употреба; најава не доказује да ће свака уговорна страна прихватити фонд.
- [Swift-ово испитивање интероперабилности токенизованих обвезница](https://www.swift.com/news-events/news/swift-takes-bold-steps-unlock-benefits-digital-finance-global-scale) — 15. јануар 2026. Извештава о испитивању поравнања, камата и откупа токенизованих обвезница са именованим институцијама и плаћањем у фиат валути или стабилним токеном. Завршено испитивање интероперабилности разликује се од широко доступне производне услуге. Датум је проверен и на списку вести компаније Swift.
- [BIS: Пројекат Agorá и контролисано испитивање стварне вредности](https://www.bis.org/project/agora) — Актуелна страница пројекта, којој је приступљено 22. септембра 2026. Извештава о контролисаном испитивању у јулу 2026. са 28 институција и приближно 800.000 швајцарских франака. Описује прототип са одређеним радним временом и људским одобрењима и изричито га разликује од готовог производа.
- [Дизајн услуге токенизације DTCC-а](https://www.dtcc.com/products-and-services/digital-assets/tokenization) — Актуелна страница производа, којој је приступљено 22. септембра 2026. Описује планирану услугу и контроле, укључујући стварање и уништавање токена, паузирање и опозив. Институционална овлашћења за опоравак и интервенцију остају важна и када се хартијама од вредности тргује на блокчејну.
- [BIS и CPMI: концепти токенизације и последице по централне банке](https://www.bis.org/publications/tokenisation-context-money-and-other-assets-concepts-and-implications-central-banks) — 21. октобар 2024. Сажетак извештаја објашњава да познати ризици финансијске инфраструктуре могу да опстану у новом облику и да захтевају управљање и контролу ризика. Користимо га за ту општу поенту, а не као правну процену одређеног фонда.
- [DTCC Fund/SERV прима подружницу компаније Ondo, Oasis Pro Markets](https://www.dtcc.com/press-releases/2026/DTCC-FundSERV-Adds-Ondo-Finance-as-First-Tokenization-Member) — 16. септембар 2026. Потврђује чланство компаније Oasis Pro Markets у систему Fund/SERV и планирану везу са постојећим токовима обраде и дистрибуције фондова. Чланство не доказује широко усвајање од стране клијената нити неограничен приступ сваком токенизованом фонду.
Билтен BIG CHANGE
Шира слика. Вашим темпом.
Недавне приче о вештачкој интелигенцији и роботици, промене вредне праћења и практичне идеје за примену. Изаберите дневни преглед, недељни сажетак или месечну перспективу.
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
Ваша приватност, ваш избор.
Неопходно складиште доприноси безбедности сајта и памти ваше изборе. Опционални Google Analytics остаје искључен док га не дозволите. Све чланке можете читати само уз неопходно складиштење података. Детаљи о приватности