AI-translated from English; not yet reviewed by a fluent editor.
# AI ایجنٹ ادائیگی کے لیے رقم کا انتخاب کریں تو قواعد بھی درکار ہیں
> AI ایجنٹ بینک کی رقم، مستحکم کوائن اور دوسرے ٹوکن خرچ کر سکتے ہیں۔ درست موازنہ کرنے کے لیے اجازت، تبدیلی، واپسی اور وصول کنندہ کے لیے رقم کے قابلِ استعمال ہونے کو بھی دیکھنا ہوگا۔
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
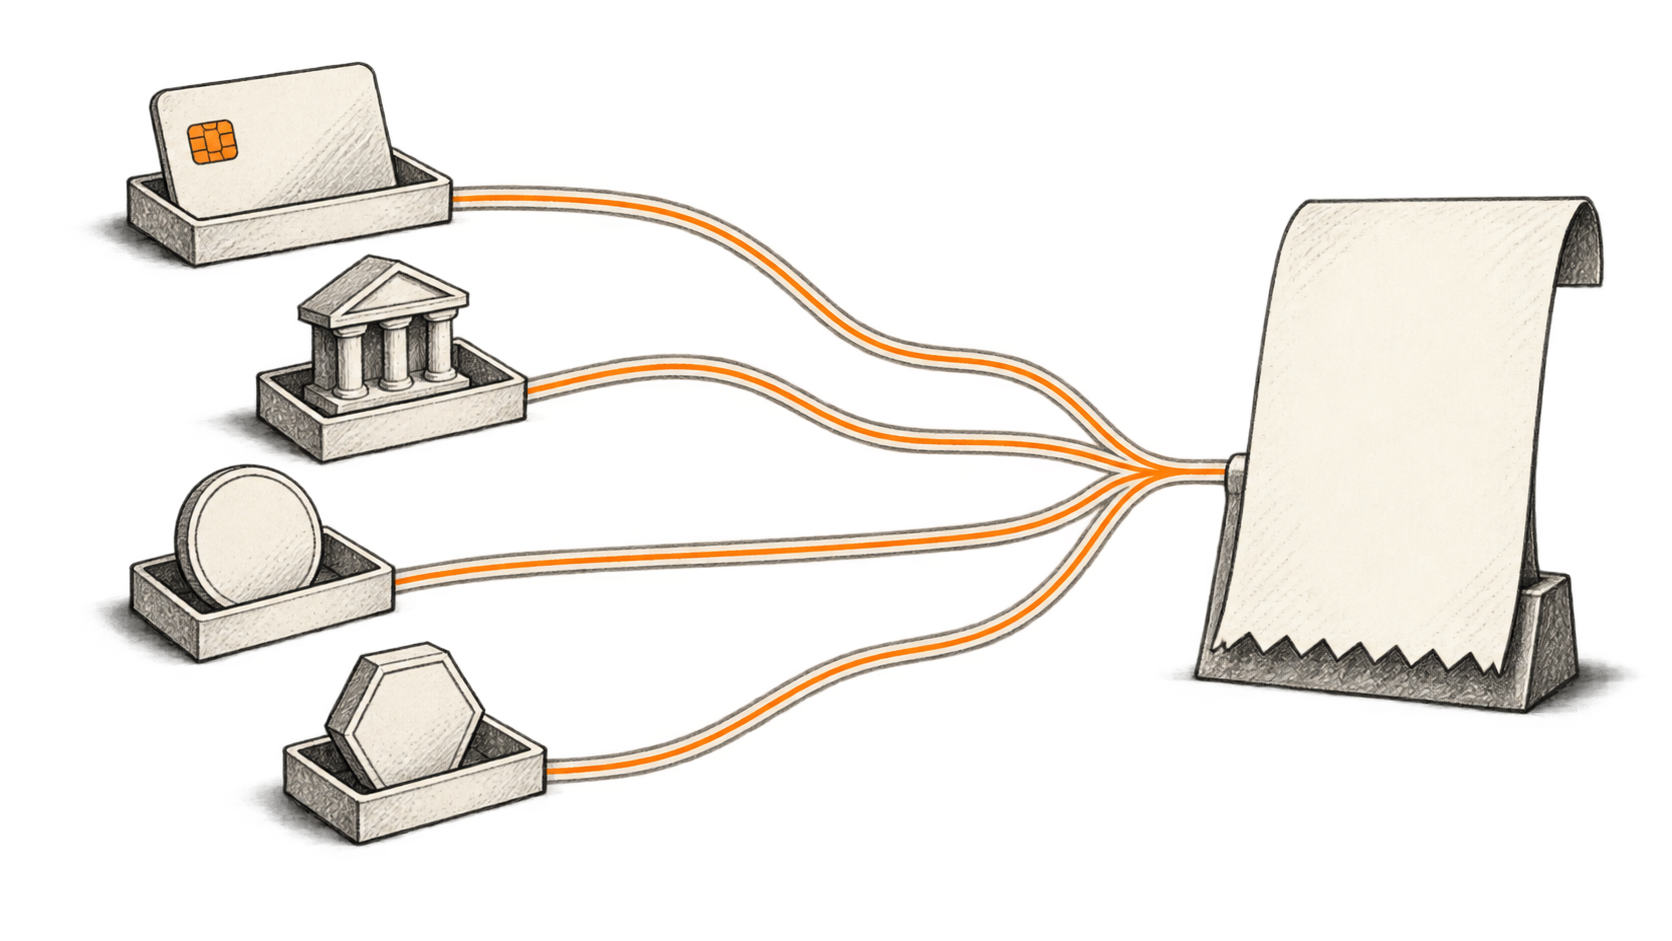
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
موسم کی پیش گوئی خریدنے والا ایک AI ایجنٹ ڈالر کے مستحکم کوائن میں ادائیگی کر سکتا ہے، جبکہ فروخت کنندہ کو معمول کی بینکی ادائیگی ملے۔ دوسرا ایجنٹ یہی خدمت کارڈ اکاؤنٹ کے ذریعے خرید سکتا ہے۔ بینک کا ادارہ جاتی صارف ٹوکنائزڈ ڈپازٹ منتقل کر سکتا ہے۔ سافٹ ویئر رقم بھیج سکتا ہے، مگر اس سے یہ بات بمشکل معلوم ہوتی ہے کہ آخر وصول کنندہ کے ہاتھ کون سا مالی دعویٰ آتا ہے۔
یہ فرق اب عملی اہمیت اختیار کر رہا ہے۔ مارچ 2026 میں Stripe اور Tempo نے Machine Payments Protocol متعارف کرایا، جو مستحکم کوائن اور روایتی ادائیگی کے طریقوں کے ذریعے پروگرام کے تحت ادائیگیوں کی حمایت کرتا ہے۔ جون میں Mastercard نے Agent Pay for Machines کا اعلان کیا اور کارڈ، اکاؤنٹ اور مستحکم کوائن کے ذریعے تصفیے کا ذکر کیا۔ AI ایجنٹوں کی ادائیگیاں بیک وقت رقم کی کئی شکلوں میں آگے بڑھ رہی ہیں۔ [Stripe کا MPP اعلان](https://stripe.com/blog/machine-payments-protocol)، [Mastercard کا اجرا](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
یہ تبدیلی ان کاروباروں کے لیے موقع پیدا کرتی ہے جو مفید کام کی چھوٹی اکائیاں بیچتے ہیں: ڈیٹا کی ایک تلاش، مختصر حساب، یا چند منٹ کی رسائی۔ ساتھ ہی ادائیگی کی لاگت، کرنسی کے خطرے اور رقم واپس لینے کے فیصلے ایسے سافٹ ویئر میں منتقل ہو جاتے ہیں جو مالک کے کسی اور کام میں مصروف ہونے کے دوران ہزاروں خریداریاں کر سکتا ہے۔
ہماری رائے میں سب سے اہم مقابلہ اس بات پر ہوگا کہ یہ فیصلے کون طے کرتا ہے۔ کوئی نظام اپنے مالک کا کام مکمل کرنے کے لیے بہتر راستہ چن سکتا ہے، یا ادائیگی فراہم کرنے والے کی پسندیدہ کرنسی اور نیٹ ورک کو۔ صارف کو دونوں کا حکم ایک ہی سادہ ہدایت کی صورت میں دکھائی دے سکتا ہے: «اس کی ادائیگی کرو۔»
یہ رقم اور AI ایجنٹوں پر ہماری سلسلہ وار تحریروں کا دوسرا مضمون ہے۔ [پہلا حصہ ایجنٹ کے ذریعے خریداری اور کارڈ نیٹ ورکس کا جائزہ لیتا ہے](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card). یہاں ہم خود رقم کا راستہ دیکھتے ہیں، بشمول اس کے کہ واپسی درکار ہو تو کیا ہوتا ہے۔
## ڈالر کا ایک ہی نام مختلف مالی دعووں کو چھپا سکتا ہے
روایتی بینک بیلنس پہلے ہی ڈیجیٹل ہوتے ہیں۔ کارڈ ادائیگی کے انتظام تک رسائی کا ذریعہ ہے، جس میں قرض کی سہولت بھی شامل ہو سکتی ہے؛ یہ الگ کرنسی نہیں۔ چیک آؤٹ صفحے کی جگہ ایجنٹ کا انٹرفیس آ جانے سے بنیادی ڈالر یا یورو کی مالی ذمہ داری خودبخود نہیں بدلتی۔
فیاٹ کرنسی سے منسلک مستحکم کوائن میں ایک جاری کنندہ اور اس کی واپسی کی شرائط بھی شامل ہوتی ہیں۔ Circle کے مطابق USDC اور EURC کو اس کے کاروباری فنڈز سے الگ رکھے گئے نقد ہونے کے قابل ذخائر کی پشت پناہی حاصل ہے۔ کمپنی ہفتہ وار ذخائر کی معلومات اور USDC کے لیے ماہانہ بیرونی یقین دہانی فراہم کرتی ہے۔ یہ انتظامات رقم واپس ملنے پر اعتماد میں مدد دیتے ہیں، مگر ہر ملک میں ہر بٹوے کا بیلنس فوراً خرچ کیے جانے والے بینک ڈپازٹ کے برابر نہیں بنا دیتے۔ [Circle کی ذخائر سے متعلق معلومات](https://www.circle.com/transparency)
ٹوکنائزڈ بینک ڈپازٹ بدستور بینک پر ایک دعویٰ ہوتا ہے، جسے قابلِ پروگرام نظام پر ظاہر کیا جاتا ہے۔ J.P. Morgan اپنے USD JPM Coin کو Base پر اہل ادارہ جاتی فریقوں کے لیے تجارتی بینک رقم قرار دیتا ہے، جسے اس کے Blockchain Deposit Account نظام کے ذریعے تبدیل کیا جا سکتا ہے۔ عوامی بلاک چین پر موجودگی کا مطلب یہ نہیں کہ کوئی بھی صارف مطلوبہ بینکاری تعلق قائم کر سکتا ہے۔ [JPM Coin کی مصنوعات کی تفصیل](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
اتار چڑھاؤ والے کرپٹو اثاثے بجٹ بندی کا الگ مسئلہ پیدا کرتے ہیں: ان کی بازاری قدر اس کرنسی کے مقابل بدل سکتی ہے جس میں کاروبار آمدنی کماتا یا اخراجات ادا کرتا ہے۔ ٹوکنائزڈ فنڈ کا حصہ سرمایہ کاری کی ملکیت اور واپسی کی شرائط بھی ساتھ لاتا ہے۔ محض اس وجہ سے کہ وہی بٹوہ اسے مستحکم کوائن کے ساتھ دکھاتا ہے، ان میں سے کوئی اثاثہ نقد نہیں بن جاتا۔
لہٰذا ایجنٹ کے لیے عملی سوال «کیا آپ کرپٹو قبول کرتے ہیں؟» سے زیادہ مخصوص ہے۔ اسے اثاثہ، جاری کنندہ، نیٹ ورک اور قابلِ قبول وصول کنندہ کی شناخت کرنی چاہیے، پھر معلوم کرنا چاہیے کہ اس سے حاصل ہونے والا بیلنس اگلی مالی ذمہ داری کیسے پوری کر سکتا ہے۔ یورو میں اجرت ادا کرنے والی کمپنی کا کام ڈالر سے منسلک ٹوکن وصول کرنے پر مکمل نہیں ہو جاتا۔
## ادائیگی کے مزید انتخاب ابھی کیوں سامنے آ رہے ہیں
مشینی ادائیگیاں کسی کام کے دوران انسان کو روک کر رجسٹریشن، سبسکرپشن کے انتخاب اور بلنگ کی تفصیل درج کرنے کی ضرورت گھٹاتی ہیں۔ MPP کے تحت کوئی خدمت سافٹ ویئر کے تعامل کے دوران ادائیگی طلب کر سکتی ہے۔ Stripe کے مطابق رسیدیں اس کے موجودہ ادائیگی نظام سے گزرتی ہیں، رقم تاجر کے بیلنس میں شامل ہوتی ہے اور معمول کے ادائیگی شیڈول کے مطابق بینک کو بھیجی جاتی ہے۔ ایجنٹ کی تیز خریداری اور تاجر کی بینک ادائیگی دو الگ واقعات ہیں۔ [MPP کیسے کام کرتا ہے](https://stripe.com/blog/machine-payments-protocol)
Coinbase نے 18 مارچ کو x402 کی توسیع میں ERC-20 ٹوکنوں کی حمایت بڑھائی اور گیس فیس کی سرپرستی کے طریقے متعارف کرائے۔ اس سے کوئی درمیانی فریق بلاک چین کی لین دین فیس ادا کر سکتا ہے، جو ورنہ صارف کو خود پہلے سے بٹوے میں رکھنی پڑتی۔ اس سے ڈویلپرز کے لیے قابلِ قبول اثاثوں کی اقسام بڑھتی ہیں؛ تاجر کو پھر بھی طے کرنا ہوتا ہے کہ وہ حقیقتاً کون سے اثاثے اور نیٹ ورک قبول کرے گا۔ «گیس فیس کے بغیر» ادائیگی کنندہ کے تجربے کو بیان کرتا ہے، جبکہ خرچ کوئی اور فریق اٹھاتا ہے۔ [Coinbase کی x402 تازہ کاری](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
Mastercard کے جون کے اعلان میں قابلِ پروگرام منظوری کے قواعد اور خرچ کی حدیں بھی بیان ہوئی ہیں۔ شریک کمپنیوں کی فہرست میں روایتی ادائیگی ادارے اور کرپٹو کاروبار دونوں شامل ہیں۔ اعلان مشترکہ قواعد کے گرد ایک خدمت اور ترقیاتی کوشش قائم کرتا ہے؛ یہ ہر تاجر کے ہاں عالمی دستیابی یا مشینی تجارت کے بڑے پیمانے کی معاشیات ثابت نہیں کرتا۔ [مشینوں کے لیے Agent Pay](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
یہ پیش رفت ایک مفید امکان کی تائید کرتی ہے: کاروبار ایجنٹ کے لیے موزوں انٹرفیس کے ذریعے فروخت کر سکتا ہے، بغیر اس کے کہ ہر خریدار اور رسد فراہم کرنے والے کو ایک ہی مالی انتظام اپنانا پڑے۔ اصل مشکل ان انتظامات کے درمیان رابطہ قائم کرنا ہے۔
## ایک خریداری کے پورے راستے کا جائزہ
فرض کریں یورپ کی ایک رسدی کمپنی کے ایجنٹ کو امریکی فراہم کنندہ سے تازہ موسمی ڈیٹا چاہیے۔ یہ وضاحتی مفروضہ ہے، کوئی آزمودہ تنصیب نہیں۔ کمپنی ایجنٹ کو یورو میں روزانہ بجٹ دیتی ہے اور منظور شدہ ڈیٹا فراہم کنندگان سے خریداری کی اجازت دیتی ہے۔
ایجنٹ کو قیمت ڈالر میں ملتی ہے۔ ادائیگی سے پہلے کاروبار کو خریداری کے چند معمول کے سوالوں کے جواب درکار ہیں: کیا یہ درست پیش گوئی ہے؟ کیا درج قیمت مطلوبہ استعمال کا احاطہ کرتی ہے؟ کیا فراہم کنندہ مقررہ وقت میں ڈیٹا دے سکتا ہے؟ درست ادائیگی سند ان میں سے کسی سوال کا جواب نہیں دیتی۔
فرض کریں فراہم کنندہ کارڈ اور USDC دونوں قبول کرتا ہے۔ کمپنی کے پاس پہلے سے کارڈ کا انتظام ہے، جبکہ USDC استعمال کرنے کے لیے بٹوے میں رقم ڈالنی ہوگی۔ موازنے میں یہ مرحلہ، ڈالر میں تبدیلی، خدمت فراہم کرنے والے کے معاوضے اور باقی رہ جانے والی رقم کا انتظام شامل ہونا چاہیے۔ کم بلاک چین منتقلی فیس پوری خریداری کی لاگت کا چھوٹا حصہ ہو سکتی ہے۔
اب صورتِ حال بدلیں۔ کمپنی کے پاس پہلے ہی منظور شدہ مستحکم کوائن موجود ہے اور وہ فراہم کنندہ سے باقاعدگی سے خریدتی ہے۔ رقم ڈالنے کی لاگت کئی خریداریوں میں تقسیم ہو سکتی ہے، اور فوری منتقلی سے فراہم کنندہ قرض دیے بغیر ڈیٹا جاری کر سکتا ہے۔ ٹوکن کی ٹیکنالوجی بدلے بغیر یہی راستہ زیادہ پُرکشش ہو سکتا ہے۔
یا فراہم کنندہ مقامی کرنسی میں کسی ادائیگی پراسیسر کے ذریعے رقم وصول کرنا پسند کرے۔ Stripe کی مستحکم کوائن سے متعلق دستاویزات اس انتظام کی وضاحت کرتی ہیں: مکمل شدہ ادائیگیاں تاجر کے مقامی کرنسی والے بیلنس میں جمع ہوتی ہیں۔ قبولیت کی دستیابی، دنیا بھر میں صارفین تک رسائی سے محدود تر ہے: دستاویزات امریکہ میں دستیابی اور دوسرے علاقوں میں نجی پیش منظر کا ذکر کرتی ہیں۔ طریقۂ کار بنانے سے پہلے فروخت کنندہ کی اہلیت جانچنی ہوگی۔ [Stripe کی مستحکم کوائن ادائیگیوں کی دستاویزات](https://docs.stripe.com/payments/stablecoin-payments)
موازنے کی قابلِ قدر معاشی اکائی وہ کامیابی سے فراہم کردہ پیش گوئی ہے جس کا اندراج ہو اور ادائیگی ایسی شکل میں ہو جسے دونوں فریق استعمال کر سکیں۔ اس کے لیے موجودہ بلنگ یا بینکاری انتظام سے پورے راستے کا موازنہ کرنا ہوگا، بشمول غیر معمولی مسئلے حل کرنے میں ملازمین کے وقت کے۔
## رقم نکالنے کا راستہ منتقلی سے زیادہ اہم ہو سکتا ہے
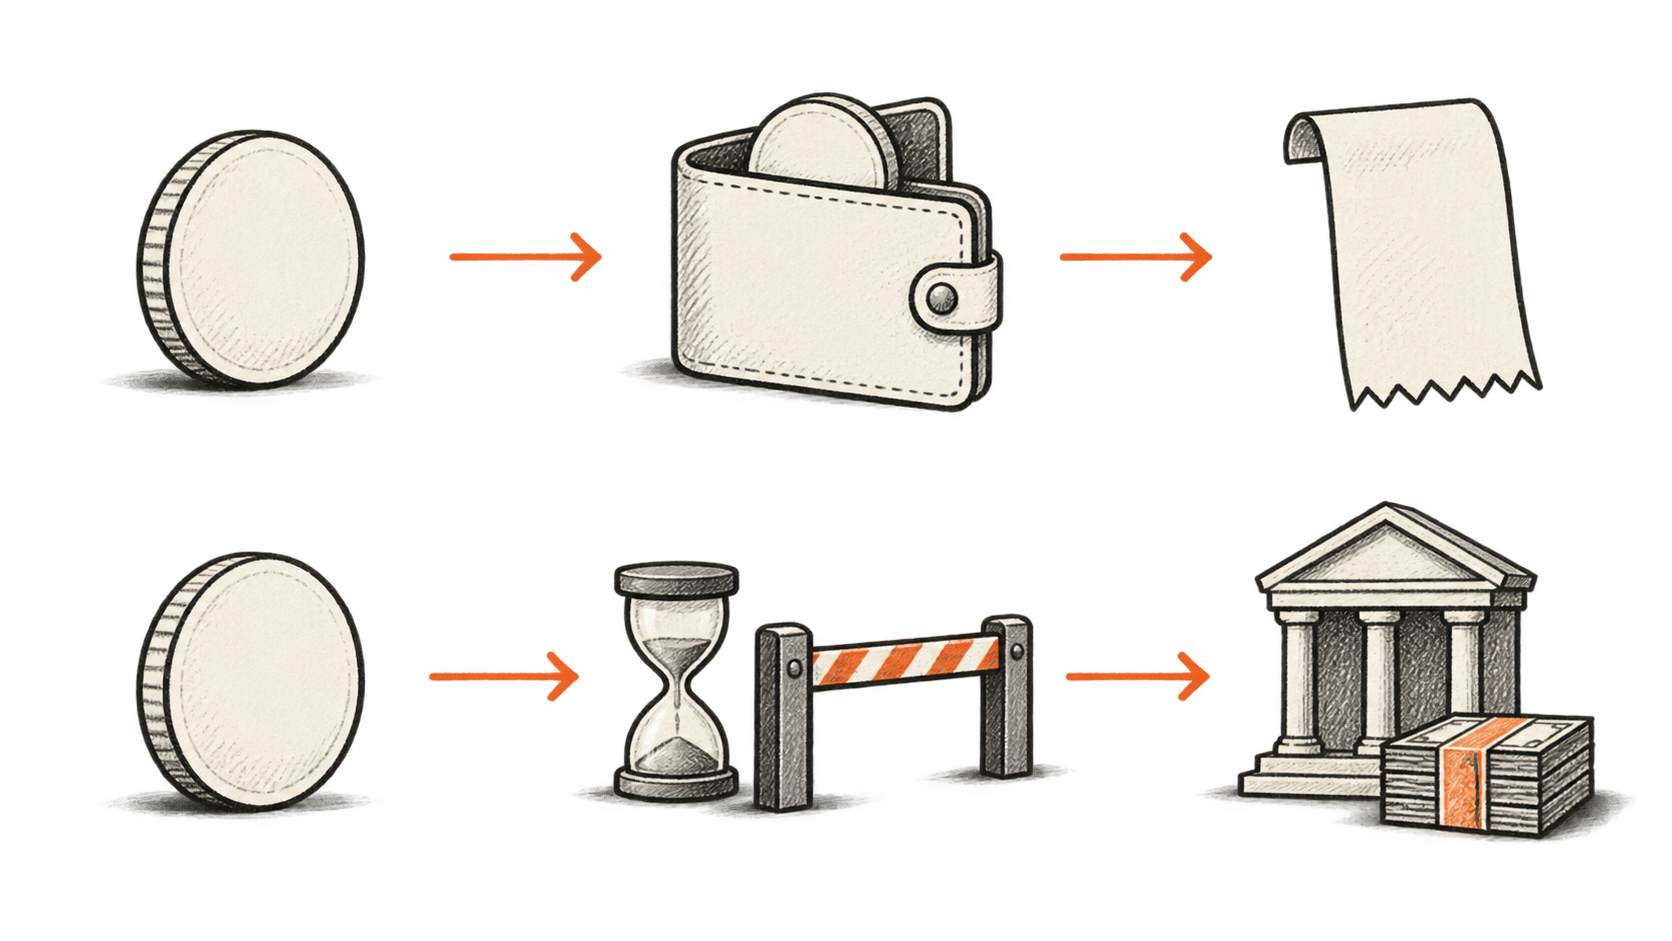
مستحکم کوائن کی ادائیگی خاص طور پر اس وقت پُرکشش ہوتی ہے جب وصول کنندہ ٹوکن اپنے پاس رکھنا یا دوبارہ استعمال کرنا چاہتا ہو۔ جسے بینک بیلنس درکار ہو، وہ رقم واپس لینے، تبادلے کی نقد پذیری یا ادائیگی فراہم کرنے والے کی تبدیلی کی خدمت پر منحصر ہے۔
Circle کی یورپی اقتصادی علاقے کے لیے 15 ستمبر کو تازہ کردہ واپسی پالیسی یہ فرق واضح کرتی ہے۔ شرائط کے تابع، وہ مساوی قدر پر واپسی تسلیم کرتی ہے۔ اس کے براہِ راست طریقے کے خوردہ صارفین کو شناخت اور لین دین کی جانچ پوری کرنا اور مناسب بینک تفصیل دینا ہوتی ہے۔ پالیسی کے مطابق، تضادات نہ ہوں تو مقررہ طریقہ پانچ کاروباری دن سے زیادہ نہیں لینا چاہیے؛ مخصوص دباؤ کے واقعات میں تاخیر کی الگ گنجائش ہے۔ یہ واپسی کا ایک خاص راستہ ہے، ہر USDC فروخت میں پانچ دن لگنے کا دعویٰ نہیں۔ [Circle کی یورپی علاقے میں واپسی پالیسی](https://www.circle.com/legal/mica-redemption-policy)
تجارتی شرائط بھی مختلف ہوتی ہیں۔ 15 مارچ سے مؤثر Circle Mint کی فیس فہرست پراسیسنگ کے درجات میں فرق کرتی ہے اور واپسی کے عمل سے منسلک معاوضے بھی رکھتی ہے۔ قریباً فوری پراسیسنگ اور سست بنیادی درجے کی معاشیات الگ ہیں۔ «ہر ٹوکن کے پیچھے ایک ڈالر» بینک اکاؤنٹ تک رقم پہنچانے کی پوری لاگت اور وقت نہیں بتاتا۔ [Circle Mint میں واپسی کی ساخت](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
PayPal نے مارچ میں PYUSD کو 70 منڈیوں تک پھیلانے کا اعلان کیا، جس میں رقم نکالتے وقت مقامی کرنسی میں تبدیلی بھی شامل ہے۔ اعلان مقامی فرق اور سنگاپور میں کاروباری صارفین تک محدود دستیابی بھی بتاتا ہے۔ موجودہ مالی انٹرفیس سے لوگوں کے لیے ٹوکن کارآمد ہو سکتا ہے، چاہے وہ الگ کرپٹو بٹوہ کبھی نہ چلائیں۔ اصل فیس اور اہلیت پھر بھی راستے کے موازنے میں شامل ہونی چاہیے۔ [PayPal کی توسیع کا اعلان](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Ripple کی مارچ میں ادائیگیوں کی توسیع بھی روایتی رقم اور مستحکم کوائن کے درمیان وصولی، تحویل اور تبدیلی کو یکجا کرتی ہے۔ یہ فراہم کنندہ کی اپنی خدمت کا بیان ہے، اس بات کا آزاد ثبوت نہیں کہ ہر ادائیگی راہداری سستی ہے۔ اس سے واضح ہوتا ہے کہ کاروبار ایسی خدمت خرید سکتا ہے جو تصفیے کا اثاثہ نظر سے چھپا دے، لیکن پھر بھی فراہم کنندہ کی نقد پذیری اور تعمیلی کارروائیوں پر انحصار کرے۔ [Ripple Payments کی توسیع](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
ہمارے فرضی رسدی کاروبار کے لیے ڈالر سے منسلک کوائن یورو اور ڈالر کے تبادلے کا خطرہ بھی چھوڑتا ہے۔ ٹوکن کی ڈالر قدر بالکل قائم رہ سکتی ہے، جبکہ بٹوے میں دوبارہ رقم ڈالنے کی یورو لاگت بدل جائے۔ بعد میں ملنے والی واپسی کی یورو قدر بھی مختلف ہو سکتی ہے۔ خزانے کی پالیسی میں طے ہونا چاہیے کہ اس خطرے کو کون قبول کرے گا اور تبدیلی کب ہوگی۔
## مکمل منتقلی کے بعد بھی تنازع حل طلب رہ سکتا ہے
پیش گوئی پر واپس آئیں۔ ایجنٹ کامیابی سے ادائیگی کرتا ہے لیکن اسے پرانا ڈیٹا ملتا ہے۔ حسابی کھاتہ ثابت کر سکتا ہے کہ قدر منتقل ہوئی؛ فراہم کنندہ نے وعدے کے مطابق چیز دی یا نہیں، یہ الگ تجارتی عمل سے طے ہوگا۔
Stripe کی مستحکم کوائن دستاویزات ایک مفید مثال دیتی ہیں: اصل بٹوے میں مکمل اور جزوی واپسی ممکن ہے، جبکہ تنازع اٹھانے کی سہولت درج نہیں۔ تاجر کا رقم واپس بھیج سکنا، ادائیگی نظام کے ذریعے خریدار کی لین دین کو چیلنج کرنے کی صلاحیت سے الگ ہے۔ محض «مستحکم کوائن» کہنے سے نہ واپسی کا انتظام فرض کرنا چاہیے، نہ معاہداتی چارہ جوئی کا حق۔ [Stripe کی واپسی اور تنازع کی شرائط](https://docs.stripe.com/payments/stablecoin-payments)
لہٰذا نئے ادائیگی راستے کی اجازت دینے سے پہلے ایجنٹ کے مالک کو بازیابی کے قواعد طے کرنے چاہییں۔ شکایت کس تک پہنچے گی؟ خریدی گئی خدمت کا ثبوت کیسے شناخت ہوگا؟ کیا اصل بٹوہ اب بھی موجود ہے؟ جواب کے لیے خریدار کتنی دیر انتظار کر سکتا ہے؟ چھوٹی خریداری پر رقم واپسی کا تقاضا ادائیگی سے مہنگا پڑ سکتا ہے۔ پھر بھی کئی ایجنٹوں میں بار بار کی ناکامیاں اہم خرچ بن سکتی ہیں۔
عمل درآمد بھی اہم ہے۔ x402 سہولت کاروں کا جائزہ لینے والے جولائی کے تحقیقی قبل از اشاعت مقالے نے آزمائے گئے نظاموں میں اجازت اور تکمیل کے نقائص پائے اور بتایا کہ متاثرہ فریقوں نے تدارک کیا۔ یہ مخصوص مطالعہ شدہ نفاذوں کا ثبوت ہے، ہر موجودہ x402 لین دین کے غیر محفوظ ہونے کا نہیں۔ اس سے واضح ہوتا ہے کہ ادائیگی کی درخواست کو تصفیے میں بدلنے والے درمیانی فریق کی جانچ کیوں ضروری ہے۔ [x402 کا اصل سکیورٹی مطالعہ](https://arxiv.org/html/2607.19545v1)
ہمارے فرضی خریدار کو دوبارہ کوشش بھی سوچ سمجھ کر کرنی چاہیے۔ اگر پیش گوئی کا جواب آنے سے پہلے رابطہ منقطع ہو جائے تو پہلی خریداری کی جانچ کیے بغیر دوبارہ ادائیگی سے دوہرا معاوضہ لگ سکتا ہے۔ ایپلی کیشن کو خریداری کا مستقل ریکارڈ، ترسیل کی تصدیق کا طریقہ اور مسئلہ حل کرنے کا متبادل راستہ درکار ہے۔ فوری تصفیہ اس حساب کتاب کو اور ضروری بناتا ہے۔
## رقم کا انتخاب تفویض کردہ مالی فیصلہ ہے
کسی ایجنٹ کو فراہم کنندہ چننے کی اجازت دینے کا مطلب یہ نہیں کہ اسے کرنسی بدلنے، نیا بٹوہ کھولنے یا ایک جاری کنندہ سے دوسرے کو رقم منتقل کرنے کا اختیار بھی دیا جائے۔ ان اقدامات سے اصل خریداری سے بڑھ کر خطرے پیدا ہوتے ہیں۔
رسدی مثال میں بہتر ڈیزائن ادائیگی تجویز کرنے اور رقم جاری کرنے کو الگ رکھے گا۔ کمپنی معروف فراہم کنندگان سے چھوٹی خریداری کی اجازت دے، روزانہ مجموعی حد مقرر کرے اور نئے اثاثے یا نامانوس وصول کنندہ کے لیے منظوری لازم کرے۔ یہ ڈیزائن کے انتخاب ہیں، کسی پہلے سے موجود عالمی معیار کی تفصیل نہیں۔ ایجنٹ ہدایت بھول بھی جائے تو ادائیگی نظام کو حد نافذ کرنی چاہیے۔
حالیہ مصنوعات کا ایک اعلان دکھاتا ہے کہ محدود تفویض کیسی ہو سکتی ہے۔ Ripple نے 10 ستمبر کو کہا کہ اس کے توسیع شدہ GSmart خزانہ ایجنٹ کارروائی کی تجویز دیتے، متعلقہ پالیسی کا حوالہ دیتے اور منظوری کا انتظار کرتے ہیں۔ یہ مالی حساب کو AI کی تشریح سے الگ کرتا ہے، جبکہ مالی اقدام کا اختیار خزانہ ٹیموں کے پاس رہتا ہے۔ یہ فروخت کنندہ کے بیان کردہ ڈیزائن کی وضاحت ہے؛ صارفین کو اس کی افادیت خود جانچنی ہوگی۔ [Ripple کا GSmart اعلان](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
پُرامید امکان عملی ہے۔ سافٹ ویئر منظور شدہ ادائیگیوں کا موازنہ آسان بنا سکتا ہے، پہلے سے ڈالی ہوئی بےکار رقم گھٹا سکتا ہے اور چھوٹے فراہم کنندگان کو مکمل ادارہ جاتی معاہدے کے بغیر انفرادی خدمات بیچنے میں مدد دے سکتا ہے۔ یہ فائدے تبھی ہوں گے جب معاشی بچت بار بار حاصل ہو اور غیر معمولی معاملات سنبھالنے کے قابل ہوں۔ انہیں مکمل شدہ خریداری کی لاگت، وصول کنندہ کو ملنے والی قابلِ استعمال رقم اور بازیابی پر لگنے والے وقت میں دکھائی دینا چاہیے۔
مایوس کن امکان بھی اتنا ہی ٹھوس ہے۔ ایجنٹ پلیٹ فارم صارف کو اپنے بیلنس یا جاری کنندہ کی طرف موڑ سکتا ہے اور تبدیلی و رقم نکلوانے کی لاگت کہیں اور چھوڑتے ہوئے کم منتقلی فیس دکھا سکتا ہے۔ نیٹ ورکس کے درمیان بکھرے بیلنس بڑھ سکتے ہیں۔ فراہم کنندہ ناکام ہونے کے بعد مالک کو پتا چلے کہ آسان راستے میں بازیابی کے کمزور اختیار ہیں۔
BIS کا اگست کا جائزہ باہمی مطابقت کے مسئلے کو مزید واضح کرتا ہے۔ اس کے مطابق مختلف نیٹ ورکس کے مستحکم کوائنوں کا تبادلہ مشکل رہ سکتا ہے، جبکہ وہ یہ بھی تسلیم کرتا ہے کہ ٹوکنائزڈ بینک ڈپازٹ کے لیے باہمی مطابقت کا پختہ نظام موجود نہیں۔ مرکزی بینک کی رقم سے جڑے نظام کو ترجیح دینا پالیسی مؤقف ہے، یہ اعلان نہیں کہ بینک ٹوکنائزیشن نے مسئلہ پہلے ہی حل کر دیا ہے۔ [BIS کا جائزہ](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
فِن ٹیک بنانے والوں کی مفید شراکت پورے مالی وعدے کے بارے میں شواہد دینا ہے: کون سے صارف راستہ استعمال کر سکے، انہوں نے کس شکل میں رقم دی، وصول کنندہ کیا خرچ کر سکا، اور ناکام خریداری کیسے حل ہوئی۔ کامیاب منتقلی پر ختم ہونے والا مظاہرہ قارئین کو کاروباری فائدہ جانچنے کے لیے ضروری معلومات نہیں دیتا۔
[تیسرا حصہ ٹوکنائزڈ اثاثوں کے سوال کا جائزہ لیتا ہے](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral): جب سافٹ ویئر ادائیگی طلب کرنے کی طرح سرمایہ کاری یا ضمانتی اثاثہ بھی منتقل کر سکے تو کیا بدلے گا، اور ملکیت کے کون سے حقوق ابھی بھی حسابی کھاتے سے باہر اداروں پر منحصر رہیں گے۔
## Sources
- [Stripe اور Tempo: Machine Payments Protocol کا تعارف](https://stripe.com/blog/machine-payments-protocol) — 18 مارچ 2026۔ پروگرام کے تحت ادائیگی کی درخواستوں، مختلف ادائیگی طریقوں اور تاجر کے موجودہ Stripe بیلنس میں تصفیے کی وضاحت کرتا ہے۔ معمول کا ادائیگی شیڈول بدستور لاگو ہوتا ہے۔ اعلان میں دی گئی مثالیں فراہم کنندہ کے دعوے ہیں، ہماری آزمائش نہیں۔
- [Mastercard: مشینوں کے لیے Agent Pay](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 10 جون 2026۔ کارڈ، اکاؤنٹ اور مستحکم کوائن کے ذریعے کنٹرول اور تصفیے بیان کرتا ہے۔ شراکت داروں کی فہرست اور خدمت کا اعلان ہر تاجر کے ہاں دستیابی، ناپے گئے استعمال یا ناکام خریداری کی یقینی بازیابی ثابت نہیں کرتے۔
- [Circle: شفافیت اور استحکام](https://www.circle.com/transparency) — ذخائر کا صفحہ، 17 ستمبر 2026 کی تاریخ والا۔ الگ رکھے گئے ذخائر، انکشافات اور یقین دہانی بیان کرتا ہے۔ ذخائر کی پشت پناہی، بینک فنڈز تک فوری رسائی سے الگ ہے؛ یہاں ذخائر کے بیلنس یا منڈی کے حجم کا کوئی تخمینہ استعمال نہیں کیا گیا۔
- [J.P. Morgan: JPM Coin ڈپازٹ ٹوکن](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — موجودہ مصنوعات کی غیر مؤرخہ تفصیل، 22 ستمبر 2026 کو دیکھی گئی۔ Base پر ڈالر والے بینک ڈپازٹ کے دعوے، اہل ادارہ جاتی فریق اور Blockchain Deposit Account کے ذریعے تبدیلی کی وضاحت کرتی ہے۔ ادارہ جاتی رسائی عام صارفین کے لیے غیر محدود دستیابی نہیں۔
- [Coinbase: x402 میں ERC-20 کی حمایت](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 18 مارچ 2026۔ ٹوکنوں کی وسیع حمایت اور سہولت کار کے ادا کردہ گیس خرچ کی وضاحت کرتا ہے۔ پروٹوکول کی حمایت کا مطلب یہ نہیں کہ ہر تاجر ہر ٹوکن قبول کرتا ہے یا لین دین فیس کوئی اور ادا کرے تو پوری خریداری مفت ہو جاتی ہے۔
- [Stripe: مستحکم کوائن ادائیگیوں کی دستاویزات](https://docs.stripe.com/payments/stablecoin-payments) — غیر مؤرخہ دستاویزات، 22 ستمبر 2026 کو دیکھی گئیں۔ تاجر کے جغرافیائی دائرے کی پابندی، مقامی کرنسی میں تصفیہ، اصل بٹوے میں واپسی اور تنازع کی سہولت نہ ہونے کی تفصیل دیتی ہیں۔ یہ Stripe کی مخصوص شرائط ہیں، مستحکم کوائن کی عمومی خصوصیات نہیں۔
- [Circle Europe: یورپی MiCA واپسی پالیسی](https://www.circle.com/legal/mica-redemption-policy) — 15 ستمبر 2026 کو تازہ کردہ۔ یورپی اقتصادی علاقے میں واپسی کی شرائط و جانچ، تضاد نہ ہونے پر براہِ راست خوردہ طریقے کی بتائی گئی پانچ کاروباری دن کی مدت، اور دباؤ کے واقعات میں استثنا متعین کرتی ہے۔ دوسرے واپسی یا تبادلے کے راستوں کی شرائط مختلف ہیں۔
- [Circle Mint: USDC اور EURC میں واپسی کی ساخت](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — 15 مارچ 2026 سے مؤثر فہرست۔ پراسیسنگ کے مختلف درجات اور واپسی سے متعلق فیس بیان کرتی ہے۔ ادارہ جاتی Mint قیمت ہر خوردہ صارف کی قیمت نہیں، اور ہم منتخب درجات کو عالمگیر لاگت کے طور پر پیش نہیں کرتے۔
- [PayPal: PYUSD کو 70 منڈیوں تک توسیع](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 17 مارچ 2026۔ مرحلہ وار توسیع اور رقم نکالتے وقت مقامی کرنسی میں تبدیلی کا اعلان کرتا ہے، جس میں مقامی فرق اور سنگاپور میں صرف کاروباری دستیابی شامل ہے۔ اعلان ہر منڈی میں اجرا مکمل ہونے کی تصدیق نہیں کرتا اور نہ کم لاگت کا آزاد ثبوت ہے۔
- [Ripple: Ripple Payments کی توسیع](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 3 مارچ 2026۔ روایتی رقم اور مستحکم کوائن کے درمیان وصولی، تحویل اور تبدیلی سے متعلق فراہم کنندہ کی وضاحت۔ یہ خدمت کے ڈیزائن کا مفید ثبوت ہے، ناپی گئی بچت یا ہر راہداری میں دستیابی کی آزادانہ تصدیق نہیں۔
- [Wang، Yang اور Ji: جب HTTP 402 کا سامنا بلاک چین سے ہو](https://arxiv.org/html/2607.19545v1) — 21 جولائی 2026 کا قبل از اشاعت مقالہ۔ منتخب x402 سہولت کاروں میں اجازت اور عمل درآمد کے نقائص کا جائزہ اور اطلاع و تدارک کی رپورٹ دیتا ہے۔ نتائج زیرِ مطالعہ نفاذوں سے متعلق ہیں؛ وہ تمام موجودہ تنصیبات میں کمزوری ثابت نہیں کرتے۔
- [Ripple: GSmart خزانہ نظام کی توسیع](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 10 ستمبر 2026۔ پالیسی پر مبنی تجاویز، متعین حساب اور مالی اقدامات کے لیے انسانی منظوری بیان کرتا ہے۔ عملی ڈیزائن Ripple سے منسوب ہے؛ اس کی تشہیر یا استعمال کے اعداد کو آزادانہ توثیق نہیں سمجھا گیا۔
- [BIS: مالی نظام کی سرحد کو آگے بڑھانا](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — BIS کے جنرل منیجر پابلو ہرنانڈیز دے کوس کی 28 اگست 2026 کی تقریر۔ مستحکم کوائنوں کے باہمی مطابقت کے خدشات اور ٹوکنائزڈ ڈپازٹ کے نامکمل نظام کی وضاحت کرتی ہے۔ مرکزی بینک سے منسلک رقم کی ترجیح پالیسی کی دلیل ہے، مکمل شدہ تنصیب نہیں۔
BIG CHANGE نیوز لیٹر
بڑی تصویر۔ اپنی رفتار سے۔
AI اور روبوٹکس کی تازہ کہانیاں، قابلِ توجہ تبدیلیاں اور عملی خیالات۔ روزانہ بریفنگ، ہفتہ وار خلاصہ یا ماہانہ نقطۂ نظر منتخب کریں۔
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.
آپ کی رازداری، آپ کا انتخاب۔
ضروری اسٹوریج سائٹ کی حفاظت میں مدد دیتا ہے اور آپ کی ترجیحات یاد رکھتا ہے۔ آپ کی اجازت تک اختیاری Google Analytics بند رہتا ہے۔ آپ ہر کہانی صرف ضروری اسٹوریج کے ساتھ پڑھ سکتے ہیں۔ رازداری کی تفصیل