Markdown 版本
AI-translated from English; not yet reviewed by a fluent editor.
# AI 代理支付需要一套選擇資金形式的規則
> AI 代理可以花用銀行存款、穩定幣及其他代幣。要比較各種支付方式,還得考量授權、兌換、退款,以及收款方實際可使用的資金。
By BIG CHANGE Editorial
Published: 2026-09-22T02:37:42.241Z
Updated: 2026-09-22T02:37:42.241Z
Canonical: https://bigchange.ai/blog/ai-agent-payments-stablecoins-bank-deposits
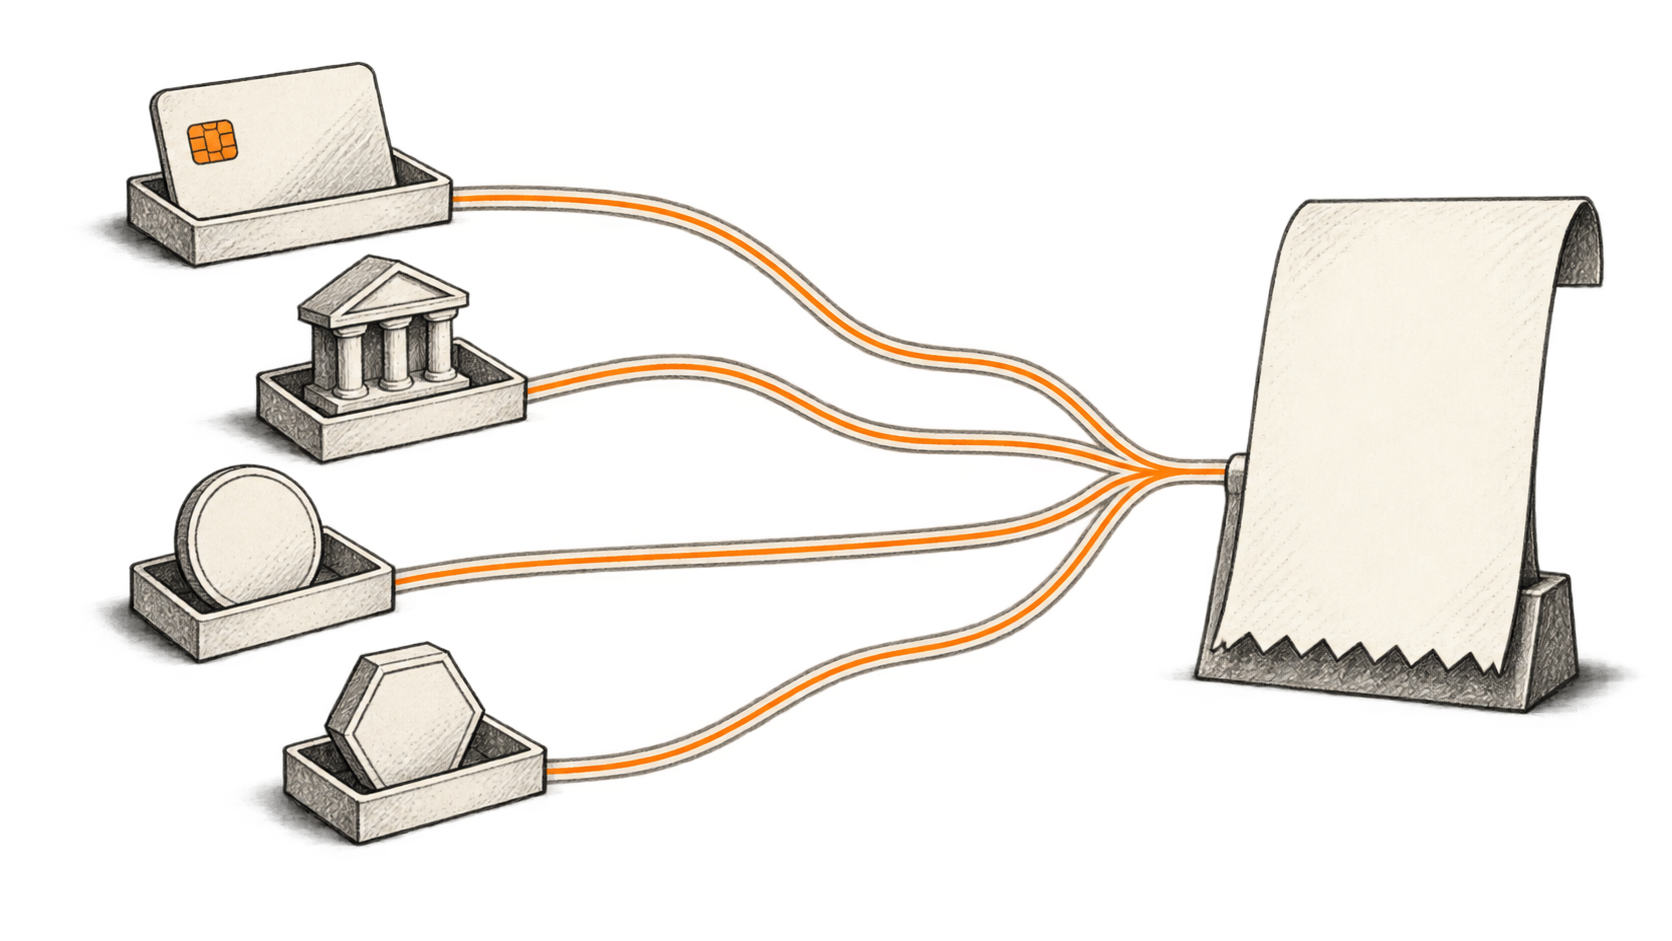
AI-generated conceptual illustration by BIG CHANGE. Different routes to a purchase: the card is a payment instrument; the bank balance, stablecoin and cryptoasset involve different claims, terms and exposures. The converging paths do not imply equal value or universal merchant acceptance.
AI 代理購買天氣預報時,可以用美元穩定幣付款,而賣方收到的則是一般銀行款項。另一個代理也可能透過信用卡帳戶購買相同服務。銀行的機構客戶則可能轉移代幣化存款。軟體能匯出資金,對收款方最後取得何種債權,其實幾乎沒有說明力。
這項區別正逐漸成為實際問題。2026 年 3 月,Stripe 與 Tempo 推出機器支付協定(MPP),支援以穩定幣和傳統支付方式進行程式化付款。6 月,Mastercard 宣布推出 Agent Pay for Machines,並表示可透過卡片、帳戶與穩定幣結算。AI 代理支付正同時透過多種資金形式發展。[Stripe 發布 MPP 的公告](https://stripe.com/blog/machine-payments-protocol)、[Mastercard 推出服務的公告](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
這項轉變為販售小額實用服務的企業帶來機會,例如一次資料查詢、短時間運算或幾分鐘的存取權。但它也讓支付成本、匯率風險與款項追回等決策,轉移到可能在主人忙於其他事務時仍持續執行數千筆購買的軟體上。
我們認為,最關鍵的競爭將圍繞這些決策由誰制定而展開。系統可以優先完成使用者交辦的任務,也可以偏好支付服務商指定的貨幣與網路。這兩者在使用者眼中,都可能只是一句簡單指示:「替我付錢。」
本文是我們探討資金與 AI 代理系列的第二篇。[第一篇分析代理採購與信用卡網路](https://bigchange.ai/blog/ai-agent-payments-mastercard-visa-credit-card)。本文將追蹤資金本身,也包括需要取回款項時會發生什麼事。
## 同樣標示為美元,背後的債權可能不同
傳統銀行存款本來就已經是數位形式。卡片是使用支付安排的工具,其中可能涉及信用額度;它本身不是另一種貨幣。把結帳頁面換成代理介面,本身不會改變底層的美元或歐元債務。
由法幣支持的穩定幣,會增加一個發行者及其贖回條件。Circle 表示,USDC 與 EURC 由流動性準備資產支持,並與公司營運資金分開持有;USDC 每週公布準備資產資料,並接受每月外部確信查核。這些安排有助提升贖回信心,但不代表各國的每一筆錢包餘額,都等同於可立即使用的銀行存款。[Circle 的準備資產揭露](https://www.circle.com/transparency)
代幣化銀行存款仍代表對銀行的債權,只是透過可程式化基礎設施呈現。J.P. Morgan 將其在 Base 上的美元 JPM Coin 產品描述為提供給經審核交易對手的商業銀行貨幣,並可透過其區塊鏈存款帳戶架構兌換。能使用公有區塊鏈,不代表任何消費者都能建立所需的銀行往來關係。[JPM Coin 產品說明](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin)
波動性加密資產會帶來不同的預算問題:其市價可能相對於企業收入或支出所使用的貨幣變動。代幣化基金單位則涉及投資所有權與贖回條件。即使錢包介面把它們與穩定幣並列顯示,也不會因此變成現金。
因此,代理面對的實際問題,比「是否支援加密貨幣?」更具體。它必須辨認資產、發行者、網路與可接受的收款對象,再確認取得的餘額如何支付下一筆義務。若企業須以歐元支付薪資,收到美元計價代幣並不代表任務已完成。
## 為何現在出現更多支付選項
機器支付可以減少中斷任務、要求真人註冊、選擇訂閱方案並輸入帳單資料的需要。使用 MPP 時,服務可在軟體互動流程中要求付款。Stripe 表示,收據會透過現有支付基礎設施處理,資金進入商家的餘額,並依標準撥款時程付款。代理迅速完成購買,與商家收到銀行撥款,是兩個不同事件。[MPP 的運作方式](https://stripe.com/blog/machine-payments-protocol)
Coinbase 於 3 月 18 日擴充 x402,支援 ERC-20 代幣,並引進代付 gas 費的機制。這讓中介者可以處理使用者原本必須自行準備的區塊鏈交易費用。這擴大了開發者可接受的資產種類,但商家仍須自行選擇實際支援哪些資產與網路。「免 gas」描述的是付款人的體驗,交易成本仍由另一方負擔。[Coinbase 更新 x402 的公告](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20)
Mastercard 6 月的公告也介紹了可程式化授權規則與支出上限。參與公司名單同時包含傳統支付業者與加密貨幣企業。公告證明有一項服務和共用規則開發計畫,卻無法證明每家商店都能使用,也未證實高頻機器商務的經濟效益。[Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html)
這些發展帶來一種值得期待的可能:企業可以透過適合代理使用的介面銷售,不必要求每位買家和供應商採用相同的金融安排。真正困難的工作,轉移到了不同安排之間的串接。
## 從頭到尾追蹤一筆購買
假設有一家歐洲物流公司,代理需要向美國供應商購買最新天氣資料。這是示意性的工作流程,並非我們測試過的實際部署。公司給代理每日歐元預算,並允許向核准的資料供應商購買服務。
代理找到一個美元報價。付款前,企業仍須回答幾個一般採購問題:這是合適的預報嗎?報價涵蓋預定用途嗎?供應商能在期限內交付嗎?有效的付款憑證無法回答任何一個問題。
假設供應商同時接受信用卡與 USDC。公司原本已有信用卡安排,但若要使用 USDC,就必須先為錢包儲值。比較時必須納入這個儲值步驟、兌換成美元的成本、服務商費用,以及未用完餘額的處理方式。完成一筆購買的總成本中,低廉的區塊鏈轉帳費可能只占小部分。
現在換個情況:公司已持有核准使用的穩定幣餘額,而且經常向該供應商採購。儲值成本可分攤到多筆購買,即時轉帳也可能讓供應商無須提供信用就交付資料。不必改變代幣技術,這條支付路徑就可能更具吸引力。
或者供應商可能偏好透過處理商,以當地貨幣收款。Stripe 的穩定幣文件介紹了這種安排:付款完成後,款項以當地貨幣結算至商家餘額。可接受付款的地區比全球消費者觸及範圍狹窄:文件列出的地區包括美國,其他地區則仍在私人預覽階段。規劃工作流程前,必須先確認賣方是否符合資格。[Stripe 穩定幣支付文件](https://docs.stripe.com/payments/stablecoin-payments)
值得比較的經濟單位,是成功交付、完成紀錄,且雙方都能使用並完成付款的那份預報。為此,必須將整條支付路徑與企業現有帳單或銀行安排比較,也要計入員工處理例外情況所花的時間。
## 退出與取回資金,可能比轉帳更重要
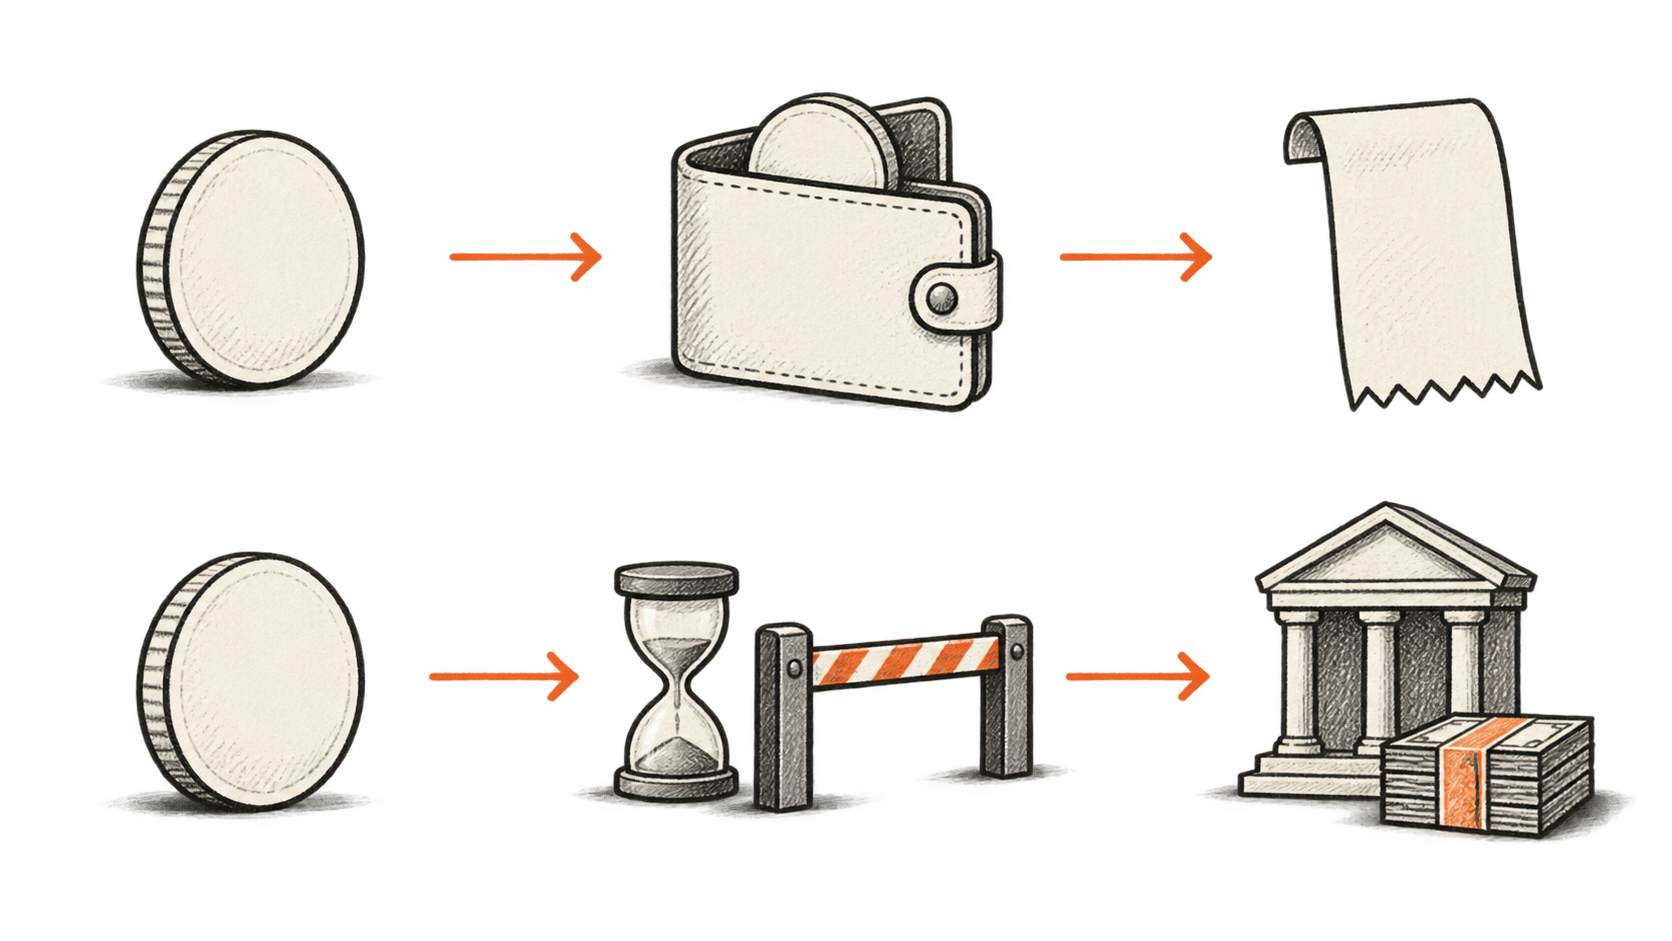
收款方想保留或再次使用代幣時,穩定幣支付尤其有吸引力。若收款方需要銀行存款,則仍須依賴贖回、交易流動性或支付服務商的兌換服務。
Circle 於 9 月 15 日更新的歐洲經濟區贖回政策,具體說明了這項差異。政策依照其條件承認按面額贖回。使用直接管道的零售持有人必須通過身分與交易檢查,並提供適用的銀行資料。若無資料差異等問題,公告的處理時間不超過五個工作天;政策另行規定特定市場壓力事件期間可延後處理。這只是特定贖回管道的時程,不代表每一筆 USDC 出售都要等五天。[Circle 的歐洲經濟區贖回政策](https://www.circle.com/legal/mica-redemption-policy)
商業條款也各有不同。Circle 自 3 月 15 日生效的 Mint 費用表區分不同處理級別,並列出與贖回流程相關的費用。近乎即時處理與較慢的基本級別,經濟條件並不相同。「一枚代幣有一美元作準備」並未說明將資金轉入銀行帳戶的完整費用與時間。[Circle Mint 贖回費用結構](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644)
PayPal 於 3 月宣布將 PYUSD 擴展至 70 個市場,包含提領時兌換為當地貨幣。公告也說明各地規則不同,且新加坡僅開放企業使用。這項擴展值得關注,因為現有金融介面可能讓從未操作獨立加密錢包的人也能使用代幣。但比較支付路徑時,仍須計入實際費用與使用資格。[PayPal 擴展市場的公告](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx)
Ripple 於 3 月宣布擴展支付服務,同樣整合傳統貨幣與穩定幣之間的收款、託管和兌換。這是服務供應商對其產品的說明,並非所有支付走廊都更便宜的獨立證據。它說明企業可能購買一項隱藏結算資產細節的服務,卻仍須依賴供應商的流動性與合規作業。[Ripple Payments 擴展服務](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/)
在假設的物流公司案例中,美元掛鉤仍會帶來歐元兌美元風險。即使代幣的美元價值完全穩定,錢包補充資金所需的歐元成本仍可能變動。稍後收到的退款,也可能換算為不同的歐元金額。資金管理政策應明定由誰承擔這項風險,以及何時兌換。
## 轉帳完成,爭議卻可能尚未解決
回到天氣預報的例子:代理成功付款,收到的資料卻已過時。帳本可以證明資金已轉移,但供應商是否交付了承諾的服務,仍須透過另一套商業流程判定。
Stripe 的穩定幣文件提供了一個有用例子:支援全額和部分退款至原始錢包,但未列出爭議處理服務。商家能把錢退回,與買家能否透過支付網路申訴,是兩回事。不能只因付款方式稱為「穩定幣」,就推定它包含退款處理或契約追索權。[Stripe 退款與爭議處理條款](https://docs.stripe.com/payments/stablecoin-payments)
因此,允許代理採用新的支付路徑前,負責人需要先訂好補救規則:由誰受理客訴?哪些證據能證明買了什麼服務?原始錢包是否仍可使用?買方最多要等多久才能獲得回應?若只是小額購買,追討退款可能比付款本身更貴。但多個代理不斷重複失敗,仍可能變成一筆重大支出。
實作細節也很重要。一份於 7 月發布、探討 x402 促成服務的研究預印本,發現受測系統存在授權與執行弱點,並指出受影響方已採取緩解措施。這是特定研究實作的證據,不代表目前所有 x402 交易都不安全。它說明,負責將付款請求轉成結算的中介者也值得仔細檢視。[x402 安全研究原文](https://arxiv.org/html/2607.19545v1)
我們假設的買方也應審慎處理重試。如果預報回應逾時,尚未確認第一筆購買前就再次付款,可能造成重複扣款。應用程式需要保存持續有效的購買紀錄、驗證交付的方式,以及處理例外的流程。結算速度愈快,帳務記錄就愈不能馬虎。
## 選擇資金形式,是一項受委託的財務決策
授權代理挑選供應商,不代表也授權它更換貨幣、開設新錢包,或在不同發行者之間轉移餘額。這些操作會帶來原始購買以外的風險。
在物流公司案例中,合理設計是把提出付款建議和實際撥款分開。公司可允許代理向已知供應商進行小額購買,設定每日支出總上限,並要求使用新資產或向陌生收款方付款前先取得核准。這些是設計選項,不是對現行通用標準的描述。即使代理忘記指示,支付系統本身也必須強制執行限制。
近期一項產品公告示範了較為克制的委託方式。Ripple 於 9 月 10 日表示,其擴展版 GSmart 資金管理代理會提出建議、引用相關政策並等待核准。系統將財務計算與 AI 解讀分開,由資金管理團隊保有財務操作的決策權。這是供應商對產品設計的描述,其成效仍須由客戶自行評估。[Ripple 發布 GSmart 的公告](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/)
樂觀的可能性很實際:軟體可以讓人更容易比較核准的付款選項,減少閒置的預先儲值資金,也能協助小型供應商逐筆銷售服務,不必先談妥完整的企業合約。這些收益取決於經濟效益是否可重複,以及例外情況是否容易處理;應以每筆完成購買的成本、收款方可動用的資金,以及補救處理時間來衡量。
悲觀的可能性同樣具體。代理平台可能引導顧客使用平台自己的餘額或發行者,表面上宣稱轉帳費用低,卻把兌換與提領成本留在其他環節。餘額也可能分散到不同網路,愈積愈多。負責人或許要到供應商違約後,才發現方便的支付路徑缺乏妥善補救選項。
國際清算銀行(BIS)於 8 月發布的評估,進一步強調互通性問題。報告指出,不同網路上的穩定幣仍可能難以互換,同時也承認代幣化銀行存款尚未形成成熟的互通生態系。BIS 主張以央行貨幣為錨定來建立系統,這是一項政策立場,並不代表銀行代幣化已經解決相關問題。[BIS 評估](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits)
對金融科技建置者而言,有用的貢獻是提供完整履約義務的證據:哪些客戶能使用這條路徑、付款人交付何種資金、收款方實際可以如何使用,以及購買失敗時如何處理。若示範只到轉帳成功為止,讀者就無從取得評估商業價值所需的資訊。
[第三篇將延伸探討代幣化資產](https://bigchange.ai/blog/ai-agents-tokenized-assets-treasury-collateral):當軟體能像付款一樣輕易移轉投資或擔保品部位時,會帶來哪些變化?哪些所有權權利仍取決於帳本以外的機構?
## Sources
- [Stripe 與 Tempo:推出機器支付協定](https://stripe.com/blog/machine-payments-protocol) — 2026 年 3 月 18 日。說明程式化付款請求、混合支付方式,以及款項結算至商家現有 Stripe 餘額的方式。仍依標準撥款時程處理。公告案例是供應商提出的主張,並非我們的實測結果。
- [Mastercard:Agent Pay for Machines](https://www.mastercard.com/us/en/news-and-trends/press/2026/june/mastercard-launches-agent-pay-for-machines.html) — 2026 年 6 月 10 日。介紹跨卡片、帳戶與穩定幣的控管及結算方式。合作夥伴名單與服務公告,無法證明所有商家都能使用、已有可衡量的採用率,或失敗交易均可追回。
- [Circle:透明度與穩定性](https://www.circle.com/transparency) — 準備資產頁面日期為 2026 年 9 月 17 日。介紹分開持有的準備資產、資訊揭露與確信查核。準備資產支持與能否立即取得銀行資金不同;本文未使用準備金餘額或市場規模估算。
- [J.P. Morgan:JPM Coin 存款代幣](https://www.jpmorgan.com/kinexys/digital-payments/jpm-coin) — 未註明日期的現行產品說明,查閱於 2026 年 9 月 22 日。介紹 Base 上以美元計價的銀行存款債權、經審核的交易對手,以及區塊鏈存款帳戶兌換架構。機構客戶可使用不代表一般消費者都能自由使用。
- [Coinbase:支援 x402 ERC-20 代幣](https://www.coinbase.com/developer-platform/discover/launches/x402-ERC20) — 2026 年 3 月 18 日。說明擴大代幣支援範圍,並由促成服務代付 gas。協定支援不代表每家商家都接受所有代幣;也不代表由他人支付交易費,就能讓整筆購買免費。
- [Stripe:穩定幣支付文件](https://docs.stripe.com/payments/stablecoin-payments) — 未標示日期的文件,查閱於 2026 年 9 月 22 日。列出商家適用地區限制、以當地貨幣結算、退款至原始錢包,以及不支援爭議處理等內容。這些是 Stripe 個別條款,並非穩定幣的通用特性。
- [Circle Europe:MiCA 贖回政策](https://www.circle.com/legal/mica-redemption-policy) — 更新於 2026 年 9 月 15 日。說明歐洲經濟區贖回條件與查核流程、直接零售管道在無資料差異時所述的五個工作天時程,以及市場壓力事件的例外情況。其他贖回與交易管道的條款不同。
- [Circle Mint:USDC 與 EURC 贖回費用結構](https://help.circle.com/support/en/usdc-eurc-redemption-structure?id=kb_article_view&sysparm_article=KB0010644) — 費用表於 2026 年 3 月 15 日生效。說明不同處理級別與贖回流程相關費用。企業 Mint 定價不是每位零售持有人的報價;本文不將特定級別的費用當成通用成本比較。
- [PayPal:PYUSD 擴展至 70 個市場](https://about.pypl.com/news-details/2026/PAYPAL-BRINGS-PAYPAL-USD-TO-USERS-ACROSS-70-MARKETS/default.aspx) — 2026 年 3 月 17 日。宣布分階段擴展市場,並介紹提領時兌換為當地貨幣的作法,同時列明當地差異和新加坡僅限企業使用。公告無法證明已完成所有市場的推出,也未獨立證實成本降低。
- [Ripple:擴展 Ripple Payments](https://ripple.com/ripple-press/ripple-redefines-payments-with-end-to-end-stablecoin-platform-and-global-customer-momentum/) — 2026 年 3 月 3 日。供應商說明如何整合傳統貨幣與穩定幣的收款、託管及兌換。這能說明服務設計,但不是獨立測得的節省幅度,也不代表所有支付走廊都可使用。
- [Wang、Yang 與 Ji:當 HTTP 402 遇上區塊鏈](https://arxiv.org/html/2607.19545v1) — 2026 年 7 月 21 日發布的預印本,研究部分 x402 促成服務的授權與執行弱點,並說明相關揭露及緩解措施。研究發現僅適用於受測實作,無法證明所有現行部署都有漏洞。
- [Ripple:擴展 GSmart 資金管理代理](https://ripple.com/ripple-press/ripple-treasury-brings-industry-s-first-governed-ai-for-enterprise-treasury/) — 2026 年 9 月 10 日。介紹以政策為基礎的建議、確定性計算,以及財務操作須經人工核准的設計。我們將作業方式歸因於 Ripple,不將其行銷說法或採用數據視為獨立驗證。
- [BIS:推進貨幣的前沿](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) — BIS 總經理 Pablo Hernández de Cos 於 2026 年 8 月 28 日發表的演說。說明穩定幣互通性問題,以及代幣化存款尚未成熟的生態系。偏好以央行貨幣為錨定的安排,是一項政策主張,不是已完成部署的成果。
BIG CHANGE 電子報
掌握全貌,按照自己的步調。
關於人工智慧和機器人技術的近期報導、值得關注的轉變,以及可運用的實用想法。選擇每日快訊、每週摘要或每月觀點。
Next scheduled send (UTC): . Your first edition arrives at the next scheduled send after you confirm.