Meta தனது தனிப்பட்ட AI முகவரான Muse-ஐ 2026 செப்டம்பர் 8 அன்று அறிமுகப்படுத்தியது. இணைக்கப்பட்ட சேவைகளில் செயல்படவும், பின்னணியில் பணிகளைத் தொடரவும், முக்கிய விளைவுள்ள செயல்களுக்கு முன் ஒப்புதல் கேட்கவும் பயனர்களுக்கு மேகக் கணினியை இது வழங்குகிறது. தொடக்க அறிமுகம் அமெரிக்காவில் நடைபெறுகிறது. Meta-வின் அறிமுக அறிவிப்பு
Alex Heath-உடனான நேர்காணலில் Mark Zuckerberg, மின்னஞ்சல் பெட்டியைச் சீர்செய்வதைத் தாண்டிய வாக்குறுதியை முன்வைக்கிறார். Muse “மக்களுக்குப் பணம் ஈட்டித் தரும், பணத்தைச் சேமிக்கச் செய்யும்” என அவர் கணிக்கிறார். இறுதியில் பரிவர்த்தனைகளில் சிறு பங்கை—அதில் ஈடுபடும் வணிகங்கள் செலுத்தக்கூடும்—Meta பெறும் வணிக மாதிரியை அவர் விவரிக்கிறார். Sources நேர்காணல், 24:53
இந்த முன்மொழிவைத் தீவிரமாகக் கேட்க வேண்டும். நிர்வாக உதவியாளரைப் பணியமர்த்த முடியாத வணிக உரிமையாளர், முகவரிடமிருந்து பயனுள்ள திறனைப் பெறலாம். கவனிக்காமல் விட்ட கட்டணத்தால் இழந்த பணத்தை ஒரு குடும்பம் மீட்டெடுக்கலாம் அல்லது மலிவான கொள்முதலைக் கண்டறியலாம். நுண்ணறிவில் வியப்பூட்டும் முன்னேற்றமின்றியும் இந்தச் சுமைகளைக் குறைப்பது முக்கியம்.
ஆனால் பணம் ஈட்ட, வேறொருவர் பணம் செலுத்த வேண்டும். பொருளை உருவாக்கி, அதற்கான சந்தைப்படுத்தலை எழுதி, விளம்பரத்தை இயக்கும் கருவி வணிகத்தின் சில பகுதிகளைத் தானியக்கமாக்கியுள்ளது. வாடிக்கையாளர்களுக்கு அந்தப் பொருள் தேவை என்பதையோ, விளம்பரம் லாபம் தருவதையோ, வருவாயில் போதுமான பகுதி உரிமையாளரிடம் எஞ்சும் என்பதையோ அது நிறுவவில்லை.
ஒரே தளம் பயனருக்கு விற்க உதவி, மற்றொருவருக்கு வாங்க உதவி, இறுதியில் இருவரையும் இணைப்பதற்குக் கட்டணம் விதிக்கக்கூடும் என்பதால் Muse அறிமுகம் இந்த வேறுபாட்டை இன்னும் அவசரமாக்குகிறது. முகவர் செயல்படுகிறதா என்பதைக் கடந்தும் பொருளாதாரக் கேள்வி செல்கிறது: மற்ற பங்கேற்பாளர்களுக்குப் பணம் செலுத்திய பிறகு எவ்வளவு மதிப்பு அதன் பயனரிடம் சேர்கிறது?
Zuckerberg உண்மையில் என்ன முன்மொழிந்தார்
நேர்காணலின் முக்கியப் பணம் குறித்த உரையாடல் சுமார் 24:53 முதல் 27:25 வரை உள்ளது. சிறு வணிகங்களுடனும் வணிகச் செயல்பாடுகளுடனும் வாய்ப்பை Zuckerberg இணைக்கிறார்; சந்தாக்களுடன் பெரிய இலவசப் பயன்பாட்டு வரம்பையும் விவரிக்கிறார்; “காலப்போக்கில்” பரிவர்த்தனைக் கட்டணங்கள் எதிர்பார்க்கப்படும் வணிக மாதிரி என முன்வைக்கிறார். Meta-வின் விளம்பர அமைப்புகளுடன் Muse-ஐ இணைத்து, பொருள் உருவாக்கவும் வணிகத்தை நடத்தவும் அது உதவும் என்கிறார். முழு உரையாடலைப் பாருங்கள்
இந்தக் கருத்துகள் தனித்தனியாக மதிப்பிட வேண்டிய பல வழிமுறைகளை விவரிக்கின்றன. அதிகமாக விற்பது வருவாயை உருவாக்கும். குறைந்த கட்டணத்தைப் பேசி ஒப்புக்கொள்வது சேமிப்பை உருவாக்கும். ஆவணப் பணியை விரைவாக முடிப்பது நேரத்தை விடுவிக்கும். ஒவ்வொன்றும் பயனருக்குப் பலனளிக்கலாம்; ஆனால் இவை வெவ்வேறு விளைவுகள், அவற்றில் சில மட்டுமே கூடுதல் பணத்தை கணக்கில் சேர்க்கும்.
அறிமுக அறிவிப்போ இந்த உரையாடலோ, Muse-ஐப் பயன்படுத்துவோருக்குப் பணம் செலுத்தும் பொதுத் திட்டம் Meta-விடம் உள்ளது என நிறுவவில்லை. வருமான உத்தரவாதமோ, வெளியிடப்பட்ட லாபப் பகிர்வு விகிதமோ, வழக்கமான பயனர்கள் ஏற்கெனவே நிகர வருவாய் ஈட்டுகின்றனர் என்பதற்கான ஆதாரமோ அவற்றில் இல்லை. பரிவர்த்தனைக் கட்டண முன்மொழிவு, Meta-வுக்கு எப்படிப் பணம் வழங்கப்படும் என்பதைப் பற்றியது; பயனர்களுக்கான பண வழங்கல் அட்டவணை அல்ல.
Alex Heath-இன் அசல் அத்தியாயப் பக்கம் செப்டம்பர் 8 அன்று வெளியானது; அதற்கு முந்தைய வெள்ளிக்கிழமை Meta தலைமையகத்தில் உரையாடல் பதிவு செய்யப்பட்டதாகக் கூறுகிறது. கிடைத்த YouTube வசனங்கள் அனைத்தையும் மதிப்பாய்வு செய்து, தொடர்புடைய அறிமுகம் மற்றும் தொழில்நுட்ப ஆவணங்களையும் சரிபார்த்தோம். இது அந்த ஆதாரங்களின் பகுப்பாய்வு; BIG CHANGE நடத்திய நேரடி சோதனையோ வருமானப் பரிசோதனையோ அல்ல.
பணியைச் செய்வதில் முகவர் என்ன மாற்றுகிறது
தனிப்பட்ட முகவர் Muse; அதற்கு ஆற்றல் அளிக்கும் மாதிரி Muse Spark. கோப்பு முறை, முனையம், உலாவி, நீடித்த நினைவகம், அட்டவணைப்படியோ நிகழ்வுக்கேற்பவோ இயங்கும் வேலைகள் ஆகியவற்றை Meta-வின் தயாரிப்பு வடிவமைப்பு விளக்கம் கூறுகிறது. ஆவணங்களையும் ஊடாடும் ஆக்கங்களையும் உருவாக்குவதோடு இணைக்கப்பட்ட சேவைகள் வழியாக நடவடிக்கைகளையும் மேற்கொள்ளலாம். Muse-ஐ Meta வடிவமைத்த விதம்
ஆலோசனை மட்டும் வழங்கும் உரையாடல் உதவியாளரிலிருந்து இது வேறுபட்ட பங்கைக் கொள்ளலாம். ஒரு பயனுள்ள முகவர், ஒரு பணியிலிருந்து அடுத்ததற்குத் தகவலை எடுத்துச் செல்லும்: விசாரணையைப் பெறுதல், பதிலைத் தயாரித்தல், பதிவைப் புதுப்பித்தல், வாடிக்கையாளர் பதிலளிக்கும்போது மீண்டும் செயல்படுதல். மீண்டும் மீண்டும் ஒருங்கிணைக்கும் வேலையை நீக்குவதே சாத்தியமான சேமிப்பு; உரையை வேகமாக உருவாக்குவது மட்டுமல்ல.
தளபாடங்களைப் பழுதுபார்க்கும் கற்பனை வணிகத்தைக் கருதுங்கள். உரிமையாளர் மாலை நேரங்களில் படங்களை வகைப்படுத்தி, அளவுகளைச் சரிபார்த்து, சந்திப்புகளை ஏற்பாடு செய்கிறார். இந்தத் தகவல்களை நம்பகமாகத் தயாரிக்கும் முகவர், கட்டணப் பழுதுபார்ப்புப் பணிக்கு அதிக நேரம் விடுவிக்கலாம். வணிகத்திடம் ஏற்கெனவே சேவையும் வாடிக்கையாளர்களும் உள்ளனர்; அறியப்பட்ட நிர்வாகத் தடையை முகவர் அணுகுகிறது.
AI உருவாக்கிய பொதுவான வடிவமைப்புகளை விற்கும் புதிய வணிகத்துக்கு வேறுவகைப் பிரச்சினை உள்ளது. பட்டியலை விரைவாக உருவாக்க Muse உதவலாம்; ஆனால் அந்தப் பட்டியல் இருப்பதற்கான காரணம் இன்னும் தேவை. வாங்குபவர்கள், தாங்களே உருவாக்கக்கூடிய வடிவமைப்புகள் உட்பட மாற்றுகளுடன் அதை ஒப்பிடலாம். ஒன்றை வழங்கத் தேவையான முயற்சியைத் தானியக்கம் குறைத்தாலும், அதற்குப் பணம் செலுத்தும் விருப்பத்தை அவசியமாக அதிகரிக்காது.
எதிர்பார்ப்புகளுக்கு இந்த வேறுபாடு வழிகாட்ட வேண்டும். ஏற்கெனவே உள்ள தேவையுடன் அதிகச் செலவான வழக்கமான பணியை இணைப்பது, புதிதாக வருவாய் வழியை முகவரே கண்டுபிடிக்கச் சொல்வதைவிடத் தெளிவான வாய்ப்பு. பிந்தையதும் சாத்தியமே; ஆனால் வாடிக்கையாளர் ஆர்வத்துக்கும் நடைமுறை லாப வரம்புக்கும் ஆதாரம் தேவை.
பணப்பரிவர்த்தனை இணைப்பு உண்மையானது; ஆனால் பணத்தை வெளியே செலுத்துகிறது
அறிமுகத்துடனான ஒருங்கிணைப்பை Stripe சுயாதீனமாக உறுதிப்படுத்துகிறது. அமெரிக்க நுகர்வோர் Link-ஐ Muse-உடன் இணைக்கலாம்; பங்கேற்கும் வணிகங்களில் சேமித்த பணமுறைகளையோ பிற கொள்முதல்களுக்கு ஒருமுறை பயன்படுத்தும் மெய்நிகர் அட்டையையோ முகவர் பயன்படுத்தலாம். உரையாடலில் ஒவ்வொரு பரிவர்த்தனையின் மொத்தத்தையும் நுகர்வோர் அங்கீகரிப்பதாகவும், அடிப்படைப் பணப்பரிவர்த்தனை விவரங்களை Muse பார்க்காது என்றும் Stripe கூறுகிறது. செப்டம்பர் 8 Stripe அறிவிப்பு
இது குறிப்பிடத்தக்க உள்கட்டமைப்பு. கொள்முதலை ஆராய முடிந்தும் அதை முடிக்க முடியாத முகவர் இருந்தால், பயனர் வேலையின் ஒரு பகுதியை மீண்டும் செய்ய வேண்டிவரும். ஒப்புதல் படியைத் தக்கவைத்தபடி பணப்பரிவர்த்தனை இணைப்பு அந்த இடைவெளியை நிரப்பலாம்.
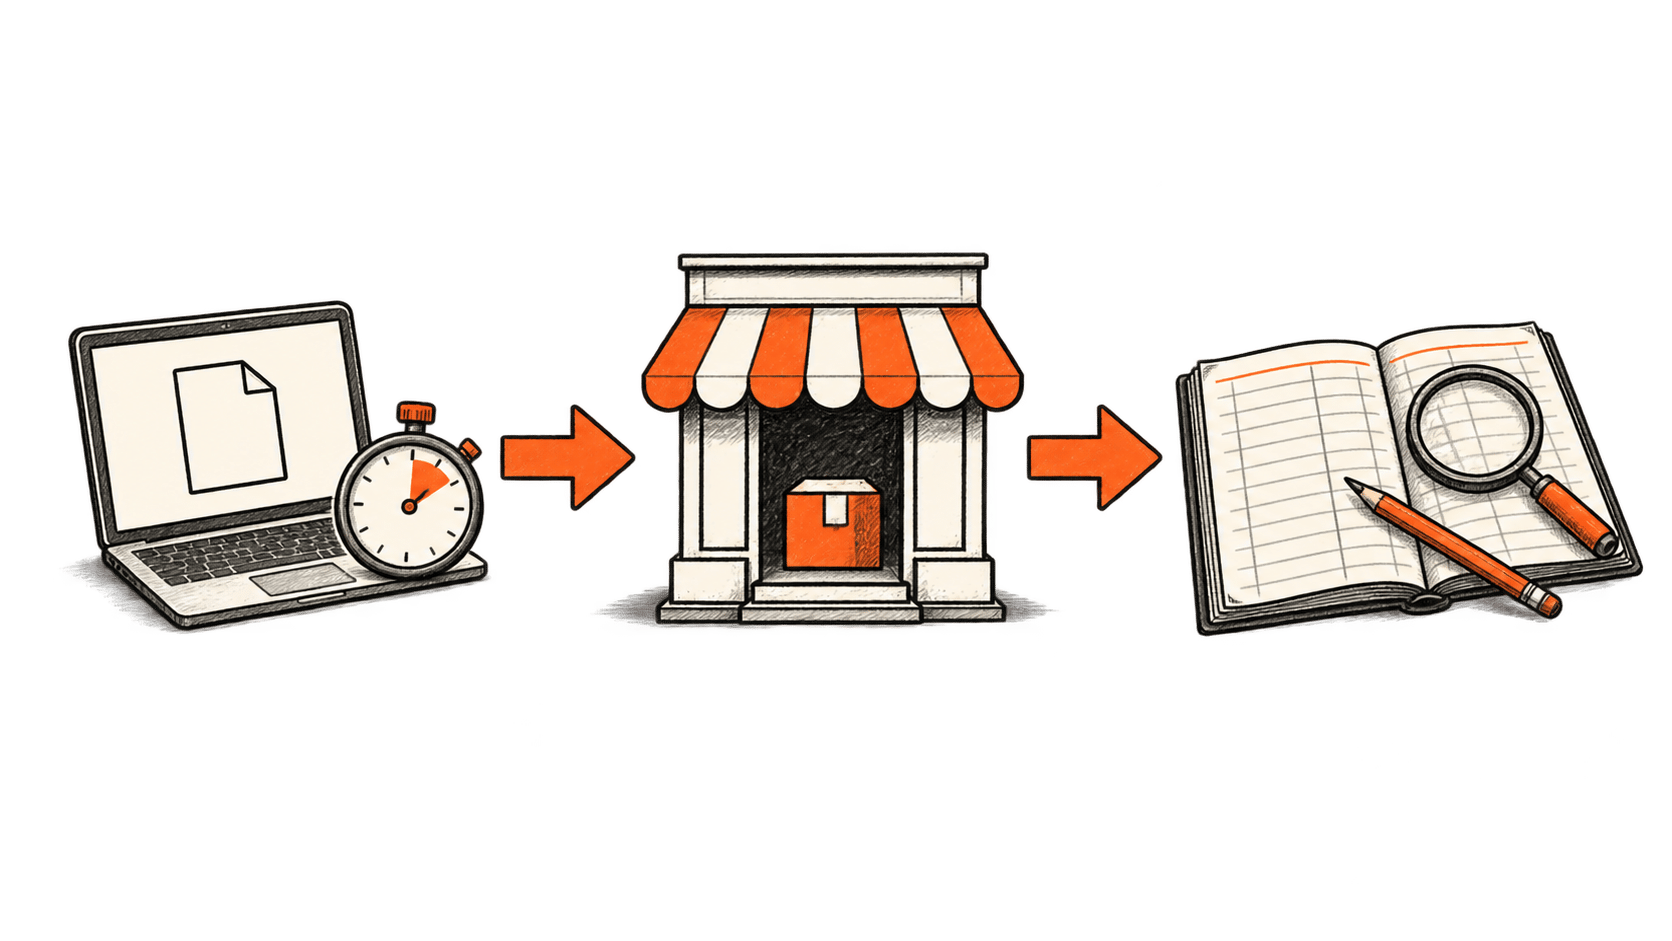
ஆவணப்படுத்தப்பட்ட பண ஓட்டம் எந்தத் திசையில் செல்கிறது என்பதையும் இது தெளிவாக்குகிறது. இந்த ஒருங்கிணைப்பு பயனர் வணிகரிடமிருந்து வாங்க உதவுகிறது. பயனர் பணம் ஈட்டுகிறார் என்பதை அது தனியாகக் காட்டவில்லை. தேவையான கொள்முதலில் சேமிப்பது பயனரின் நிதி நிலையை மேம்படுத்தலாம்; தள்ளுபடியில் தேவையற்ற பொருளை வாங்கினாலும் பண இருப்பு குறையும்.
மறுபுறம், வணிகருக்குக் கொள்முதல் கிடைக்கலாம். விநியோகச் செலவு, பணத்திருப்பம், பணப்பரிவர்த்தனைக் கட்டணம், வாங்குபவரை ஈர்க்கும் செலவு ஆகியவற்றைப் பொறுத்தே அந்த விற்பனை லாபகரமாகிறதா என்பது தீர்மானிக்கப்படும். பணம் செலுத்துதல் வெற்றியடைந்தது என்றால் பரிவர்த்தனை நிகழ்ந்தது என்று நிரூபிக்கிறது. ஒவ்வொரு பங்கேற்பாளரும் எவ்வளவு பொருளாதாரப் பலனைத் தக்கவைத்தார் என்பதை அது நிறுவாது.
அதனால்தான் எதிர்கால வருமானக் கூற்றுகள் அதன் வழிமுறையைக் குறிப்பிட வேண்டும். புதிய வாடிக்கையாளர் வருவாயை உருவாக்கினாரா? செலவைத் தவிர்த்தாரா? சொத்தை விற்றாரா? ஏற்கெனவே உள்ள பணியை விரைவாக முடிக்க மட்டுமே பயனரால் முடிந்ததா? இவற்றை ஒன்றாகக் கலந்தால், திறமையான உதவியாளர் தானாக வருமானம் தருவதாகத் தோன்றலாம்.
இலவச அணுகல் ஒரு தடையைக் குறைக்கிறது; எல்லாச் செலவுகளையும் அல்ல
அறிமுகத்தில் வாரத்திற்கு சுமார் 100 மில்லியன் டோக்கன்கள் இலவசமாக வழங்கப்படுவதாகவும், சந்தாக்கள் கிடைப்பதாகவும் Zuckerberg கூறுகிறார். இதை அன்றைய அணுகல் விவரமாகவே கருதுங்கள்; வரம்பற்ற பணிக்கான நிரந்தர வாக்குறுதியாக அல்ல. நேர்காணல், 25:02
செப்டம்பர் 22 அன்று சரிபார்க்கப்பட்ட Meta சந்தா பக்கத்தில், வாரத்திற்கு 500 மில்லியன் Muse டோக்கன்களுடன் Power மாதம் $20 என்றும், 3 பில்லியன் டோக்கன்களுடன் Max மாதம் $100 என்றும் பட்டியலிடுகிறது. பகுதியையும் கணக்கையும் பொறுத்துப் பலன்கள் மாறும்; கிடைப்பும் இன்னும் வரையறுக்கப்பட்டுள்ளது என அது கூறுகிறது. இவை தயாரிப்புப் பயன்பாட்டு அளவுகள்; முடிக்கப்பட்ட பணிகளின் எண்ணிக்கையோ நேரடியாக ஒப்பிடக்கூடிய API டோக்கன்களோ அல்ல. அதிகாரபூர்வ Muse சந்தா விவரங்கள்
ஒரு டோக்கன் வரம்பால் எத்தனை பயனுள்ள ஆர்டர்கள், ஒப்பிடப்பட்ட விலைப்பட்டியல்கள் அல்லது ஏற்றுக்கொள்ளப்பட்ட வழங்கல்கள் கிடைக்கும் என்பதை வணிகம் அறிய முடியாது. பணி, சூழல், முயற்சிகளின் எண்ணிக்கை ஆகியவை முக்கியம். விளம்பரம், ஹோஸ்டிங், சரக்கு, விநியோகம், உரிமையாளரின் கவனம் போன்ற முகவருக்கு வெளியேயுள்ள வளங்களையும் வேலை பயன்படுத்தலாம்.
தொடக்கக் காலத்தில் அதிகம் செலவாகக்கூடியது, எந்தப் பணிகளை ஒப்படைக்க வேண்டும் என்பதைக் கற்றுக்கொள்வதே. நோக்கத்தை விளக்கவும், சரியான கணக்குகளை இணைக்கவும், நம்பமுடியாத முடிவைக் கண்டறியவும், நடவடிக்கைக்கு ஒப்புதல் அளிப்பது மதிப்புள்ளதா என முடிவெடுக்கவும் ஒருவர் தேவை. சிறந்த தயாரிப்பு வடிவமைப்பு அந்தச் சுமையைக் குறைக்கலாம். ஆனால் பயனரின் முன்னுரிமைகளையோ வாடிக்கையாளரின் தேவைகளையோ மறையச் செய்ய முடியாது.
சேமித்த நேரத்தையும் நேர்மையாகக் கணக்கிட வேண்டும். ஊதியப் பணிக்காக விடுவிக்கப்படும் ஒரு மணி நேரம், வேலை கிடைத்திருந்தால் வருமானத்தை உயர்த்தலாம். குடும்பத்துடன் செலவிடும் ஒரு மணி நேரத்துக்கும் மதிப்பு உண்டு; ஆனால் அது வருமானமாகாது. சேமித்த ஒவ்வொரு நிமிடத்தையும் ஊகிக்கப்பட்ட மணிநேர ஊதியமாக மாற்றுவது பல பயனர்களின் பணப் பலனை மிகைப்படுத்தும்.
புதிய வணிகம் தொடங்குபவருக்கு, முகவரின்றி நடந்திருக்கக்கூடிய நிலையுடன் ஒப்பிடும்போது செலவுகளும் கடப்பாடுகளும் கழிந்த பின் கையில் எஞ்சும் கூடுதல் பணமே பொருத்தமான முடிவு. ஏற்கெனவே உள்ள வணிகத்துக்கு, தவறவிடப்படும் விசாரணைகள் குறைவது, பணி விரைவாக முடிவது அல்லது நிர்வாகச் செலவு குறைவது முக்கியமாகலாம். இந்த விளைவுகளை அளவிட முடியும்; முடிக்கப்பட்ட ஒவ்வொரு பணியையும் விற்பனையாகக் காட்டத் தேவையில்லை.
பரிவர்த்தனைக் கட்டணம் தயாரிப்பை ஆதரிக்கலாம்; அதன் ஊக்கத்தொகைகளையும் மாற்றலாம்
பரிவர்த்தனைக் கட்டணத்தை ஆதாரமாகக் கொண்ட முகவருக்கு நம்பத்தகுந்த வருவாய் வழி உள்ளது. வாடிக்கையாளர்கள் பொருத்தமான பொருட்களைக் கண்டறிந்து கொள்முதலை முடிக்கத் தேவையான பணியைக் குறைக்க அது உதவினால், அந்தச் சேவைக்காக வணிகர்கள் பணம் செலுத்தத் தயாராக இருக்கலாம். இல்லையெனில் சந்தாவைச் செலுத்த முடியாத பயனர்களுக்கு அணுகலை ஒரு கட்டணம் நிதியளிக்கலாம்.
பரிந்துரைகளை வடிவமைப்பது யாருடைய நலன் என்ற கேள்வியையும் இந்த ஏற்பாடு எழுப்புகிறது. கமிஷன் கிடைக்காத போதும் Muse கிடைக்கக்கூடிய சிறந்த தேர்வைப் பரிந்துரைக்குமா? பணம் செலுத்தாமல் வணிகர் பங்கேற்க முடியுமா? கொள்முதலுக்கு ஒப்புதல் அளிப்பதற்கு முன் வணிகத் தொடர்பை பயனர் காண்பாரா? போட்டியிடும் சலுகைகள் எப்படித் தரவரிசைப்படுத்தப்படும்?
மதிப்பாய்வு செய்த ஆவணங்களில், முழுமையான Muse பரிவர்த்தனைக் கட்டண அட்டவணையோ தரவரிசைக் கொள்கையோ இந்தக் கேள்விகளுக்குப் பதிலளிக்கவில்லை. கமிஷன் செலுத்தும் விற்பனையாளர்களுக்கு Muse ஏற்கெனவே முன்னுரிமை அளிக்கிறது என்று அந்த இடைவெளியை நிரப்பக் கூடாது. எதிர்காலக் கட்டண மாதிரிக்கு பயனர்களும் வணிகங்களும் ஆராயக்கூடிய விதிகள் தேவை என்பதே கருத்து.
வணிகரிடம் கட்டணம் வசூலிப்பதால் வாங்குபவரிடமிருந்து பொருளாதாரச் செலவு தானாக நீங்காது. வணிகர் கட்டணத்தைத் தானே ஏற்கலாம்; வாங்குபவரை ஈர்க்கும் மலிவான வழியால் ஈடுசெய்யலாம்; அல்லது விலையில் பிரதிபலிக்கலாம். சந்தையைப் பொறுத்தே எது நிகழும். ஏற்கெனவே உள்ள பெரிய செலவுக்குப் பதிலாகும் கட்டணம் இருதரப்புக்கும் பலன் தரலாம்; கூடுதல் கட்டணம் இருந்தால் கிடைக்கும் லாப வரம்பு குறையலாம்.
இலவச முகவரை அன்பளிப்பாகவோ வலையாகவோ கருதுவதைவிட, Zuckerberg-இன் முன்மொழிவை மதிப்பிட இது பயனுள்ள வழி. தயாரிப்பு மதிப்பை உருவாக்கி அதன் ஒரு பகுதியைப் பெறலாம். அந்த மதிப்பு எப்படிப் பகிரப்படுகிறது, சேவையைச் சார்ந்திருக்கும் போது பயனர்கள் அர்த்தமுள்ள தேர்வுகளைத் தக்கவைக்கிறார்களா என்பதே தீராத கேள்வி.
அன்றாடப் பயனுக்கான ஆதாரம், வருமானத்துக்கான ஆதாரத்தைவிட முன்னிலையில் உள்ளது
செப்டம்பர் 14 அன்று நேரடிப் பயன்பாட்டை மதிப்பிட்ட TechRadar-இன் Eric Hal Schwartz, Muse மூலம் கடைக்குச் செல்வதும் மின் நிறுவனத்துக்கு அனுப்ப வேண்டிய பதிலைத் தயாரித்து ஒப்புதலுக்காக வைப்பதும் சாத்தியமானதாகக் கூறுகிறார். இதில் உள்ள அணுகல் குறித்து அசௌகரியம் இருந்தபோதும் ஒப்படைப்பு பயனுள்ளதாக இருந்ததாகக் கண்டார். வழக்கமான பணிகளில் ஒரு மதிப்பாய்வாளரின் அனுபவத்துக்கான ஆதாரம் இது; வணிக லாபம் குறித்த ஆய்வு அல்ல. TechRadar-இன் நேரடி மதிப்பாய்வு
பயனுள்ள உதவியை வருமான வாக்குறுதியாக விரிவுபடுத்துவதில் கவனமாக இருக்க முந்தைய ஆய்வு காரணம் தருகிறது. கென்யத் தொழில் முனைவோருடன் நடத்தப்பட்ட சீர்முறை களப் பரிசோதனையில், GPT-4 வணிக ஆலோசகரை அணுகியதால் சராசரியாக புள்ளியியல் முக்கியத்துவமுள்ள முன்னேற்றம் எதுவும் கிடைக்கவில்லை. தொடக்கச் செயல்திறனும் உரிமையாளர்கள் ஆலோசனையைத் தேர்ந்தெடுத்து செயல்படுத்திய விதமும் பொறுத்து முடிவுகள் மாறின. ஆய்வாளர்களின் பணித்தாள் சுருக்கம்
2026 ஆகஸ்ட் மாதத்தில் வெளியான அந்த ஆய்வு குறித்த Columbia-வின் விவாதம், 640 தொழில் முனைவோர் பங்கேற்ற ஆய்வை விவரிக்கிறது. குறிப்பிட்ட வணிகத்துக்கு எந்தப் பரிந்துரைகள் பொருந்தும் என்பதை முடிவுசெய்யும் தீர்ப்பின் பங்கை அது வலியுறுத்துகிறது. Columbia-வின் ஆய்வு விளக்கம்
அந்தப் பரிசோதனை Muse-ஐச் சோதிக்கவில்லை. பணிகளைச் செயல்படுத்தும் இந்த முகவருக்குப் பதிலாக, பழைய மாதிரி ஆலோசனை வழங்கியது. Muse-இன் முடிவுகளை அது கணிக்க முடியாது. அதன் தொடர்பு இன்னும் குறுகியது: வணிக உரிமையாளர்களுக்கு AI அணுகலை வழங்குவதால் அவர்கள் அனைவரும் நிதிப் பலன் பெறுவார்கள் என்று நிறுவ முடியாது; சராசரி மதிப்பு, மிகவும் மாறுபட்ட அனுபவங்களை மறைக்கலாம்.
நல்ல முடிவைப் பின்பற்றுவதே முக்கியத் தடையாக இருந்தால், செயலாக்கத் திறன் படத்தை மேம்படுத்தலாம். பலவீனமான ஆலோசனையின்படி செயல்படுவதை எளிதாக்கினால் மோசமாக்கலாம். மோசமான விலை நிர்ணய உத்தியைத் தானாகச் செயல்படுத்தும் முகவர், புறக்கணிக்கப்பட்ட உரையாடல் உதவியாளரைவிட வேகமாகச் சேதம் விளைவிக்கலாம்.
அடுத்து வரும் ஆதாரங்களில் தோல்வியடைந்த முயற்சிகள், செலவுகள், பயனர்களுக்கிடையிலான வேறுபாடுகள் இடம்பெற வேண்டும். தேர்ந்தெடுக்கப்பட்ட வெற்றிக் கதைகள் எது சாத்தியம் என்பதைக் காட்டும்; புதிய வழக்கமான பயனர் எதை எதிர்பார்க்க வேண்டும் என்பதைக் காட்டாது.
வணிக முகவருக்கான அணுகல் தேவை; அதற்கும் செலவு உண்டு
இங்கு முக்கியமான இரண்டு அம்சங்களை Meta-வின் தொழில்நுட்ப விளக்கம் முன்வைக்கிறது. முதன்மை முகவரிடமிருந்து வெளிப்புறச் செயல்களை Sentinel தனியே கட்டுப்படுத்துகிறது; படிக்கும் தரவு வழியாக Muse இன்னும் தவறு செய்யவோ தாக்குதலை எதிர்கொள்ளவோ முடியும். தோல்வி ஏற்படும் சாத்தியத்தை நீக்காமல், அதன் விளைவைக் கட்டுப்படுத்தும் வகையில் அமைப்பு வடிவமைக்கப்பட்டுள்ளது. Meta-வின் பாதுகாப்பு வடிவமைப்பு
சிறு வணிகத்துக்கு, அதிகாரம் எங்கு நிற்கிறது என்பதைப் பொறுத்தே தானியக்கத்தின் மதிப்பு அமையும். விளம்பரப் பிரச்சாரத்தைத் தயாரிப்பது, அதன் வரவுசெலவைச் செலவிடுவதிலிருந்து வேறுபட்டது. வாடிக்கையாளர் சலுகையை வரைதல், தள்ளுபடி அல்லது விநியோகத் தேதிக்குப் பொறுப்பேற்பதிலிருந்து வேறுபட்டது. உரிமையாளர் அந்த உறுதிமொழிகளுக்கு ஒப்புதல் அளிக்க வேண்டியிருந்தாலும், செயல்முறை பயனுள்ளதாக இருக்கலாம்.
தனியுரிமை காலவரிசையிலும் கவனம் தேவை. அறிமுகப் பதிப்பு Muse Secure VM. செயல்பாட்டு விதிகள் பணியாளர்கள் அணுகுவதைக் கட்டுப்படுத்துகின்றன; ஆனால் சேவையை இயக்கத் தேவையான அணுகலைத் தொழில்நுட்ப ரீதியாகத் தடுக்கவில்லை என Meta கூறுகிறது. VM தரவை Meta அணுகுவதை குறியாக்க முறையில் தடுக்கும் நோக்கமுள்ள Muse Confidential VM, இந்த ஆண்டின் பிற்பகுதியில் திட்டமிடப்பட்டுள்ளது. தற்போதைய கட்டமைப்பும் திட்டமிடப்பட்ட ரகசியப் பயன்முறையும்
திட்டமிட்ட ரகசியப் பயன்முறை ஏற்கெனவே வெளியிடப்பட்டதுபோல் இன்றைய சேவையை வணிகம் மதிப்பிடக் கூடாது. வாடிக்கையாளர் பட்டியல், வழங்குநர் ஒப்பந்தம், லாப வரம்புக் கணக்கு ஆகியவை கடவுச்சொல் இல்லாவிட்டாலும் வணிக ரீதியாக ரகசியமானவையாக இருக்கலாம். சிறப்பாகப் பேச்சுவார்த்தை நடத்த முகவருக்குத் தேவைப்படும் தகவலே, உரிமையாளர் அதிகம் கட்டுப்படுத்த விரும்பும் தகவலாக இருக்கலாம்.
கோப்புகளையும் நினைவகத்தையும் பயனர்கள் பதிவிறக்கலாம்; மாதிரிப் பயிற்சிக்குப் பயன்படுத்துவதைத் தவிர்க்கவும் தேர்வுசெய்யலாம் என Meta கூறுகிறது. உரையாடல்களும் VM தரவும் அதன் விளம்பர அமைப்புகளிலிருந்து விலக்கப்பட்டுள்ளன; அதேநேரம் முகவர் உலாவுவது மறைமுகமாக விளம்பரங்களைப் பாதிக்கலாம். அந்தக் கட்டுப்பாடுகள் முக்கியம்; ஆனால் கோப்புகளைப் பதிவிறக்க முடிவதால் மட்டும் முழுமையாகச் செயல்படும் முகவரை வேறொரு வழங்குநருக்கு மாற்ற முடியும் என்பது நிறுவப்படாது. Meta-வின் தரவுக் கொள்கை விளக்கம்
அதனால் கண்காணிக்க வேண்டிய நடைமுறைச் சார்பு எஞ்சுகிறது. முகவர் வணிகத்தின் வழக்கமான நடைமுறைகளையும் இணைக்கப்பட்ட பணிப்பாய்வுகளையும் வைத்திருக்கும் நிலையில், விலை, அணுகல், தயாரிப்பு நடத்தை ஆகியவற்றில் மாற்றம் வந்தால் இடம்பெயர்வுப் பணி ஏற்படலாம். பயன்படுத்தக்கூடிய பதிவுகளை முகவருக்கு வெளியே வைத்திருப்பதும் அது நம்பியிருக்கும் சேவைகளை அறிந்திருப்பதும் இந்தச் சார்பை வெளிப்படுத்தும்.
போட்டி சேமிப்பை வாடிக்கையாளர்களிடம் கொண்டு செல்லலாம்
ஒரு குறிப்பிட்ட சேவையை உருவாக்கும் முயற்சியை Muse குறைத்தால், போட்டியாளர்களும் அதே அனுகூலத்தைப் பெறலாம். முதலில் சேமிப்பைத் தக்கவைத்த விற்பனையாளர் பின்னர் குறைந்த சந்தை விலையை எதிர்கொள்ளலாம். பலனை வாடிக்கையாளர்கள் பெரும்பாலும் பெறலாம்; அதேவேளை வழங்குநர்கள் அதிகப் பணியை முடிக்கவோ எளிதில் நகலெடுக்க முடியாத ஒன்றை வழங்கவோ வேண்டியிருக்கலாம்.
அதுவும் கணிசமான பொருளாதார மாற்றமே. மலிவான சேவைகள் அணுகலை விரிவுபடுத்தலாம். முன்பு பெறாமல் விட்ட வேலையை ஒரு சிறிய நிறுவனம் இறுதியில் ஒப்படைக்கலாம். குறைந்த உற்பத்திச் செலவு, வேலையைச் செய்யும் அனைவருக்கும் அதிக லாபமாகவே மாறும் என ஊகிப்பதே தவறு.
நம்பகமான உறவுகள், சிறப்புத் திறன் அல்லது நேரடி விநியோக ஆற்றல் கொண்ட வணிகங்கள் முகவர் தயாரிப்பைப் பயனுள்ள வகையில் பயன்படுத்தச் சிறந்த நிலையில் இருக்கலாம். அந்தப் பலங்களைச் சுற்றிய ஒருங்கிணைப்பை மென்பொருள் குறைக்கலாம். புதியவர் இன்னும் நம்பத்தகுந்த சலுகையை உருவாக்கி, யாரையாவது வாங்கச் சம்மதிக்கச் செய்ய வேண்டும்.
தொழிலாளர்களுக்கும் இதேபோன்ற பதற்றம் உள்ளது. வழக்கமான நிர்வாகப் பணியை நீக்குவது ஒருவரின் வேலையை மேம்படுத்தலாம் அல்லது நிறுவனம் பணியை மறுபங்கீடு செய்ய வழிவகுக்கலாம். எத்தனை வேலைகளை Muse உருவாக்கும் அல்லது மாற்றும் என்பதை அறிமுக ஆதாரம் நிறுவவில்லை. தத்தெடுப்பு, ஒப்படைக்கப்படும் பணிகள், விடுவிக்கப்பட்ட திறனை நிறுவனங்கள் பயன்படுத்தும் விதம் ஆகியவற்றைப் பொறுத்தே அந்த விளைவுகள் அமையும்.
முகவர்களுக்கிடையிலான எதிர்காலத் தொடர்புகளையும் Zuckerberg விவரிக்கிறார்; அதில் பெரும்பகுதி இந்த வெளியீட்டின் அங்கமல்ல என்றும் கூறுகிறார். நேர்காணல், 29:00 முகவர்கள் இறுதியில் வணிகங்களுக்கிடையே பேச்சுவார்த்தை நடத்தி ஒருங்கிணைத்தால், அடையாளம், அணுகல், வணிக விருப்பம் குறித்த தளத்தின் விதிகள் இன்னும் முக்கியமாகும். ஏற்கெனவே உள்ள வலைப்பின்னலின் பலன்களைக் கணக்கிடும் நிலை இதுவல்ல; எதிர்காலத்தில் மதிப்பிட வேண்டிய வளர்ச்சி இது.
வருமானக் கூற்றை நம்பத்தகுந்ததாக்குவது எது?
நெருக்கமாக ஆய்ந்த பிறகும் நிலைக்கும் விளைவுகளைக் கொண்டு Muse-இன் தாக்கத்தை மதிப்பிட வேண்டும். பயனுள்ள ஆதாரங்களில் பின்வருவன அடங்கும்:
- முகவரைப் பயன்படுத்துவதற்கு முன் நபரோ வணிகமோ செய்துவந்த பணியைத் தெளிவாகக் காட்டும் அடிப்படை அளவீடு.
- சந்தாக்கள், விளம்பரம், விநியோகம், பணத்திருப்பம், மதிப்பாய்வு உழைப்பு ஆகியவற்றைக் கணக்கிட்டு, கூடுதல் வருவாயையும் சரிபார்க்கப்பட்ட சேமிப்பையும் தனித்தனியாகத் தெரிவிக்கும் முடிவுகள்.
- தோல்வியடைந்த திட்டங்களும் சேவையை நிறுத்தியவர்களும் அடங்கிய வழக்கமான பயனர்களின் முடிவுகள்.
- முகவர் முடித்த பணிகள், உரிமையாளர் இன்னும் செய்தவை, பலன்கள் நீடித்தனவா என்பன குறித்த விளக்கம்.
- வணிக ஊக்கத்தொகைகளைப் புரிந்துகொள்ளச் செய்யும், வெளியிடப்பட்ட பரிவர்த்தனைக் கட்டணங்களும் பரிந்துரை விதிகளும்.
இந்தத் தேவைகள் தயாரிப்பு தோல்வியடையும் என ஊகிக்கவில்லை; வெற்றியைப் புரிந்துகொள்ளக்கூடியதாக்குகின்றன. பல வணிகங்களில் மீண்டும் மீண்டும் கிடைக்கும் மிதமான மேம்பாடு, செலவுக் கணக்கில்லாத வியப்பூட்டும் வருமானப் படத்தைவிட முக்கியமானதாக இருக்கலாம்.
நடைமுறை உதவிக்கான பரந்த அணுகலே நம்பத்தகுந்த BIG CHANGE: கருத்துகளைச் செயல்படுத்தவும், வணிகத்தை நிர்வகிக்கவும், குடும்பத்தைச் சுற்றிய வேலைகளைத் தொடரவும் அதிகமானோரால் முடியும். அந்தச் சாத்தியத்தைச் சோதிக்கக்கூடிய உறுதியான தயாரிப்பை Muse வழங்குகிறது.
பயனர்களுக்குப் பணம் ஈட்டித் தருகிறதா என்பது செயல்முறையின் இறுதிக் கட்டத்தில் தீர்மானமாகும்: வாடிக்கையாளர் பணம் செலுத்தியபின், வேலை வழங்கப்பட்டு, செலவுகள் கழிக்கப்பட்ட பிறகு. முகவரின் செயல்பாட்டுப் பதிவு அது எவ்வளவு செய்தது என்பதைக் காட்டலாம். எவ்வளவு எஞ்சியது என்பதை உரிமையாளரின் கணக்குகளே காட்ட வேண்டும்.