Alchemy کا ایجنٹ ادائیگیوں سے متعلق تازہ اعلان مالیات کے ممکنہ رخ کی ایک معنی خیز جھلک دیتا ہے۔ 17 ستمبر کو Alchemy نے بتایا کہ اس کی AgentCard مصنوعات میں Mastercard Agent Pay شامل ہوگا، جس میں ایجنٹ کی شناخت کے ذرائع اور مستحکم کوائن والا بٹوہ ایک بار استعمال ہونے والی کارڈ اسناد سے ملتے ہیں۔ بلاک چین کے بنیادی ڈھانچے سے وابستہ کمپنی سافٹ ویئر کو آن لائن خریداری میں مدد دینے کے لیے قائم شدہ کارڈ نیٹ ورک استعمال کر رہی ہے۔ Alchemy کے مطابق AgentCard دستیاب ہے، جبکہ Mastercard کی حمایت کو بیان کرتے ہوئے موجودہ اور آئندہ سہولتوں کی ملی جلی زبان استعمال ہوئی ہے۔ اعلان ہر کارڈ ہولڈر یا جاری کنندہ کو عالمگیر رسائی ملنے کی تصدیق نہیں کرتا۔ Alchemy کا اعلان
یہ پیش رفت AI ایجنٹ ادائیگیوں کی بحث کو پلاسٹک کارڈ ختم ہو جانے کی پیش گوئی سے زیادہ دلچسپ بناتی ہے۔ سافٹ ویئر فروخت کنندہ چن سکتا ہے، مالی معاونت کا موازنہ کر سکتا ہے اور لین دین شروع کر سکتا ہے۔ جو کمپنی یہ سافٹ ویئر فراہم کرتی ہے اسے اس بات پر اثر مل سکتا ہے کہ آمدنی کہاں جائے اور لوگ کون سی مالی مصنوعات استعمال کریں۔
BIG CHANGE میں ہماری رائے ہے کہ ادائیگی کے فیصلے تفویض کرنا بھی اتنی ہی جانچ کا مستحق ہے جتنی خرچ کی اجازت دینا۔ کوئی نظام منظور شدہ قیمت پر درست چیز خرید کر بھی اسے مہنگے طریقے سے مالی اعانت دے سکتا ہے۔ وہ دستی طور پر دیکھنے میں دشوار شرائط کا موازنہ کرکے خریدار کا خاصا کام بھی بچا سکتا ہے۔ دونوں نتائج ممکن ہیں۔ قواعد کا معیار اور سفارش کے پیچھے ترغیبات طے کریں گی کہ کون سا نتیجہ غالب آتا ہے۔
یہ ایجنٹوں اور رقم پر تین مضامین میں سے پہلا ہے۔ اگلا مضمون جائزہ لیتا ہے کہ مستحکم کوائن، بینک ڈپازٹ اور ادائیگی کی رقم میں سے انتخاب کیسے کریں۔ تیسرا مضمون ٹوکنائزڈ اثاثوں کو خزانے اور ضمانتی اثاثوں تک لے جاتا ہے.
ویڈیو ایک مفید فرق سامنے لاتی ہے
3 ستمبر کی ایک a16z گفتگو میں میزبان Erik Torenberg، Alex Rampell اور Affirm کے سربراہ Max Levchin سے ادائیگیوں کی تاریخ اور اگلے انٹرفیس پر بات کرتے ہیں۔ Levchin ذوق پر مبنی خریداری کے مقابلے میں ادائیگی تفویض کرنے کے بارے میں زیادہ پُرامید ہیں۔ Rampell کو موقع اس وقت دکھائی دیتا ہے جب خریدار کو عین مطلوبہ مصنوعات معلوم ہو اور وہ فروخت کنندہ اور ادائیگی کی شرائط ڈھونڈنے میں مدد چاہے۔ اختتامی گفتگو میں وہ ترسیل، ساکھ اور واپسی کو سادہ قیمت موازنے کی راہ میں رکاوٹیں بھی تسلیم کرتے ہیں۔ 52:44 سے دیکھیں.
اس سے پہلے Affirm سے متعلق گفتگو پس منظر دیتی ہے: اس کے بانی چیک آؤٹ میں رکاوٹیں گھٹانے سے مالی معاونت کی طرف آنے کا ذکر کرتے ہیں، جو خریداری کے فیصلوں پر اثر ڈالتی اور گاہک سے مسلسل تعلق بناتی ہے۔ یہ متعلقہ فریقوں کی یادداشت اور رائے ہے، AI کے ممکنہ نتائج کا آزادانہ ناپا گیا ثبوت نہیں۔ a16z کی تفصیل یہ بھی ظاہر کرتی ہے کہ ادارہ اور اس سے وابستہ ادارے زیرِ بحث کمپنیوں میں سرمایہ کاری کر سکتے ہیں۔
مصنوعات کی تیاری کے لیے یہ فرق کارآمد ہے۔ کیمرا چننے سے لطف لینے والا شخص بھی ماڈل منتخب کرنے کے بعد سافٹ ویئر سے ترسیل، وارنٹی اور قسطوں کی شرائط کا موازنہ چاہ سکتا ہے۔ کوئی دوسرا گاہک معمول کی بار بار ہونے والی خریداری شروع سے آخر تک سونپ سکتا ہے۔ «خودمختار خریداری» کی ایک ہی اجازت ان ترجیحات کو ٹھیک طرح نہیں سنبھالے گی۔
Mastercard خریداری کے کئی حصوں کو جوڑ رہا ہے
Mastercard نے اپریل 2025 میں Agent Pay متعارف کرایا. یہ پروگرام رجسٹرڈ ایجنٹوں، ٹوکنائزڈ ادائیگی اسناد اور صارف کے کنٹرول کو یکجا کرتا ہے۔ مجوزہ تحفظات میں ایجنٹ کی شروع کردہ ادائیگی کی شناخت اور تنازع اٹھانے کی حمایت شامل ہے۔ کارڈ ٹوکن متبادل ادائیگی سند ہے؛ یہ نہ کرپٹو کرنسی ہے، نہ ٹوکنائزڈ سرمایہ کاری۔
عملی کشش تسلسل میں ہے۔ جاری کنندگان اور تاجروں کو پہلے سے جوڑنے والا ادائیگی نظام، سافٹ ویئر کی شروع کردہ خریداری کے لیے درکار طریقۂ کار کا کچھ حصہ دے سکتا ہے۔ اس سے یہ سوال خودبخود حل نہیں ہوتا کہ ایجنٹ نے گاہک کی ہدایت درست سمجھی یا نہیں۔ Mastercard اور Google نے مارچ 2026 میں اس الگ مسئلے کے لیے Verifiable Intent متعارف کرایا، یعنی رمزنگاری پر مبنی ایسا ریکارڈ جو منظوری کو ایجنٹ کے نتیجے میں کیے گئے عمل سے جوڑتا ہے۔ مارچ کے اعلان میں اسے بعد میں Agent Pay میں شامل کرنے کا ذکر تھا؛ Mastercard کے ستمبر کے تاجر اعلان کے مطابق Agent Pay اسے استعمال کرتا ہے۔
9 ستمبر کو Mastercard نے Agent Connect اور تاجروں کے لیے Agent Suite کی توسیع متعارف کرائی۔ پیش کش میں تاجروں کی مصنوعات کی معلومات، خریداری کی ٹوکری اور لین دین کا رابطہ شامل ہے۔ تاجر قیمت اور تکمیل کے قواعد اپنے پاس رکھتے ہوئے شریک AI تجربات چن سکتے ہیں۔ اعلان امریکہ سے آغاز کرتا اور شریک کمپنیوں کے منصوبے بیان کرتا ہے؛ آئندہ سہولتوں کی دستیابی کی شرط برقرار ہے۔ یہ بھی کہتا ہے کہ لین دین کسی بھی نیٹ ورک کی اسناد سے ہو سکتے ہیں، جبکہ Agent Pay Mastercard کے لین دین کے لیے اضافی سہولتیں دیتا ہے۔
یہ ترتیب اہم ہے: ادائیگی سند خریداری مکمل کرنے میں مدد دیتی ہے، جبکہ تاجر سے رابطہ یہ یقینی بنانے میں مدد کرتا ہے کہ ایجنٹ دستیاب مصنوعات اور تازہ شرائط پر خرید رہا ہے۔ دونوں میں سے کوئی دوسرے کی جانچ کی ضرورت ختم نہیں کرتا۔ غیر دستیاب چیز کی مصدقہ خریداری بھی گاہک کی خدمت کا مسئلہ ہے۔
Visa، Amex اور ادائیگی پراسیسر مختلف مسائل حل کر رہے ہیں
Visa کا Trusted Agent Protocol دستخط شدہ درخواستوں کے ذریعے تاجروں کو منظور شدہ ایجنٹ پہچاننے میں مدد دیتا ہے۔ خوردہ فروش کے پاس خودکار ویب ٹریفک پر عدم اعتماد کی معقول وجوہ ہوتی ہیں۔ شناخت اسے اجازت یافتہ خریداری ایجنٹ اور نامعلوم بوٹ میں فرق کرنے کا طریقہ دیتی ہے، بغیر ہر خودکار درخواست کو گاہک سمجھے۔
Visa کا Intelligent Commerce Connect کا اعلان، مورخہ 8 اپریل 2026، ایک رابطے کے ذریعے ادائیگی شروع کرنے، ٹوکنائزیشن، تصدیق اور خرچ کنٹرول کو شامل کرتا ہے۔ اس میں Visa اور دوسرے نیٹ ورکس، مختلف ٹوکن والٹس اور متعدد ایجنٹ تجارت پروٹوکول کی حمایت بیان کی گئی ہے۔ اعلان کے وقت منتخب شراکت داروں کے ساتھ آزمائشی مرحلے میں تھا۔ یہ شواہد ایکیائی کی حکمتِ عملی کی تائید کرتے ہیں، آج ہر جگہ پیداواری رسائی ثابت نہیں کرتے۔
American Express ذمہ داری کے سوال کو خاص طور پر واضح کرتا ہے۔ اس کی Agentic Commerce Experiences ڈیولپر کٹ اکاؤنٹ فعال کرنے، ارادے کی معلومات اور ادائیگی اسناد کو الگ رکھتی ہے۔ صفحے پر یہ تفصیلات 14 اپریل سے دستیاب بتائی گئی ہیں، جبکہ ایجنٹ کی رجسٹریشن اور خریداری کی ٹوکری کے سیاق سے متعلق تفصیلات ابھی زیرِ تیاری ہیں۔ اس کی مجوزہ Agent Purchase Protection میں رجسٹرڈ ایجنٹ کی اہل غلطیوں کا احاطہ تب ہوگا جب Amex کو خریداری کا مصدقہ ارادہ ملے۔ صفحہ اب بھی تحفظ کو مستقبل کی سہولت کے طور پر بیان کرتا ہے۔ شرائط میں اہل امریکی کارڈ، جہاں ممکن ہو واپسی کی کوشش اور دعوے کا جائزہ شامل ہیں؛ «بہترین» جیسی موضوعی ہدایات اہل نہ بھی ہوں۔
اس وضاحت کا فائدہ یہ ہے کہ ڈیزائن کا مسئلہ سامنے آتا ہے۔ «اچھی کرسی خریدیں» میں اختلاف کی گنجائش منظور شدہ ماڈل، کل قیمت کی حد اور ترسیل کی آخری تاریخ سے زیادہ ہے۔ تحفظ کی پالیسی کو اس فرق سے نمٹنے کا طریقہ طے کرنا ہوگا۔ قارئین کو اپنے لیے واقعی دستیاب شرائط دیکھنی چاہییں، سرخی کو ہر صورت پر لاگو ضمانت نہیں سمجھنا چاہیے۔
PayPal کی Agent Ready دستاویزات، 10 جون کو تازہ کردہ، OpenAI کے Agentic Commerce Protocol اور Google کے Universal Commerce Protocol دونوں کے لیے Braintree کے راستے بیان کرتی ہیں۔ Adyen Agentic، جس کا اعلان 16 جون کو ہوا، کاروباری اداروں کو گفتگو پر مبنی مختلف تجارت چینلوں میں شامل کرنے کے لیے ماڈیولر API دیتا ہے۔ اس اعلان میں امریکی کاروباری تاجروں کے لیے محدود دستیابی اور توسیع کا منصوبہ درج ہے۔ یہ طریقے ان تاجروں کے لیے اہم ہیں جو ہر معاون کے لیے الگ ادائیگی نظام بنانے کے بجائے موجودہ پراسیسنگ تعلق بڑھانا چاہتے ہیں۔
پروٹوکول ایک دوسرے کے متبادل نہیں
انگریزی مخففات بازار کو اصل سے زیادہ معیاری دکھا سکتے ہیں۔ یہ ہم آہنگی کی کئی قسمیں بیان کرتے ہیں، جن کی صلاحیتیں کسی حد تک ملتی ہیں مگر اپنانے کی شرائط الگ ہیں۔
- Google کا Agent Payments Protocol، AP2، دستخط شدہ اختیارات کے ذریعے صارف کی ہدایت، ٹوکری اور ادائیگی جوڑتا ہے۔ یہ انسان کی موجودگی میں منظوری اور پہلے سے محدود اختیار دینے میں فرق کرتا ہے۔ اس کا ڈیزائن ادائیگی کے کئی طریقوں پر محیط ہے۔
- OpenAI اور Stripe کا تیار کردہ Agentic Commerce Protocol، ACP، خریداروں، ایجنٹوں اور فروخت کنندگان کے درمیان API پر مبنی چیک آؤٹ تبادلہ متعین کرتا ہے۔ یہ فریقوں کو لین دین کی تفصیل پہنچانے میں مدد دیتا ہے۔
- Google کا Universal Commerce Protocol، UCP، ٹوکری، کیٹلاگ کی تلاش اور شناخت جوڑنے جیسی تجارتی صلاحیتوں سے متعلق ہے۔ خوردہ فروش طے کرتے ہیں کہ کون سی سہولت نافذ کریں؛ ہر جگہ ایک جیسی حمایت خودبخود نہیں ہوتی۔
- Visa کا Trusted Agent Protocol ایجنٹ کی شناخت اور تاجر کو بھیجی جانے والی دستخط شدہ معلومات سے متعلق ہے۔ Mastercard کا Verifiable Intent صارف کی منظوری اور کیے گئے عمل کے شواہد سے متعلق ہے۔
کسی نظام کو ان میں سے کئی چیزوں کی ضرورت ہو سکتی ہے۔ ایجنٹ کی شناخت سے ثابت نہیں ہوتا کہ اس نے درست مصنوعات چنی۔ مکمل ٹوکری یہ ثابت نہیں کرتی کہ گاہک نے قرض کی منظوری دی۔ دستخط شدہ ہدایت سے یہ ثابت نہیں ہوتا کہ تاجر نے سامان بھیج دیا۔
Stripe کا اپنا ابتدائی تنصیبات کا بیان غیر یکساں کیٹلاگ فارمیٹ اور موجودہ ذخیرے جیسی دشواریوں کو نمایاں کرتا ہے۔ یہ ہموار چیک آؤٹ کے مظاہروں کے مقابل مفید شواہد ہیں۔ ماڈل ویب سائٹ پر متاثر کن طور پر چل پھرے تب بھی خوردہ نظاموں کا ربط جاری کام ہے۔
تاجروں کے لیے باہمی مطابقت کی معقول جانچ مخصوص ہے: کیا وہی آرڈر، ماڈل، قیمت اور اجازت نظاموں کے درمیان منتقلی کے بعد بھی برقرار رہتے ہیں؟ کیا بعد میں لین دین کا حساب ملایا اور رقم واپس کی جا سکتی ہے؟ مشترک اصطلاحات اس جانچ کی ابتدا ہیں۔
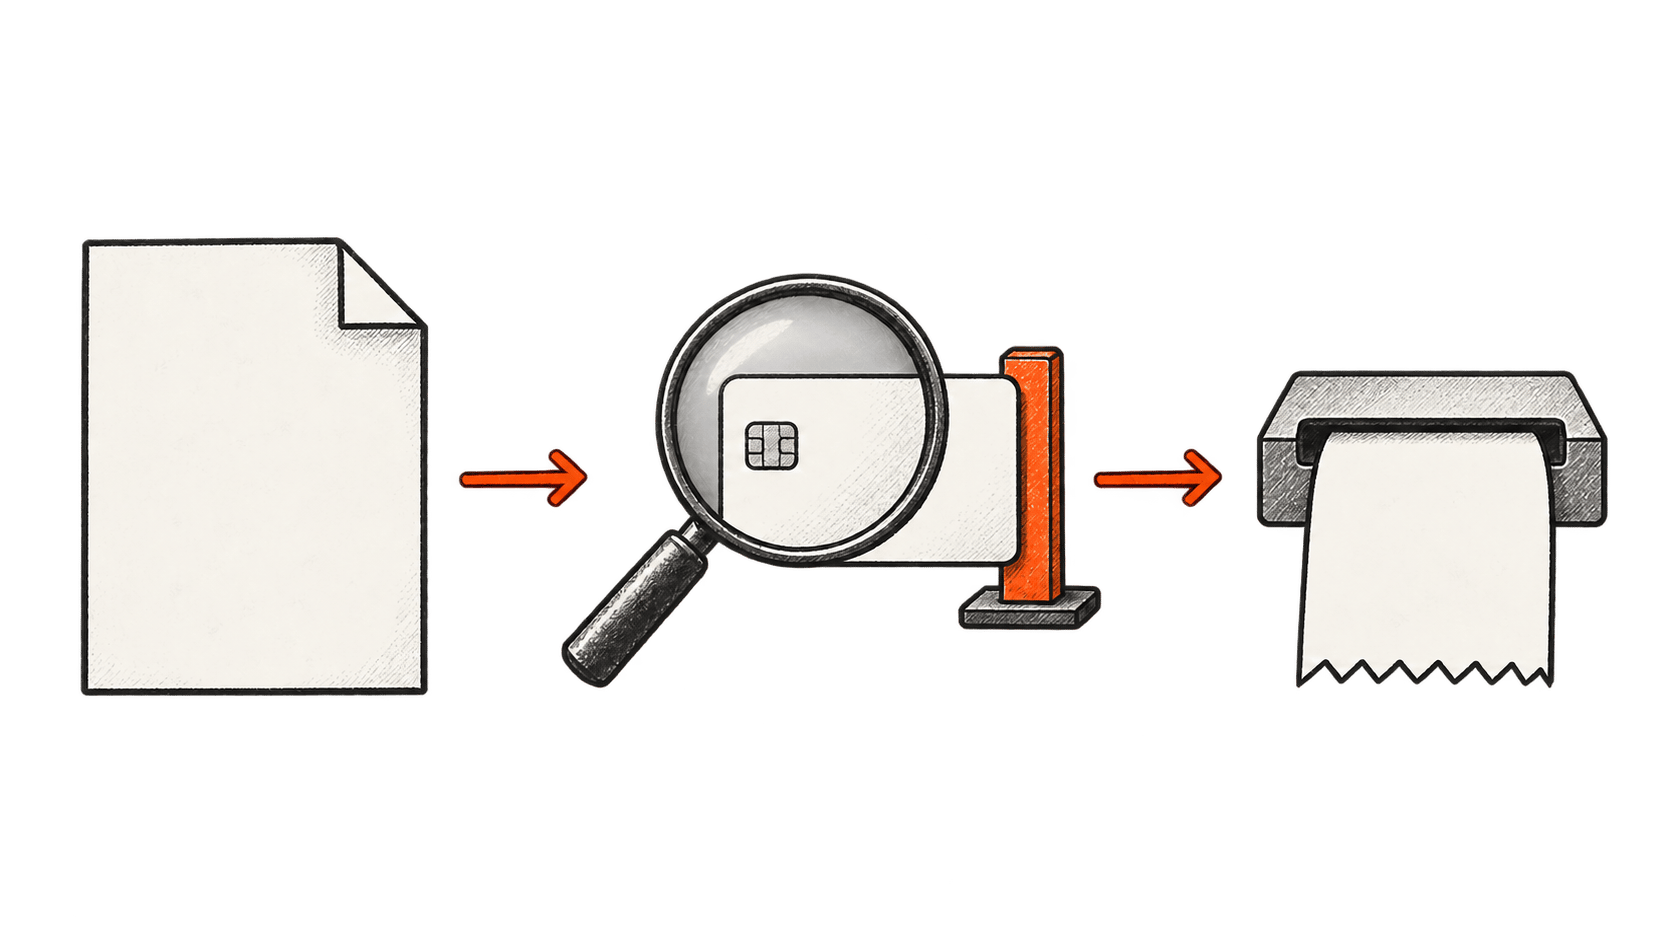
مالی معاونت پس منظر میں ہونے والا فیصلہ بن سکتی ہے
فرض کریں ایک گاہک 900 ڈالر کی گھریلو مشین کی خریداری منظور کرتا ہے۔ اس کا معاون نقد قیمت، کارڈ انعام اور قسطوں کا منصوبہ ڈھونڈتا ہے۔ کم ماہانہ قسط کی کل لاگت سب سے زیادہ ہو سکتی ہے۔ سود انعام سے زیادہ ہو سکتا ہے۔ تشہیری شرح پر مخصوص تاریخ تک ادائیگی لازم ہو سکتی ہے۔
امریکی ادارۂ تحفظِ مالیاتِ صارفین کی تشہیری مالی اعانت کی وضاحت صفر سود کی تشہیر اور مؤخر سود کی پیش کش میں فرق کرتی ہے؛ مؤخر سود کے تحت تشہیری مدت کا بقایا ختم نہ کرنے پر پچھلی مدت کا سود بھی لگ سکتا ہے۔ یہ امریکی تعلیمی وضاحت ہے، ہر مصنوع یا ملک کے قواعد کی تفصیل نہیں۔ یہ فرق دکھاتا ہے کہ ایجنٹ کو تشہیری نام کے بجائے اصل شرائط کیوں درکار ہیں۔
اس فرضی خریدار کے لیے «میری ادائیگی کم سے کم رکھو» مکمل ہدایت نہیں۔ کیا مطلب کل لاگت ہے، آج واجب رقم، نیا قرض لینے سے گریز یا کسی اکاؤنٹ کا خاص بیلنس دستیاب رکھنا؟ یہ ترجیحات باہم متصادم ہو سکتی ہیں۔ مفید معاون مالی ذمہ داری چننے سے پہلے اس ٹکراؤ کو واضح کرے گا۔
ہماری تجویز کردہ اجازت کی ساخت چیز خریدنے کو قرض کھولنے یا منتخب کرنے سے الگ رکھتی ہے۔ صارف بجٹ کے اندر موجود ادائیگی ذریعے کی اجازت دے سکتا ہے، جبکہ قرض، بار بار لگنے والی فیس یا ادائیگی کی مادی شرط بدلنے کے لیے نیا فیصلہ لازم ہو۔ یہ ڈیزائن سفارش ہے، ہر موجودہ مصنوعات میں یہ کنٹرول ہونے کا دعویٰ نہیں۔
تجارتی مفادات کا ایک ممکنہ ٹکراؤ بھی جانچنے کے لائق ہے۔ معاون کو صارف، تاجر، قرض دہندہ یا کئی فریق معاوضہ دے سکتے ہیں۔ تاجر زیادہ خریدار بنانے کے لیے معقول طور پر ادائیگی کرے، جبکہ خریدار کم خرچ چاہے۔ قارئین کو جاننا چاہیے کہ درجہ بندی کس کے مقصد سے بنتی ہے۔ مالی اداروں کے لیے اس کی صاف وضاحت، ذاتی نوعیت کے ایک اور عمومی وعدے سے زیادہ مضبوط مؤقف ہے۔
اجازت کی حد کو الجھے ہوئے آرڈر میں بھی برقرار رہنا چاہیے
ایک چھوٹا ڈیزائن اسٹوڈیو کسی ایجنٹ کو منظور شدہ فروخت کنندگان سے مخصوص پرنٹر کارتوس ماہانہ سامان بجٹ کے اندر منگوانے دیتا ہے۔ ہدایت سادہ لگتی ہے، یہاں تک کہ فروخت کنندہ بنڈل دے، ترسیل سے کل قیمت حد سے بڑھے یا رابطہ منقطع ہونے سے ایجنٹ کو پہلی خریداری کے نتیجے کا علم نہ ہو۔
ہم اس نظام کو درج ذیل ترتیب کے مطابق پرکھیں گے:
- مجاز مصنوعات، فروخت کنندہ کی شرائط، کل لاگت اور اجازت کی میعاد درج کریں۔ متبادل مصنوعات اور بار بار کی خریداری کو الگ انتخاب بنائیں۔
- ادائیگی سے پہلے آخری ٹوکری کا ان شرائط سے موازنہ کریں، بشمول ٹیکس، ترسیل اور بدلی ہوئی کسی بھی شرط کے۔
- ادائیگی یا عمل درآمد نظام میں حدود نافذ کریں۔ ماڈل کی گفتگو میں یاد دہانی، حقیقتاً مسترد شدہ لین دین سے کمزور کنٹرول ہے۔
- دوبارہ کوششوں میں آرڈر کا ایک ہی حوالہ برقرار رکھیں، تاکہ مبہم جواب کی تحقیق ہو سکے اور اس سے پہلے دوسری خریداری نہ بن جائے۔
- گاہک کو قابلِ فہم رسید اور آرڈر منسوخ، واپس یا متنازع بنانے کا قابلِ استعمال راستہ دیں۔
یہ مجوزہ جانچ کا طریقہ ہے، BIG CHANGE کی کسی آزمائش کی رپورٹ نہیں۔ اس میں جان بوجھ کر روزمرہ عملی خرابی رکھی گئی ہے۔ بدنیتی پر مبنی ہدایت روکنے والا نظام بھی گاہک کے لیے ناکام ہے اگر غلطی سے سامان کے تین آرڈر کر دے۔
تفویض کردہ اختیار کا دائرہ خرچ کی حد جتنا ہی اہم ہے۔ حد سے کم خریداری بھی نامطلوب تاجر کو پتہ ظاہر کر سکتی ہے یا ناپسندیدہ سبسکرپشن بنا سکتی ہے۔ واضح اجازت ابہام گھٹاتی ہے، مگر ہر فیصلہ مشینی نہیں بناتی۔
پُرامید امکان خاصا مضبوط ہے
اچھے ڈیزائن کے ادائیگی ایجنٹ محتاط موازنے میں لگنے والا وقت گھٹا سکتے ہیں۔ چھوٹے کاروبار معمول کی خریداریوں کو آرڈر اور رسیدوں سے زیادہ باقاعدگی سے ملا سکتے ہیں۔ صارف اہم فیصلوں کا اختیار رکھتے ہوئے دہرائی جانے والی فارم بھرائی اور شرطی پڑتال ایجنٹ کو سونپ سکتے ہیں۔
موجودہ نیٹ ورک اپنانے کا قابلِ فہم راستہ پیش کرتے ہیں کیونکہ نئے انٹرفیس آزمانے کے لیے تاجروں کو مانوس ادائیگی تعلقات چھوڑنے کی ضرورت نہیں۔ پروٹوکول اور مشترک ربط دہرائے جانے والے کام بھی گھٹا سکتے ہیں۔ یہ نتیجہ پھر بھی مفید ہوگا، خواہ صارف زیادہ تر مصنوعات خود چنتے رہیں۔
موقع خریداری کی ٹوکری سے آگے جاتا ہے۔ سافٹ ویئر کے ذریعے کچھ دیر کی کمپیوٹنگ یا ڈیٹا کی ایک درخواست خریدنے میں قیمت اور اجازت کی مختلف شرائط درکار ہوتی ہیں۔ Mastercard کا مشینوں کے لیے Agent Pay کا اعلان، 10 جون کی تاریخ کے ساتھ، واضح طور پر کارڈ اور مستحکم کوائن دونوں کا احاطہ کرتا ہے۔ ہم دوسرے مضمون میں اسی سنگم کا جائزہ لیتے ہیں، کیونکہ رقم کی صورت تصفیے اور بازیابی کے انتخاب بدل دیتی ہے۔
مایوس کن پہلو ترغیبات اور جمع ہوتی غلطیوں کا ہے
رکاوٹیں دور کرنے سے اچھا فیصلہ نافذ کرنا آسان ہوتا ہے۔ اسی سے برا فیصلہ دہرانا بھی آسان ہو سکتا ہے۔ ہر معاون اور خدمت صرف اپنا اجازت یافتہ خرچ دیکھے تو الگ الگ معمولی منظوریوں کا مجموعہ بڑھ سکتا ہے۔
ایجنٹ کی مختصر فہرست پر اختیار رکھنے والا ادارہ تاجروں پر خاصا اثر حاصل کر سکتا ہے۔ فروخت کنندگان کو نمایاں جگہ کے لیے رقم دینے یا معاون کے پسندیدہ تجارتی انتظام میں ڈھلنے کا دباؤ محسوس ہو سکتا ہے۔ یہ قابلِ تحقیق خطرہ ہے، اس بات کا الزام نہیں کہ حوالہ دیے گئے فراہم کنندگان پہلے ہی ایسا نظام چلا رہے ہیں۔ مفید تحفظ میں درجہ بندی کی وضاحت، تجارتی ترغیبات کا مشاہدہ اور تاجر کا بامعنی انتخاب شامل ہوگا۔
وسیع تر خطرہ یہ ہے کہ اجازت کا تکنیکی ثبوت انسان کے لیے چیلنج کرنا دشوار ہو جائے۔ آڈٹ ریکارڈ دکھا سکتا ہے کہ کس چیز پر دستخط ہوئے، مگر گاہک نے کیا سمجھا اس کا تنازع باقی رہ سکتا ہے۔ رقم منتقل ہونے والے شخص کے لیے بازیابی کا عمل قابلِ فہم رہنا چاہیے۔
اس سے صنعت کی پیش رفت جانچنے کا پیمانہ اعلان کردہ شراکت داروں کی تعداد سے زیادہ سخت بنتا ہے۔ ہم ایسی مکمل خریداری دیکھنا چاہتے ہیں جو واپسی اور غیر معمولی حالتوں کے بعد بھی درست رہے؛ فیس اور مالی معاونت کے بعد گاہک کی کل لاگت؛ غلطی درست کرنے کا وقت؛ اور متعلقہ منڈی، اہل صارفین اور لین دین کی اقسام بتانے والے نتائج۔ ربط اور معاونت کی لاگت کے بعد تاجروں کو اضافی قدر کا ثبوت بھی چاہیے۔
Mastercard، Visa، Amex، ادائیگی پراسیسر اور ایجنٹ بنانے والوں میں سے ہر ایک کے پاس ان شواہد کا کچھ حصہ ہے۔ ناکام لین دین سمیت کسی ایک حقیقی تنصیب کی تفصیل، اور یہ کہ اسے کس نے درست کیا، قارئین کو منڈی کے حجم سے متعلق ایک اور پیش گوئی سے کہیں زیادہ درست طور پر تبدیلی جانچنے میں مدد دے گی۔