В последнем объявлении о платежах Alchemy показательно виден будущий вектор финансов. 17 сентября компания сообщила, что продукт AgentCard подключится к Mastercard Agent Pay, объединив инструменты идентификации агента и кошелёк стейблкоинов с одноразовыми карточными реквизитами. Связанная с блокчейн-инфраструктурой компания использует действующую карточную сеть, чтобы ПО могло покупать товары онлайн. Alchemy сообщает, что AgentCard уже доступен, но использование Mastercard описывает отчасти как действующую, отчасти как планируемую возможность. Объявление не доказывает всеобщий доступ держателей карт или эмитентов. Объявление Alchemy
Это делает дискуссию о платежах ИИ-агентов интереснее прогноза о скором исчезновении пластика. ПО может выбрать продавца, сравнить условия финансирования и начать транзакцию. Поставщик ПО может получить влияние на то, куда идут доходы и какими финансовыми продуктами люди пользуются.
На наш взгляд, делегированные решения о способе оплаты заслуживают такого же внимания, как и делегирование расходов. Система может купить нужный товар по разрешённой цене, но выбрать дорогое финансирование. Или она значительно сократит усилия покупателя, сравнив условия, которые вручную утомительно изучать. Возможны оба исхода. Их определят качество правил и стимулы, лежащие в основе рекомендаций.
Это первая из трёх статей о деньгах и ИИ-агентах. Далее мы рассмотрим стейблкоины, банковские депозиты и выбор формы платёжных денег. В третьей статье перейдём к токенизированным активам, казначейству и залогу.
Видео помогает увидеть важное различие
В беседе a16z от 3 сентября ведущий Эрик Торенберг обсуждает с Алексом Рампеллом и генеральным директором Affirm Максом Левчиным историю платежей и следующий интерфейс. Левчин оптимистичнее относится к делегированию платежей, чем к покупкам, зависящим от вкуса. Рампелл видит возможность, когда покупатель уже выбрал точный товар и хочет поручить поиск продавца и условий оплаты. В заключительной части также признаются препятствия, связанные с доставкой, репутацией и возвратами, для простой оптимизации по цене. Смотреть с отметки 52:44.
В более ранней беседе об Affirm есть дополнительный контекст: основатели описывают переход от упрощения оформления заказа к финансированию, влияющему на решения о покупке и долгосрочные отношения с клиентом. Это воспоминания и суждения заинтересованных участников, не независимо измеренное доказательство будущих возможностей ИИ. В описании a16z также раскрывается, что компания и её аффилированные лица могут инвестировать в обсуждаемые компании.
Это различие полезно при разработке продукта. Человек, которому нравится выбирать камеру, всё равно может захотеть поручить ПО сравнение доставки, гарантии и выплаты кредита после выбора модели. Другой клиент может делегировать рутинное повторное пополнение полностью. Единая настройка «автономные покупки» плохо учитывает такие предпочтения.
Mastercard связывает несколько частей покупки
Mastercard представила Agent Pay в апреле 2025 года. Программа сочетает зарегистрированных агентов, токенизированные платёжные реквизиты и контроль со стороны потребителей. Среди предполагаемых мер защиты — распознавание транзакций, инициированных агентом, и поддержка споров. Карточный токен заменяет платёжные реквизиты. Это не криптовалюта и не токенизированная инвестиция.
Практическое преимущество — непрерывность процесса. Платёжная система, уже соединяющая эмитентов и продавцов, может дать часть инфраструктуры для покупки, инициируемой программой. Но это не решает, верно ли агент истолковал инструкцию клиента. Эту отдельную проблему Mastercard и Google решали с помощью Verifiable Intent в марте 2026 года: криптографической записи, связывающей разрешение с действием агента. В мартовском объявлении последующая интеграция в Agent Pay была планом; в сентябрьском объявлении Mastercard для продавцов сказано, что Agent Pay теперь это использует.
9 сентября Mastercard представила Agent Connect и расширенный Agent Suite for Merchants. Предложение охватывает сведения о товарах, корзины и подключение транзакций. Продавцы могут выбирать взаимодействующие ИИ-сервисы, сохраняя контроль над ценами и исполнением заказов. Объявлено о начале работы в США и планах участвующих компаний; будущие возможности зависят от доступности. Также сказано, что транзакции могут использовать реквизиты любой сети, а Agent Pay предоставляет дополнительные функции для операций Mastercard.
Последовательность важна: платёжные реквизиты помогают выполнить покупку, а подключение продавца — проверить наличие товара и актуальные условия. Ни одна часть не устраняет необходимости проверять другую. Покупка авторизованного, но отсутствующего товара всё равно создаёт проблему поддержки клиентов.
Visa, Amex и платёжные операторы решают разные задачи
Протокол Trusted Agent Protocol от Visa помогает продавцам распознавать одобренных агентов по подписанным запросам. У продавца есть веские причины не доверять автоматизированному трафику. Идентификация позволяет отличить разрешённого агента-покупателя от неизвестного бота, не считая каждый автоматизированный запрос пользовательским.
Объявление Visa Intelligent Commerce Connect от 8 апреля 2026 года добавляет инициирование платежей, токенизацию, аутентификацию и контроль расходов через единую интеграцию. Описана поддержка Visa и других сетей, разных хранилищ токенов и нескольких протоколов торговли с агентами. На момент объявления шёл пилот с избранными партнёрами. Это подтверждает стратегию интеграции, а не всеобщую доступность сегодня.
American Express особенно прямо говорит об ответственности. Её набор для разработчиков Agentic Commerce Experiences разделяет включение аккаунта, сведения о намерении и платёжные реквизиты. Страница указывает, что спецификации стали доступны с 14 апреля, а регистрация агентов и контекст корзины ещё разрабатываются. Предлагаемая защита Agent Purchase Protection покроет подходящие ошибки зарегистрированных агентов, если Amex получит аутентифицированное намерение покупки. Страница описывает защиту как будущую возможность. Среди условий — подходящие карты США, попытка возврата при возможности и рассмотрение требования; субъективные инструкции вроде «самое лучшее» могут не подходить.
Преимущество такой конкретики в том, что она показывает проблему проектирования. «Купи хороший стул» оставляет больше места для спора, чем одобренная модель, максимальная итоговая цена и срок доставки. Правила защиты должны разрешать такие различия. Читателям следует изучать фактически действующие условия, а не воспринимать заголовок как всеобщую гарантию.
Документация PayPal Agent Ready, обновлённая 10 июня, описывает варианты Braintree и для протокола OpenAI Agentic Commerce Protocol, и для Google Universal Commerce Protocol. Adyen Agentic, объявленный 16 июня, предлагает модульные API для участия компаний в разных каналах разговорной торговли. В объявлении говорится об ограниченном доступе для корпоративных продавцов США и планируемом расширении. Эти подходы важны продавцам, которые хотят использовать существующие платёжные отношения, а не строить отдельный процесс для каждого ассистента.
Протоколы не взаимозаменяемы
Аббревиатуры создают впечатление большей стандартизации, чем есть на самом деле. Они обозначают разные виды координации, частично пересекающиеся по функциям и требующие разного внедрения.
- Протокол Google Agent Payments Protocol (AP2) использует подписанные мандаты для связи инструкции пользователя, корзины и оплаты. Он различает одобрение при присутствии человека и ограниченное предварительное делегирование. Его архитектура охватывает несколько способов оплаты.
- Протокол Agentic Commerce Protocol (ACP), созданный OpenAI и Stripe, определяет обмен данными оформления заказа через API между покупателями, агентами и продавцами. Он помогает сторонам согласовать транзакцию.
- Протокол Google Universal Commerce Protocol (UCP) охватывает возможности торговли, например корзины, запросы к каталогу и связывание личности. Продавцы сами выбирают внедряемые функции, поэтому поддержка везде не одинаковая.
- Trusted Agent Protocol от Visa касается распознавания агента и подписанных сведений для продавца. Verifiable Intent от Mastercard касается подтверждения разрешения пользователя и действия агента.
Реальная реализация может требовать сразу несколько протоколов. Распознавание агента не доказывает, что он выбрал верный товар. Полная корзина не подтверждает согласие клиента на кредит. Подписанная инструкция не устанавливает, что продавец что-либо отправил.
В рассказе Stripe о ранних внедрениях подчёркиваются проблемы несовместимых форматов каталога и актуальных остатков. Это полезное противовес демонстрациям безошибочного оформления. Интеграция с продавцами остаётся сложной, даже если модель впечатляюще ориентируется на сайте.
Для продавца проверка совместимости должна быть конкретной: сохраняются ли заказ, вариант, цена и разрешение при передаче между системами? Можно ли потом сверить и вернуть транзакцию? Общая терминология — отправная точка такой проверки.
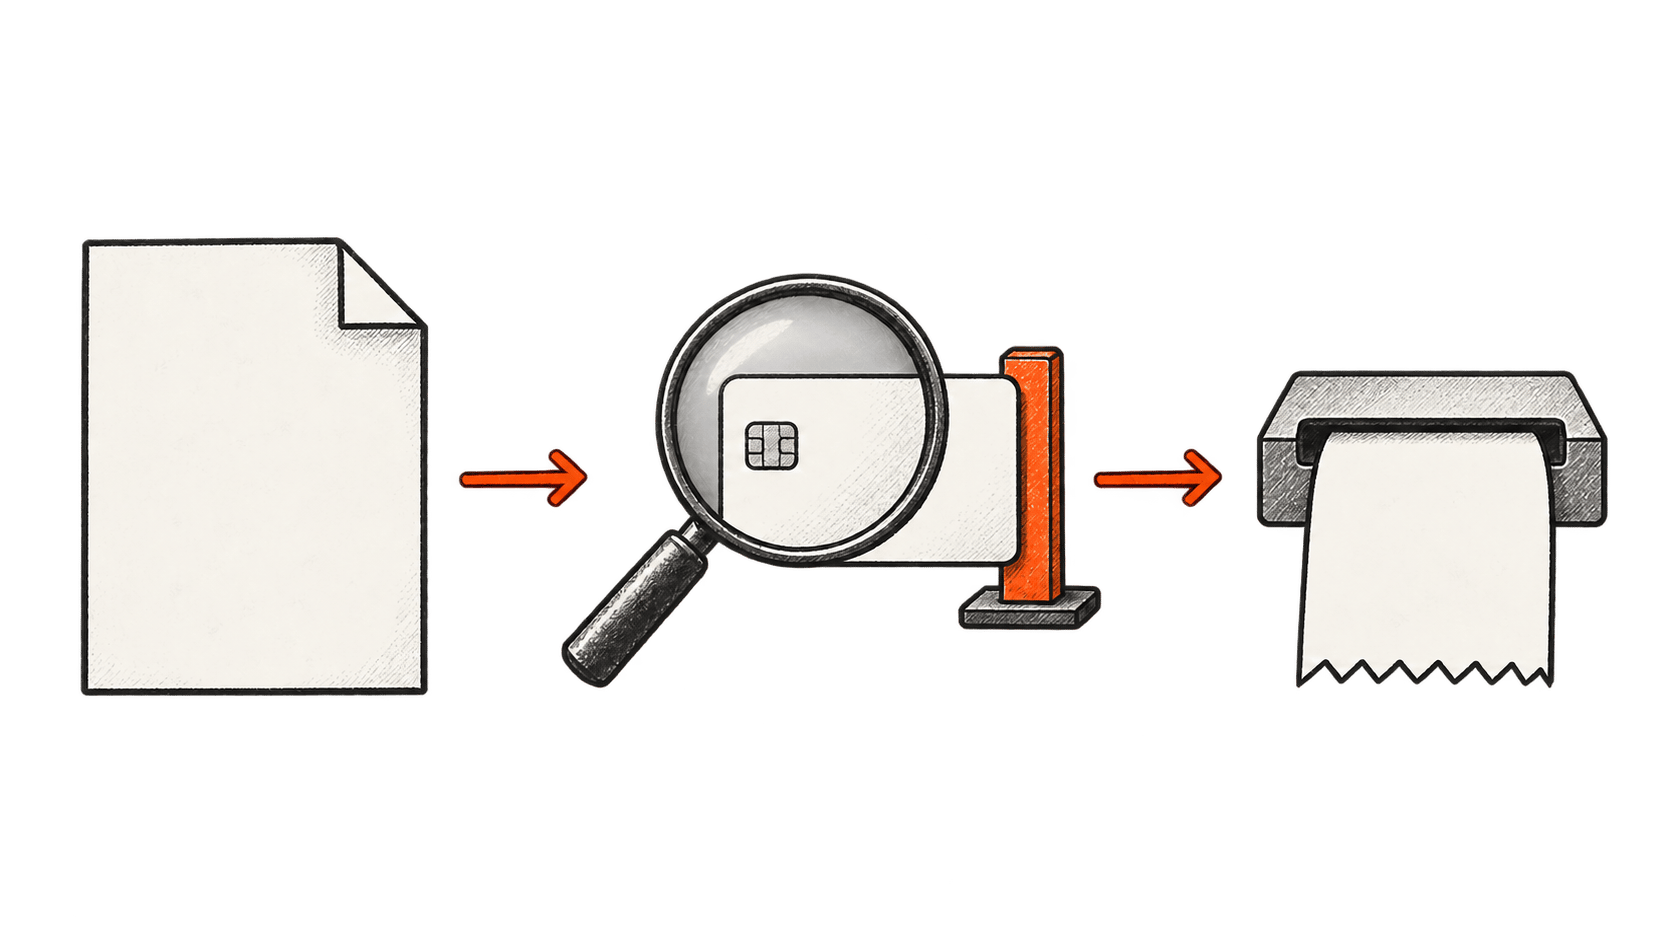
Финансирование может стать фоновым решением
Представим гипотетического клиента, который одобрил покупку бытового прибора за 900 долларов. Ассистент находит предложение с оплатой сразу, вознаграждение по карте и план рассрочки. Минимальный ежемесячный платёж может означать наибольшую общую стоимость. Проценты могут перекрыть выгоду от вознаграждения. Акционная ставка может требовать погашения к определённой дате.
Бюро финансовой защиты потребителей США в разъяснении рекламного финансирования различает беспроцентные предложения и отсроченные проценты, когда невыплата остатка к концу льготного периода может привести к начислению процентов за предыдущий период. Это образовательное разъяснение для США, а не описание всех продуктов или законов других стран. Оно показывает, почему агенту нужны реальные условия, а не рекламное обозначение.
Для этого гипотетического покупателя указания «сократи мои расходы» недостаточно. Имеется в виду полная стоимость, сумма к оплате сегодня, отказ от нового кредита или сохранение остатка на определённом счёте? Эти цели могут конфликтовать. Полезный ассистент покажет конфликт до того, как выбрать финансовое обязательство.
Наше предложение по разрешениям разделяет покупку товара и открытие или выбор кредита. Клиент может разрешить оплату существующим способом в рамках бюджета, требуя нового одобрения для займа, регулярного платежа или существенного изменения условий. Это рекомендация по проектированию, а не утверждение, что все существующие продукты имеют такой контроль.
Есть и коммерческий конфликт интересов. Ассистент может получать плату от клиента, продавца, кредитора или нескольких сторон. Продавцу разумно платить за рост конверсии, а покупатель хочет меньше потратить. Читателям следует знать, чьи цели формируют рейтинг. У финансовых учреждений, способных объяснить это ясно, более убедительный аргумент, чем ещё одно обещание персонализации.
Граница полномочий должна работать и при сбое заказа
Представим небольшую дизайн-студию, разрешившую агенту заказывать определённые картриджи у одобренных продавцов в пределах месячного бюджета на расходные материалы. Инструкция проста, пока продавец не предложит набор, доставка не превысит лимит или тайм-аут не оставит агента в неведении, был ли первый заказ успешен.
Мы бы оценивали такую систему по следующей последовательности:
- Зафиксировать разрешённый товар, условия продавца, общую цену и срок действия разрешения. Замена товара и повторная покупка должны одобряться отдельно.
- Перед оплатой сверить итоговую корзину с условиями, включая налоги, доставку и любые изменившиеся правила.
- Обеспечить соблюдение лимитов платёжной или исполнительной системой. Напоминание в диалоге модели слабее фактического отклонения транзакции.
- Сохранять один номер заказа при повторах, чтобы сначала проверить неопределённый ответ, а не создать повторную покупку.
- Предоставить клиенту понятную квитанцию и рабочий способ отменить заказ, вернуть товар или оспорить транзакцию.
Это предлагаемая процедура оценки, а не отчёт о тесте BIG CHANGE. В ней намеренно приведён обычный операционный сбой. Система, которая отражает вредоносную инструкцию, но случайно заказывает расходные материалы трижды, всё равно подвела клиента.
Объём делегированных полномочий не менее важен, чем лимит расходов. Покупка в пределах суммы может раскрыть адрес ненадлежащему продавцу или оформить нежелательную подписку. Ясные разрешения уменьшают неоднозначность, но не превращают каждое решение в механическое.
Оптимистичный сценарий даёт существенные выгоды
Хорошо спроектированные платёжные агенты могут ускорить взвешенное сравнение. Малому бизнесу будет проще сверять обычные покупки с заказами и счетами. Клиенты смогут сохранять контроль над важным выбором, делегируя заполнение повторяющихся форм и условные проверки.
Действующие сети дают правдоподобный путь внедрения: продавцам не нужно отказываться от привычных платёжных отношений ради эксперимента с новым интерфейсом. Протоколы и общие интеграции также могут сократить повторную работу. Результат полезен, даже если большинство товаров клиенты продолжат выбирать самостоятельно.
Возможность не ограничивается корзиной покупок. При покупке ПО короткого вычислительного процесса или одного набора данных меняются требования к цене и разрешениям. В объявлении Mastercard об Agent Pay for Machines от 10 июня прямо сказано о картах и стейблкоинах. Во второй статье мы рассматриваем их пересечение, поскольку форма денег влияет на расчёты и возвраты.
Пессимистичный сценарий касается стимулов и накопления ошибок
Устранение трения упрощает исполнение хорошего решения, но также может ускорить повторение плохого. Небольшие разрешённые покупки могут накапливаться в разных ассистентах и сервисах, особенно если каждый видит только собственный лимит.
Платформа, контролирующая список товаров агента, может получить значительное влияние на продавцов. От продавцов могут требовать оплату за видимость или участие в предпочитаемых коммерческих соглашениях ассистента. Это риск для изучения, а не обвинение, что указанные поставщики уже так работают. Полезные меры включали бы объяснение порядка ранжирования, прозрачность коммерческих стимулов и реальный выбор продавца.
Самый широкий риск — технические доказательства разрешения станут трудно оспорить. Журнал может показать, что было подписано, не отвечая на спор о том, что понял клиент. Процесс восстановления должен быть понятен человеку, чьи деньги переместили.
Это задаёт отрасли более требовательный критерий прогресса, чем количество объявленных партнёров. Мы хотим видеть покупки, остающиеся корректными после возвратов и исключений; общие расходы клиента с комиссиями и финансированием; сроки исправления ошибок; результаты с указанием рынков, допущенных пользователей и видов транзакций. Продавцам нужны данные о дополнительной ценности после интеграции и затрат на поддержку.
Mastercard, Visa, Amex, процессоры и разработчики агентов владеют лишь частью доказательств. Рассказ об одном действующем внедрении, включая сбойную транзакцию и того, кто её исправил, поможет читателям точнее понять изменения, чем новый прогноз о размере рынка.