O anúncio mais recente da Alchemy sobre pagamentos por agentes oferece uma visão reveladora do rumo das finanças. Em 17 de setembro, a empresa informou que seu produto AgentCard integraria o Mastercard Agent Pay, combinando ferramentas de identidade de um agente e uma carteira de stablecoin com credenciais de cartão de uso único. Uma empresa ligada à infraestrutura de blockchain está usando uma rede de cartões estabelecida para ajudar softwares a fazer compras on-line. A Alchemy diz que o AgentCard está disponível, embora descreva o suporte da Mastercard alternando entre recursos atuais e futuros. O anúncio não comprova acesso universal por titulares de cartões ou emissores. Anúncio da Alchemy
Esse avanço torna o debate sobre pagamentos por agentes de IA mais interessante do que uma previsão sobre o desaparecimento do plástico. O software poderia escolher um vendedor, comparar opções de financiamento e iniciar uma transação. Quem fornece esse software pode ganhar influência sobre para onde vai a receita e quais produtos financeiros as pessoas usam.
Na BIG CHANGE, nossa avaliação é que decisões de pagamento delegadas merecem tanto escrutínio quanto os gastos delegados. Um sistema pode comprar o item correto pelo preço aprovado e ainda escolher uma forma cara de financiá-lo. Também pode poupar muito trabalho do comprador ao comparar condições que são tediosas de verificar manualmente. Os dois resultados são plausíveis. A qualidade das regras e os incentivos por trás da recomendação ajudarão a determinar qual prevalecerá.
Este é o primeiro de três artigos sobre agentes e dinheiro. O próximo examina stablecoins, depósitos bancários e a escolha da moeda de pagamento. O terceiro acompanha ativos tokenizados em tesouraria e como garantia.
O vídeo revela uma distinção útil
Em uma conversa da a16z em 3 de setembro, o apresentador Erik Torenberg conversa com Alex Rampell e Max Levchin, diretor executivo da Affirm, sobre o histórico dos pagamentos e a próxima interface. Levchin é mais otimista quanto à delegação de pagamentos do que à compra de produtos baseada no gosto pessoal. Rampell vê uma oportunidade quando o comprador já sabe qual produto quer e precisa de ajuda para encontrar o vendedor e as condições de pagamento. A conversa termina reconhecendo que entrega, reputação e devoluções também impedem a simples otimização por preço. Assista a partir de 52:44.
A conversa anterior sobre a Affirm oferece contexto: seus fundadores descrevem a transição da redução de obstáculos no checkout para o financiamento que influencia decisões de compra e cria um relacionamento contínuo com o cliente. São lembranças e opiniões de participantes interessados, não uma comprovação medida de forma independente do que a IA alcançará. A descrição da a16z também informa que ela e empresas afiliadas podem investir nas empresas discutidas.
Essa distinção é útil para o projeto de produtos. Alguém que gosta de escolher uma câmera ainda pode querer que o software compare frete, cobertura de garantia e condições de pagamento depois que o modelo foi escolhido. Outro cliente pode delegar do início ao fim uma compra rotineira para repor produtos. Uma única configuração de permissão chamada “compras autônomas” atenderia mal a essas preferências.
A Mastercard está conectando várias partes da compra
A Mastercard apresentou o Agent Pay em abril de 2025. O programa combina agentes registrados, credenciais de pagamento tokenizadas e controles para consumidores. As proteções propostas incluem reconhecer transações iniciadas por agentes e permitir contestações. O token de cartão é uma credencial substituta de pagamento. Não é uma criptomoeda nem um investimento tokenizado.
A vantagem prática é a continuidade. Um sistema de pagamento que já conecta emissores e comerciantes pode fornecer parte da infraestrutura necessária quando o software inicia uma compra. Isso não resolve automaticamente se o agente interpretou corretamente a instrução do cliente. A Mastercard e o Google abordaram esse problema distinto com o Verifiable Intent em março de 2026: um registro criptográfico que conecta a autorização à ação resultante do agente. O anúncio de março descreveu sua integração futura ao Agent Pay; o anúncio da Mastercard a comerciantes, em setembro, informa que o Agent Pay o utiliza.
Em 9 de setembro, a Mastercard apresentou o Agent Connect e expandiu o Agent Suite for Merchants. A oferta abrange informações sobre produtos dos comerciantes, detalhes do carrinho e conexões de transação. Os comerciantes podem escolher quais experiências de IA aceitar e continuar definindo preços e regras de atendimento. O anúncio começa pelos Estados Unidos e descreve os planos das empresas participantes; os recursos futuros ainda dependem de disponibilidade. Também informa que as transações podem usar credenciais de qualquer rede, com recursos adicionais da Mastercard disponíveis nas transações Agent Pay da própria rede.
A sequência importa: uma credencial de pagamento ajuda a executar a compra; uma conexão com o comerciante ajuda a garantir que o agente esteja comprando um produto disponível nas condições atuais. Uma coisa não elimina a necessidade de verificar a outra. Uma compra autenticada de um produto indisponível ainda é um problema de atendimento ao cliente.
Visa, Amex e processadores de pagamento tratam de problemas diferentes
O Trusted Agent Protocol da Visa ajuda comerciantes a reconhecer agentes aprovados por meio de solicitações assinadas. Normalmente, os varejistas têm bons motivos para desconfiar de tráfego automatizado. A identificação permite distinguir um agente de compras autorizado de um bot desconhecido, sem tratar toda solicitação automatizada como se viesse de um cliente.
O anúncio do Intelligent Commerce Connect da Visa, datado de 8 de abril de 2026, acrescenta iniciação de pagamentos, tokenização, autenticação e controles de gastos em uma única integração. Descreve suporte para a Visa e outras redes, diferentes cofres de tokens e vários protocolos de comércio por agentes. Na data do anúncio, o serviço estava em fase piloto com parceiros selecionados. Isso sustenta uma estratégia de integração, mas não comprova acesso universal em produção hoje.
A American Express deixa a questão da responsabilidade particularmente explícita. Seu kit para desenvolvedores Agentic Commerce Experiences separa a habilitação da conta, as informações de intenção e as credenciais de pagamento. A página lista essas especificações como disponíveis desde 14 de abril, enquanto o registro de agentes e as especificações de contexto do carrinho ainda estão em desenvolvimento. A proteção de compras Agent Purchase Protection proposta cobriria erros elegíveis cometidos por agentes registrados quando a Amex recebesse uma intenção de compra autenticada. A página ainda descreve essa proteção como algo futuro. As condições listadas incluem cartões americanos elegíveis, uma tentativa de devolução quando possível e análise da reclamação; instruções subjetivas, como “o melhor”, talvez não se qualifiquem.
A vantagem dessa especificidade é revelar um problema de projeto. “Compre uma boa cadeira” deixa mais espaço para desacordo do que especificar um modelo aprovado, o preço total máximo e o prazo de entrega. Uma política de proteção precisa decidir como tratar essa diferença. Os leitores devem avaliar as condições realmente disponíveis para eles, em vez de tratar a manchete como uma garantia geral.
A documentação Agent Ready do PayPal, atualizada em 10 de junho, descreve caminhos da Braintree para o Agentic Commerce Protocol da OpenAI e o Universal Commerce Protocol do Google. O Adyen Agentic, anunciado em 16 de junho, oferece APIs modulares para que grandes empresas participem de canais de comércio conversacional. O anúncio especifica disponibilidade limitada a comerciantes empresariais dos Estados Unidos, com expansão planejada. Essas abordagens importam para comerciantes que querem estender uma relação de processamento já existente, em vez de criar uma operação de pagamentos separada para cada assistente.
Os protocolos não são intercambiáveis
As siglas podem fazer o mercado parecer mais padronizado do que realmente é. Elas descrevem vários tipos de coordenação, com capacidades sobrepostas e requisitos de adoção distintos.
- O Agent Payments Protocol, AP2 do Google, usa autorizações assinadas para conectar as instruções do usuário, o carrinho e o pagamento. Distingue a aprovação com a pessoa presente da delegação antecipada com limites. Seu projeto abrange vários métodos de pagamento.
- O Agentic Commerce Protocol, ACP, desenvolvido pela OpenAI e pela Stripe, define uma troca de checkout baseada em API entre compradores, agentes e vendedores. Ajuda as partes a comunicar a transação.
- O Universal Commerce Protocol, UCP do Google, abrange recursos comerciais como carrinhos, consultas a catálogos e vinculação de identidade. Os varejistas escolhem quais recursos implementar; o suporte não é automaticamente igual em todos os lugares.
- O Trusted Agent Protocol da Visa trata do reconhecimento de um agente e das informações assinadas enviadas ao comerciante. O Verifiable Intent da Mastercard trata das evidências da autorização do usuário e da ação realizada.
Uma implementação pode precisar de vários deles em conjunto. Reconhecer o agente não comprova que ele escolheu o produto correto. Um carrinho completo não comprova que o cliente autorizou o financiamento. Uma instrução assinada não comprova que o comerciante enviou o produto.
O próprio relato da Stripe sobre implantações iniciais destaca dificuldades como formatos de catálogo inconsistentes e informações desatualizadas sobre o estoque. São observações úteis que contrabalançam as demonstrações de checkout sem atrito. A integração dos varejistas continua sendo trabalhosa mesmo quando um modelo consegue navegar por um site de maneira impressionante.
Para um comerciante, um teste concreto de interoperabilidade é: o mesmo pedido, variante, preço e permissão sobrevivem à transferência entre sistemas? A transação pode ser conciliada e reembolsada depois? Uma terminologia compartilhada é apenas o ponto de partida desse teste.
O financiamento pode se tornar uma decisão tomada em segundo plano
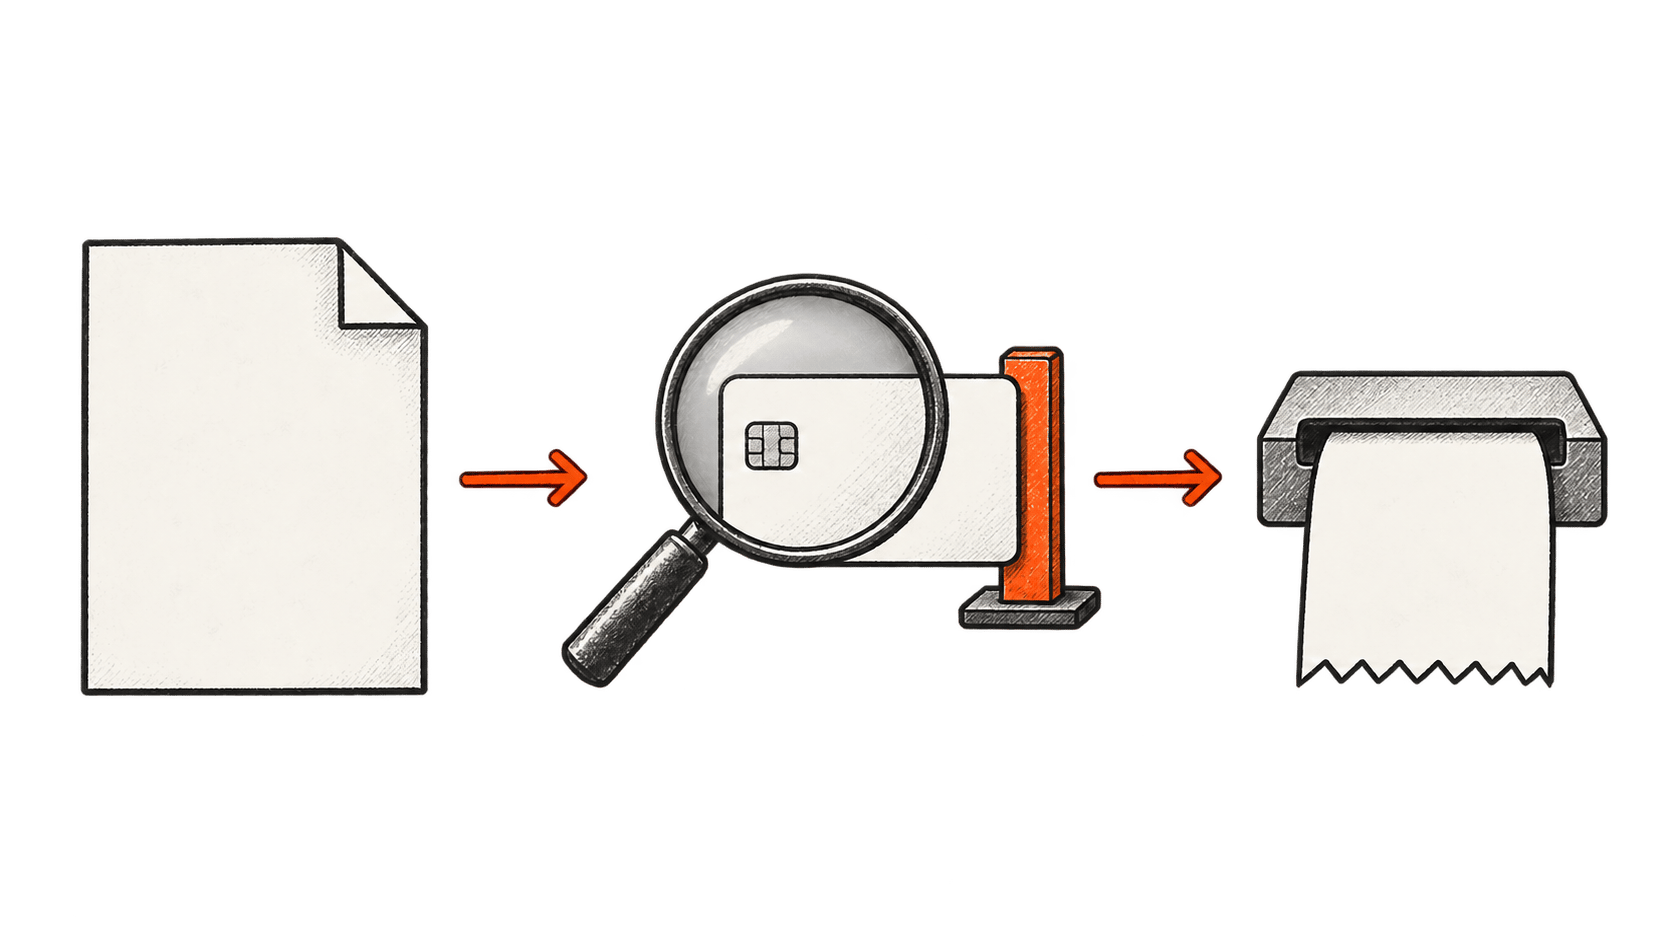
Considere um cliente hipotético que aprova a compra de um eletrodoméstico de 900 dólares. O assistente encontra uma oferta à vista, uma recompensa de cartão e um plano parcelado. A menor prestação mensal pode ter o maior custo total. Os juros podem superar o valor de uma recompensa. Uma taxa promocional pode exigir o pagamento até uma data específica.
A explicação do Departamento de Proteção Financeira do Consumidor dos EUA (CFPB) sobre financiamento promocional distingue as promoções sem juros das ofertas com juros diferidos, nas quais não quitar o saldo promocional pode acionar juros referentes ao período anterior. É uma explicação educativa dos Estados Unidos, não uma descrição de todos os produtos ou das regras de todos os países. A distinção mostra por que um agente precisa conhecer as condições reais, não apenas o rótulo de marketing.
Para esse comprador hipotético, “minimize o que vou pagar” é uma instrução incompleta. Significa reduzir o custo total, o valor devido hoje, evitar novos empréstimos ou manter um saldo específico disponível na conta? Essas prioridades podem entrar em conflito. Um assistente útil apresentaria o conflito antes de escolher uma obrigação financeira.
Nossa proposta de projeto de permissões separa a compra do item da abertura ou escolha de crédito. O cliente poderia autorizar um meio de pagamento já existente dentro de um orçamento e exigir uma nova decisão para um empréstimo, uma cobrança recorrente ou uma alteração relevante nas condições de pagamento. É uma recomendação de projeto, não uma afirmação de que todo produto atual já ofereça esses controles.
Há também um conflito comercial que merece análise. Um assistente pode receber pagamentos do cliente, do comerciante, de um credor ou de várias partes. É racional que um comerciante pague por mais conversões, enquanto o comprador quer gastar menos. Os leitores merecem saber quais objetivos influenciam a classificação das opções. As instituições financeiras que explicarem isso com clareza terão uma história mais sólida do que aquelas que oferecem outra promessa genérica de personalização.
Um limite de permissão precisa resistir às complicações de um pedido
Imagine um pequeno estúdio de design que permite a um agente pedir um cartucho específico para impressora a fornecedores aprovados, dentro de um limite mensal para consumíveis. A instrução parece simples até que o fornecedor ofereça um pacote, o frete faça o total ultrapassar o limite ou uma falha de tempo deixe o agente sem saber se o primeiro pedido foi concluído.
Avaliaríamos esse sistema seguindo esta sequência:
- Registre o produto permitido, as condições do fornecedor, o custo total e o vencimento da permissão. Substituições e compras recorrentes devem ser decisões separadas.
- Antes do pagamento, confira o carrinho final em relação a essas condições, incluindo impostos, entrega e quaisquer alterações de termos.
- Imponha os limites no sistema de pagamento ou execução. Um lembrete na conversa do modelo é um controle mais fraco do que uma transação efetivamente recusada.
- Preserve uma única referência do pedido durante as novas tentativas, para que uma resposta ambígua possa ser investigada antes de criar outra compra.
- Forneça ao cliente um recibo compreensível e uma forma prática de cancelar, devolver ou contestar o pedido.
Este é um procedimento de avaliação proposto, não um relato de um teste realizado pela BIG CHANGE. Ele inclui deliberadamente uma falha operacional comum. Um sistema que lida com uma instrução maliciosa, mas pede por engano os mesmos suprimentos três vezes, também falhou com o cliente.
O escopo da autoridade delegada importa tanto quanto o limite de gastos. Uma compra abaixo do limite pode revelar um endereço a um comerciante não pretendido ou criar uma assinatura indesejada. Permissões claras reduzem ambiguidades; não tornam mecânico todo julgamento.
O cenário otimista tem potencial significativo
Agentes de pagamento bem projetados poderiam tornar comparações cuidadosas menos demoradas. Pequenas empresas poderiam conciliar com mais consistência compras rotineiras com pedidos e faturas. Os clientes poderiam manter o controle sobre escolhas importantes e, ao mesmo tempo, delegar o preenchimento repetitivo de formulários e as verificações condicionais.
As redes existentes oferecem um caminho plausível para a adoção porque os comerciantes não precisam abandonar relações de pagamento conhecidas para experimentar uma interface nova. Protocolos e integrações comuns também poderiam reduzir trabalho duplicado. O resultado seria útil mesmo que os clientes continuassem escolhendo a maioria dos produtos por conta própria.
A oportunidade vai além dos carrinhos de compras. A aquisição de uma breve sessão de computação ou de uma única solicitação de dados por software envolve outros requisitos de preço e permissão. O anúncio do Agent Pay for Machines, datado de 10 de junho, abrange explicitamente cartões e stablecoins. Analisamos essa interseção no segundo artigo, pois a forma do dinheiro altera as opções de liquidação e recuperação.
O cenário pessimista envolve incentivos e erros acumulados
Reduzir os obstáculos pode facilitar a execução de uma boa decisão. Também pode tornar mais fácil repetir uma decisão ruim. Autorizações individualmente modestas podem se acumular entre assistentes e serviços, sobretudo quando cada sistema conhece apenas seu próprio limite.
A instituição que controla a lista de opções do agente poderia ganhar grande influência sobre os comerciantes. Os vendedores talvez sofram pressão para pagar por visibilidade ou se enquadrar nos acordos comerciais preferidos pelo assistente. Esse é um risco a investigar, não uma alegação de que os provedores citados já operem assim. Entre as proteções úteis estariam explicações sobre a classificação, visibilidade dos incentivos comerciais e uma escolha real para os comerciantes.
O risco mais amplo é que as evidências técnicas de permissão se tornem difíceis de contestar. Um registro de auditoria pode mostrar o que foi assinado e ainda deixar sem resposta o que o cliente entendeu. O processo de recuperação precisa continuar compreensível para a pessoa cujo dinheiro foi movimentado.
Isso oferece ao setor uma medida de progresso mais exigente do que a quantidade de parceiros anunciados. Queremos ver compras concluídas que continuem corretas após devoluções e exceções; o custo total para o cliente depois de tarifas e financiamento; o tempo necessário para corrigir erros; e resultados que identifiquem os mercados, usuários elegíveis e tipos de transação envolvidos. Os comerciantes também precisam de evidências do valor adicional após os custos de integração e suporte.
Mastercard, Visa, Amex, processadores e desenvolvedores de agentes detêm partes dessas evidências. Um relato de uma implantação real, incluindo uma transação malsucedida e quem a corrigiu, ajudaria os leitores a avaliar a mudança com muito mais precisão do que outra previsão sobre o tamanho do mercado.