Alchemy ఇటీవల చేసిన ఏజెంట్-చెల్లింపుల ప్రకటన ఆర్థిక రంగం ఎటు వెళ్తోందో తెలిపే ఆసక్తికర దృశ్యాన్ని అందిస్తుంది. సెప్టెంబర్ 17న, AgentCard ఉత్పత్తి Mastercard Agent Payతో అనుసంధానమవుతుందని Alchemy తెలిపింది. ఇందులో ఏజెంట్ గుర్తింపు సాధనాలు, స్థిర నాణెం వాలెట్, ఒక్కసారి మాత్రమే ఉపయోగించే కార్డు వివరాలు కలుస్తాయి. బ్లాక్చెయిన్ మౌలిక సదుపాయాలతో అనుబంధమున్న సంస్థ, సాఫ్ట్వేర్ ఆన్లైన్లో వస్తువులు కొనడానికి స్థిరపడిన కార్డు నెట్వర్క్ను ఉపయోగిస్తోంది. AgentCard అందుబాటులో ఉందని Alchemy చెబుతూనే, Mastercard మద్దతు గురించి ప్రస్తుత, భవిష్యత్ సామర్థ్యాలను కలిపి వివరిస్తుంది. ప్రతి కార్డుదారు లేదా జారీదారుకూ ప్రాప్యత ఉందని ఈ ప్రకటన నిర్ధారించదు. Alchemy ప్రకటన
ఈ పరిణామం, ప్లాస్టిక్ కార్డులు కనుమరుగవుతాయనే అంచనాకన్నా AI ఏజెంట్ చెల్లింపులపై చర్చను ఆసక్తికరంగా చేస్తుంది. సాఫ్ట్వేర్ విక్రేతను ఎంచుకోవచ్చు, నిధుల ఎంపికలను పోల్చవచ్చు, లావాదేవీని ప్రారంభించవచ్చు. ఆ సాఫ్ట్వేర్ను అందించే సంస్థకు ఆదాయం ఎటు వెళ్తుంది, ప్రజలు ఏ ఆర్థిక ఉత్పత్తులు వాడతారు అన్నదానిపై ప్రభావం పెరగవచ్చు.
BIG CHANGEలో మా అభిప్రాయం ప్రకారం, ఖర్చు నిర్ణయాన్ని అప్పగించినంత శ్రద్ధతోనే చెల్లింపు నిర్ణయాన్ని అప్పగించడాన్నీ పరిశీలించాలి. ఆమోదిత ధరకు సరైన వస్తువును కొన్నా, వ్యవస్థ దానికి ఖరీదైన నిధుల మార్గాన్ని ఎంచుకోవచ్చు. మాన్యువల్గా పరిశీలించడానికి విసుగుపుట్టించే షరతులను పోల్చి, కొనుగోలుదారుడి పనిని గణనీయంగా తగ్గించగలదు కూడా. రెండు ఫలితాలూ సంభవించవచ్చు. నియమాల నాణ్యత, సిఫారసు వెనుక ప్రోత్సాహకాలు—ఏది జరుగుతుందో నిర్ణయించడంలో తోడ్పడతాయి.
ఏజెంట్లు, డబ్బుపై మూడు వ్యాసాల శ్రేణిలో ఇది మొదటిది. తర్వాతి వ్యాసం స్థిర నాణేలు, బ్యాంకు డిపాజిట్లు, చెల్లింపుల డబ్బు ఎంపికను పరిశీలిస్తుంది. మూడోది tokenized ఆస్తులు ఖజానా నిర్వహణ, పూచీకత్తులోకి రావడాన్ని అనుసరిస్తుంది.
వీడియో ఒక ఉపయోగకరమైన తేడాను చూపుతుంది
2026 సెప్టెంబర్ 3న జరిగిన a16z సంభాషణలో, వ్యాఖ్యాత Erik Torenberg, Alex Rampell, Affirm CEO Max Levchinతో చెల్లింపుల చరిత్ర, తదుపరి ఇంటర్ఫేస్ గురించి మాట్లాడారు. అభిరుచిపై ఆధారపడే షాపింగ్కన్నా చెల్లింపులను అప్పగించడంపై Levchin ఎక్కువ ఆశావహంగా ఉన్నారు. కొనుగోలుదారుడికి ఖచ్చితమైన ఉత్పత్తి తెలిసి, విక్రేత, చెల్లింపు షరతులు కనుగొనడంలో సాయం కావాలనుకుంటే అవకాశం ఉందని Rampell భావిస్తున్నారు. డెలివరీ, ప్రతిష్ఠ, రిటర్న్లూ కేవలం ధరను తగ్గించే ఎంపికకు అడ్డంకులని వారి ముగింపు చర్చ గుర్తిస్తుంది. 52:44 నుంచి చూడండి.
మునుపటి Affirm చర్చ సందర్భాన్ని అందిస్తుంది: చెక్అవుట్లో ఇబ్బందులు తగ్గించడం నుంచి, కొనుగోలు నిర్ణయాలను ప్రభావితం చేసి, కొనసాగుతున్న కస్టమర్ సంబంధాన్ని నిర్మించే నిధుల సమకూర్పు వైపు తాము ఎలా వెళ్లారో దాని వ్యవస్థాపకులు వివరిస్తారు. ఇవి ఆసక్తి ఉన్న పాల్గొన్న వారి జ్ఞాపకాలు, అభిప్రాయాలు మాత్రమే; AI ఏమి సాధిస్తుందనే స్వతంత్రంగా కొలిచిన రుజువు కాదు. చర్చించిన కంపెనీల్లో a16z, దాని అనుబంధ సంస్థలు పెట్టుబడి పెట్టి ఉండవచ్చని a16z వివరణలో వెల్లడించింది.
ఉత్పత్తి రూపకల్పనకు ఈ తేడా ఉపయోగకరం. కెమెరా ఎంచుకోవడాన్ని ఇష్టపడే వ్యక్తికి, మోడల్ ఎంచుకున్న తర్వాత రవాణా, వారంటీ, తిరిగి చెల్లింపు షరతులను పోల్చేందుకు సాఫ్ట్వేర్ సాయం కావచ్చు. మరో కస్టమర్ రోజూ కొనుగోలు చేసే వస్తువును మొదటి నుంచి చివరి వరకు అప్పగించవచ్చు. “స్వయంచాలక షాపింగ్” అనే ఒకే అనుమతి అమరిక ఈ అభిరుచులను సరిగా నిర్వహించదు.
కొనుగోలులోని పలు భాగాలను Mastercard అనుసంధానిస్తోంది
2025 ఏప్రిల్లో Mastercard Agent Payను పరిచయం చేసింది. ఈ కార్యక్రమం నమోదైన ఏజెంట్లు, టోకనైజ్ చేసిన చెల్లింపు ఆధారాలు, వినియోగదారు నియంత్రణలను కలుపుతుంది. ఏజెంట్ ప్రారంభించిన లావాదేవీలను గుర్తించడం, వివాదాల పరిష్కారానికి తోడ్పడటం వంటి రక్షణలను ప్రతిపాదించింది. కార్డు టోకెన్ అనేది ప్రత్యామ్నాయ చెల్లింపు ఆధారం. అది క్రిప్టోకరెన్సీ కాదు; టోకనైజ్ చేసిన పెట్టుబడీ కాదు.
ఇందులో ఆచరణాత్మక ఆకర్షణ, ఇప్పటికే ఉన్న వ్యవస్థలతో అనుసంధానం. జారీదారులు, వ్యాపారులను కలిపే చెల్లింపు వ్యవస్థ, సాఫ్ట్వేర్ కొనుగోలు ప్రారంభించినప్పుడు అవసరమయ్యే యంత్రాంగంలో కొంత అందించగలదు. అయితే ఏజెంట్ కస్టమర్ సూచనను సరిగ్గా అర్థం చేసుకుందా అన్నది దానితో తేలదు. ఈ వేరే సమస్యను Mastercard, Google 2026 మార్చిలో Verifiable Intentతో పరిష్కరించేందుకు ప్రయత్నించాయి: అనుమతిని ఏజెంట్ చేసిన చర్యతో కలిపే క్రిప్టోగ్రాఫిక్ రికార్డు ఇది. Agent Payలో తర్వాత అనుసంధానం చేస్తామని మార్చి ప్రకటన తెలిపింది; Mastercard సెప్టెంబర్ వ్యాపారి ప్రకటనలో అది ఉపయోగంలో ఉందని పేర్కొంది.
సెప్టెంబర్ 9న Mastercard వ్యాపారుల కోసం Agent Connect, విస్తరించిన Agent Suiteను పరిచయం చేసింది. ఈ ఆఫర్లో వ్యాపారి ఉత్పత్తి సమాచారం, కార్ట్ వివరాలు, లావాదేవీ అనుసంధానాలు ఉన్నాయి. ధర, సరఫరా నియమాలను తమ వద్దే ఉంచుకుని, పాల్గొనే AI అనుభవాలను వ్యాపారులు ఎంచుకోవచ్చు. ఇది అమెరికాలో ప్రారంభమవుతుంది; పాల్గొనే కంపెనీల ప్రణాళికలను వివరిస్తుంది. భవిష్యత్ సామర్థ్యాల లభ్యతకు హామీ లేదు. Mastercard లావాదేవీలకు Agent Pay అదనపు సామర్థ్యాలు ఇవ్వగలదని, ఇతర నెట్వర్క్ ఆధారాలను ఉపయోగించి కూడా లావాదేవీలు జరగవచ్చని ప్రకటన చెబుతుంది.
ఈ క్రమం ముఖ్యం: చెల్లింపు ఆధారం కొనుగోలును అమలు చేయడంలో సాయం చేస్తుంది; ప్రస్తుత షరతులలో లభ్యమయ్యే ఉత్పత్తినే ఏజెంట్ కొంటోందని నిర్ధారించడంలో వ్యాపారి అనుసంధానం తోడ్పడుతుంది. ఒకదాన్ని తనిఖీ చేయడం మరోదాన్ని తనిఖీ చేయాల్సిన అవసరాన్ని తొలగించదు. అందుబాటులో లేని వస్తువును ధృవీకరించి కొనడం కూడా కస్టమర్ సేవ సమస్యే.
Visa, Amex, చెల్లింపు ప్రాసెసర్లు వేర్వేరు సమస్యలను పరిష్కరిస్తున్నాయి
Visa యొక్క Trusted Agent Protocol సంతకం చేసిన అభ్యర్థనల ద్వారా ఆమోదిత ఏజెంట్లను వ్యాపారులు గుర్తించేందుకు సాయం చేస్తుంది. ఆటోమేటెడ్ ట్రాఫిక్ను అనుమానించడానికి చిల్లర వ్యాపారికి సాధారణంగా సరైన కారణాలుంటాయి. అనుమతించిన కొనుగోలు ఏజెంట్ను తెలియని బాట్ నుంచి వేరుచేసే మార్గాన్ని గుర్తింపు ఇస్తుంది; ప్రతి స్వయంచాలక అభ్యర్థననూ కస్టమర్గా పరిగణించాల్సిన అవసరం లేదు.
Visa యొక్క Intelligent Commerce Connect ప్రకటన, 2026 ఏప్రిల్ 8 తేదీది. ఒకే అనుసంధానం ద్వారా చెల్లింపు ప్రారంభం, టోకనైజేషన్, ధృవీకరణ, ఖర్చు నియంత్రణలను జోడిస్తుంది. Visa, ఇతర నెట్వర్క్లు, వేర్వేరు టోకెన్ వాల్ట్లు, పలు ఏజెంట్-వాణిజ్య ప్రోటోకాళ్లకు మద్దతు ఇస్తామని వివరిస్తుంది. ప్రకటన సమయంలో ఎంపిక చేసిన భాగస్వాములతో పైలట్ దశలో ఉంది. ఈ ఆధారం అనుసంధాన వ్యూహానికి మద్దతు ఇస్తుంది; నేడు అందరికీ ఉత్పత్తి ప్రాప్యత ఉందని నిరూపించదు.
బాధ్యత అంశాన్ని American Express అసాధారణంగా స్పష్టంగా ప్రస్తావిస్తుంది. దాని Agentic Commerce Experiences డెవలపర్ కిట్ లో ఖాతా ప్రారంభం, కొనుగోలు ఉద్దేశ్య సమాచారం, చెల్లింపు ఆధారాలను వేరు చేస్తారు. ఆ వివరాలు ఏప్రిల్ 14 నుంచి అందుబాటులో ఉన్నాయని పేజీ చెబుతుంది; ఏజెంట్ నమోదు, కార్ట్ సందర్భానికి సంబంధించిన వివరాలు ఇంకా అభివృద్ధిలో ఉన్నాయి. నమోదైన ఏజెంట్ల అర్హమైన పొరపాట్లకు, Amexకు ధృవీకరించిన కొనుగోలు ఉద్దేశం అందినప్పుడు, Agent Purchase Protection వర్తిస్తుందని ప్రతిపాదించారు. అయినా ఆ రక్షణను భవిష్యత్ సామర్థ్యంగానే పేజీ వివరిస్తుంది. అర్హమైన అమెరికా కార్డులు, సాధ్యమైనప్పుడు రిటర్న్ ప్రయత్నం, క్లెయిమ్ సమీక్ష వంటివి షరతుల్లో ఉన్నాయి; “అత్యుత్తమం” వంటి వ్యక్తిగత అభిరుచి సూచనలు అర్హం కాకపోవచ్చు.
ఈ వివరాల ప్రయోజనం రూపకల్పనలోని సమస్యను బయటపెట్టడం. ఆమోదిత మోడల్, గరిష్ఠ మొత్తం ధర, డెలివరీ గడువుతో పోలిస్తే, “మంచి కుర్చీ కొనండి” అన్న సూచనపై భిన్నాభిప్రాయాలకు ఎక్కువ తావుంది. ఆ తేడాను ఎలా చూడాలో రక్షణ విధానం నిర్ణయించాలి. శీర్షికను సర్వసాధారణ హామీగా భావించకుండా, తమకు వాస్తవంగా వర్తించే షరతులను పాఠకులు పరిశీలించాలి.
PayPal యొక్క Agent Ready డాక్యుమెంటేషన్, జూన్ 10న నవీకరించబడింది. OpenAI Agentic Commerce Protocol, Google Universal Commerce Protocol రెండింటికీ Braintree మార్గాలను వివరిస్తుంది. జూన్ 16న ప్రకటించిన Adyen Agentic సంభాషణ వాణిజ్య ఛానళ్లలో సంస్థలు పాల్గొనేందుకు ఉద్దేశించిన విడిభాగాల APIలను అందిస్తుంది. అమెరికా సంస్థాగత వ్యాపారులకు పరిమితంగా అందుబాటులో ఉందని, విస్తరిస్తామని ప్రకటన చెబుతుంది. ప్రతి సహాయక వ్యవస్థ కోసం వేరే చెల్లింపు నిర్వహణ నిర్మించకుండా, ఇప్పటికే ఉన్న ప్రాసెసింగ్ సంబంధాన్ని విస్తరించాలనుకునే వ్యాపారులకు ఈ మార్గాలు ఉపయోగపడతాయి.
ప్రోటోకాళ్లు ఒకదానికొకటి ప్రత్యామ్నాయం కావు
సంక్షిప్త పేర్లు ఈ మార్కెట్ వాస్తవానికన్నా ఎక్కువ ప్రమాణీకరించబడినట్టు చూపవచ్చు. సామర్థ్యాలు కొంతవరకు కలిసినా, సమన్వయానికి వేర్వేరు అవసరాలు, స్వీకరణ మార్గాలున్నాయి.
- Google యొక్క Agent Payments Protocol (AP2) సంతకం చేసిన అనుమతుల ద్వారా వినియోగదారు సూచన, కార్ట్, చెల్లింపును అనుసంధానిస్తుంది. వ్యక్తి సమక్షంలో ఇచ్చే ఆమోదాన్ని, ముందుగానే పరిమితులు పెట్టి అప్పగించే అధికారాన్ని వేరు చేస్తుంది. దీని రూపకల్పనలో పలు చెల్లింపు పద్ధతులున్నాయి.
- ఈ Agentic Commerce Protocol (ACP)ను OpenAI, Stripe అభివృద్ధి చేశాయి. కొనుగోలుదారులు, ఏజెంట్లు, విక్రేతల మధ్య API ఆధారిత చెక్అవుట్ సమాచార మార్పిడిని ఇది నిర్దేశిస్తుంది. లావాదేవీ గురించి సంబంధిత పక్షాలు మాట్లాడుకునేందుకు తోడ్పడుతుంది.
- Google యొక్క Universal Commerce Protocol (UCP) కార్ట్, కేటలాగ్ ప్రశ్నలు, గుర్తింపు అనుసంధానం వంటి వాణిజ్య సామర్థ్యాలను చూస్తుంది. ఏ సామర్థ్యాలను అమలు చేయాలో చిల్లర వ్యాపారులే ఎంచుకుంటారు; అన్ని చోట్ల ఒకే మద్దతు ఉంటుందని లేదు.
- ఏజెంట్ను గుర్తించడం, వ్యాపారికి పంపే సంతకం చేసిన సమాచారంపై Visa Trusted Agent Protocol దృష్టి పెడుతుంది. వినియోగదారు అనుమతి, ఏజెంట్ చేసిన చర్యకు ఆధారంపై Mastercard Verifiable Intent దృష్టి పెడుతుంది.
ఒక అమలుకు వీటిలో పలు ప్రోటోకాళ్లు అవసరం కావచ్చు. ఏజెంట్ను గుర్తించామని, సరైన ఉత్పత్తిని ఎంచుకుందని రుజువు కాదు. పూర్తి కార్ట్ ఉందని, కస్టమర్ రుణానికి అనుమతించాడని తేలదు. సంతకం చేసిన సూచన ఉందని, వ్యాపారి వస్తువు పంపాడని నిర్ధారణ కాదు.
Stripe తన ప్రారంభ అమలుల వివరాల్లో కేటలాగ్ల ఫార్మాట్లు ఒకేలా లేకపోవడం, ప్రస్తుత నిల్వ సమాచారం వంటి ఇబ్బందులను ప్రస్తావిస్తుంది. సులభ చెక్అవుట్ ప్రదర్శనలకు ఇవి ఉపయోగకరమైన సమతుల్యం. మోడల్ వెబ్సైట్ను ఆకట్టుకునేలా నావిగేట్ చేసినా, చిల్లర రంగ అనుసంధాన పని కొనసాగుతుంది.
వ్యాపారికి సరైన పరస్పర అనుకూలత పరీక్ష స్పష్టమైనది: వ్యవస్థల మధ్య మారేటప్పుడు అదే ఆర్డర్, వేరియంట్, ధర, అనుమతి నిలుస్తాయా? తర్వాత లావాదేవీని లెక్కతేల్చి, వాపసు ఇవ్వగలరా? ఈ పరీక్షకు ఉమ్మడి పదజాలం ఆరంభం మాత్రమే.
నేపథ్యంలో తీసుకునే నిర్ణయంగా రుణం మారవచ్చు
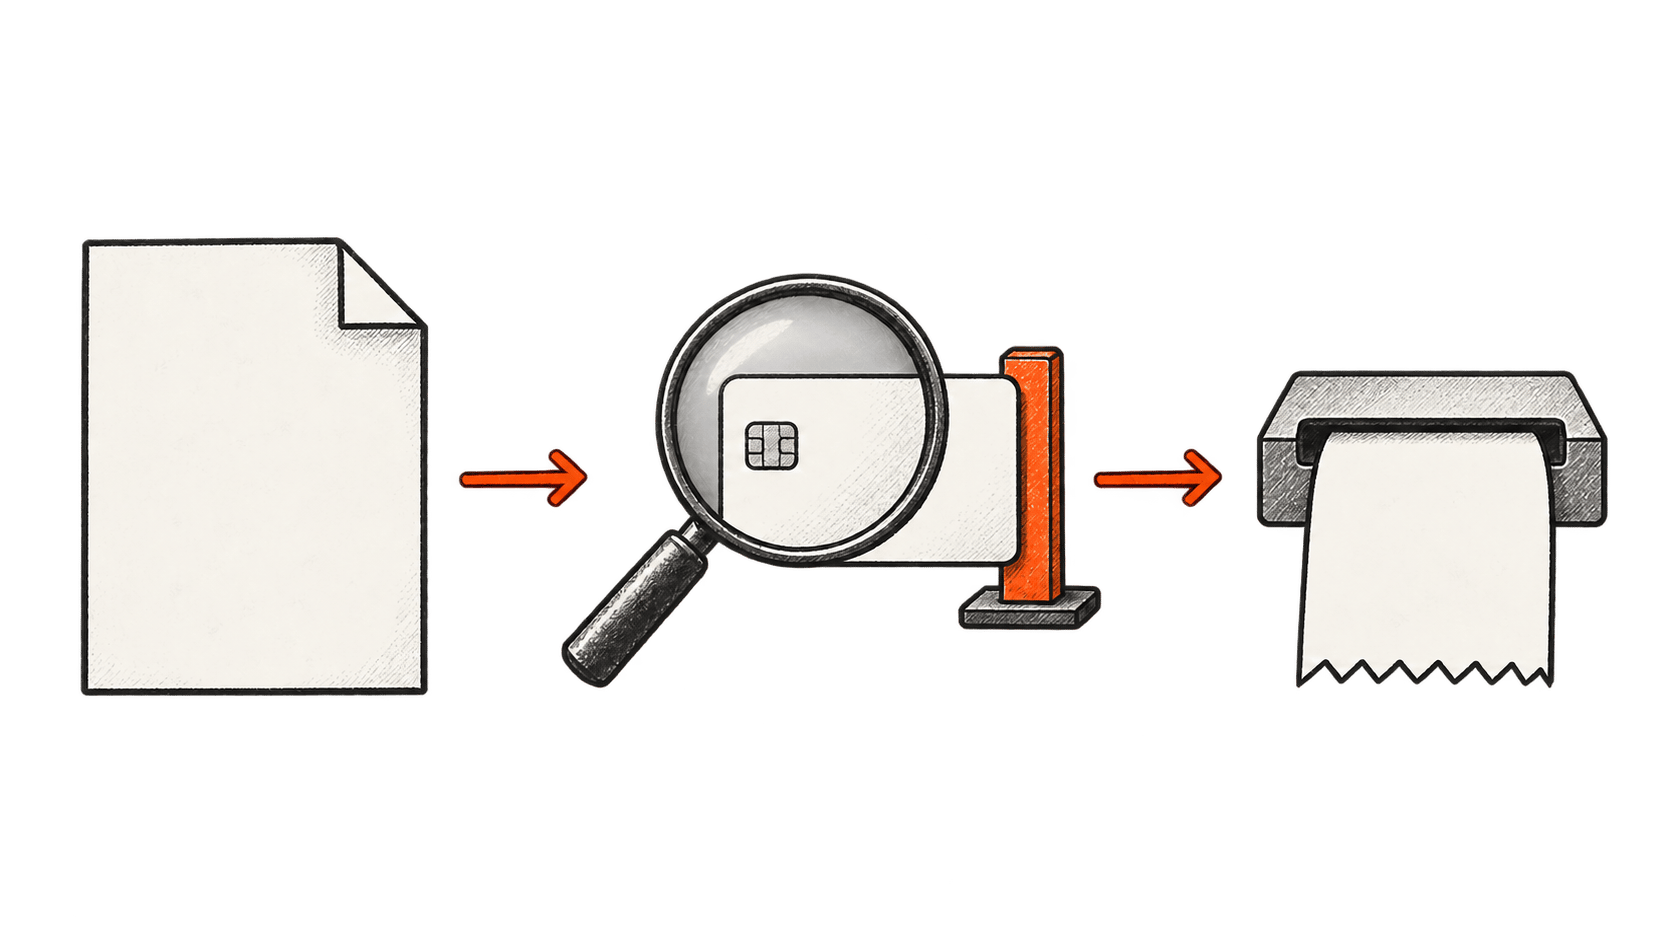
$900 విలువైన గృహోపకరణం కొనడానికి అనుమతించిన ఒక ఊహాత్మక కస్టమర్ను పరిగణించండి. అతని సహాయక వ్యవస్థ నగదు ధర, కార్డు రివార్డు, వాయిదా పథకాన్ని కనుగొంటుంది. నెలవారీ చెల్లింపు తక్కువగా ఉన్నదానికి మొత్తం ఖర్చు ఎక్కువ కావచ్చు. వడ్డీ వల్ల రివార్డు ప్రయోజనం పోవచ్చు. ప్రమోషనల్ వడ్డీ రేటుకు నిర్దిష్ట తేదీలోపు చెల్లించాల్సి ఉండవచ్చు.
US Consumer Financial Protection Bureau (CFPB) యొక్క ప్రమోషనల్ ఫైనాన్సింగ్ వివరణ వడ్డీలేని ప్రమోషన్ను, ప్రచార కాలంలో బాకీని పూర్తిగా చెల్లించకపోతే గత కాలానికి కూడా వడ్డీ పడే డిఫర్డ్-ఇంటరెస్ట్ ఆఫర్ నుంచి వేరు చేస్తుంది. ఇది అమెరికా వినియోగదారుల కోసం విద్యాపరమైన వివరణ మాత్రమే; ప్రతి ఉత్పత్తి లేదా దేశ నియమాలను వివరించదు. మార్కెటింగ్ పేరు కాకుండా అసలు షరతులు ఏజెంట్కు ఎందుకు అవసరమో ఈ తేడా చూపుతుంది.
ఈ ఊహాత్మక కొనుగోలుదారునికి, “నేను చెల్లించేదాన్ని తగ్గించు” అన్నది అసంపూర్ణ సూచన. మొత్తం ఖర్చునా, ఈరోజు చెల్లించాల్సిన మొత్తాన్నా, కొత్త రుణాన్ని నివారించడాన్నా, నిర్దిష్ట ఖాతా నిల్వను కాపాడటాన్నా అంటున్నాడు? ఈ ప్రాధాన్యాలు ఒకదానితో మరొకటి విభేదించవచ్చు. ఉపయోగకరమైన సహాయక వ్యవస్థ ఆర్థిక బాధ్యతను ఎంచుకునే ముందు ఈ వైరుధ్యాన్ని చూపాలి.
మేము ప్రతిపాదించే అనుమతి రూపకల్పనలో వస్తువు కొనడాన్ని, రుణం తెరవడం లేదా ఎంచుకోవడాన్ని వేరు చేస్తాం. బడ్జెట్లో ఉన్న ఇప్పటికే అమలులోని చెల్లింపు సాధనాన్ని వాడేందుకు కస్టమర్ అనుమతించవచ్చు; రుణం, పునరావృత రుసుము లేదా చెల్లింపు షరతుల్లో గణనీయమైన మార్పుకు మాత్రం కొత్త నిర్ణయం కోరవచ్చు. ప్రతి ప్రస్తుత ఉత్పత్తిలో ఈ నియంత్రణలు ఉన్నాయని ఇది చెప్పడం కాదు; రూపకల్పనకు సిఫారసు మాత్రమే.
పరిశీలించాల్సిన వాణిజ్య ప్రయోజనాల సంఘర్షణ కూడా ఉంది. సహాయక వ్యవస్థకు కస్టమర్, వ్యాపారి, రుణదాత లేదా పలువురు చెల్లించవచ్చు. మార్పిడి రేటు పెరిగితే వ్యాపారికి ప్రయోజనం; కొనుగోలుదారుడు ఖర్చు తగ్గాలని కోరవచ్చు. ర్యాంకింగ్ను ఎవరి లక్ష్యం ప్రభావితం చేస్తుందో పాఠకులకు తెలియాలి. దీన్ని స్పష్టంగా వివరించగల ఆర్థిక సంస్థలకు, వ్యక్తిగతీకరణపై మరో సాధారణ హామీ ఇచ్చేవారికన్నా చెప్పుకోదగిన అంశం ఉంటుంది.
క్లిష్ట ఆర్డర్లోనూ అనుమతి హద్దు నిలవాలి
ఆమోదిత సరఫరాదారుల నుంచి నిర్దిష్ట ప్రింటర్ కార్ట్రిడ్జ్ను నెలవారీ వినియోగ వస్తువుల బడ్జెట్లో ఆర్డర్ చేయడానికి ఏజెంట్కు అనుమతించిన చిన్న డిజైన్ స్టూడియోను ఊహించండి. సరఫరాదారు బండిల్ను అందించినప్పుడు, షిప్పింగ్తో మొత్తం పరిమితి దాటినప్పుడు, లేదా మొదటి ఆర్డర్ విజయవంతమైందో లేదో తెలియని గడువు ముగిసిన ప్రతిస్పందన వచ్చినప్పుడు—సాధారణంగా కనిపించిన సూచన క్లిష్టమవుతుంది.
మేము ఆ వ్యవస్థను ఈ క్రమంలో పరిశీలిస్తాం:
- అనుమతించిన ఉత్పత్తి, సరఫరాదారు షరతులు, మొత్తం ఖర్చు, అనుమతి గడువు నమోదు చేయాలి. ప్రత్యామ్నాయ వస్తువులు, పునరావృత కొనుగోళ్లకు వేరుగా అనుమతి తీసుకోవాలి.
- పన్నులు, డెలివరీ, మారిన షరతులతో సహా తుది కార్ట్ను చెల్లింపుకు ముందు ఆ నియమాలతో పోల్చాలి.
- చెల్లింపు లేదా అమలు వ్యవస్థలోనే పరిమితులను అమలు చేయాలి. లావాదేవీని నిజంగా తిరస్కరించే నియంత్రణతో పోలిస్తే, మోడల్ సంభాషణలో చూపే రిమైండర్ బలహీనమైనది.
- మళ్లీ ప్రయత్నించినప్పుడు ఒకే ఆర్డర్ సూచనను నిలబెట్టాలి; స్పష్టతలేని ప్రతిస్పందనను పరిశీలించిన తర్వాతే మరో కొనుగోలు సృష్టించాలి.
- కస్టమర్కు అర్థమయ్యే రసీదు, ఆర్డర్ రద్దు, వాపసు లేదా వివాదానికి ఉపయోగించగల మార్గం ఇవ్వాలి.
ఇది ప్రతిపాదిత మూల్యాంకన విధానం మాత్రమే; BIG CHANGE చేసిన పరీక్ష నివేదిక కాదు. సాధారణ కార్యాచరణ వైఫల్యాన్నే ఉద్దేశపూర్వకంగా ఇందులో చేర్చాం. హానికర సూచనను ఎదుర్కొన్నా, పొరపాటున అదే సరుకును మూడుసార్లు ఆర్డర్ చేసే వ్యవస్థ కస్టమర్కు విఫలమైనట్టే.
అప్పగించిన అధికార పరిధి, ఖర్చు పరిమితికి ఎంత ముఖ్యమో అంతే ముఖ్యం. పరిమితిలో ఉన్న కొనుగోలు అయినా, ఉద్దేశించని వ్యాపారికి చిరునామా తెలియజేయవచ్చు లేదా వద్దనుకున్న సభ్యత్వాన్ని సృష్టించవచ్చు. స్పష్టమైన అనుమతులు సందిగ్ధతను తగ్గిస్తాయి; ప్రతి నిర్ణయాన్నీ యాంత్రికం చేయవు.
ఆశావహ పరిస్థితిలో గణనీయమైన అవకాశం ఉంది
చక్కగా రూపకల్పన చేసిన చెల్లింపు ఏజెంట్లు, జాగ్రత్తగా పోల్చే పనికి పట్టే సమయాన్ని తగ్గించవచ్చు. చిన్న వ్యాపారాలు సాధారణ కొనుగోళ్లను ఆర్డర్లు, ఇన్వాయిస్లతో మరింత క్రమబద్ధంగా సరిపోల్చవచ్చు. మళ్లీ మళ్లీ చేసే ఫారమ్ నింపడం, షరతుల తనిఖీలను అప్పగిస్తూనే ముఖ్యమైన ఎంపికలపై కస్టమర్లు నియంత్రణ ఉంచుకోవచ్చు.
కొత్త ఇంటర్ఫేస్ను ప్రయత్నించడానికి వ్యాపారులు తెలిసిన చెల్లింపు సంబంధాలను వదలాల్సిన అవసరం లేకపోవడంతో, ఇప్పటికే ఉన్న నెట్వర్క్లు స్వీకరణకు ఆచరణీయ మార్గాన్ని అందిస్తాయి. ప్రోటోకాళ్లు, ఉమ్మడి అనుసంధానాలు పునరావృత పనినీ తగ్గించవచ్చు. కస్టమర్లు చాలా ఉత్పత్తులను తమే ఎంచుకుంటూ కొనసాగినా ఫలితం ఉపయోగకరమే.
కొనుగోలు కార్ట్లకు మించిన అవకాశం కూడా ఉంది. కొంతసేపు కంప్యూటింగ్ వాడకం లేదా ఒక్క డేటా అభ్యర్థన కోసం సాఫ్ట్వేర్ చెల్లిస్తే, ధర, అనుమతులపై వేరే అవసరాలు తలెత్తుతాయి. Mastercard యొక్క యంత్రాల కోసం Agent Pay ప్రకటన, జూన్ 10 తేదీది; కార్డులు, స్థిర నాణేలు రెండింటినీ స్పష్టంగా ప్రస్తావిస్తుంది. డబ్బు రూపం సెటిల్మెంట్, సమస్య పరిష్కార ఎంపికలను ఎలా మారుస్తుందో రెండో వ్యాసంలో పరిశీలిస్తాం.
నిరాశావహ పరిస్థితిలో ప్రోత్సాహకాలు, పేరుకుపోయే పొరపాట్లు ప్రధాన సమస్యలు
అడ్డంకులు తొలగితే సరైన నిర్ణయాన్ని అమలు చేయడం సులభమవుతుంది. తప్పు నిర్ణయాన్ని మళ్లీ చేయడమూ అంతే సులభం కావచ్చు. ముఖ్యంగా ప్రతి సహాయక వ్యవస్థ తనకున్న ఖర్చు పరిమితినే చూసినప్పుడు, ఒక్కో చిన్న అనుమతి అనేక వ్యవస్థలు, సేవలలో పేరుకుపోవచ్చు.
ఏజెంట్ ఎంపికల జాబితాను నియంత్రించే సంస్థకు వ్యాపారులపై గణనీయమైన ప్రభావం రావచ్చు. ప్రాధాన్యత కోసం చెల్లించమని లేదా సహాయక వ్యవస్థకు నచ్చిన వాణిజ్య ఏర్పాట్లకు సరిపోయేలా ఉండమని విక్రేతలపై ఒత్తిడి పడవచ్చు. పరిశీలించాల్సిన ప్రమాదం ఇది; పేర్కొన్న ప్రదాతలు ఇప్పటికే అలా చేస్తున్నారనే ఆరోపణ కాదు. ర్యాంకింగ్కు కారణాలు, వాణిజ్య ప్రోత్సాహకాలపై స్పష్టత, వ్యాపారులకు అర్థవంతమైన ఎంపిక—ఉపయోగకరమైన రక్షణలు.
అత్యంత విస్తృతమైన ప్రమాదం ఏమిటంటే, అనుమతికి సాంకేతిక ఆధారం ఉన్నా దాన్ని వ్యక్తి సవాలు చేయడం కష్టమవడం. ఏమి సంతకం చేశారో ఆడిట్ రికార్డు చూపగలదు; కానీ కస్టమర్ ఏమి అర్థం చేసుకున్నాడనే వివాదం మిగలవచ్చు. ఎవరి డబ్బు కదిలిందో, ఆ వ్యక్తికి అర్థమయ్యేలా పరిష్కార మార్గం ఉండాలి.
భాగస్వాముల ప్రకటనల సంఖ్యకన్నా కఠినమైన కొలమానం పరిశ్రమకు అవసరం. వాపసులు, మినహాయింపుల తర్వాత కూడా సక్రమంగా పూర్తైన కొనుగోళ్లు; రుసుములు, రుణ ఖర్చుతో కలిపిన కస్టమర్ మొత్తం వ్యయం; పొరపాట్ల పరిష్కార సమయం; పాల్గొన్న మార్కెట్లు, అర్హ వినియోగదారులు, లావాదేవీ రకాలను స్పష్టం చేసే ఫలితాలు—మేము వీటిని చూడాలనుకుంటున్నాం. అనుసంధానం, మద్దతు ఖర్చుల తర్వాత అదనపు విలువ ఉందని వ్యాపారులకూ ఆధారం కావాలి.
Mastercard, Visa, Amex, ప్రాసెసర్లు, ఏజెంట్ నిర్మాణ సంస్థలు—ఈ ఆధారాల్లో ఒక్కొక్క భాగం కలిగి ఉన్నాయి. ఒక వాస్తవ అమలు గురించి, విఫలమైన లావాదేవీ, దాన్ని ఎవరు పరిష్కరించారన్న వివరాలతో కూడిన వివరణ, మార్కెట్ పరిమాణంపై మరో అంచనాకన్నా మార్పును పాఠకులు మరింత ఖచ్చితంగా అంచనా వేయడంలో సాయం చేస్తుంది.