Alchemy 最新的代理支付公告,揭示了金融未來發展的一個面向。該公司於 9 月 17 日表示,其 AgentCard 產品將整合 Mastercard Agent Pay,把代理身分工具與穩定幣錢包結合一次性使用的卡片憑證。這家與區塊鏈基礎設施有關的公司,正運用既有信用卡網路協助軟體在線上購物。Alchemy 表示 AgentCard 已可使用,但對 Mastercard 支援的描述同時包含現行與未來功能。公告並未證明所有持卡人或發卡機構都能使用。Alchemy 公告
這項發展讓 AI 代理支付的討論,比「塑膠卡是否即將消失」更有意思。軟體可能選擇賣家、比較融資方案並啟動交易。提供這套軟體的一方,可能因此影響收入流向,以及人們使用哪些金融產品。
BIG CHANGE 認為,受委託的支付決策值得接受與受委託支出同樣嚴謹的檢視。系統即使買對商品且價格符合核准範圍,仍可能選擇昂貴的融資方式;它也可能替買家比較難以手動檢視的條件,大幅減少工作。兩種結果都有可能。規則設計與推薦背後的誘因,將影響最後出現哪種結果。
這是我們探討代理與金錢的三篇系列文章中的第一篇。下一篇分析穩定幣、銀行存款,以及支付貨幣的選擇。第三篇將追蹤代幣化資產進入資金管理與擔保品的過程。
這段影片提出一項值得留意的區別
在9 月 3 日 a16z 對談中,主持人 Erik Torenberg 與 Alex Rampell、Affirm 執行長 Max Levchin 討論支付歷程及下一代介面。與偏好導向的購物相比,Levchin 更看好委託支付;Rampell 則認為,如果買家已知道確切商品,軟體可以協助尋找賣家並比較付款條件。對談最後也承認,配送、商譽與退貨仍是單純以價格最佳化難以處理的障礙。從 52:44 開始觀看。
先前對 Affirm 的討論提供了背景:創辦人談到公司如何從降低結帳摩擦,轉向提供影響購買決策並建立長期客戶關係的融資服務。這些是利益相關者的回憶與判斷,並非 AI 未來成效的獨立量測證據。a16z 的說明也揭露,該公司及其關係企業可能投資對談中提及的公司。
這項區別對產品設計很有幫助。有人可能享受自己挑選相機,選好型號後仍希望軟體協助比較運送、保固範圍與還款條件。另一位顧客則可能把例行補貨從頭到尾委託給代理。只設一個名為「自主購物」的權限選項,無法妥善處理這些偏好。
Mastercard 正在串接購買流程的數個環節
Mastercard 於2025 年 4 月推出 Agent Pay。這項計畫結合已註冊代理、代幣化付款憑證與消費者控管機制。其防護設計包括辨識由代理發起的交易,以及支援爭議處理。卡片代幣是替代付款憑證,不是加密貨幣,也不是代幣化投資。
實際吸引力在於支付流程能延續。已串接發卡機構與商家的支付系統,可提供部分軟體發起購買所需的設備。但它不會自動解決代理是否正確解讀顧客指示的問題。Mastercard 與 Google 於2026 年 3 月推出 Verifiable Intent,以密碼學紀錄連結顧客授權與代理採取的動作。3 月公告當時說明該技術預計整合至 Agent Pay;Mastercard 9 月發布的商家公告則表示 Agent Pay 已使用該技術。
Mastercard 於 9 月 9 日推出Agent Connect 與擴充版 Agent Suite for Merchants。這套服務涵蓋商家商品資訊、購物車細節與交易串接。商家可選擇參與哪些 AI 體驗,同時保留定價與履約規則。公告指出服務先於美國推出,並描述參與公司的計畫;後續功能仍視供應情況而定。公告也表示交易可使用任何網路的憑證,而 Mastercard 交易則由 Agent Pay 提供額外功能。
發展順序很重要:付款憑證有助完成購買,商家串接則能協助確認代理購買的是有庫存、且依現行條件販售的商品。兩者都不能免除另一項檢查。即使購買經過身分驗證,商品缺貨仍是客服問題。
Visa、Amex 與支付處理商各自處理不同問題
Visa 的Trusted Agent Protocol透過簽署請求,協助商家辨識核准代理。零售商通常有充分理由不信任自動化流量;身分識別能讓商家區分經允許的購物代理與不明機器人,而不必把所有自動化請求都當成顧客。
Visa 的Intelligent Commerce Connect 公告發布於 2026 年 4 月 8 日,提供透過單一整合進行付款啟動、代幣化、身分驗證與支出控管的功能。公告表示支援 Visa 與其他網路、不同代幣保管庫及多種代理商務協定。發布公告時,服務仍與選定合作夥伴進行試辦。這證明了整合策略的存在,不能證明目前已普遍開放正式使用。
American Express 對責任歸屬的問題說明得格外明確。其Agentic Commerce Experiences 開發套件將帳戶啟用、意圖資訊與付款憑證分開處理。網頁列出自 4 月 14 日起可用的規格;代理註冊與購物車脈絡規格仍在開發中。該公司提出的 Agent Purchase Protection,預計涵蓋已註冊代理在 Amex 收到經驗證的購買意圖後發生的特定錯誤,網頁仍將這項保障列為未來功能。列出的條件包括符合資格的美國卡片、可行時先嘗試退貨,以及申請審查;「最好的」等主觀指示可能不符合資格。
這類具體規範的好處,是能揭露設計上的難題。「買張不錯的椅子」比不上明確核准的型號、價格上限和送達期限,較不容易引發歧見。保障政策必須決定如何處理兩者差異。讀者應檢視自己實際可用的條款,而不是把標題當成全面保證。
PayPal 的 Agent Ready 文件更新於 6 月 10 日,介紹 Braintree 如何支援 OpenAI 的 Agentic Commerce Protocol 與 Google 的 Universal Commerce Protocol 兩種途徑。Adyen Agentic於 6 月 16 日公布,提供模組化 API,讓企業能參與多種對話式商務管道。公告指出,初期僅有限度開放給美國企業商家,並計畫擴大範圍。對希望沿用既有支付處理關係,不想為每個助理另建一套支付作業的商家而言,這類方案很重要。
各種協定並不能互換
各種縮寫容易讓市場看起來比實際上更標準化。這些協定代表不同類型的協調方式,功能有重疊,但採用條件各異。
- Google 的Agent Payments Protocol(AP2)使用簽署的委託指令,連結使用者指示、購物車與付款。協定區分顧客在場時核准的交易,以及預先設定範圍的委託交易。設計涵蓋多種支付方式。
- 由 OpenAI 與 Stripe 開發的Agentic Commerce Protocol(ACP)定義買家、代理與賣家之間以 API 為基礎的結帳資料交換,協助各方傳遞交易資訊。
- Google 的Universal Commerce Protocol(UCP)處理購物車、商品目錄查詢和身分連結等商務功能。零售商可自行選擇實作哪些功能;各處的支援內容並不會自動一致。
- Visa 的 Trusted Agent Protocol 著重辨識代理,並向商家傳送已簽署資訊;Mastercard 的 Verifiable Intent 則關注顧客授權和代理實際採取行動的證據。
實際實作可能需要同時使用其中數種協定。辨識代理不代表它選對商品;購物車已填妥,不代表顧客授權了融資;經簽署的指示,也不能證明商家已經出貨。
Stripe 對早期部署的說明特別提到商品目錄格式不一致、庫存資訊須保持即時等困難。這些是對「結帳毫無阻礙」示範的有用補充。即使模型能流暢地瀏覽網站,零售系統的整合工作仍在持續。
對商家而言,合理的互通性測試應著眼於具體項目:相同訂單、款式、價格與權限,在不同系統交接時能否完整保留?事後能否對帳和退款?共同術語只是開始進行測試的基礎。
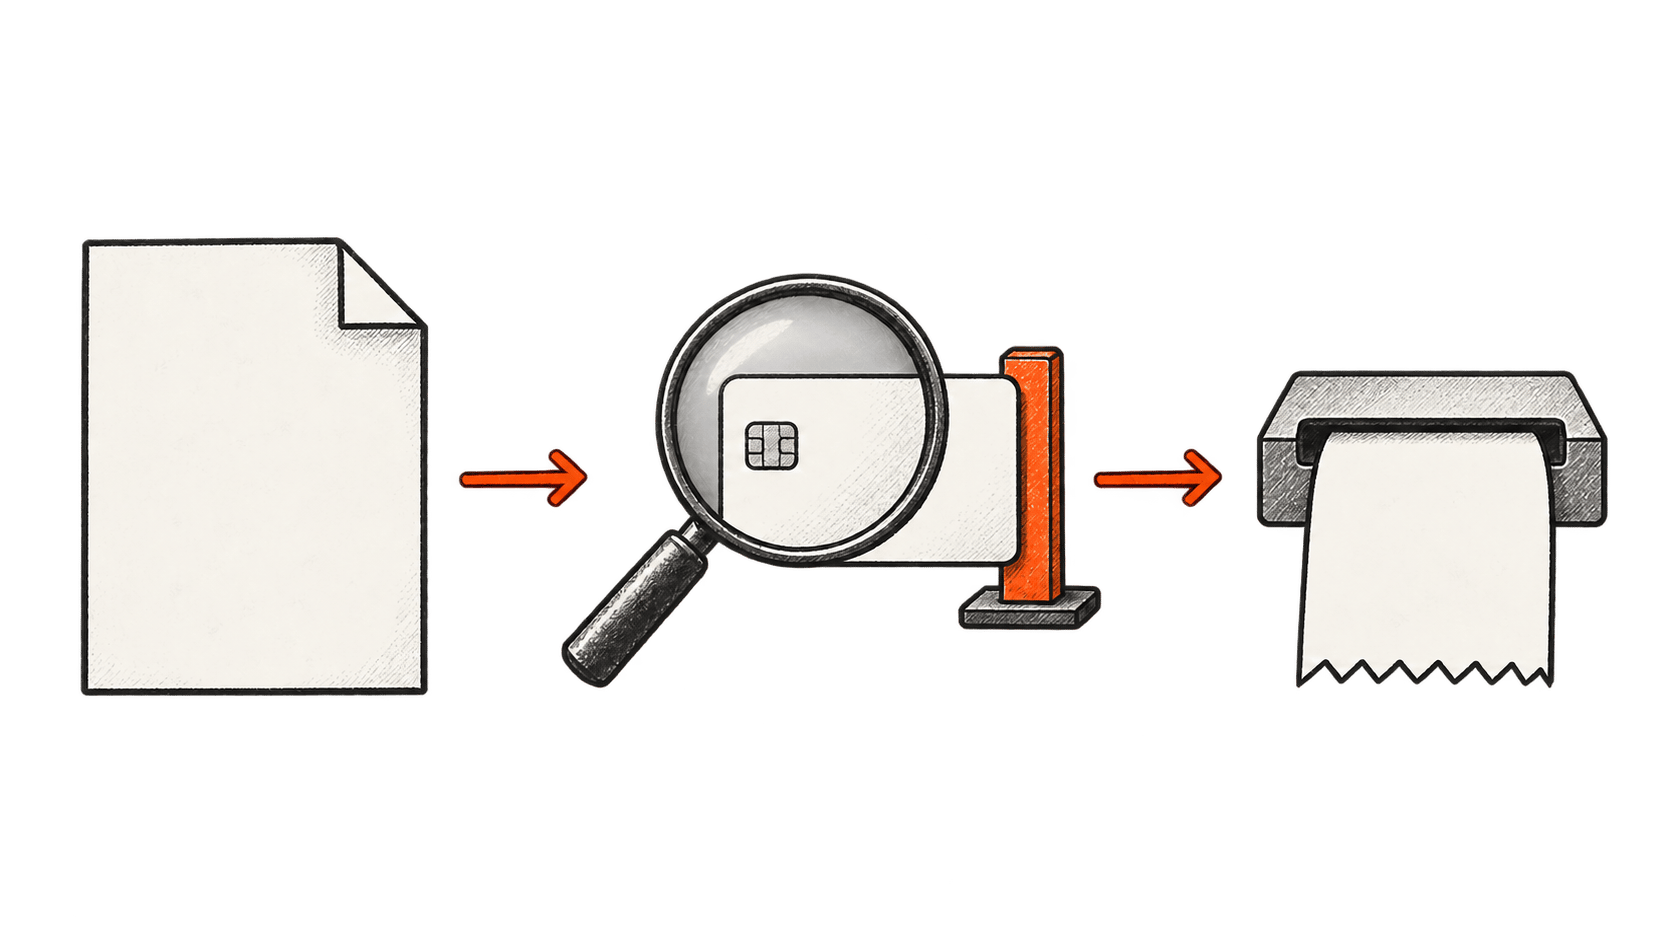
融資可能在背景中變成一項決策
假設一位顧客核准購買一台 900 美元的家電。助理找到現金價、信用卡回饋與分期付款方案。月付最低的方案,總成本可能最高;利息也可能超過回饋價值;促銷利率則可能要求在指定日期前還清款項。
美國消費者金融保護局(CFPB)對促銷融資的說明區分零利率促銷與延遲計息方案:若未在促銷期內清償餘額,可能會被追收可回溯至先前期間的利息。這是美國的教育說明,並非所有產品或國家規則的描述。這項差異說明,代理必須取得實際條款,而不能只看行銷標籤。
對這位假設中的買家來說,「把我的支出降到最低」仍不夠明確。這是指總成本最低、今天先付最少、避免新增借款,還是保留特定帳戶餘額?這些優先目標可能互相衝突。實用的助理應在選擇財務義務之前,先指出這些衝突。
我們建議把購買商品的權限與開設或選擇信貸的權限分開。顧客可以允許代理在預算內使用現有支付工具,但若要借款、開啟定期扣款,或大幅變更還款條件,仍須重新決定。這是設計建議,並非聲稱所有現行產品都具備這些控管功能。
商業利益衝突也值得檢視。助理可能由顧客、商家、貸方,或多方共同付費。商家付費以提高轉換率或許合乎自身利益,但買家想降低支出。讀者有權了解哪些目標在影響排序。能清楚解釋利益關係的金融機構,比只給出另一項籠統個人化承諾的業者更有說服力。
權限界線必須能應付混亂的訂單
假設一家小型設計工作室,允許代理在每月耗材預算內,向核准供應商訂購特定印表機墨水匣。指示看似簡單,但供應商可能提出組合包、運費可能使總額超出上限,或系統逾時後代理可能不確定第一筆訂單是否成功。
我們會依照以下流程評估系統:
- 記錄允許購買的商品、供應商條件、總成本與授權期限。替代商品和定期購買應分開授權。
- 付款前檢查最終購物車是否符合條件,包括稅金、運送費與任何變更後的條款。
- 在付款或執行系統中強制遵守限制。比起在模型對話中提醒,讓交易在超限時確實遭到拒絕,是更強的控管。
- 重試時保留同一個訂單識別碼,讓人能先調查不明確的回應,再建立另一筆購買。
- 提供容易理解的收據,以及可供使用的取消、退貨或爭議申訴管道。
這是我們提出的評估流程,不是 BIG CHANGE 實際執行過的測試。流程刻意納入一般作業失誤:若系統防住惡意指示,卻不慎把相同耗材訂購三次,仍然辜負了顧客。
委託權限的範圍與支出上限同樣重要。即使購買金額未超標,也可能把地址洩露給不該收到資料的商家,或開啟不必要的訂閱。清楚授權能減少模糊空間,但不會讓所有判斷都變成機械化流程。
樂觀情境的潛在效益相當可觀
設計良好的支付代理能減少仔細比較所需的時間。小型企業也能更一致地核對例行採購、訂單與發票。顧客可以保留重要選擇的控制權,同時把重複填表與依條件執行的檢查交給代理。
既有網路提供了合理的採用途徑,因為商家不必放棄熟悉的支付關係,就能嘗試新介面。協定與共用整合也可能減少重複工作。即使顧客仍自行挑選大部分商品,這些成果也有實際價值。
機會不只存在於購物車。軟體若要購買短時間運算或單次資料請求,對價格和權限的要求就不同。Mastercard 的Agent Pay for Machines 公告於 6 月 10 日發布,明確涵蓋卡片與穩定幣。第二篇文章會深入探討這項交集,因為貨幣形式會改變結算與款項追回的選項。
悲觀情境關乎誘因與累積錯誤
減少摩擦能讓好決策更容易執行,也可能讓壞決策更容易一再發生。單筆授權或許金額不高,卻可能分散累積於多個助理與服務,尤其當每個系統只看得到自己的額度時。
控制代理候選清單的機構,可能因此對商家取得相當大的影響力。賣家可能承受付費以提高曝光,或配合助理偏好的商業安排等壓力。這是值得調查的風險,並非指控本文提及的供應商已採用此類系統。適當保障包括說明排序方式、揭露商業利益,以及保留商家實質選擇權。
最廣泛的風險,是人們可能難以對顯示授權的技術證據提出異議。稽核紀錄可以顯示簽署了什麼,卻未必能解決顧客當時理解了什麼的爭議。款項已被移動時,補救流程仍必須讓當事人看得懂。
因此,產業進步的衡量標準應比公布了多少合作夥伴更嚴格。我們期待看到經過退貨與例外處理後仍保持正確的完整購買紀錄、計入費用與融資成本後的顧客總支出、錯誤處理時間,以及清楚標示適用市場、合格使用者與交易類型的結果。商家也需要整合與客服成本以外的額外價值證據。
Mastercard、Visa、Amex、支付處理商與代理建置者各自掌握部分證據。若能說明一項實際部署,包括失敗交易及由誰修復,就比再次預測市場規模,更能讓讀者準確判斷這項變革。