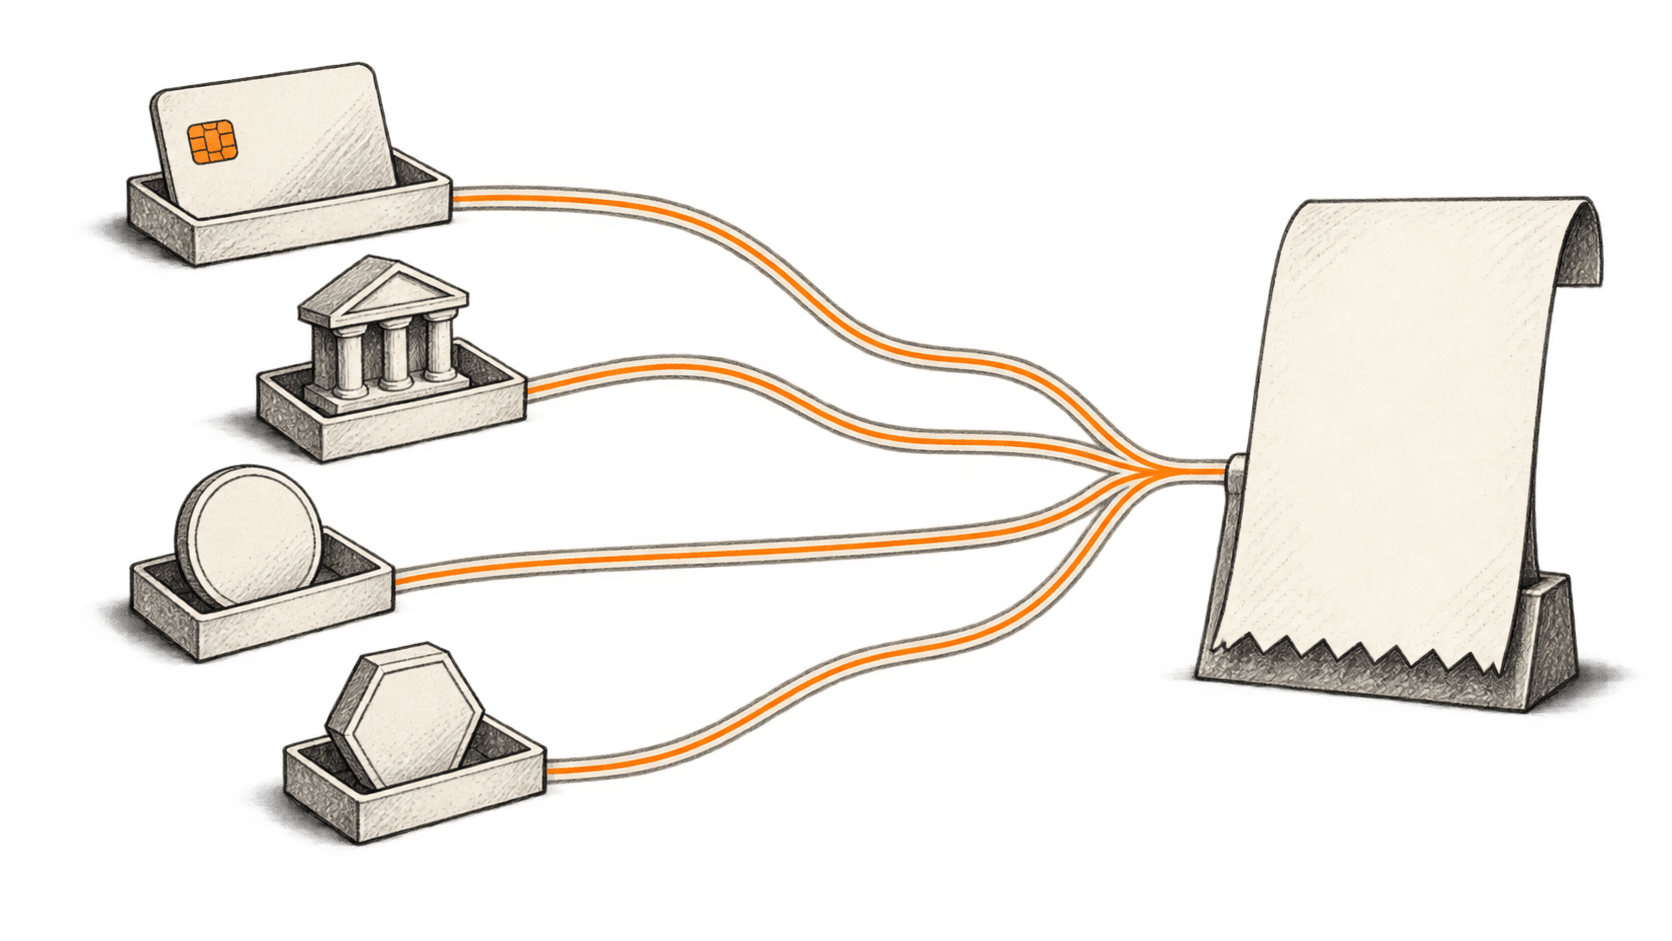
Um agente de IA que compra uma previsão do tempo pode pagar em uma stablecoin atrelada ao dólar enquanto o vendedor recebe um pagamento bancário comum. Outro agente poderia comprar o mesmo serviço por meio de um cartão. Um cliente institucional de um banco poderia, em vez disso, transferir um depósito tokenizado. A capacidade do software de enviar dinheiro nos diz surpreendentemente pouco sobre o direito que o destinatário acaba tendo.
Essa distinção está se tornando prática. Em março de 2026, a Stripe e a Tempo apresentaram o Machine Payments Protocol, que permite pagamentos programáticos com stablecoins e métodos convencionais. Em junho, a Mastercard anunciou o Agent Pay for Machines, descrevendo liquidação com cartões, contas e stablecoins. Os pagamentos por agentes de IA estão se desenvolvendo simultaneamente em várias formas de dinheiro. Anúncio do MPP pela Stripe, lançamento pela Mastercard
A mudança cria uma oportunidade para empresas que vendem pequenas unidades de trabalho útil: uma consulta a dados, um cálculo breve, alguns minutos de acesso. Também transfere para o software decisões sobre custos de pagamento, exposição cambial e recuperação, que pode fazer milhares de compras enquanto seu proprietário está ocupado com outra coisa.
Na nossa avaliação, a disputa mais importante será sobre quem define essas decisões. Um sistema pode otimizar a conclusão da tarefa de seu proprietário ou priorizar a moeda e a rede preferidas pelo provedor de pagamentos. Para o usuário, ambos podem parecer uma instrução simples: “Pague.”
Este é o segundo artigo da nossa série sobre dinheiro e agentes de IA. A primeira parte examina as compras feitas por agentes e as redes de cartões. Aqui acompanhamos o próprio dinheiro, inclusive o que acontece quando alguém precisa recebê-lo de volta.
Diferentes direitos podem compartilhar o mesmo rótulo de dólar
Saldos bancários convencionais já são digitais. Um cartão é uma forma de acessar um acordo de pagamento, que pode incluir crédito; não é uma moeda separada. Mudar a interface de uma página de finalização de compra para um agente não altera, por si só, a obrigação subjacente em dólares ou euros.
Uma stablecoin lastreada em moeda fiduciária acrescenta um emissor e suas condições de resgate. A Circle descreve USDC e EURC como lastreadas por reservas líquidas mantidas separadamente dos recursos operacionais da empresa, com divulgações semanais das reservas e atestação externa mensal para a USDC. Esses arranjos contribuem para a confiança no resgate. Não tornam todo saldo em carteira equivalente a um depósito bancário imediatamente disponível em qualquer país. Divulgações de reservas da Circle
Um depósito bancário tokenizado continua sendo um crédito contra um banco, representado em uma infraestrutura programável. A J.P. Morgan descreve seu produto USD JPM Coin na Base como dinheiro de banco comercial para contrapartes aprovadas, conversível por meio de sua estrutura Blockchain Deposit Account. O acesso a uma blockchain pública não significa que qualquer consumidor possa abrir a relação bancária necessária. Descrição do produto JPM Coin
Criptoativos voláteis trazem um problema orçamentário diferente: seu valor de mercado pode variar em relação à moeda em que a empresa recebe receitas ou paga despesas. Uma participação tokenizada em um fundo envolve propriedade de investimento e condições de resgate. Nenhum dos dois se torna dinheiro em espécie só porque a mesma interface de carteira o exibe ao lado de uma stablecoin.
A pergunta prática para um agente é, portanto, mais específica do que “vocês aceitam criptomoedas?”. Ele precisa identificar o ativo, o emissor, a rede e o destinatário aceitável, e então determinar como o saldo resultante poderá cumprir a próxima obrigação. Uma empresa que deve salários em euros não concluiu essa tarefa ao receber um token denominado em dólares.
Por que estão surgindo mais opções de pagamento agora
Pagamentos entre máquinas reduzem a necessidade de interromper uma tarefa para que uma pessoa crie um cadastro, escolha uma assinatura e insira os dados de cobrança. Com o MPP, um serviço pode solicitar pagamento como parte de uma interação de software. A Stripe informa que os comprovantes passam por sua infraestrutura de pagamentos existente, e os fundos entram no saldo do comerciante e seguem o cronograma padrão de repasses. A compra rápida do agente e o repasse bancário ao comerciante continuam sendo eventos distintos. Como funciona o MPP
A expansão do x402 pela Coinbase, em 18 de março, ampliou o suporte a tokens ERC-20 e introduziu mecanismos de patrocínio de gas. Isso permite que um intermediário cubra as tarifas de transação na blockchain que os usuários precisariam financiar por conta própria. A variedade de ativos que os desenvolvedores podem aceitar aumenta; cada comerciante ainda precisa escolher quais ativos e redes realmente aceita. “Sem gas” descreve a experiência do pagador, enquanto outro participante cobre o custo. Atualização do x402 pela Coinbase
O anúncio da Mastercard em junho também descreve regras programáveis de autorização e limites de gastos. A lista de empresas participantes inclui tanto instituições convencionais de pagamentos quanto empresas de criptoativos. O anúncio confirma a existência de um serviço e de um esforço para desenvolver regras compartilhadas; não comprova disponibilidade universal em todos os comerciantes nem a viabilidade econômica do comércio entre máquinas em grande volume. Agent Pay for Machines
Esses avanços sustentam uma possibilidade útil: uma empresa pode vender por meio de uma interface preparada para agentes sem exigir que todos os compradores e fornecedores adotem o mesmo arranjo financeiro. O trabalho difícil passa a estar nas conexões entre esses arranjos.
Acompanhe uma compra do início ao fim
Considere uma empresa europeia de logística hipotética cujo agente precisa obter dados meteorológicos atualizados de um fornecedor nos Estados Unidos. Este é um fluxo de trabalho ilustrativo, não uma implantação que testamos. A empresa dá ao agente um orçamento diário em euros e permite compras de provedores de dados aprovados.
O agente encontra um preço em dólares. Antes de pagar, a empresa precisa obter respostas para algumas perguntas comuns de compra: esta é a previsão correta? O preço indicado cobre o uso pretendido? O fornecedor consegue entregar dentro do prazo? Uma credencial de pagamento válida não responde a nenhuma delas.
Suponha que o fornecedor aceite tanto cartão quanto USDC. A empresa já tem um acordo de pagamento com cartão, enquanto usar USDC exigiria abastecer uma carteira. A comparação deve incluir essa etapa, a conversão para dólares, as tarifas do provedor de serviço e o tratamento de qualquer saldo não utilizado. Uma tarifa baixa de transferência pela blockchain pode representar uma pequena parte do custo total da compra.
Agora, mudem as circunstâncias. A empresa já mantém um saldo de stablecoin aprovado e compra regularmente do fornecedor. Os custos de financiamento podem ser distribuídos por várias compras, e a transferência imediata pode ajudar o fornecedor a liberar os dados sem conceder crédito. A mesma opção pode se tornar mais atraente sem qualquer mudança na tecnologia do token.
Ou o fornecedor pode preferir receber moeda local por meio de um processador. A documentação da Stripe para pagamentos com stablecoins descreve esse arranjo, no qual pagamentos concluídos são liquidados no saldo do comerciante em moeda local. A disponibilidade para aceitação é mais restrita do que o alcance mundial dos clientes: a documentação lista disponibilidade nos Estados Unidos e prévias privadas em outras regiões. É preciso verificar a elegibilidade do vendedor antes de projetar o fluxo de trabalho. Documentação da Stripe sobre pagamentos com stablecoins
A unidade econômica que vale comparar é a previsão entregue com sucesso, registrada e paga em uma forma que ambas as partes possam usar. Isso exige medir o trajeto completo em comparação com o acordo bancário ou de cobrança já usado pela empresa, incluindo o tempo que funcionários gastam para resolver exceções.
A saída pode importar mais que a transferência
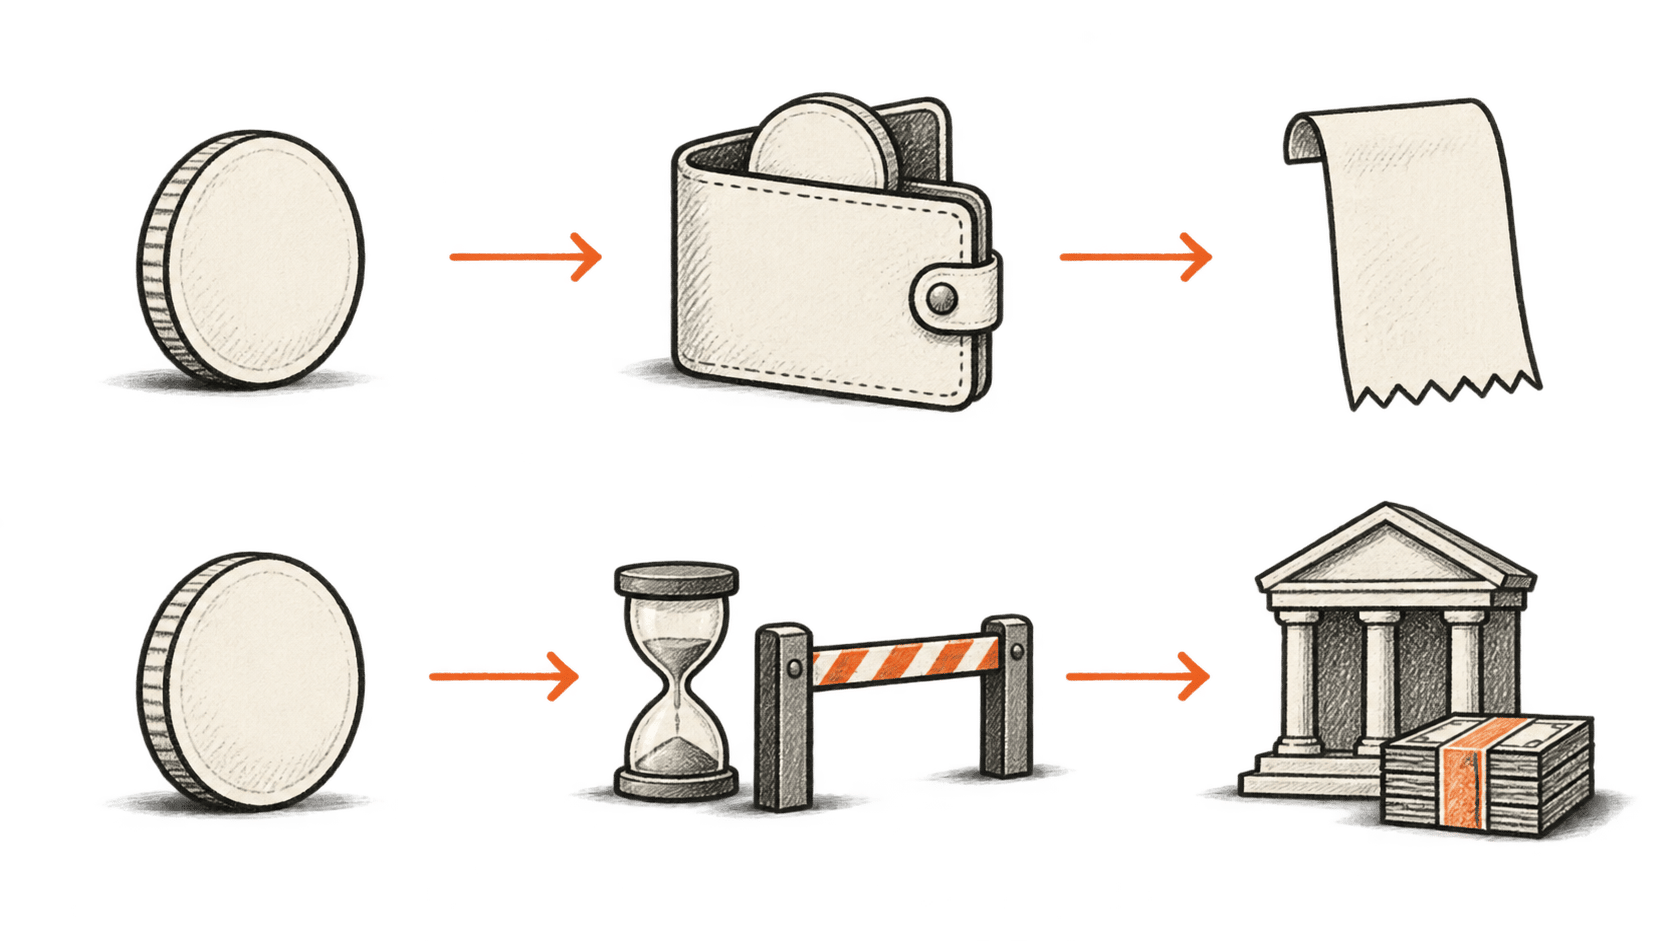
Pagamentos com stablecoins são particularmente promissores quando o destinatário quer manter ou reutilizar o token. Quem precisa de um saldo bancário depende do resgate, da liquidez em corretoras ou do serviço de conversão de um provedor de pagamentos.
A política de resgate da Circle no Espaço Econômico Europeu (EEE), atualizada em 15 de setembro, torna essa distinção concreta. Ela reconhece o resgate pelo valor nominal, sujeito a condições. Os titulares de varejo que usam o processo direto devem passar por verificações de identidade e transação e fornecer dados bancários adequados. O processo declarado deve levar no máximo cinco dias úteis se não houver divergências; a política prevê separadamente atrasos durante eventos de estresse definidos. Esta é uma rota de resgate específica, não uma afirmação de que toda venda de USDC leve cinco dias. Política de resgate da Circle no EEE
Os termos comerciais também diferem. A tabela de tarifas da Circle Mint, vigente desde 15 de março, distingue faixas de processamento e inclui cobranças relacionadas a fluxos de resgate. O processamento quase instantâneo e a faixa básica mais lenta têm custos diferentes. “Um dólar lastreia um token” não descreve o preço e o prazo totais para transferir fundos a uma conta bancária. Estrutura de resgate da Circle Mint
Em março, o PayPal anunciou a expansão da PYUSD para 70 mercados, incluindo conversão para moeda local no momento do saque. O anúncio também especifica variações locais e disponibilidade apenas para empresas em Singapura. A distribuição é significativa porque uma interface financeira já existente pode tornar o token útil para pessoas que nunca administrariam uma carteira cripto independente. As tarifas e a elegibilidade reais ainda precisam ser consideradas na comparação do trajeto. Anúncio de expansão do PayPal
A expansão dos pagamentos da Ripple, anunciada em março, também combina recebimento, custódia e conversão entre dinheiro tradicional e stablecoins. Essa é a descrição do provedor sobre sua oferta, não uma comprovação independente de que todos os corredores sejam mais baratos. Ela ilustra por que uma empresa pode comprar um serviço que oculta o ativo de liquidação e ainda depender da liquidez e das operações de conformidade do provedor. Expansão do Ripple Payments
Para a empresa de logística hipotética, a paridade com o dólar não elimina a exposição entre dólar e euro. O token pode manter perfeitamente seu valor em dólares enquanto muda o custo em euros para recompor a carteira. Um reembolso recebido mais tarde também pode ter outro valor em euros. A política de tesouraria deve especificar quem aceita essa exposição e quando ocorre a conversão.
Uma transferência concluída pode deixar uma contestação sem solução
Voltemos à previsão. O agente paga com sucesso, mas recebe dados desatualizados. O registro distribuído pode comprovar que houve uma transferência de valor; determinar se o fornecedor entregou o que prometeu exige um processo comercial separado.
A documentação da Stripe para pagamentos com stablecoins traz um exemplo útil: permite reembolsos totais e parciais para a carteira original, mas não oferece suporte a contestações. A capacidade do comerciante de devolver dinheiro é diferente da capacidade do comprador de contestar uma transação por meio de um sistema de pagamentos. Não se deve deduzir do termo “stablecoin” nem a forma de lidar com reembolsos nem o recurso contratual disponível. Termos da Stripe sobre reembolsos e contestações
Portanto, o proprietário de um agente precisa definir regras de recuperação antes de autorizar uma nova rota. Quem recebe a reclamação? Quais evidências identificam o serviço comprado? A carteira original ainda existe? Quanto tempo o comprador pode esperar por uma resposta? Em uma compra pequena, pedir um reembolso pode custar mais que o próprio pagamento. Ainda assim, falhas repetidas entre muitos agentes podem se tornar uma despesa relevante.
A implementação também importa. Um preprint de pesquisa de julho que examinou facilitadores do x402 encontrou falhas de autorização e execução nos sistemas estudados e informa que as partes afetadas adotaram medidas de mitigação. Isso é uma evidência sobre implementações específicas estudadas, não uma prova de que todas as transações atuais do x402 sejam inseguras. Mostra por que o intermediário que converte uma solicitação de pagamento em liquidação merece análise. Estudo original de segurança do x402
Nosso comprador hipotético também deve tratar as novas tentativas com cuidado. Se a resposta da previsão expirar por falta de resposta, pagar de novo antes de verificar a primeira compra pode gerar uma cobrança duplicada. O aplicativo precisa manter um registro persistente da compra, oferecer um meio de confirmar a entrega e prever um fluxo para exceções. A liquidação mais rápida torna essa contabilidade mais urgente.
Escolher o dinheiro é uma decisão financeira delegada
Um agente autorizado a escolher um fornecedor não precisa estar autorizado a mudar de moeda, abrir uma carteira nova ou transferir saldos entre emissores. Essas ações criam exposições além da compra original.
No exemplo da logística, um projeto sensato separaria a proposta de pagamento da liberação dos fundos. A empresa poderia permitir pequenas compras de provedores conhecidos, definir um limite diário agregado e exigir aprovação para um novo ativo ou destinatário desconhecido. São escolhas de projeto, não uma descrição de um padrão universal já em vigor. O sistema de pagamento precisa impor os limites mesmo que o agente esqueça uma instrução.
Um anúncio recente de produto mostra como pode ser uma delegação limitada. Em 10 de setembro, a Ripple informou que os agentes de tesouraria GSmart, em sua versão ampliada, propõem ações, citam a política pertinente e aguardam aprovação. O produto separa o cálculo financeiro da interpretação por IA, mantendo a autoridade sobre as ações financeiras nas equipes de tesouraria. Essa é a descrição do projeto do fornecedor; cabe aos clientes avaliar sua eficácia. Anúncio da Ripple sobre o GSmart
A possibilidade otimista é prática. O software poderia facilitar a comparação entre opções de pagamento aprovadas, reduzir fundos pré-financiados ociosos e ajudar pequenos fornecedores a vender serviços individuais sem negociar um contrato empresarial completo. Esses ganhos dependem de custos previsíveis e de exceções administráveis. Devem aparecer no custo por compra concluída, nos fundos utilizáveis recebidos e no tempo gasto na recuperação.
A possibilidade pessimista também é concreta. Uma plataforma de agentes poderia direcionar clientes ao próprio saldo ou emissor, apresentando uma tarifa baixa de transferência enquanto deixa em outro lugar os custos de conversão e saque. Saldos fragmentados poderiam se multiplicar entre redes. O proprietário talvez descubra que uma rota conveniente oferece poucas opções de recuperação somente depois que um fornecedor falhar.
A avaliação de agosto do Banco de Compensações Internacionais (BIS) reforça a preocupação com interoperabilidade. Ela argumenta que pode continuar difícil trocar stablecoins em redes diferentes, ao mesmo tempo que reconhece que os depósitos bancários tokenizados também não contam com um ecossistema interoperável maduro. A preferência por um sistema ancorado em dinheiro de banco central é uma posição de política pública, não uma declaração de que a tokenização bancária já resolveu o problema. Avaliação do BIS
Para quem desenvolve soluções de tecnologia financeira, a contribuição útil são evidências sobre toda a obrigação: quais clientes podiam usar a rota, como pagaram, o que o destinatário conseguiu gastar e como as compras malsucedidas foram resolvidas. Uma demonstração que termina em uma transferência bem-sucedida deixa os leitores sem informações para avaliar o negócio.
A terceira parte acompanha a questão até os ativos tokenizados: o que muda quando o software pode movimentar um investimento ou uma posição de garantia com a mesma facilidade com que solicita um pagamento, e quais direitos de propriedade ainda dependem de instituições fora do registro distribuído.