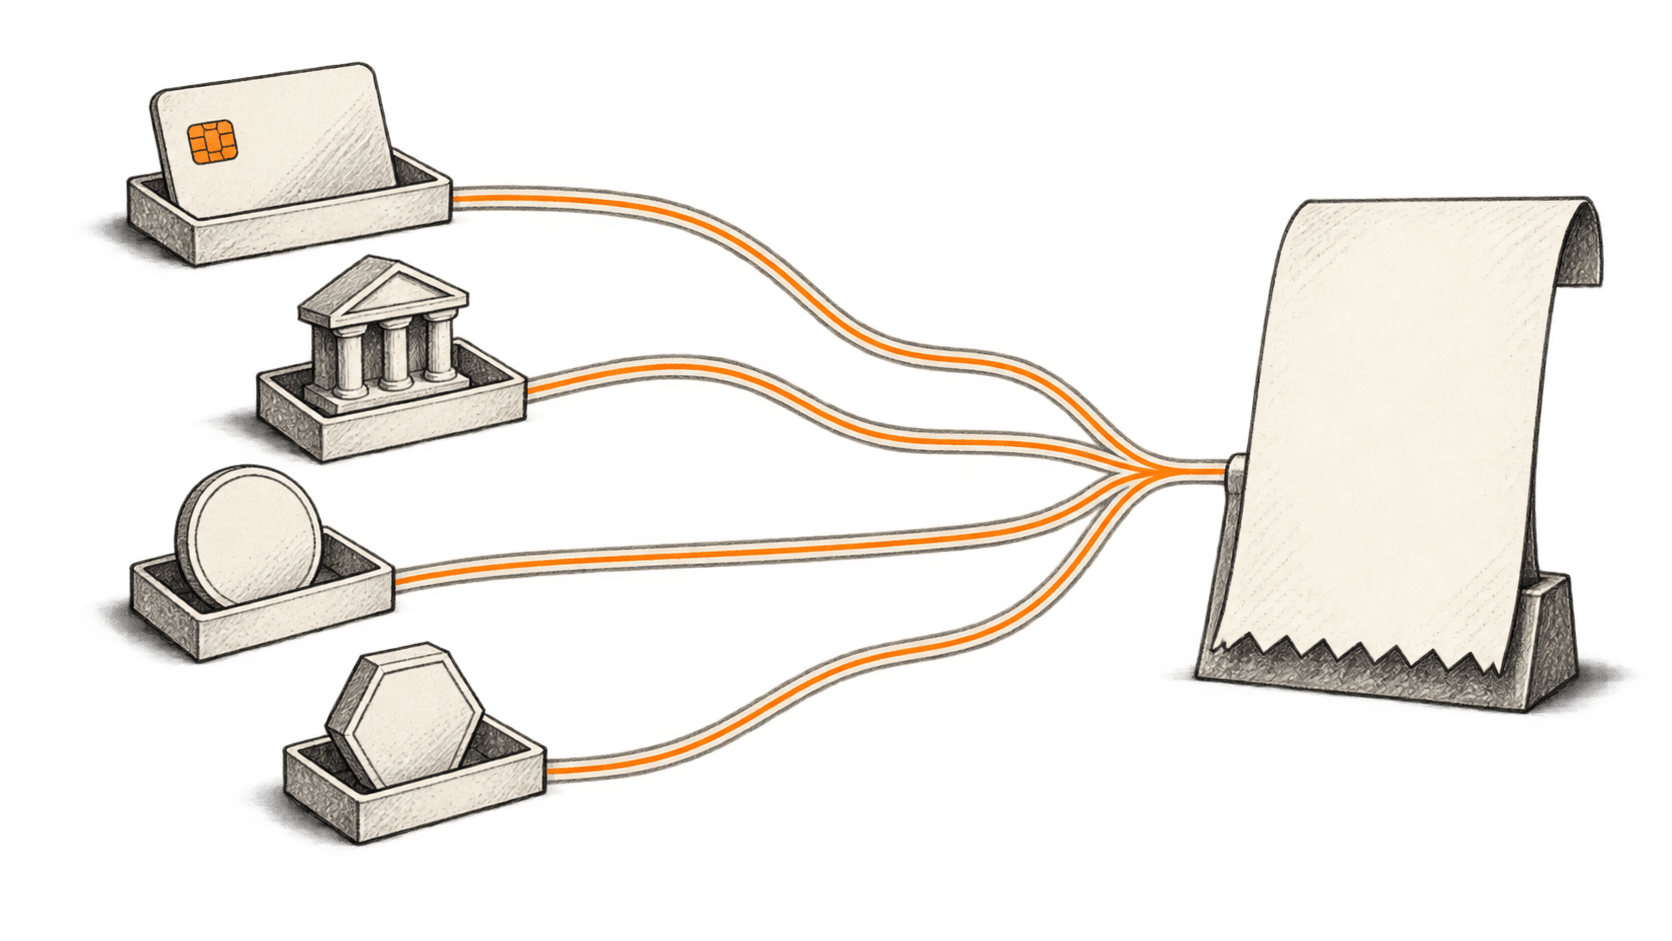
मौसम का पूर्वानुमान ख़रीदने वाला एआई एजेंट डॉलर-आधारित स्टेबलकॉइन से भुगतान कर सकता है, जबकि विक्रेता को सामान्य बैंक भुगतान मिले। दूसरा एजेंट वही सेवा कार्ड खाते से ख़रीद सकता है। किसी बैंक का संस्थागत ग्राहक इसके बजाय टोकनाइज़्ड जमा हस्तांतरित कर सकता है। सॉफ़्टवेयर का पैसा भेज पाना यह बहुत कम बताता है कि अंत में प्राप्तकर्ता के पास किस तरह का दावा होगा।
यह अंतर अब व्यावहारिक होता जा रहा है। मार्च 2026 में Stripe और Tempo ने Machine Payments Protocol पेश किया, जो स्टेबलकॉइन और पारंपरिक भुगतान तरीकों से प्रोग्रामेटिक भुगतान का समर्थन करता है। जून में Mastercard ने Agent Pay for Machines की घोषणा की और कार्ड, खातों तथा स्टेबलकॉइन से निपटान का वर्णन किया। एआई एजेंट भुगतान एक साथ कई तरह की मुद्राओं में विकसित हो रहे हैं। Stripe की MPP घोषणा, Mastercard की शुरुआत
इस बदलाव से उन कारोबारों के लिए अवसर बनता है जो उपयोगी काम की छोटी इकाइयाँ बेचते हैं: डेटा की एक खोज, थोड़ी-सी गणना या कुछ मिनटों की पहुँच। साथ ही भुगतान-लागत, मुद्रा के उतार-चढ़ाव और नुकसान की भरपाई से जुड़े फ़ैसले ऐसे सॉफ़्टवेयर को सौंपे जा रहे हैं जो मालिक के किसी और काम में लगे रहने के दौरान हज़ारों ख़रीद कर सकता है।
हमारे विचार में सबसे अहम प्रतिस्पर्धा इस बात पर होगी कि ये फ़ैसले कौन तय करता है। कोई प्रणाली अपने मालिक का काम पूरा करने को प्राथमिकता दे सकती है, या भुगतान प्रदाता की पसंदीदा मुद्रा और नेटवर्क को। उपयोगकर्ता को दोनों का निर्देश बस इतना दिख सकता है: “इसके लिए भुगतान करो।”
पैसे और एआई एजेंटों पर हमारी शृंखला का यह दूसरा लेख है। पहले भाग में एजेंट से ख़रीदारी और कार्ड नेटवर्क की पड़ताल है. यहाँ हम ख़ुद पैसे के प्रवाह को देखते हैं—और यह भी कि किसी को रक़म वापस चाहिए तो क्या होता है।
एक ही डॉलर-नाम के पीछे अलग-अलग दावे हो सकते हैं
पारंपरिक बैंक खाते की रक़म पहले से ही डिजिटल होती है। कार्ड भुगतान व्यवस्था तक पहुँचने का ज़रिया है, जिसमें ऋण भी शामिल हो सकता है; वह अलग मुद्रा नहीं है। चेकआउट पेज की जगह एजेंट का इंटरफ़ेस आने से अपने-आप मूल डॉलर या यूरो की देनदारी नहीं बदलती।
फ़िएट मुद्रा के सहारे चलने वाला स्टेबलकॉइन एक जारीकर्ता और उसकी रिडेम्प्शन शर्तें जोड़ता है। Circle के अनुसार USDC और EURC के पीछे उसके परिचालन धन से अलग रखे गए तरल रिज़र्व हैं; USDC के लिए रिज़र्व का साप्ताहिक खुलासा और मासिक बाहरी आश्वासन भी दिया जाता है। ये व्यवस्थाएँ रिडेम्प्शन पर भरोसा बढ़ाती हैं, लेकिन हर देश में वॉलेट की हर रक़म को तुरंत ख़र्च किए जा सकने वाले बैंक जमा के बराबर नहीं बनातीं। Circle के रिज़र्व खुलासे
टोकनाइज़्ड बैंक जमा फिर भी बैंक पर दावा होता है, जिसे प्रोग्राम किए जा सकने वाले ढाँचे पर दिखाया जाता है। J.P. Morgan अपने Base नेटवर्क पर USD JPM Coin को जाँचे-परखे प्रतिपक्षों के लिए वाणिज्यिक बैंक मुद्रा बताता है, जिसे उसके Blockchain Deposit Account ढाँचे के ज़रिए बदला जा सकता है। सार्वजनिक ब्लॉकचेन तक पहुँच होने का मतलब यह नहीं कि कोई भी उपभोक्ता ज़रूरी बैंकिंग संबंध खोल सकता है। JPM Coin उत्पाद का विवरण
अस्थिर क्रिप्टो परिसंपत्तियाँ बजट की अलग समस्या खड़ी करती हैं: कारोबार जिस मुद्रा में कमाता या खर्च करता है, उसके मुक़ाबले इनका बाज़ार मूल्य बदल सकता है। टोकनाइज़्ड फ़ंड शेयर निवेश का स्वामित्व और रिडेम्प्शन की शर्तें जोड़ता है। एक ही वॉलेट में स्टेबलकॉइन के बगल में दिखने भर से इनमें से कोई भी नक़दी नहीं बन जाता।
इसलिए एजेंट से व्यावहारिक सवाल “क्या आप क्रिप्टो स्वीकार करते हैं?” से अधिक विशिष्ट है। उसे परिसंपत्ति, जारीकर्ता, नेटवर्क और स्वीकार्य प्राप्तकर्ता की पहचान करनी होगी, फिर तय करना होगा कि मिली हुई रक़म अगली देनदारी कैसे चुकाएगी। यूरो में वेतन देने वाली कंपनी का काम डॉलर-आधारित टोकन पा लेने से पूरा नहीं होता।
भुगतान के अधिक विकल्प अब क्यों आ रहे हैं
मशीन से भुगतान करने पर किसी इंसान को काम रोककर पंजीकरण करने, सदस्यता चुनने और बिलिंग विवरण भरने की ज़रूरत कम होती है। MPP के तहत कोई सेवा सॉफ़्टवेयर के साथ संवाद के दौरान भुगतान माँग सकती है। Stripe का कहना है कि रसीदें उसके मौजूदा भुगतान ढाँचे से जाती हैं, रक़म व्यापारी के खाते में आती है और मानक भुगतान-सारणी के अनुसार आगे भेजी जाती है। एजेंट की तेज़ ख़रीद और व्यापारी के बैंक खाते में भुगतान—दो अलग घटनाएँ हैं। MPP कैसे काम करता है
18 मार्च को Coinbase ने x402 का विस्तार करके ERC-20 टोकनों का समर्थन बढ़ाया और गैस शुल्क प्रायोजन की व्यवस्थाएँ जोड़ीं। इससे कोई मध्यस्थ ब्लॉकचेन लेन-देन की वह फ़ीस दे सकता है, जिसे उपयोगकर्ताओं को वरना ख़ुद भरना पड़ता। डेवलपर अब अधिक परिसंपत्तियाँ स्वीकार कर सकते हैं, पर व्यापारी को फिर भी तय करना होगा कि वह किन परिसंपत्तियों और नेटवर्कों का समर्थन करता है। “गैस-रहित” भुगतानकर्ता के अनुभव का वर्णन है; लागत कोई दूसरा पक्ष उठाता है। Coinbase का x402 अपडेट
Mastercard की जून की घोषणा में प्रोग्राम किए जा सकने वाले प्राधिकरण नियमों और खर्च की सीमाओं का भी वर्णन है। भाग लेने वाली कंपनियों की सूची में पारंपरिक भुगतान फ़र्म और क्रिप्टो कारोबार—दोनों हैं। घोषणा एक सेवा और साझा नियम विकसित करने की पहल स्थापित करती है; इससे हर व्यापारी पर सार्वभौमिक उपलब्धता साबित नहीं होती, न ही बड़े पैमाने के मशीन वाणिज्य की आर्थिक व्यवहार्यता। मशीनों के लिए Agent Pay
इन घटनाक्रमों से एक उपयोगी संभावना बनती है: कारोबार एजेंट-अनुकूल इंटरफ़ेस के ज़रिए बेच सकता है और इसके लिए हर ख़रीदार व आपूर्तिकर्ता को एक ही वित्तीय व्यवस्था अपनाने की ज़रूरत नहीं। मुश्किल काम इन व्यवस्थाओं को आपस में जोड़ने में आ जाता है।
एक ख़रीद को शुरू से अंत तक देखें
मान लें कि यूरोप की एक लॉजिस्टिक्स कंपनी का एजेंट अमेरिकी आपूर्तिकर्ता से ताज़ा मौसम डेटा लेना चाहता है। यह समझाने के लिए बनाया गया उदाहरण है, हमारी जाँची हुई तैनाती नहीं। कंपनी एजेंट के लिए रोज़ाना यूरो की सीमा तय करती है और मंज़ूरशुदा डेटा प्रदाताओं से ख़रीद की अनुमति देती है।
एजेंट को डॉलर में क़ीमत मिलती है। भुगतान से पहले कारोबार को ख़रीदारी के कुछ सीधे सवालों के जवाब चाहिए: क्या यह सही पूर्वानुमान है? बताई गई क़ीमत में इच्छित उपयोग शामिल है? क्या आपूर्तिकर्ता समय-सीमा में सेवा दे सकता है? वैध भुगतान विवरण इनमें से किसी का उत्तर नहीं देते।
मान लें कि आपूर्तिकर्ता कार्ड और USDC—दोनों स्वीकार करता है। कंपनी के पास पहले से कार्ड की व्यवस्था है, जबकि USDC इस्तेमाल करने के लिए वॉलेट में रक़म डालनी होगी। तुलना में यह शुरुआती फ़ंडिंग, डॉलर में बदलने की लागत, सेवा प्रदाता के शुल्क और बची हुई रक़म सँभालने का तरीका शामिल होना चाहिए। पूरी ख़रीद की लागत में ब्लॉकचेन हस्तांतरण की कम फ़ीस का हिस्सा छोटा हो सकता है।
अब हालात बदलकर देखें। कंपनी के पास पहले से मंज़ूरशुदा स्टेबलकॉइन है और वह आपूर्तिकर्ता से नियमित ख़रीद करती है। फ़ंडिंग की लागत कई ख़रीदों में बँट सकती है और तुरंत हस्तांतरण से आपूर्तिकर्ता को उधार दिए बिना डेटा जारी करने में मदद मिल सकती है। टोकन की तकनीक बदले बिना वही रास्ता अधिक आकर्षक हो सकता है।
या आपूर्तिकर्ता किसी भुगतान प्रोसेसर के ज़रिए स्थानीय मुद्रा पाना पसंद करे। Stripe के स्टेबलकॉइन दस्तावेज़ में ऐसी व्यवस्था का वर्णन है, जिसमें पूरा भुगतान व्यापारी के खाते में स्थानीय मुद्रा के रूप में जमा होता है। इसकी स्वीकृति दुनिया भर के ग्राहक पहुँचने से कहीं सीमित है: दस्तावेज़ में अमेरिका में उपलब्धता और दूसरे क्षेत्रों में निजी पूर्वावलोकन दिए गए हैं। प्रक्रिया बनाने से पहले विक्रेता की पात्रता जाँचनी होगी। Stripe के स्टेबलकॉइन भुगतान दस्तावेज़
तुलना की सही आर्थिक इकाई वह पूर्वानुमान है जो सफलतापूर्वक पहुँचा, दर्ज हुआ और ऐसे रूप में चुकाया गया जिसे दोनों पक्ष इस्तेमाल कर सकें। कंपनी की मौजूदा बिलिंग या बैंक व्यवस्था के मुक़ाबले पूरे रास्ते की लागत मापनी होगी, जिसमें अपवाद सुलझाने में कर्मचारियों का समय भी शामिल हो।
हस्तांतरण से ज़्यादा अहम पैसा निकालने का रास्ता हो सकता है
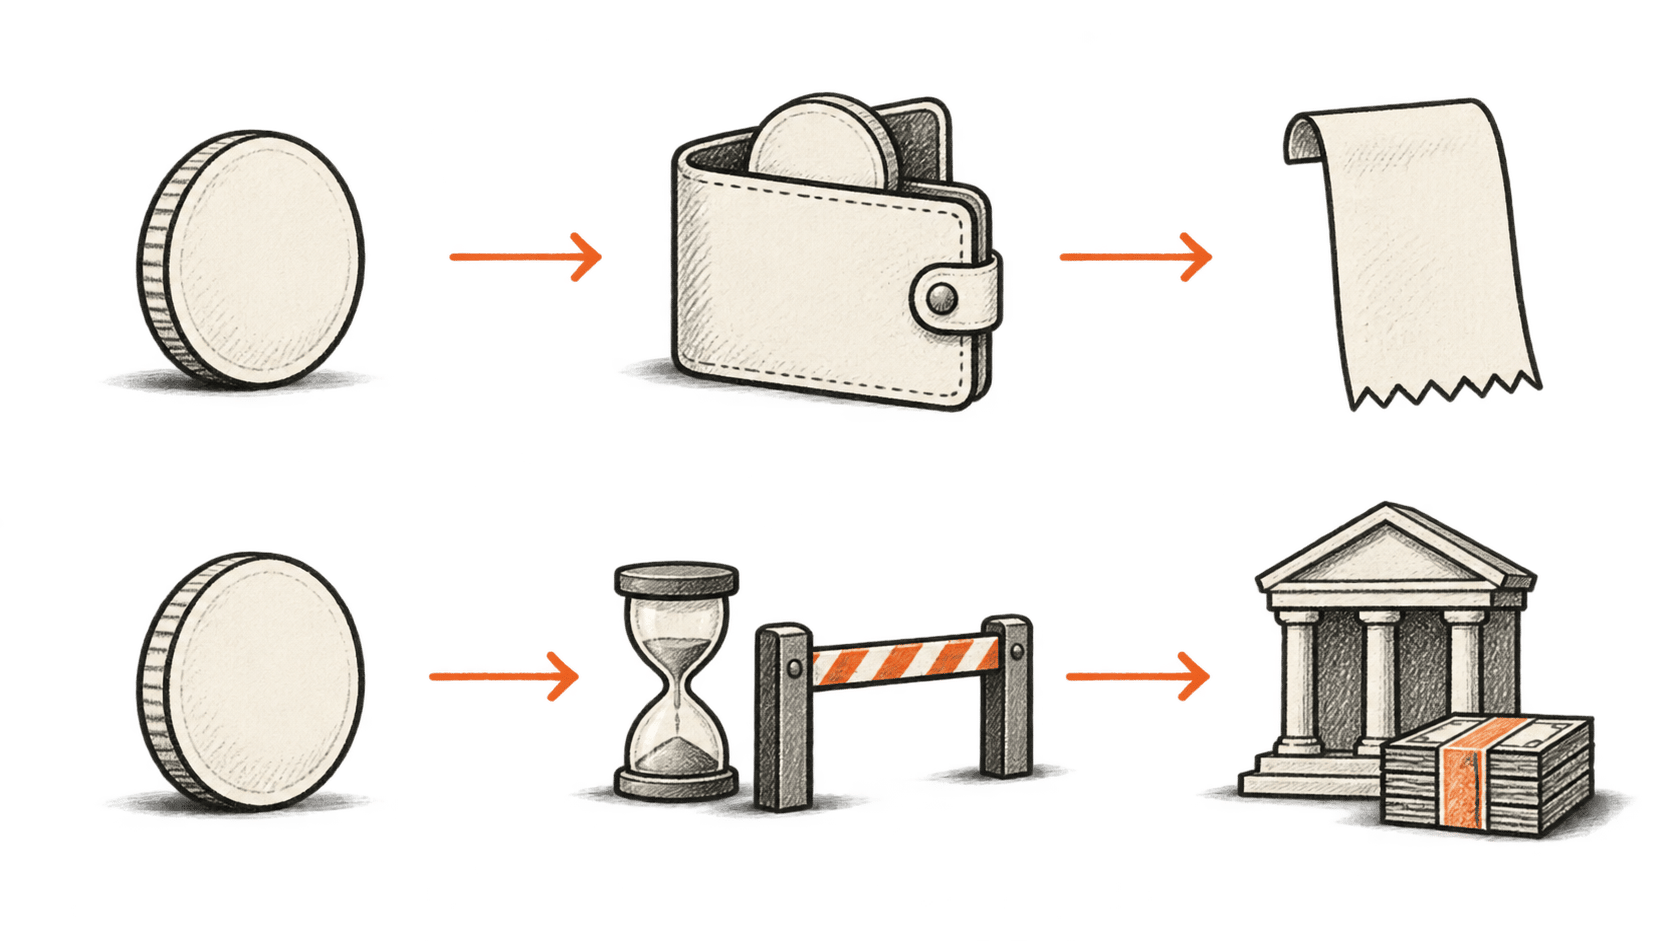
स्टेबलकॉइन से भुगतान तब ख़ास तौर पर उपयोगी है जब प्राप्तकर्ता टोकन अपने पास रखना या दोबारा इस्तेमाल करना चाहता हो। जिसे बैंक खाते की रक़म चाहिए, वह रिडेम्प्शन, एक्सचेंज में उपलब्ध तरलता या भुगतान प्रदाता की मुद्रा-परिवर्तन सेवा पर निर्भर करता है।
15 सितंबर को अपडेट की गई Circle की EEA रिडेम्प्शन नीति यह अंतर स्पष्ट करती है। उसकी शर्तें पूरी होने पर बराबर मूल्य पर रिडेम्प्शन का प्रावधान है। सीधे तरीक़े का इस्तेमाल करने वाले खुदरा धारकों को पहचान और लेन-देन की जाँच पास करनी होती है और उपयुक्त बैंक विवरण देने होते हैं। बताई गई प्रक्रिया में विसंगति न हो तो पाँच कारोबारी दिनों से अधिक नहीं लगना चाहिए; परिभाषित तनाव की घटनाओं में नीति अलग से देरी की अनुमति देती है। यह एक ख़ास रिडेम्प्शन रास्ता है, यह दावा नहीं कि हर USDC बिक्री में पाँच दिन लगते हैं। Circle की EEA रिडेम्प्शन नीति
वाणिज्यिक शर्तें भी अलग होती हैं। 15 मार्च से लागू Circle की Mint फ़ीस-सारणी अलग-अलग प्रोसेसिंग स्तर बताती है और रिडेम्प्शन के प्रवाह से जुड़े शुल्क शामिल करती है। लगभग तुरंत प्रोसेसिंग और धीमे बुनियादी स्तर की लागत अलग है। “हर टोकन के पीछे एक डॉलर” कहने से बैंक खाते में रक़म पहुँचाने की कुल लागत और समय स्पष्ट नहीं होता। Circle Mint की रिडेम्प्शन संरचना
PayPal ने मार्च में PYUSD को 70 बाज़ारों तक फैलाने की घोषणा की, जिसमें निकासी के समय स्थानीय मुद्रा में बदलना भी शामिल है। उसकी घोषणा में स्थानीय अंतर और सिंगापुर में केवल कारोबारों के लिए उपलब्धता भी बताई गई है। इसका वितरण अहम है, क्योंकि मौजूदा वित्तीय इंटरफ़ेस टोकन को उन लोगों के लिए उपयोगी बना सकता है जो अलग क्रिप्टो वॉलेट कभी नहीं चलाएँगे। वास्तविक फ़ीस और पात्रता फिर भी रास्ते की तुलना में शामिल होनी चाहिए। PayPal की विस्तार घोषणा
मार्च में Ripple ने भी भुगतान सेवा का विस्तार करते हुए पारंपरिक मुद्रा और स्टेबलकॉइन के बीच भुगतान प्राप्त करना, अभिरक्षा और मुद्रा-परिवर्तन जोड़ा। यह सेवा देने वाली कंपनी का अपना विवरण है, हर भुगतान मार्ग सस्ता होने का स्वतंत्र प्रमाण नहीं। इससे समझ आता है कि कोई कारोबार ऐसी सेवा क्यों ख़रीद सकता है जो निपटान वाली परिसंपत्ति को छिपाती है, फिर भी प्रदाता की तरलता और अनुपालन कामकाज पर निर्भर रहती है। Ripple Payments का विस्तार
हमारी काल्पनिक लॉजिस्टिक्स कंपनी के लिए डॉलर से जुड़ा टोकन भी यूरो-डॉलर का जोखिम छोड़ता है। टोकन का डॉलर मूल्य बिल्कुल स्थिर रह सकता है, फिर भी वॉलेट में दोबारा रक़म डालने की यूरो में लागत बदल सकती है। बाद में मिला रिफ़ंड यूरो में अलग मूल्य का हो सकता है। ट्रेज़री नीति में तय होना चाहिए कि यह जोखिम कौन उठाएगा और मुद्रा-परिवर्तन कब होगा।
हस्तांतरण पूरा हो सकता है, विवाद नहीं
पूर्वानुमान वाले उदाहरण पर लौटें। एजेंट सफलतापूर्वक भुगतान करता है, लेकिन उसे पुराना डेटा मिलता है। लेज़र साबित कर सकता है कि रक़म चली गई; आपूर्तिकर्ता ने वादा पूरा किया या नहीं, यह तय करने के लिए अलग वाणिज्यिक प्रक्रिया चाहिए।
Stripe के स्टेबलकॉइन दस्तावेज़ एक उपयोगी उदाहरण देते हैं: मूल वॉलेट में पूरा या आंशिक रिफ़ंड किया जा सकता है, लेकिन विवाद निपटाने की सुविधा सूचीबद्ध नहीं है। व्यापारी का पैसा लौटाने में सक्षम होना, भुगतान योजना के ज़रिए ख़रीदार के लेन-देन को चुनौती दे पाने से अलग बात है। “स्टेबलकॉइन” शब्द से न तो रिफ़ंड की व्यवस्था मान लेनी चाहिए, न ही अनुबंध के तहत उपाय। Stripe की रिफ़ंड और विवाद शर्तें
एजेंट के मालिक को नया भुगतान रास्ता खोलने से पहले नुकसान-निवारण के नियम तय करने चाहिए। शिकायत किसे मिलेगी? ख़रीदी गई सेवा की पहचान कौन-सा सबूत करेगा? क्या मूल वॉलेट अब भी मौजूद है? ख़रीदार जवाब के लिए कितनी देर रुक सकता है? बहुत छोटी ख़रीद में रिफ़ंड माँगने की लागत भुगतान से अधिक हो सकती है। फिर भी, कई एजेंटों में बार-बार ऐसी विफलताएँ हों तो ख़र्च बड़ा बन सकता है।
कार्यान्वयन भी मायने रखता है। x402 फ़ैसिलिटेटरों पर जुलाई में प्रकाशित शोध-प्रीप्रिंट को जिन प्रणालियों में जाँचा गया, उनमें प्राधिकरण और निष्पादन की कमज़ोरियाँ मिलीं; रिपोर्ट के अनुसार प्रभावित पक्षों ने बचाव के उपाय अपनाए। यह अध्ययन में शामिल ख़ास कार्यान्वयनों का प्रमाण है, सभी मौजूदा x402 लेन-देन असुरक्षित होने का नहीं। इससे पता चलता है कि भुगतान अनुरोध को निपटान में बदलने वाले मध्यस्थ की जाँच क्यों ज़रूरी है। x402 का मूल सुरक्षा अध्ययन
हमारे काल्पनिक ख़रीदार को दोबारा कोशिश करने का तरीका भी सोच-समझकर तय करना चाहिए। पूर्वानुमान का जवाब आने से पहले समय-सीमा पार हो जाए, तो पहली ख़रीद जाँचे बिना दोबारा भुगतान करने पर दोहरा शुल्क लग सकता है। ऐप्लिकेशन को ख़रीद का स्थायी रिकॉर्ड, सेवा मिलने की पुष्टि का तरीका और अपवाद सँभालने की प्रक्रिया चाहिए। निपटान जितना तेज़ होगा, यह हिसाब रखना उतना ही ज़रूरी होगा।
मुद्रा चुनना सौंपा गया वित्तीय फ़ैसला है
आपूर्तिकर्ता चुनने की अनुमति वाले एजेंट को मुद्रा बदलने, नया वॉलेट खोलने या अलग जारीकर्ताओं के बीच रक़म ले जाने की अनुमति देना ज़रूरी नहीं। इन कामों से मूल ख़रीद से आगे के जोखिम पैदा होते हैं।
लॉजिस्टिक्स के उदाहरण में भुगतान का प्रस्ताव देने और रक़म जारी करने को अलग रखना समझदारी होगी। कंपनी जाने-पहचाने प्रदाताओं से छोटी ख़रीद की अनुमति दे सकती है, रोज़ की कुल सीमा तय कर सकती है और नई परिसंपत्ति या अनजान प्राप्तकर्ता के लिए मंज़ूरी माँग सकती है। ये डिज़ाइन के विकल्प हैं, पहले से लागू किसी सार्वभौमिक मानक का वर्णन नहीं। एजेंट निर्देश भूल जाए, तब भी भुगतान प्रणाली को सीमाएँ लागू करनी चाहिए।
हाल की एक उत्पाद घोषणा दिखाती है कि सीमित अधिकार सौंपना कैसा हो सकता है। Ripple ने 10 सितंबर को कहा कि उसके विस्तारित GSmart ट्रेज़री एजेंट कार्रवाई का प्रस्ताव देते हैं, संबंधित नीति का हवाला देते हैं और मंज़ूरी की प्रतीक्षा करते हैं। वित्तीय गणना को एआई की व्याख्या से अलग रखा गया है और वित्तीय कदमों का अधिकार ट्रेज़री टीम के पास है। यह विक्रेता के उत्पाद डिज़ाइन का विवरण है; उसकी प्रभावशीलता का आकलन ग्राहकों को करना होगा। Ripple की GSmart घोषणा
आशावादी संभावना व्यावहारिक है। सॉफ़्टवेयर मंज़ूरशुदा भुगतान विकल्पों की तुलना आसान कर सकता है, बेकार पड़ी अग्रिम रक़म घटा सकता है और छोटे आपूर्तिकर्ताओं को पूरा एंटरप्राइज़ अनुबंध किए बिना अलग-अलग सेवाएँ बेचने में मदद कर सकता है। ये लाभ तभी होंगे जब अर्थशास्त्र बार-बार सही बैठे और अपवाद सँभालने लायक हों। इन्हें पूरी हुई ख़रीद की लागत, इस्तेमाल योग्य रूप में मिली रक़म और नुकसान सँभालने में लगे समय में दिखना चाहिए।
निराशावादी संभावना भी उतनी ही ठोस है। कोई एजेंट प्लेटफ़ॉर्म ग्राहकों को अपने खाते या जारीकर्ता की ओर मोड़ सकता है, हस्तांतरण की कम फ़ीस दिखाकर मुद्रा-परिवर्तन और निकासी की लागत कहीं और छोड़ सकता है। अलग-अलग नेटवर्क पर बिखरी रक़म बढ़ सकती है। आपूर्तिकर्ता के विफल होने के बाद मालिक को पता चल सकता है कि सुविधाजनक रास्ते में नुकसान की भरपाई के कमज़ोर विकल्प हैं।
अगस्त का BIS आकलन आपस में काम करने की इसी चिंता को मज़बूत करता है। उसका कहना है कि अलग नेटवर्क के स्टेबलकॉइन आपस में बदलना मुश्किल रह सकता है; साथ ही वह मानता है कि टोकनाइज़्ड बैंक जमाओं का परस्पर-संगत तंत्र भी अभी परिपक्व नहीं है। केंद्रीय बैंक की मुद्रा पर आधारित व्यवस्था को उसकी प्राथमिकता एक नीतिगत पक्ष है, यह घोषणा नहीं कि बैंक टोकनाइज़ेशन ने समस्या पहले ही सुलझा दी है। BIS का आकलन
फ़िनटेक बनाने वालों के लिए उपयोगी योगदान पूरी देनदारी के बारे में सबूत है: किन ग्राहकों ने यह रास्ता इस्तेमाल किया, उन्होंने किस मुद्रा में भुगतान किया, प्राप्तकर्ता क्या ख़र्च कर सकता था और विफल ख़रीदें कैसे सुलझीं। सफल हस्तांतरण पर ख़त्म होने वाला प्रदर्शन कारोबार को परखने के लिए ज़रूरी जानकारी पाठकों को नहीं देता।
तीसरा भाग सवाल को टोकनाइज़्ड परिसंपत्तियों तक ले जाएगा: जब सॉफ़्टवेयर निवेश या गिरवी रखी परिसंपत्ति को उतनी आसानी से स्थानांतरित कर सके जितनी आसानी से भुगतान माँगता है, तो क्या बदलता है—और स्वामित्व के कौन-से अधिकार अब भी लेज़र से बाहर की संस्थाओं पर निर्भर हैं।