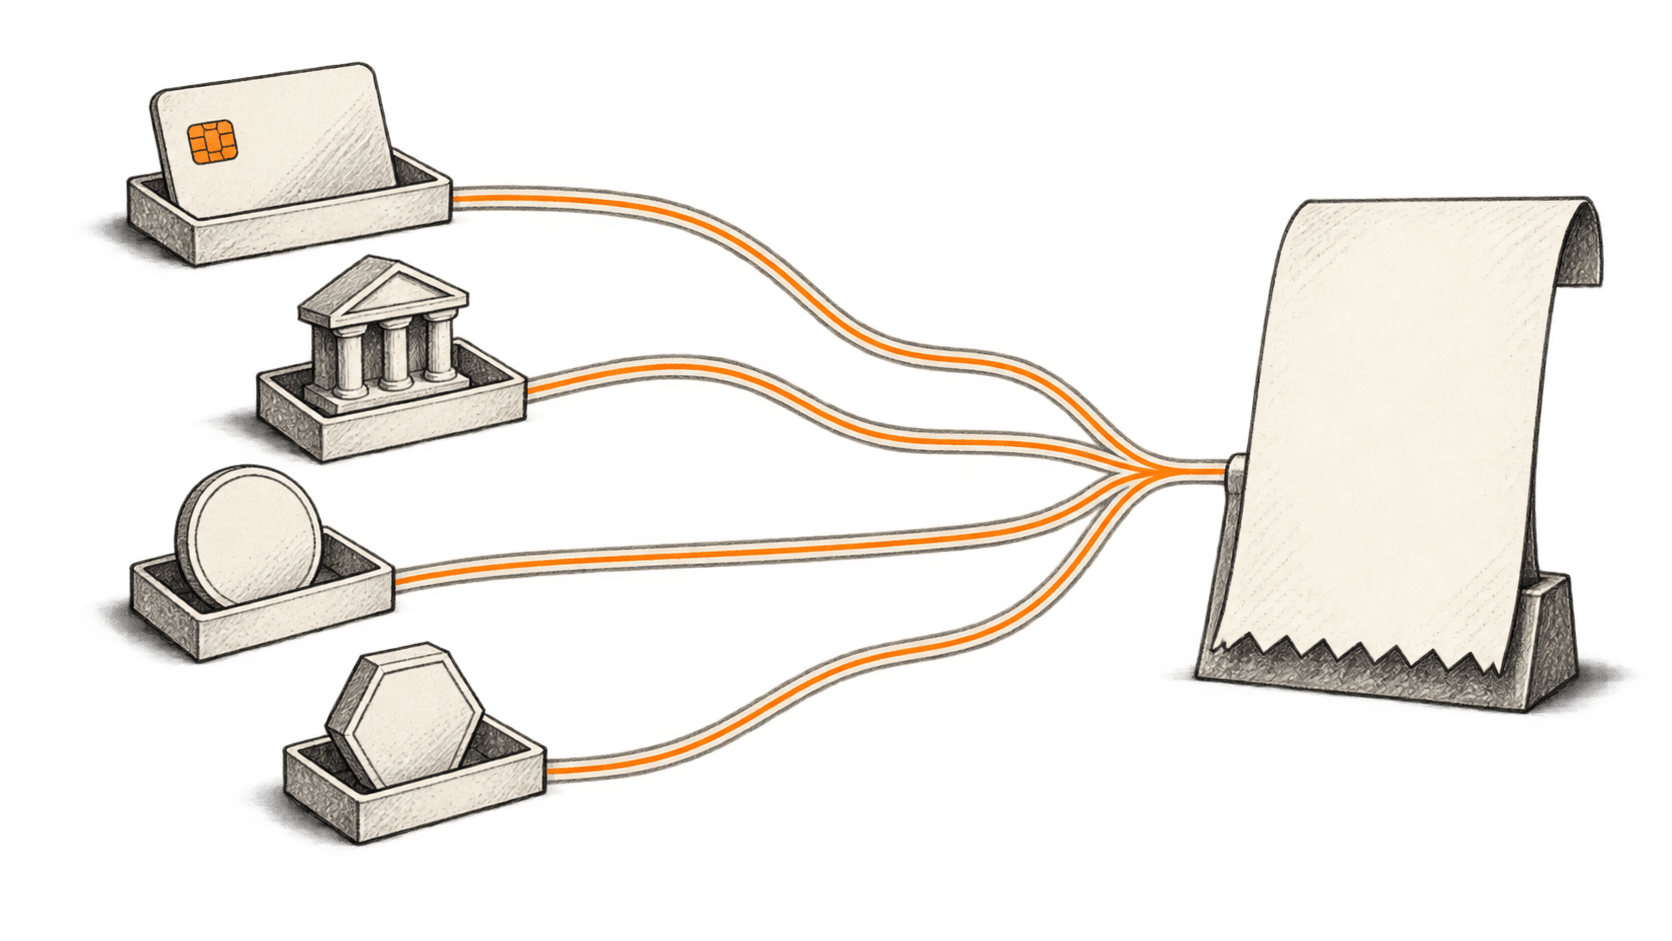
قد يدفع وكيل ذكاء اصطناعي يشتري توقعات جوية بعملة مستقرة مرتبطة بالدولار، فيما يتلقى البائع دفعة مصرفية عادية. وقد يشتري وكيل آخر الخدمة نفسها عبر حساب بطاقة، أو يحول عميل مؤسسي لدى بنك وديعة مرمّزة بدلًا من ذلك. ولا تخبرنا قدرة البرنامج على إرسال المال سوى القليل بصورة مفاجئة عن المطالبة المالية التي ينتهي بها الأمر لدى المستلم.
أصبح هذا التمييز عمليًا. ففي مارس 2026، قدمت Stripe وTempo بروتوكول Machine Payments Protocol، الذي يدعم المدفوعات البرمجية عبر العملات المستقرة ووسائل الدفع التقليدية. وفي يونيو، أعلنت Mastercard خدمة Agent Pay for Machines، ووصفت تسوية عبر البطاقات والحسابات والعملات المستقرة. وتتطور مدفوعات وكلاء الذكاء الاصطناعي عبر أشكال متعددة من المال في آن واحد. إعلان Stripe عن MPP، إطلاق Mastercard
ويتيح هذا التغيير فرصة للشركات التي تبيع وحدات صغيرة من العمل النافع: استعلام بيانات واحد أو حساب قصير أو دقائق قليلة من الوصول. لكنه ينقل قرارات كلفة الدفع والتعرض للعملات والتعافي إلى برنامج قد يجري آلاف المشتريات فيما ينشغل مالكه بعمل آخر.
ونرى أن المنافسة الأهم ستتعلق بمن يضع هذه القرارات. فقد يحسن النظام عملًا مكتملًا لصالح مالكه، أو يفضل عملة وشبكة مزود الدفع. وقد يظهر كلاهما للمستخدم في صورة توجيه بسيط: «ادفع ثمنه».
هذا المقال الثاني في سلسلتنا عن المال ووكلاء الذكاء الاصطناعي. يتناول الجزء الأول شراء الوكيل وشبكات البطاقات. وهنا نتتبع المال نفسه، بما في ذلك ما يحدث حين يحتاج أحدهم إلى استرداده.
قد تقابل تسمية الدولار مطالبات مالية مختلفة
أرصدة الحسابات المصرفية التقليدية رقمية أصلًا. والبطاقة وسيلة للوصول إلى ترتيب دفع قد يشمل ائتمانًا؛ وليست عملة منفصلة. ولا يغير تحويل الواجهة من صفحة دفع إلى وكيل، بحد ذاته، التزام الدولار أو اليورو الأساسي.
وتضيف العملة المستقرة المدعومة بأصول نقدية جهة إصدار وشروطًا للاسترداد. وتصف Circle عملتي USDC وEURC بأنهما مدعومتان باحتياطيات سائلة محفوظة منفصلة عن أموال التشغيل، مع إفصاحات أسبوعية عن الاحتياطي وتأكيد خارجي شهري لـUSDC. وتدعم هذه الترتيبات الثقة بإمكان الاسترداد، لكنها لا تجعل كل رصيد في محفظة مكافئًا لوديعة مصرفية قابلة للإنفاق فورًا في كل بلد. إفصاحات الاحتياطي لدى Circle
وتظل الوديعة المصرفية المرمّزة مطالبة على بنك، ممثلة على بنية تحتية قابلة للبرمجة. وتصف J.P. Morgan منتج USD JPM Coin على Base بأنه أموال مصرفية تجارية لأطراف مقابلة خضعت للتدقيق، وقابلة للتحويل عبر إطار حساب الإيداع على البلوك تشين. ولا يعني الوصول إلى بلوك تشين عامة أن أي مستهلك يستطيع فتح العلاقة المصرفية المطلوبة. وصف منتج JPM Coin
وتخلق الأصول المشفرة المتقلبة مشكلة مختلفة للميزانية: فقد تتغير قيمتها السوقية قياسًا إلى العملة التي تكسب بها الشركة إيراداتها أو تدفع نفقاتها. أما حصة صندوق مرمّزة فتضيف ملكية استثمارية وشروط استرداد. ولا يصبح أي منهما نقدًا لمجرد أن واجهة المحفظة نفسها تعرضه إلى جانب عملة مستقرة.
لذا فالسؤال العملي للوكيل أدق من «هل تدعمون العملات المشفرة؟». عليه تحديد الأصل والجهة المصدرة والشبكة والمستلم المقبول، ثم بيان كيفية استخدام الرصيد الناتج للوفاء بالالتزام التالي. فالشركة التي تدفع الأجور باليورو لم تنجز المهمة بمجرد تلقي رمز مقوم بالدولار.
لماذا تصل خيارات دفع أكثر الآن؟
تقلل مدفوعات الآلات الحاجة إلى مقاطعة المهمة كي يسجل شخص حسابًا ويختار اشتراكًا ويدخل بيانات الفوترة. وبموجب MPP تستطيع خدمة طلب الدفع ضمن تفاعل برمجي. وتقول Stripe إن الإيصالات تمر عبر بنيتها الحالية للدفع، وإن الأموال تدخل رصيد التاجر وتتبع جدول الصرف المعتاد. وشراء الوكيل السريع وصرف المال إلى بنك التاجر حدثان منفصلان. آلية عمل MPP
ووسع Coinbase في 18 مارس دعم x402 إلى رموز ERC-20 وأدخل آليات لرعاية رسوم الغاز. ويتيح ذلك لوسيط تولي رسوم معاملة بلوك تشين كان المستخدمون سيحتاجون إلى تمويلها بأنفسهم. وهو يوسع الأصول التي يستطيع المطورون قبولها، لكن لا يزال على التاجر اختيار الأصول والشبكات المدعومة فعليًا. فمصطلح «بلا غاز» يصف تجربة الدافع، بينما يغطي طرف آخر التكلفة. تحديث x402 من Coinbase
ويصف إعلان Mastercard في يونيو أيضًا قواعد تفويض قابلة للبرمجة وحدودًا للإنفاق. وتشمل قائمة الشركات المشاركة جهات دفع تقليدية وشركات عملات مشفرة. ويثبت الإعلان وجود خدمة وجهد تطوير لقواعد مشتركة، لا توفرها الشامل لدى كل تاجر ولا جدوى اقتصاديات تجارة الآلات كبيرة الحجم. Agent Pay for Machines
وتدعم هذه التطورات احتمالًا مفيدًا: تستطيع شركة البيع عبر واجهة مناسبة للوكلاء دون مطالبة كل مشترٍ ومورد باعتماد الترتيب المالي نفسه. لكن العمل الصعب ينتقل إلى الروابط بين تلك الترتيبات.
تابع عملية شراء واحدة حتى نهايتها
تخيل شركة لوجستية أوروبية افتراضية يحتاج وكيلها بيانات جوية حديثة من مورد أمريكي. وهذا سير عمل توضيحي، لا نشرًا اختبرناه. تمنح الشركة الوكيل ميزانية يومية باليورو وتأذن له بالشراء من موردي بيانات معتمدين.
يعثر الوكيل على سعر بالدولار. وقبل الدفع، تحتاج الشركة إلى إجابات عن أسئلة شراء عادية: هل هذا هو التوقع الصحيح؟ وهل يغطي السعر المقتبس الاستخدام المقصود؟ وهل يستطيع المورد التسليم في الموعد؟ لا تجيب بيانات الدفع الصالحة عن أي منها.
لنفترض أن المورد يقبل الدفع بالبطاقة أو بعملة USDC. فلدى الشركة ترتيب بطاقة قائم، أما استخدام USDC فيتطلب تمويل محفظة. وينبغي للمقارنة احتساب خطوة التمويل والتحويل إلى الدولار ورسوم مزود الخدمة والتعامل مع أي رصيد غير مستخدم. وقد تكون رسوم التحويل المنخفضة على بلوك تشين جزءًا ضئيلًا من كلفة الشراء الكامل.
والآن غيّر الظروف. فلدى الشركة رصيد معتمد من العملة المستقرة، وتشتري من المورد بانتظام. ويمكن توزيع تكاليف التمويل على مشتريات كثيرة، وقد يساعد التحويل الفوري المورد على إتاحة البيانات دون تقديم ائتمان. وقد يصبح المسار نفسه أجدى من دون أي تغيير في تقنية الرمز.
أو قد يفضل المورد استلام عملة محلية عبر معالج مدفوعات. وتصف وثائق Stripe للعملات المستقرة هذا الترتيب، إذ تُسوّى المدفوعات المكتملة بعملة محلية ضمن رصيد التاجر. لكن نطاق قبولها أضيق من وصول العملاء العالمي: فالوثائق تسرد التوافر في الولايات المتحدة ومعاينات خاصة في مناطق أخرى. ويجب التحقق من أهلية البائع قبل تصميم سير العمل. وثائق مدفوعات العملات المستقرة لدى Stripe
والوحدة الاقتصادية الجديرة بالمقارنة هي توقع جوي وصل بنجاح وسُجّل ودُفع بصيغة يستطيع الطرفان استخدامها. ويتطلب ذلك مقارنة المسار كاملًا بترتيبات الفوترة أو المصارف القائمة لدى الشركة، بما فيها وقت الموظفين اللازم لحل الاستثناءات.
قد يكون الخروج أهم من التحويل
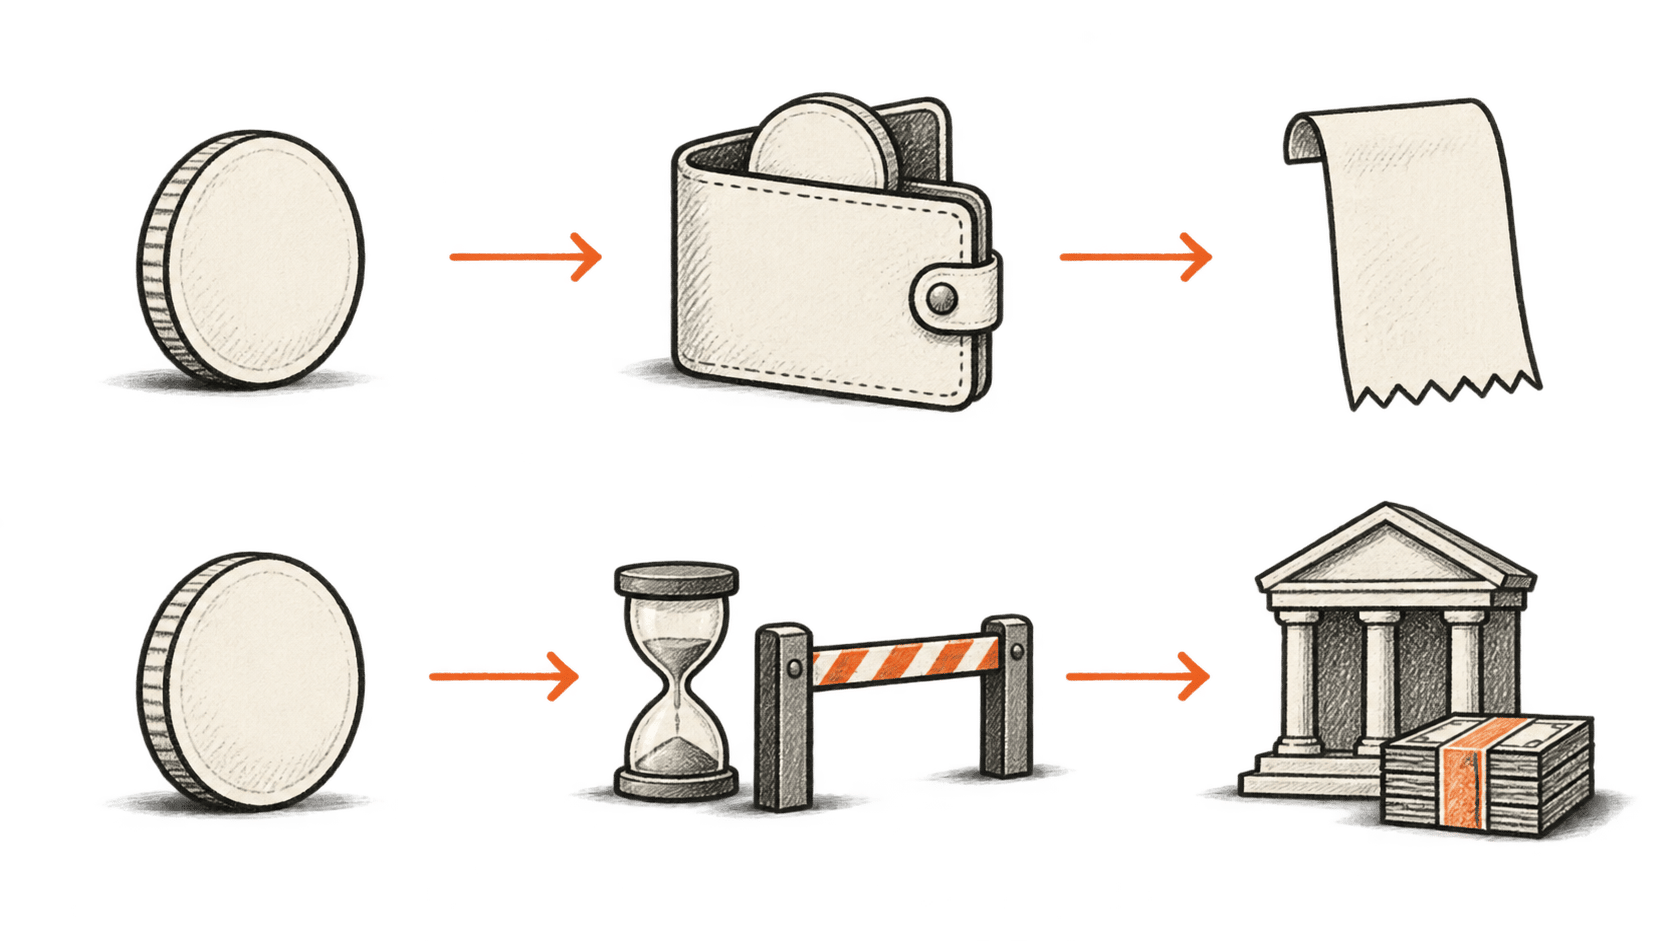
تكون مدفوعات العملات المستقرة واعدة خصوصًا عندما يريد المستلم الاحتفاظ بالرمز أو إعادة استخدامه. أما من يحتاج إلى رصيد مصرفي فيعتمد على الاسترداد أو سيولة التبادل أو خدمة تحويل يقدمها مزود دفع.
وتجعل سياسة الاسترداد في المنطقة الاقتصادية الأوروبية لدى Circle، المحدثة في 15 سبتمبر، هذا التمييز ملموسًا. فهي تقر بالاسترداد بالقيمة الاسمية وفق شروطها. وعلى حاملي التجزئة الذين يستخدمون مسارها المباشر اجتياز فحوص الهوية والمعاملة وتقديم بيانات مصرفية مناسبة. وينبغي للعملية المعلنة أن تستغرق خمسة أيام عمل على الأكثر ما لم تظهر اختلافات؛ وتتيح السياسة منفصلًا التأخير خلال أحداث ضغط محددة. وهذا مسار استرداد بعينه، لا ادعاء أن كل بيع لـUSDC يستغرق خمسة أيام. سياسة الاسترداد في المنطقة الاقتصادية الأوروبية لدى Circle
وتختلف الشروط التجارية أيضًا. فجدول رسوم Mint لدى Circle، الساري من 15 مارس، يميز مستويات المعالجة ويتضمن رسومًا مرتبطة بمسارات الاسترداد. وتختلف اقتصاديات المعالجة شبه الفورية عن المستوى الأساسي الأبطأ. ولا تصف عبارة «دولار واحد يدعم كل رمز» السعر الكامل والوقت اللازمين للانتقال إلى حساب مصرفي. هيكل استرداد Circle Mint
وأعلنت PayPal في مارس توسيع PYUSD إلى 70 سوقًا، بما يشمل التحويل إلى العملة المحلية عند السحب. ويحدد إعلانها أيضًا اختلافات محلية وإتاحة للأعمال فقط في سنغافورة. وهذا التوزيع مهم لأن الواجهة المالية القائمة قد تجعل الرمز مفيدًا لمن لن يديروا محفظة مشفرة مستقلة. ومع ذلك، يجب إدراج الرسوم والأهلية الفعلية في مقارنة المسارات. إعلان التوسع من PayPal
ويجمع توسع Ripple Payments في مارس على نحو مماثل التحصيل والحفظ والتحويل بين المال التقليدي والعملات المستقرة. وهذه رواية المزوّد عن عرضه، لا دليل مستقل على أن كل مسار أرخص. لكنها توضح لماذا قد تشتري شركة خدمة تخفي أصل التسوية، مع بقائها معتمدة على سيولة المزوّد وعمليات امتثاله. توسيع Ripple Payments
وفي مثال الشركة اللوجستية الافتراضية، يظل ربط الدولار بالعملة يعني تعرضًا لسعر اليورو والدولار. فقد يحافظ الرمز تمامًا على قيمته بالدولار بينما تتغير كلفة تمويل المحفظة باليورو. وقد تختلف قيمة اليورو لمبلغ مسترد يصل لاحقًا. وينبغي لسياسة الخزانة تحديد من يقبل هذا التعرض وموعد التحويل.
قد يترك التحويل المكتمل نزاعًا غير محسوم
عد إلى التوقع الجوي. يدفع الوكيل بنجاح، لكنه يتلقى بيانات قديمة. ويثبت السجل انتقال القيمة؛ أما تحديد ما إذا كان المورد قدم ما وعد به فيتطلب إجراءً تجاريًا مستقلًا.
وتقدم وثائق العملات المستقرة لدى Stripe مثالًا مفيدًا: فهي تدعم استردادًا كاملًا أو جزئيًا إلى المحفظة الأصلية، فيما لا تسرد دعمًا للنزاعات. وتختلف قدرة التاجر على إعادة الأموال عن قدرة المشتري على الاعتراض عبر منظومة دفع. ولا ينبغي استنتاج معالجة المبالغ المستردة أو حق الرجوع التعاقدي من كلمة «عملة مستقرة». شروط الاسترداد والنزاعات لدى Stripe
ولذلك يحتاج مالك الوكيل إلى قواعد تعافٍ قبل السماح بمسار جديد. من يتلقى الشكوى؟ وما الدليل على الخدمة المشتراة؟ وهل ما زالت المحفظة الأصلية موجودة؟ وكم ينتظر المشتري الرد؟ وقد تكلف المطالبة باسترداد شراء ضئيل أكثر من الدفع نفسه، لكن الإخفاقات المتكررة لدى وكلاء كثيرين قد تصبح نفقة كبيرة.
ويهم التنفيذ أيضًا. فقد وجدت مسودة بحثية في يوليو درست وسطاء x402 نقاط ضعف في التفويض والتنفيذ بالأنظمة التي اختبرتها، وتذكر أن الأطراف المتأثرة اعتمدت تدابير تخفيف. وهذا دليل على تطبيقات محددة خضعت للدراسة، لا إثبات أن كل معاملات x402 الحالية غير آمنة. لكنه يوضح سبب استحقاق الوسيط الذي يحول طلب الدفع إلى تسوية للتدقيق. دراسة أمن x402 الأصلية
وينبغي للمشتري الافتراضي أيضًا معالجة المحاولات المتكررة بتعمد. فإذا انتهت مهلة استجابة التوقع، فإن الدفع مجددًا قبل فحص عملية الشراء الأولى قد يؤدي إلى خصم مزدوج. يحتاج التطبيق إلى سجل شراء دائم وطريقة للتحقق من التسليم ومسار للاستثناءات. وكلما تسارعت التسوية ازدادت إلحاحًا ضرورة هذا التسجيل.
اختيار المال قرار مالي مفوض
لا يلزم أن يُسمح لوكيل يختار المورد بتغيير العملات أو فتح محفظة جديدة أو نقل الأرصدة بين الجهات المصدرة. فهذه الإجراءات تنشئ تعرضات تتجاوز الشراء الأصلي.
وفي المثال اللوجستي، يفصل التصميم المعقول بين اقتراح الدفع وإطلاق الأموال. فقد تسمح الشركة بمشتريات صغيرة لدى مزودين معروفين، وتضع سقفًا يوميًا إجماليًا، وتشترط موافقة على أصل جديد أو مستلم غير مألوف. وهذه خيارات تصميمية، وليست وصفًا لمعيار عام معمول به أصلًا. وينبغي لنظام الدفع فرض الحدود حتى حين ينسى الوكيل تعليماته.
ويبين إعلان منتج حديث كيف يبدو التفويض المحدود. فقد قالت Ripple في 10 سبتمبر إن وكلاء الخزانة الموسعين GSmart يقترحون الإجراءات ويستشهدون بالسياسة ذات الصلة وينتظرون الموافقة. كما يفصلون الحساب المالي عن تفسير الذكاء الاصطناعي، مع احتفاظ فرق الخزانة بسلطة الإجراءات المالية. وهذا وصف لتصميم المنتج لدى البائع؛ وتظل فعاليته أمرًا على العملاء تقييمه. إعلان GSmart من Ripple
والاحتمال المتفائل عملي: قد تسهل البرمجيات مقارنة خيارات الدفع المعتمدة، وتخفض التمويل المسبق الخامل، وتساعد الموردين الأصغر على بيع خدمات فردية من دون التفاوض على عقد مؤسسي كامل. وتعتمد هذه المكاسب على اقتصاديات قابلة للتكرار واستثناءات يمكن إدارتها، وينبغي أن تظهر في تكلفة الشراء المكتمل والأموال القابلة للاستخدام التي يتلقاها المورد والوقت المصروف على التعافي.
أما الاحتمال المتشائم فملموس بالقدر نفسه. فقد توجه منصة وكيل العملاء نحو رصيدها أو الجهة المصدرة التابعة لها، وتعرض رسوم تحويل منخفضة فيما تترك كلفة التحويل والسحب في مواضع أخرى. وقد تتكاثر الأرصدة المجزأة عبر الشبكات، ثم يكتشف المالك ضعف خيارات التعافي بعد إخفاق المورد.
ويعزز تقييم بنك التسويات الدولية في أغسطس مخاوف التشغيل البيني. إذ يرى أن تبادل العملات المستقرة على شبكات مختلفة قد يظل صعبًا، مع إقراره بأن الودائع المصرفية المرمّزة تفتقر أيضًا إلى منظومة ناضجة قابلة للتشغيل البيني. وتفضيله نظامًا مرتكزًا على أموال البنك المركزي موقف سياسي، لا إعلان بأن ترميز الودائع المصرفية حل المشكلة بالفعل. تقييم بنك التسويات الدولية
وبالنسبة إلى مطوري التقنية المالية، تكون المساهمة المفيدة دليلًا بشأن الالتزام كاملًا: من العملاء الذين استطاعوا استخدام المسار، وما الذي دفعوه، وما الذي أمكن للمستلم إنفاقه، وكيف حُلّت المشتريات الفاشلة. فالعرض التوضيحي الذي ينتهي عند تحويل ناجح لا يمنح القراء المعلومات اللازمة للحكم على العمل.
يتتبع الجزء الثالث السؤال وصولًا إلى الأصول المرمّزة: ما الذي يتغير حين تستطيع البرمجيات نقل استثمار أو ضمان بسهولة طلب دفعة، وأي حقوق ملكية تظل معتمدة على مؤسسات خارج دفتر الأستاذ.