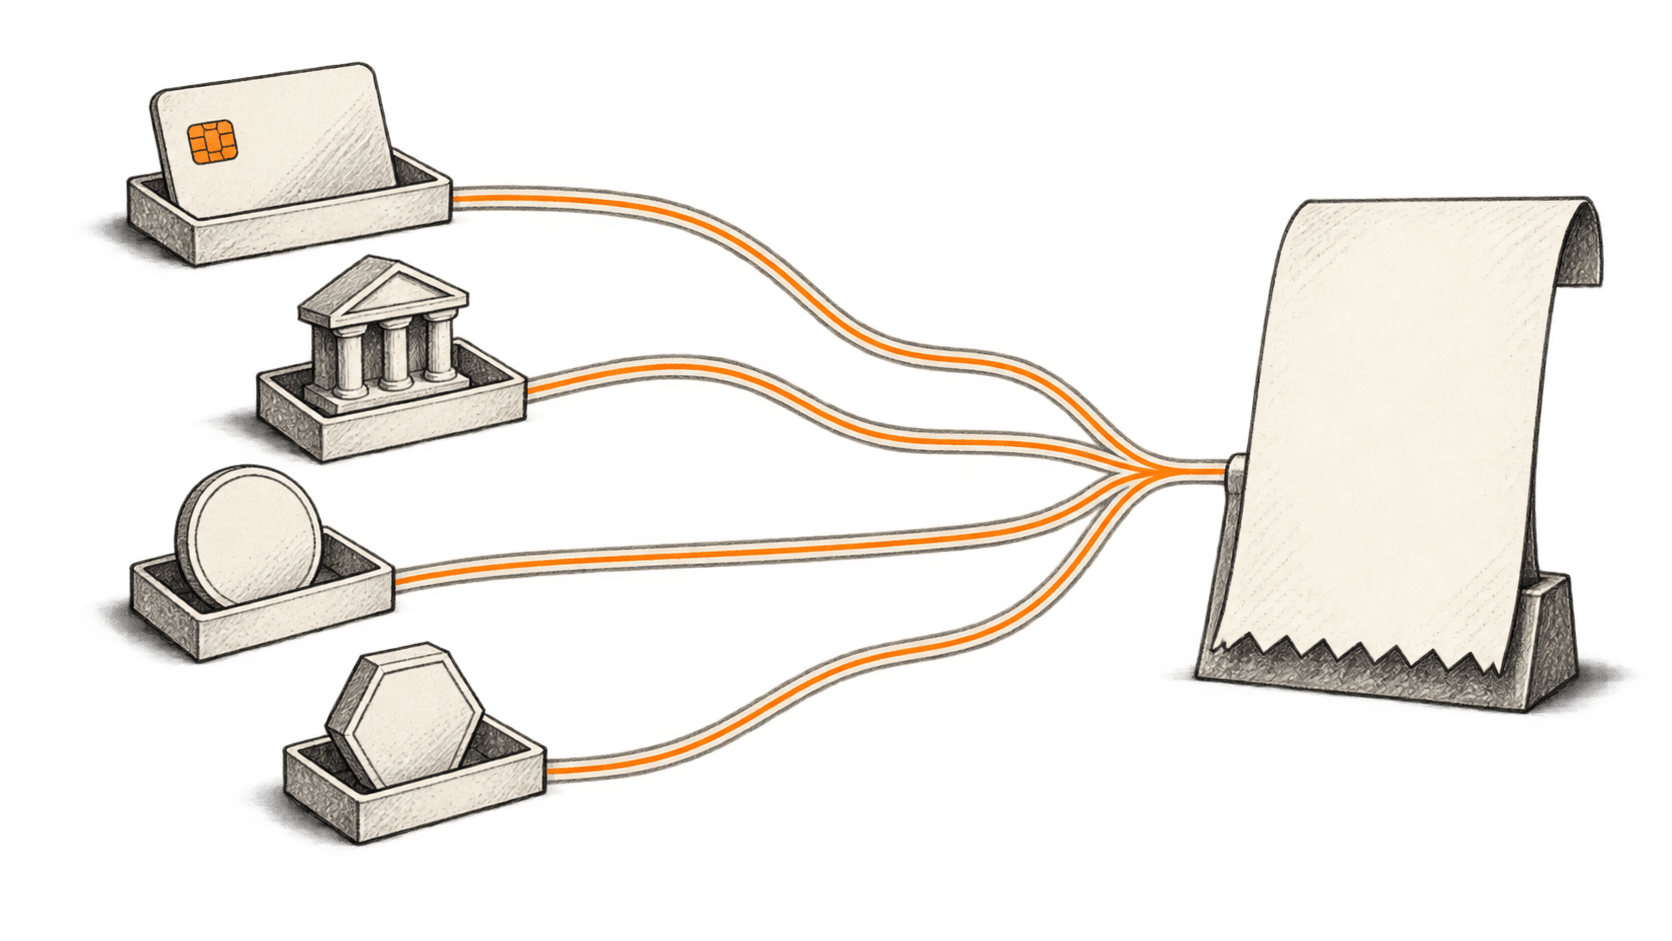
AI agent koji kupuje vremensku prognozu može da plati stabilnom kriptovalutom vezanom za dolar, dok prodavac dobija uobičajenu isplatu na bankovni račun. Drugi agent mogao bi da kupi istu uslugu preko kartičnog računa. Institucionalni korisnik banke mogao bi umesto toga da prenese tokenizovani depozit. To što softver može da pošalje novac govori nam iznenađujuće malo o potraživanju koje primalac na kraju dobija.
Ta razlika postaje praktično važna. U martu 2026. Stripe i Tempo predstavili su Machine Payments Protocol, koji podržava programatska plaćanja stabilnim kriptovalutama i uobičajenim načinima plaćanja. Mastercard je u junu najavio Agent Pay for Machines, opisujući poravnanje transakcija putem kartica, računa i stabilnih kriptovaluta. Plaćanje AI agenata istovremeno se razvija kroz više oblika novca. Stripeova objava o MPP-u, Mastercardovo predstavljanje
Ova promena pruža priliku preduzećima koja prodaju male jedinice korisnog rada: jedno pretraživanje podataka, kratko računanje ili nekoliko minuta pristupa. Istovremeno, odluke o troškovima plaćanja, valutnom riziku i povraćaju novca prepuštaju se softveru koji može obaviti hiljade kupovina dok njegov vlasnik radi nešto drugo.
Smatramo da će se najvažnija konkurencija voditi oko toga ko postavlja pravila tih odluka. Sistem može da optimizuje izvršenje zadatka svog vlasnika ili valutu i mrežu koje preferira pružalac usluge plaćanja. Korisniku se i jedno i drugo može prikazati kao jednostavno uputstvo: „Plati.”
Ovo je drugi članak naše serije o novcu i AI agentima. Prvi deo razmatra kupovinu uz pomoć agenata i kartične mreže. Ovde pratimo sam novac, uključujući i šta se dešava kada neko želi da ga dobije nazad.
Različita potraživanja mogu nositi istu oznaku valute
Stanja na uobičajenim bankovnim računima već su digitalna. Kartica je način pristupa aranžmanu plaćanja koji može da uključuje kredit; nije zasebna valuta. Promena interfejsa sa stranice za naplatu na agenta sama po sebi ne menja osnovnu obavezu u dolarima ili evrima.
Stabilna kriptovaluta vezana za fiat valutu uvodi izdavaoca i njegove uslove otkupa. Circle navodi da su USDC i EURC podržani likvidnim rezervama koje se drže odvojeno od operativnih sredstava, uz nedeljna obelodanjivanja rezervi i mesečnu potvrdu nezavisnog revizora za USDC. Ti aranžmani jačaju poverenje u otkup. Ipak, ne znače da je svako stanje novčanika isto što i bankovni depozit koji se odmah može potrošiti u svakoj zemlji. Circleova obelodanjivanja rezervi
Tokenizovani bankovni depozit i dalje predstavlja potraživanje prema banci, samo iskazano na programabilnoj infrastrukturi. Džej Pi Morgan opisuje svoj proizvod USD JPM Coin na mreži Base kao novac poslovne banke za proverene ugovorne strane, koji se može konvertovati kroz okvir Blockchain Deposit Account. Pristup javnom blokčejnu ne znači da svaki potrošač može otvoriti neophodan bankarski odnos. Opis proizvoda JPM Coin
Nestabilna kriptoimovina donosi drugačiji problem pri planiranju budžeta: njena tržišna vrednost može da se menja u odnosu na valutu u kojoj preduzeće ostvaruje prihod ili plaća troškove. Tokenizovani udeo u fondu donosi vlasništvo nad investicijom i uslove otkupa. Nijedno ne postaje gotovina samo zato što ga isti interfejs novčanika prikazuje pored stabilne kriptovalute.
Praktično pitanje za agenta zato je preciznije od „Da li podržavate kripto?” Mora da utvrdi imovinu, izdavaoca, mrežu i prihvatljivog primaoca, pa zatim da proveri kako dobijeno stanje može da podmiri sledeću obavezu. Kompanija koja duguje plate u evrima nije završila taj zadatak ako primi token čija je vrednost izražena u dolarima.
Zašto se pojavljuje više načina plaćanja
Plaćanje mašine smanjuje potrebu da se zadatak prekida kako bi se čovek registrovao, izabrao pretplatu i uneo podatke za naplatu. U okviru MPP-a usluga može da zatraži plaćanje kao deo interakcije softvera. Stripe navodi da potvrde prolaze kroz postojeću infrastrukturu za plaćanje, da sredstva ulaze u stanje trgovca i da se isplaćuju prema njegovom uobičajenom rasporedu. Brza kupovina agenta i bankovna isplata trgovcu i dalje su odvojeni događaji. Kako funkcioniše MPP
Coinbase je 18. marta proširio podršku x402 na ERC-20 tokene i uveo mehanizme sponzorisanja naknade za gas. Posrednik tako može da pokrije naknadu za transakciju na blokčejnu koju bi inače morao da uplati sam korisnik. Time se širi izbor imovine koju programeri mogu da prihvate; trgovac i dalje odlučuje koje konkretne valute i mreže podržava. „Bez gasa” opisuje iskustvo platioca, a trošak snosi neko drugi. Ažuriranje Coinbasea za x402
U junskom saopštenju Mastercard opisuje i programabilna pravila autorizacije i limite potrošnje. Na spisku učesnika nalaze se i uobičajena platna preduzeća i kripto kompanije. Objava potvrđuje postojanje usluge i napora da se uspostave zajednička pravila, ali ne i univerzalnu dostupnost kod svakog trgovca niti ekonomsku isplativost mašinske trgovine velikog obima. Agent Pay for Machines
Ova dešavanja podržavaju korisnu mogućnost: preduzeće može da prodaje preko interfejsa prilagođenog agentima, a da svi kupci i dobavljači ne moraju da prihvate isti finansijski aranžman. Teži posao prelazi na povezivanje tih aranžmana.
Pratite jednu kupovinu od početka do kraja
Zamislimo hipotetičku evropsku logističku kompaniju čijem agentu trebaju ažurni meteorološki podaci od dobavljača iz SAD. Ovo je ilustracija postupka, a ne sistem koji smo testirali. Kompanija agentu daje dnevni budžet u evrima i dozvoljava kupovinu od odobrenih pružalaca podataka.
Agent pronađe cenu u dolarima. Pre plaćanja kompanija mora da dobije odgovor na nekoliko uobičajenih pitanja pri kupovini: Da li je ovo prava prognoza? Da li navedena cena obuhvata predviđenu upotrebu? Može li dobavljač da isporuči podatke do roka? Ispravan podatak za plaćanje ne daje odgovor ni na jedno od njih.
Pretpostavimo da dobavljač prihvata i karticu i USDC. Kompanija već ima kartični aranžman, ali bi za upotrebu USDC-a morala da dopuni novčanik. Poređenje treba da obuhvati taj korak, konverziju u dolare, naknade pružaoca usluge i postupanje sa neutrošenim sredstvima. Niska naknada za prenos na blokčejnu može biti tek mali deo ukupnog troška kupovine.
Sada promenimo okolnosti. Kompanija već poseduje odobreno stanje u stabilnoj kriptovaluti i redovno kupuje od dobavljača. Trošak dopune može se rasporediti na brojne kupovine, a trenutni prenos može pomoći dobavljaču da objavi podatke bez davanja kredita. Isti način plaćanja može postati privlačniji bez ikakve promene tehnologije tokena.
Dobavljač može želeti da preko procesora primi lokalnu valutu. Dokumentacija Stripea o plaćanju stabilnim kriptovalutama opisuje takav aranžman: završena uplata knjiži se u lokalnoj valuti na stanje trgovca. Dostupnost za prihvatanje uža je od svetskog dometa usluge za kupce: dokumentacija navodi dostupnost u SAD i privatne probne verzije u drugim regionima. Pre oblikovanja procesa treba proveriti da li prodavac ispunjava uslove. Stripeova dokumentacija o plaćanju stabilnim kriptovalutama
Ekonomska jedinica koju vredi porediti jeste uspešno isporučena prognoza, evidentirana i plaćena u obliku koji obe strane mogu da koriste. Za to treba uporediti ceo put plaćanja sa postojećim aranžmanom za naplatu ili banku, uključujući i vreme koje zaposleni troše na rešavanje izuzetaka.
Izlaz iz transakcije može biti važniji od samog prenosa
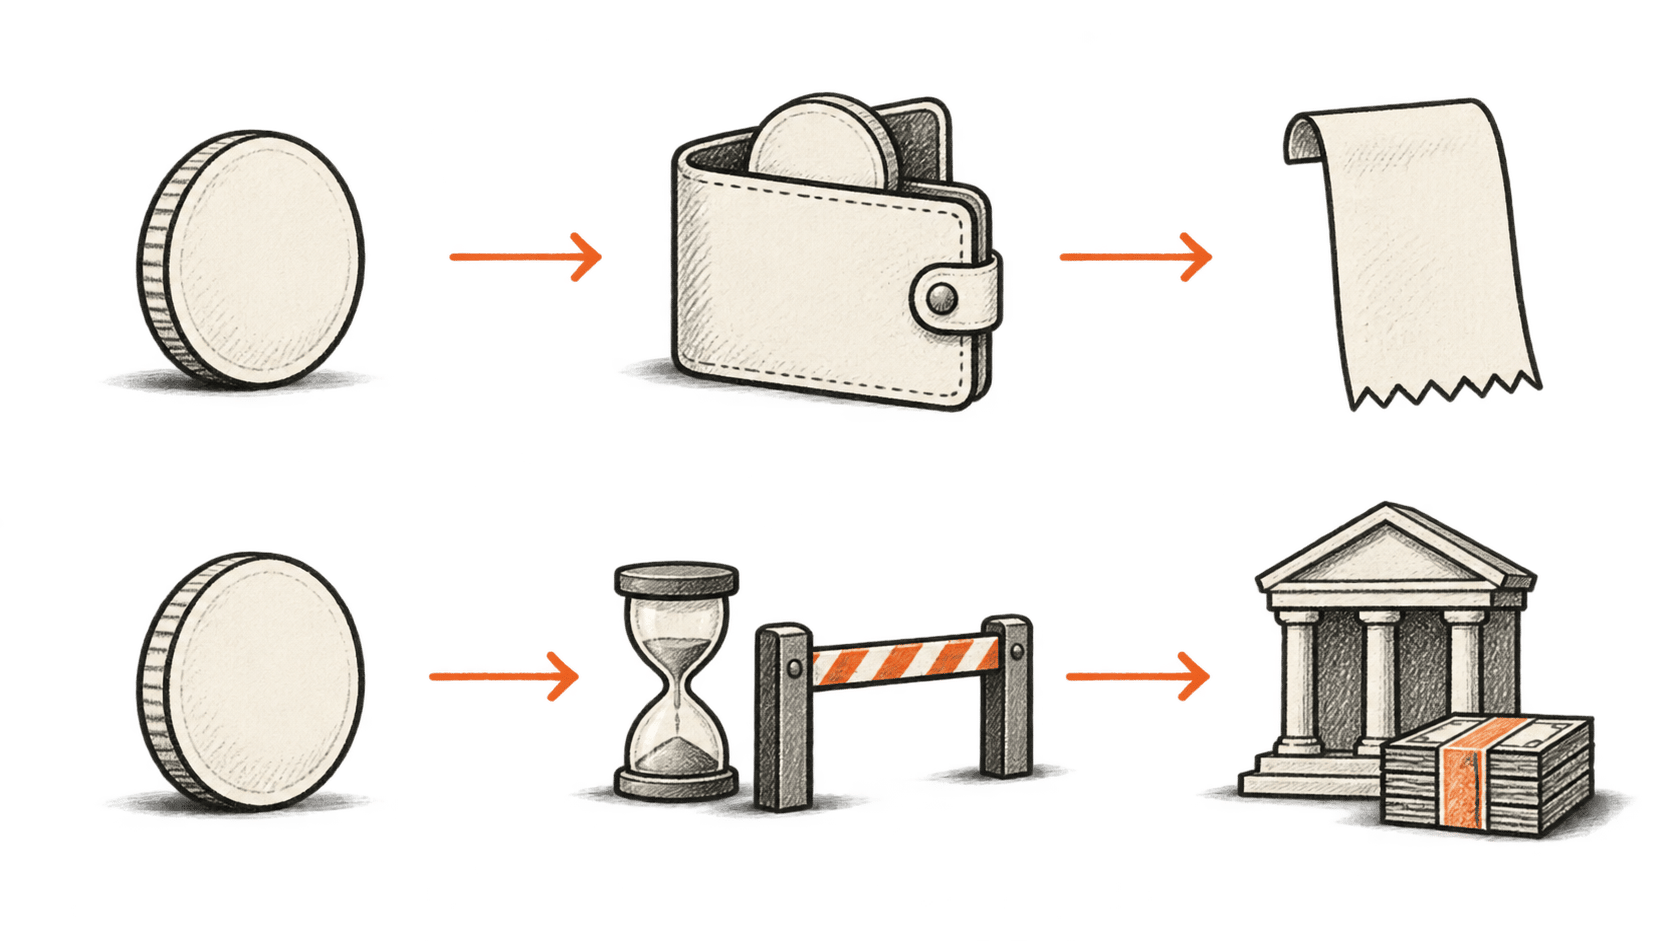
Plaćanja stabilnom kriptovalutom posebno obećavaju kada primalac želi da zadrži ili ponovo upotrebi token. Onaj kome je potrebno stanje na bankovnom računu zavisi od otkupa, likvidnosti menjačnice ili usluge konverzije pružaoca plaćanja.
Circleova politika otkupa u Evropskom ekonomskom prostoru, ažurirana 15. septembra, jasno pokazuje razliku. Ona priznaje otkup po nominalnoj vrednosti, uz određene uslove. Maloprodajni korisnici koji koriste direktni postupak moraju proći provere identiteta i transakcije i dostaviti odgovarajuće bankovne podatke. Prema navedenom postupku, to ne bi trebalo da traje duže od pet radnih dana, osim ako se pojave neusaglašenosti; politika posebno predviđa kašnjenja tokom definisanih stresnih događaja. Reč je o konkretnom načinu otkupa, a ne tvrdnji da svaka prodaja USDC-a traje pet dana. Circleova politika otkupa za EEP
Komercijalni uslovi takođe se razlikuju. Cenovnik Circle Minta, koji važi od 15. marta, razlikuje nivoe obrade i obuhvata naknade povezane sa otkupom. Gotovo trenutna obrada i osnovni sporiji nivo imaju različite troškove. „Jedan dolar pokrića za jedan token” ne opisuje cenu i vreme potrebne da se sredstva prebace na bankovni račun. Struktura otkupa Circle Minta
PayPal je u martu najavio proširenje PYUSD-a na 70 tržišta, uključujući konverziju u lokalnu valutu pri povlačenju. U objavi su navedene i lokalne razlike, kao i dostupnost samo poslovnim korisnicima u Singapuru. Važno je što postojeće finansijsko sučelje može učiniti token korisnim ljudima koji nikada ne bi koristili zaseban kripto-novčanik. Konkretne naknade i uslove podobnosti ipak treba uključiti u poređenje načina plaćanja. PayPalova objava o proširenju
Martovsko proširenje Ripple Paymentsa takođe povezuje naplatu, čuvanje sredstava i konverziju između tradicionalnog novca i stabilnih kriptovaluta. To je opis ponude samog pružaoca, a ne nezavisan dokaz da je svaki platni kanal jeftiniji. Primer pokazuje zašto bi preduzeće moglo kupiti uslugu koja prikriva sredstvo poravnanja, a ipak zavisi od likvidnosti i regulatornih postupaka pružaoca. Proširenje Ripple Paymentsa
U našem hipotetičkom logističkom preduzeću, vezivanje tokena za dolar i dalje ostavlja valutni rizik između evra i dolara. Token može savršeno zadržati vrednost u dolarima, dok se menja iznos u evrima potreban za dopunu novčanika. I povraćaj novca primljen kasnije može vredeti drugačiji iznos u evrima. Politika upravljanja gotovinom treba da odredi ko prihvata taj rizik i kada se obavlja konverzija.
Završen prenos ne rešava spor
Vratimo se prognozi. Agent uspešno plati, ali primi zastarele podatke. Evidencija može da dokaže da je novac prenet; za procenu da li je dobavljač isporučio ono što je obećao potreban je zaseban poslovni postupak.
Dokumentacija Stripea o stabilnim kriptovalutama pruža koristan primer: podržava potpune i delimične povraćaje u izvorni novčanik, ali navodi da ne podržava sporove. To što trgovac može da vrati novac razlikuje se od mogućnosti kupca da ospori transakciju preko platnog sistema. Postojanje postupka za povraćaj ili ugovorne zaštite ne treba zaključivati samo iz reči „stabilna kriptovaluta”. Stripeovi uslovi za povraćaj i sporove
Vlasniku agenta zato trebaju pravila za rešavanje problema pre nego što odobri novi način plaćanja. Ko prima prigovor? Koji dokaz potvrđuje kupljenu uslugu? Da li izvorni novčanik i dalje postoji? Koliko kupac može da čeka odgovor? Kod sitne kupovine trošak traženja povraćaja može premašiti samu uplatu. Ipak, ponovljeni propusti kod velikog broja agenata mogu stvoriti znatan trošak.
Važna je i primena. Preprint istraživanja iz jula o posrednicima x402 pronašao je slabosti autorizacije i izvršavanja u ispitanim sistemima i navodi da su pogođene strane uvele mere za njihovo ublažavanje. To je dokaz o konkretnim ispitanim primenama, a ne dokaz da su sve aktuelne x402 transakcije nebezbedne. Pokazuje zašto treba ispitati posrednika koji zahtev za plaćanje pretvara u poravnanje. Izvorna bezbednosna studija x402
Naš hipotetički kupac treba pažljivo da upravlja i ponovnim pokušajima. Ako odgovor meteorološke prognoze istekne, ponovno plaćanje pre provere prve kupovine može dovesti do duple naplate. Aplikaciji je potreban trajni zapis kupovine, način da proveri isporuku i postupak za izuzetke. Brže poravnanje čini tu evidenciju još važnijom.
Izbor novca je delegirana finansijska odluka
Agentu dozvoljen izbor dobavljača ne mora se dozvoliti i promena valute, otvaranje novog novčanika ili prebacivanje sredstava između izdavalaca. Takve radnje stvaraju izloženost koja prevazilazi prvobitnu kupovinu.
U logističkom primeru, razuman dizajn razdvojio bi predlog plaćanja od isplate sredstava. Kompanija bi mogla da dozvoli sitne kupovine kod poznatih pružalaca, postavi zbirni dnevni limit i zatraži odobrenje za novu vrstu imovine ili nepoznatog primaoca. To su mogući izbori pri dizajnu, a ne opis univerzalnog standarda koji već postoji. Platni sistem mora da sprovodi ograničenja čak i kada ih agent zaboravi.
Nedavna objava proizvoda pokazuje kako može izgledati ograničeno delegiranje. Ripple je 10. septembra saopštio da njegovi unapređeni agentski sistemi GSmart za upravljanje gotovinom predlažu radnje, navode relevantna pravila i čekaju odobrenje. Razdvaja finansijske proračune od tumačenja uz pomoć AI-ja, dok timovi za upravljanje gotovinom zadržavaju ovlašćenje nad finansijskim odlukama. Ovo je opis dizajna proizvođača; korisnici tek treba da procene njegovu delotvornost. Rippleova objava o GSmartu
Optimistična mogućnost je praktična. Softver bi mogao olakšati poređenje odobrenih načina plaćanja, smanjiti unapred položena sredstva koja miruju i pomoći manjim dobavljačima da prodaju pojedinačne usluge bez pregovaranja o punom ugovoru za velike kompanije. Dobici zavise od ponovljive ekonomike i rešivih izuzetaka. Treba ih iskazati kroz trošak po završenoj kupovini, upotrebljiva sredstva koja primalac dobija i vreme potrošeno na rešavanje problema.
Pesimistična mogućnost jednako je konkretna. Platforma agenata mogla bi da usmerava kupce ka sopstvenom stanju ili izdavaocu, prikazujući nisku naknadu za prenos dok troškovi konverzije i povlačenja ostaju skriveni. Nepovezana stanja mogla bi se umnožiti na različitim mrežama. Vlasnik bi tek nakon problema sa dobavljačem mogao otkriti da pogodan način plaćanja slabo štiti kod rešavanja sporova.
Procena BIS-a iz avgusta dodatno naglašava problem interoperabilnosti. Prema njoj, stabilne kriptovalute na različitim mrežama mogu se teško razmenjivati, a zreo interoperabilni ekosistem još ne postoji ni za tokenizovane bankovne depozite. Prednost sistema zasnovanog na novcu centralne banke jeste stav o javnoj politici, a ne tvrdnja da je tokenizacija depozita već rešila problem. Procena BIS-a
Za graditelje finansijske tehnologije koristan doprinos su dokazi o celoj obavezi: koji su korisnici mogli da koriste taj način plaćanja, koliko su uplatili, šta je primalac mogao da potroši i kako su rešene neuspele kupovine. Demonstracija koja se završava uspešnim prenosom ne pruža čitaocima podatke potrebne za procenu poslovanja.
Treći deo prati pitanje do tokenizovane imovine: šta se menja kada softver može da prenese investiciju ili zalogu jednako lako kao što može da zatraži uplatu i koja prava vlasništva i dalje zavise od institucija izvan evidencije na blokčejnu.