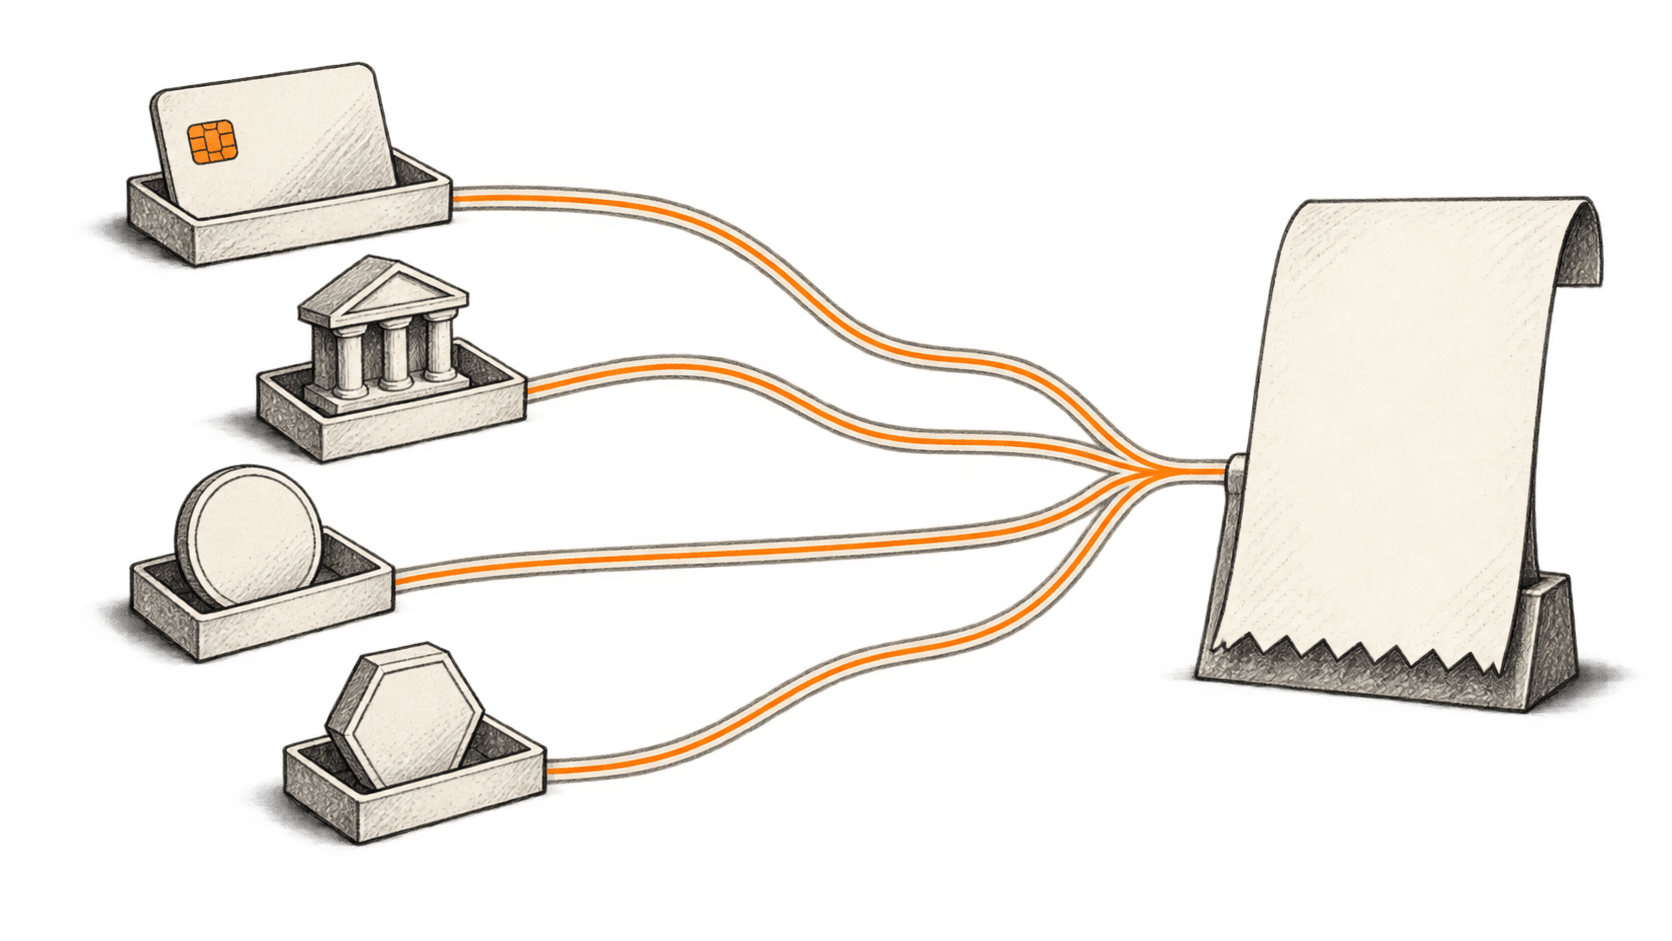
আবহাওয়ার পূর্বাভাস কেনা একটি AI agent-কে ডলার-ভিত্তিক stablecoin দিয়ে মূল্য দিতে পারে, অথচ বিক্রেতা পেতে পারেন সাধারণ ব্যাংক-পরিশোধ। আরেকটি agent একই পরিষেবা card account দিয়ে কিনতে পারে। কোনো ব্যাংকের প্রাতিষ্ঠানিক গ্রাহক tokenized deposit সরাতে পারেন। সফটওয়্যার টাকা পাঠাতে পারে—এ তথ্য থেকে প্রাপক শেষ পর্যন্ত কী ধরনের আর্থিক দাবি পান, সে বিষয়ে আশ্চর্যজনকভাবে অল্পই জানা যায়।
এই পার্থক্য এখন বাস্তব ব্যবসার বিষয়। ২০২৬ সালের মার্চে Stripe ও Tempo Machine Payments Protocol চালু করে, যা stablecoin ও প্রচলিত payment পদ্ধতিতে programmatic অর্থপ্রদান সমর্থন করে। জুনে Mastercard Agent Pay for Machines ঘোষণা করে এবং card, account ও stablecoin জুড়ে settlement-এর কথা জানায়। AI agent-এর পেমেন্ট একসঙ্গে নানা ধরনের অর্থে এগোচ্ছে। Stripe-এর MPP ঘোষণা, Mastercard-এর সূচনা
এতে উপযোগী কাজের ছোট একক বিক্রি করা ব্যবসার সুযোগ তৈরি হয়: একবার তথ্য খোঁজা, অল্প computation কিংবা কয়েক মিনিটের access। একই সঙ্গে payment খরচ, মুদ্রার ওঠানামা ও অর্থ পুনরুদ্ধারের সিদ্ধান্ত এমন সফটওয়্যারে চলে যায়, যার মালিক অন্য কাজে ব্যস্ত থাকলেও সেটি হাজার হাজার কেনাকাটা করতে পারে।
আমাদের মতে, সবচেয়ে গুরুত্বপূর্ণ প্রতিযোগিতা হবে—এই সিদ্ধান্তগুলো কে ঠিক করবে তা নিয়ে। একটি ব্যবস্থা মালিকের কাজ সম্পন্ন করাকে অগ্রাধিকার দিতে পারে, অথবা payment provider-এর পছন্দের মুদ্রা ও নেটওয়ার্ককে। ব্যবহারকারীর কাছে দুটিই হয়তো একটি সহজ নির্দেশ বলে মনে হবে: “এর মূল্য পরিশোধ করো।”
অর্থ ও AI agent নিয়ে আমাদের ধারাবাহিকের এটি দ্বিতীয় নিবন্ধ। প্রথম পর্বে agent-এর কেনাকাটা ও card network নিয়ে আলোচনা আছে। এখানে আমরা অর্থের গতিপথ অনুসরণ করি—কারও সেটি ফেরত দরকার হলে কী হয়, তাও এতে আছে।
একই ডলারের লেবেলের আড়ালে ভিন্ন দাবি থাকতে পারে
প্রচলিত ব্যাংক-স্থিতি আগেই ডিজিটাল। card হলো payment ব্যবস্থায় প্রবেশের মাধ্যম, তাতে ঋণও থাকতে পারে; এটি আলাদা মুদ্রা নয়। checkout page-এর বদলে agent দিয়ে অর্থ দিলে নিজে থেকে অন্তর্নিহিত dollar বা euro-র দায় বদলে যায় না।
fiat-সমর্থিত stablecoin-এর সঙ্গে issuer ও তার redemption-এর শর্ত যুক্ত হয়। Circle-এর বিবরণে USDC ও EURC পরিচালন-অর্থ থেকে পৃথক রাখা তরল reserve দিয়ে সমর্থিত; USDC-র ক্ষেত্রে সাপ্তাহিক reserve তথ্য ও মাসিক বাইরের নিশ্চয়তার কথাও আছে। এসব ব্যবস্থা redemption-এ আস্থা বাড়ায়। তবে সব দেশে প্রতিটি wallet balance তাৎক্ষণিকভাবে খরচযোগ্য ব্যাংক আমানতের সমান হয় না। Circle-এর reserve-সংক্রান্ত তথ্য
Tokenized bank deposit এখনও ব্যাংকের কাছে থাকা দাবি, যা programmable অবকাঠামোতে উপস্থাপিত। J.P. Morgan Base-এ তার USD JPM Coin-কে যাচাইকৃত প্রতিপক্ষের জন্য commercial bank money বলে বর্ণনা করে; Blockchain Deposit Account কাঠামোর মাধ্যমে রূপান্তর সম্ভব। public blockchain-এ প্রবেশাধিকার থাকলেই যে কোনো ভোক্তা প্রয়োজনীয় ব্যাংক-সম্পর্ক খুলতে পারবেন, তা নয়। JPM Coin পণ্যের বিবরণ
অস্থির cryptoasset বাজেটের আলাদা সমস্যা তৈরি করে: ব্যবসা যে মুদ্রায় আয় করে বা খরচ দেয়, তার তুলনায় সম্পদের বাজারদর বদলাতে পারে। tokenized fund share-এ বিনিয়োগের মালিকানা ও redemption-এর শর্ত থাকে। একই wallet interface-এ stablecoin-এর পাশে দেখা গেলেই কোনোটিই নগদ হয়ে যায় না।
তাই agent-এর ব্যবহারিক প্রশ্ন “crypto সমর্থন করেন?”-এর চেয়ে নির্দিষ্ট। তাকে সম্পদ, issuer, নেটওয়ার্ক এবং গ্রহণযোগ্য প্রাপক শনাক্ত করতে হবে; তারপর ওই balance দিয়ে পরের দায় কীভাবে মেটানো যাবে তা নিশ্চিত করতে হবে। euro-তে বেতন দেওয়ার দায় আছে এমন কোম্পানি ডলার-ভিত্তিক token পেলেই কাজ শেষ করে না।
এখন আরও payment বিকল্প আসছে কেন
যন্ত্রের payment-এ কাজ থামিয়ে মানুষকে নিবন্ধন, subscription বাছাই ও billing তথ্য দিতে বলার দরকার কমে। MPP-তে সফটওয়্যার-যোগাযোগের অংশ হিসেবে পরিষেবা payment চাইতে পারে। Stripe-এর ভাষ্য অনুযায়ী, receipt তাদের বিদ্যমান payment অবকাঠামো দিয়ে যায়, অর্থ merchant balance-এ জমা হয় এবং প্রচলিত payout সূচি অনুসারে পাঠানো হয়। agent-এর দ্রুত কেনা আর merchant-এর ব্যাংক payout আলাদা ঘটনা। MPP কীভাবে কাজ করে
১৮ মার্চ Coinbase x402-তে ERC-20 token-এর সমর্থন বাড়ায় এবং gas sponsorship ব্যবস্থা যোগ করে। এতে মধ্যস্থতাকারী blockchain transaction fee দিতে পারে, যা ব্যবহারকারীকে অন্যথায় আগে জমা রাখতে হতো। এতে developer-রা আরও সম্পদ গ্রহণ করতে পারেন; কিন্তু merchant-কে এখনও ঠিক করতে হবে কোন সম্পদ ও network তিনি সত্যিই নেবেন। “Gasless” অর্থ payer-এর অভিজ্ঞতা এমন; খরচ অন্য অংশগ্রহণকারী দিচ্ছেন। Coinbase-এর x402 হালনাগাদ
জুনের Mastercard ঘোষণাতেও programmable authorization নিয়ম ও খরচের সীমার কথা আছে। অংশগ্রহণকারী প্রতিষ্ঠানের তালিকায় প্রচলিত payment সংস্থা ও crypto ব্যবসা—দুইই রয়েছে। ঘোষণাটি একটি পরিষেবা ও অভিন্ন নিয়ম নিয়ে উন্নয়ন-প্রচেষ্টা প্রতিষ্ঠা করে; প্রতিটি merchant-এ সর্বজনীন প্রাপ্যতা বা উচ্চ-পরিমাণের যন্ত্র-বাণিজ্যের অর্থনীতি প্রমাণ করে না। যন্ত্রের জন্য Agent Pay
এগুলো একটি কার্যকর সম্ভাবনাকে সমর্থন করে: ব্যবসা agent-বান্ধব interface-এ বিক্রি করতে পারে, যেখানে প্রত্যেক ক্রেতা ও সরবরাহকারীকে একই আর্থিক ব্যবস্থা নিতে হয় না। কঠিন কাজটি সরে যায় ওই ব্যবস্থাগুলোর সংযোগস্থলে।
একটি কেনাকাটার শুরু থেকে শেষ পর্যন্ত অনুসরণ করুন
ধরা যাক, একটি কাল্পনিক ইউরোপীয় logistics কোম্পানির agent-কে যুক্তরাষ্ট্রের সরবরাহকারীর কাছ থেকে হালনাগাদ আবহাওয়ার তথ্য নিতে হবে। এটি উদাহরণমূলক কর্মপ্রবাহ; আমরা পরীক্ষা চালানো deployment নয়। কোম্পানি agent-কে দৈনিক euro বাজেট দেয় এবং অনুমোদিত তথ্য-সরবরাহকারীর কাছ থেকে কেনার অনুমতি দেয়।
agent ডলারে দাম খুঁজে পায়। অর্থ দেওয়ার আগে ব্যবসাটির কয়েকটি সাধারণ ক্রয়-সংক্রান্ত প্রশ্নের উত্তর দরকার: এটি কি সঠিক পূর্বাভাস? উদ্ধৃত দামে কি কাঙ্ক্ষিত কাজে ব্যবহারের অধিকার আছে? সরবরাহকারী কি সময়সীমার মধ্যে দিতে পারবেন? বৈধ payment credential এগুলোর কোনোটির উত্তর দেয় না।
ধরা যাক, সরবরাহকারী card payment ও USDC—দুটিই নেন। কোম্পানির আগে থেকেই card ব্যবস্থা আছে, কিন্তু USDC নিতে wallet-এ অর্থ জমা দিতে হবে। তুলনায় সেই জমা, ডলারে রূপান্তর, পরিষেবা-দাতার চার্জ এবং অব্যবহৃত balance সামলানো—সব ধরতে হবে। কম blockchain transfer fee সম্পূর্ণ কেনাকাটার খরচের ছোট অংশ হতে পারে।
এবার পরিস্থিতি বদলাই। কোম্পানির কাছে আগে থেকেই অনুমোদিত stablecoin balance আছে এবং সরবরাহকারীর কাছ থেকে নিয়মিত কেনে। বহু কেনায় funding-এর খরচ ভাগ হয়, আর তাৎক্ষণিক transfer-এ supplier-কে ঋণ না দিয়েই তথ্য ছেড়ে দিতে সুবিধা হতে পারে। token-এর প্রযুক্তি অপরিবর্তিত থেকেও একই পথ বেশি আকর্ষণীয় হতে পারে।
অথবা সরবরাহকারী processor-এর মাধ্যমে স্থানীয় মুদ্রায় অর্থ পেতে পছন্দ করতে পারেন। Stripe-এর stablecoin নথিতে এমন ব্যবস্থার বিবরণ আছে: সম্পন্ন payment তাদের merchant balance-এ স্থানীয় মুদ্রায় জমা হয়। তবে গ্রহণের ভৌগোলিক সুযোগ বিশ্বজুড়ে গ্রাহক-পৌঁছানোর চেয়ে সীমিত: নথিতে যুক্তরাষ্ট্রে প্রাপ্যতা এবং অন্য অঞ্চলে private preview তালিকাভুক্ত। কর্মপ্রবাহ বানানোর আগে বিক্রেতার যোগ্যতা যাচাই করতে হবে। Stripe-এর stablecoin payment নথি
তুলনার উপযোগী অর্থনৈতিক একক হলো সফলভাবে সরবরাহ করা পূর্বাভাস, যা উভয় পক্ষ ব্যবহার করতে পারে এমনভাবে নথিবদ্ধ ও পরিশোধ করা হয়েছে। এর জন্য প্রতিষ্ঠানের বর্তমান billing বা ব্যাংক ব্যবস্থার সঙ্গে পুরো পথের তুলনা দরকার; ব্যতিক্রম মেটাতে কর্মীদের সময়ও ধরতে হবে।
অর্থ বের করার পথ transfer-এর চেয়ে বেশি গুরুত্বপূর্ণ হতে পারে
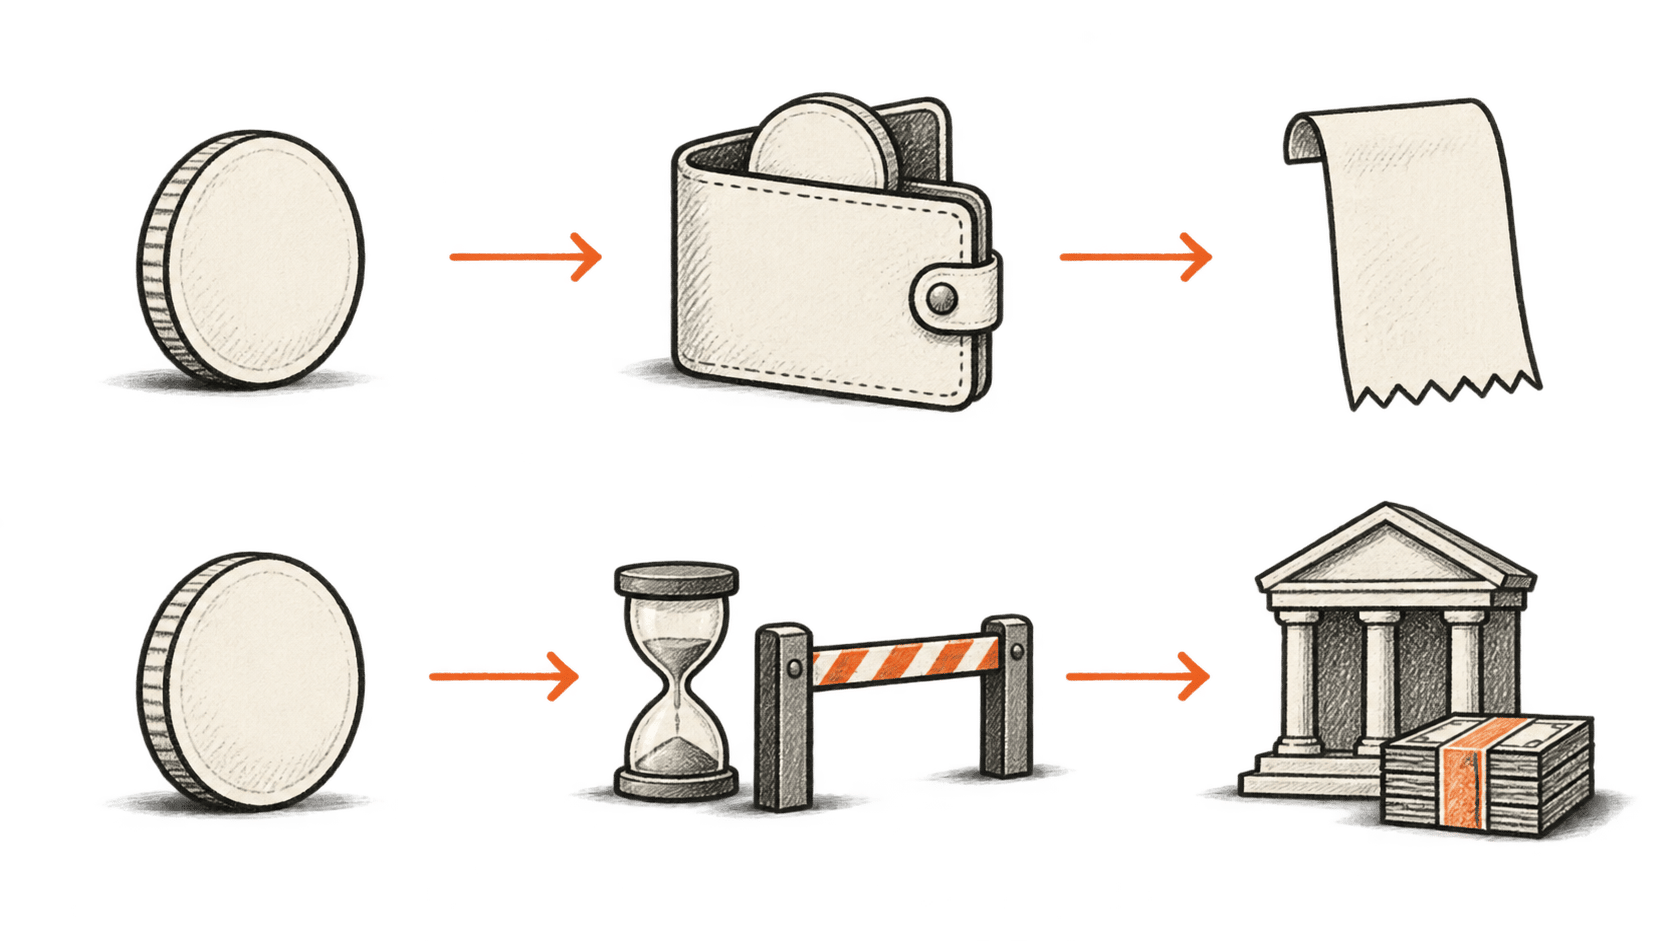
প্রাপক যখন token রাখতে বা আবার ব্যবহার করতে চান, stablecoin payment তখন বিশেষ প্রতিশ্রুতিশীল। ব্যাংক balance দরকার হলে redemption, exchange-এ তারল্য অথবা payment provider-এর রূপান্তর পরিষেবার ওপর নির্ভর করতে হয়।
১৫ সেপ্টেম্বর হালনাগাদ Circle-এর EEA redemption নীতি পার্থক্যটি স্পষ্ট করে। শর্তসাপেক্ষে সমমূল্যে redemption স্বীকার করে নীতিটি। সরাসরি প্রক্রিয়ায় retail holder-দের পরিচয় ও লেনদেন যাচাই পেরিয়ে উপযুক্ত ব্যাংক তথ্য দিতে হয়। অসংগতি না থাকলে ঘোষিত প্রক্রিয়াটি সর্বোচ্চ পাঁচ কার্যদিবসে শেষ হওয়ার কথা; নির্দিষ্ট চাপের পরিস্থিতিতে বিলম্বের ব্যবস্থাও আলাদাভাবে আছে। এটি একটি নির্দিষ্ট redemption পথ; USDC বিক্রির প্রতিটি ক্ষেত্রে পাঁচ দিন লাগে—এমন দাবি নয়। Circle-এর EEA redemption নীতি
বাণিজ্যিক শর্তও ভিন্ন। ১৫ মার্চ থেকে কার্যকর Circle-এর Mint fee schedule-এ processing-এর স্তর আলাদা এবং redemption প্রবাহ-সম্পর্কিত চার্জ আছে। প্রায়-তাৎক্ষণিক processing ও ধীর basic tier-এর অর্থনীতি এক নয়। “একটি token-এর বিপরীতে এক dollar reserve আছে”—এ কথা দিয়ে ব্যাংক হিসাবে অর্থ নেওয়ার সম্পূর্ণ দাম ও সময় বোঝানো যায় না। Circle Mint-এর redemption কাঠামো
মার্চে PayPal PYUSD-কে ৭০টি বাজারে সম্প্রসারণের ঘোষণা দেয়; তাতে উত্তোলনের সময় স্থানীয় মুদ্রায় রূপান্তরও আছে। ঘোষণায় স্থানীয় ভিন্নতা এবং সিঙ্গাপুরে কেবল ব্যবসার জন্য প্রাপ্যতার কথাও নির্দিষ্ট করা হয়েছে। আগে থেকেই ব্যবহৃত আর্থিক interface এমন token-কে কাজে লাগাতে পারে, যা আলাদা crypto wallet কেউ চালাতেন না। তবু পথ তুলনার মধ্যে প্রকৃত fee ও যোগ্যতা ধরতে হবে। PayPal-এর সম্প্রসারণ ঘোষণা
Ripple-এর মার্চের payment সম্প্রসারণেও প্রচলিত অর্থ ও stablecoin জুড়ে সংগ্রহ, custody এবং রূপান্তর একসঙ্গে আছে। এটি সরবরাহকারীর পণ্যের বিবরণ; প্রতিটি পথে খরচ কম—তার স্বাধীন প্রমাণ নয়। পরিষেবাটি দেখায়, ব্যবসা এমন পণ্য কিনতে পারে যা settlement asset আড়াল করে, তবু provider-এর তারল্য ও compliance ব্যবস্থার ওপর নির্ভরশীল থাকে। Ripple Payments-এর সম্প্রসারণ
আমাদের কাল্পনিক logistics কোম্পানির ক্ষেত্রে dollar peg থাকলেও euro-dollar ঝুঁকি থাকে। token তার ডলারের মূল্য পুরোপুরি ধরে রাখলেও wallet-এ আবার অর্থ জোগানোর euro খরচ বদলাতে পারে। পরে পাওয়া refund-এর euro মূল্যও আলাদা হতে পারে। কারা এই ঝুঁকি নেবেন এবং কখন রূপান্তর হবে, treasury নীতিতে তা নির্দিষ্ট থাকা উচিত।
সম্পন্ন transfer-এর পরও বিরোধ অমীমাংসিত থাকতে পারে
পূর্বাভাসের উদাহরণে ফিরি। agent সফলভাবে অর্থ দিয়েছে, কিন্তু পুরোনো তথ্য পেয়েছে। ledger প্রমাণ করতে পারে যে মূল্য স্থানান্তরিত হয়েছে; সরবরাহকারী প্রতিশ্রুত সেবা দিয়েছেন কি না তা ঠিক করতে আলাদা বাণিজ্যিক প্রক্রিয়া লাগে।
Stripe-এর stablecoin নথি কার্যকর উদাহরণ দেয়: মূল wallet-এ সম্পূর্ণ বা আংশিক refund সমর্থন করে, কিন্তু dispute সমর্থন তালিকাভুক্ত করে না। merchant-এর টাকা ফেরত পাঠানোর সামর্থ্য আর payment scheme-এর মাধ্যমে buyer-এর লেনদেন চ্যালেঞ্জ করার ক্ষমতা আলাদা। “stablecoin” শব্দ থেকে refund ব্যবস্থাপনা বা চুক্তিগত প্রতিকার—কোনোটিই ধরে নেওয়া যায় না। Stripe-এর refund ও dispute শর্ত
নতুন payment পথ অনুমোদনের আগেই agent-এর মালিকের পুনরুদ্ধারের নিয়ম দরকার। অভিযোগ কে নেবেন? কেনা পরিষেবা শনাক্ত করার প্রমাণ কী? মূল wallet এখনও আছে কি? ক্রেতা কতক্ষণ উত্তরের জন্য অপেক্ষা করতে পারেন? অল্প দামের কেনায় refund চাওয়ার খরচ payment-এর চেয়ে বেশি হতে পারে। তবু অনেক agent জুড়ে বারবার ব্যর্থতা বড় ব্যয়ে পরিণত হতে পারে।
বাস্তবায়নও গুরুত্বপূর্ণ। x402 facilitator পরীক্ষা করা জুলাইয়ের এক preprint-এ ব্যবহৃত ব্যবস্থাগুলোর authorization ও execution-এ দুর্বলতা পাওয়ার কথা বলা হয়েছে; ক্ষতিগ্রস্ত পক্ষগুলো প্রতিকার নিয়েছে বলেও জানানো হয়েছে। এটি নির্দিষ্ট পরীক্ষা করা বাস্তবায়নের প্রমাণ, সব বর্তমান x402 লেনদেন অনিরাপদ—তার প্রমাণ নয়। payment request-কে settlement-এ রূপান্তর করা মধ্যস্থতাকারীর ওপর নজর দেওয়া কেন দরকার, তা এতে বোঝা যায়। মূল x402 নিরাপত্তা-গবেষণা
আমাদের কাল্পনিক ক্রেতার retry-ও ভেবে করা দরকার। পূর্বাভাসের জবাবের সময়সীমা পেরিয়ে গেলে প্রথম কেনাটি যাচাই না করে আবার অর্থ দিলে দ্বিগুণ চার্জ হতে পারে। অ্যাপ্লিকেশনে স্থায়ী purchase record, সরবরাহ যাচাইয়ের উপায় এবং ব্যতিক্রম সামলানোর পথ দরকার। settlement দ্রুত হলে এই হিসাব রাখা আরও জরুরি।
অর্থ বেছে নেওয়া অর্পিত আর্থিক সিদ্ধান্ত
সরবরাহকারী বেছে নেওয়ার অনুমতি পাওয়া agent-কে মুদ্রা পাল্টানো, নতুন wallet খোলা বা issuer-দের মধ্যে balance সরানোর অনুমতি দিতেই হবে—এমন নয়। এসব পদক্ষেপ মূল কেনাকাটার বাইরেও ঝুঁকি তৈরি করে।
logistics উদাহরণে ভালো নকশায় payment প্রস্তাব করা ও অর্থ ছাড় করা আলাদা থাকবে। কোম্পানি পরিচিত সরবরাহকারীর কাছ থেকে ছোট কেনার অনুমতি, দৈনিক মোট সীমা এবং নতুন সম্পদ বা অপরিচিত প্রাপকের ক্ষেত্রে অনুমোদন বাধ্যতামূলক করতে পারে। এগুলো নকশার পছন্দ; ইতিমধ্যে সর্বত্র চালু কোনো মানের বর্ণনা নয়। agent নির্দেশ ভুলে গেলেও payment ব্যবস্থাকে সীমা কার্যকর করতে হবে।
সাম্প্রতিক পণ্যের ঘোষণা থেকে সীমিত অর্পণ কেমন হতে পারে তার উদাহরণ মেলে। Ripple-এর ১০ সেপ্টেম্বরের বক্তব্যে সম্প্রসারিত GSmart treasury agent নীতি-সংশ্লিষ্ট পদক্ষেপ প্রস্তাব করে, প্রাসঙ্গিক নীতির সূত্র জানায় এবং অনুমোদনের অপেক্ষা করে। আর্থিক হিসাবকে AI-ব্যাখ্যা থেকে আলাদা রেখে treasury দলকে আর্থিক পদক্ষেপের কর্তৃত্বে রাখা হয়েছে। এটি বিক্রেতার নকশার বিবরণ; কার্যকারিতা গ্রাহকদের যাচাই করতে হবে। Ripple-এর GSmart ঘোষণা
আশাব্যঞ্জক সম্ভাবনাটি বাস্তবসম্মত। সফটওয়্যার অনুমোদিত payment বিকল্প তুলনা সহজ করতে, অব্যবহৃত আগাম-জমা অর্থ কমাতে এবং ছোট সরবরাহকারীকে পূর্ণ enterprise চুক্তি ছাড়া পৃথক সেবা বিক্রি করতে সাহায্য করতে পারে। এসব সুবিধা পুনরাবৃত্তিযোগ্য অর্থনীতি ও সামলানো যায় এমন ব্যতিক্রমের ওপর নির্ভর করে। সম্পন্ন কেনাপ্রতি খরচ, ব্যবহারযোগ্যভাবে পাওয়া অর্থ এবং পুনরুদ্ধারে লাগা সময়ে সেগুলো দেখা উচিত।
হতাশাবাদী সম্ভাবনাটিও স্পষ্ট। agent platform গ্রাহককে নিজের balance বা issuer-এর দিকে ঠেলে দিতে পারে; সামনে কম transfer fee দেখিয়ে রূপান্তর ও উত্তোলনের খরচ অন্যত্র রেখে দেয়। বিচ্ছিন্ন balance নেটওয়ার্কে নেটওয়ার্কে জমতে পারে। সরবরাহকারী ব্যর্থ হওয়ার পর মালিক বুঝতে পারেন, সুবিধাজনক পথটির পুনরুদ্ধার-সুবিধা দুর্বল।
BIS-এর আগস্টের মূল্যায়নে interoperability নিয়ে উদ্বেগটি জোর পায়। তাদের যুক্তি, ভিন্ন নেটওয়ার্কের stablecoin বিনিময় কঠিন হতে পারে; একই সঙ্গে tokenized bank deposit-এর আন্তঃকার্যকর বাস্তুতন্ত্রও পরিণত নয় বলে স্বীকার করে। কেন্দ্রীয় ব্যাংকের অর্থকে ভিত্তি করা ব্যবস্থার পক্ষে তাদের অবস্থান নীতিগত মত, ব্যাংক-টোকেনাইজেশন ইতিমধ্যেই সমস্যা সমাধান করেছে—এমন ঘোষণা নয়। BIS-এর মূল্যায়ন
fintech নির্মাতাদের কার্যকর অবদান হবে পুরো আর্থিক দায় সম্পর্কে প্রমাণ দেওয়া: কোন গ্রাহক পথটি ব্যবহার করতে পারেন, তাঁরা কী দিয়ে অর্থ দিয়েছেন, প্রাপক কী খরচ করতে পেরেছেন এবং ব্যর্থ কেনা কীভাবে মেটানো হয়েছে। সফল transfer-এ শেষ হওয়া প্রদর্শনী ব্যবসাটি বিচার করার দরকারি তথ্য দেয় না।
তৃতীয় পর্বে আমরা প্রশ্নটি tokenized asset পর্যন্ত অনুসরণ করি: সফটওয়্যার যখন payment চাওয়ার মতো সহজে বিনিয়োগ বা জামানতের অবস্থান সরাতে পারে, তখন কী বদলায় এবং ledger-এর বাইরের প্রতিষ্ঠানগুলোর ওপর কোন মালিকানা-অধিকার এখনও নির্ভর করে।