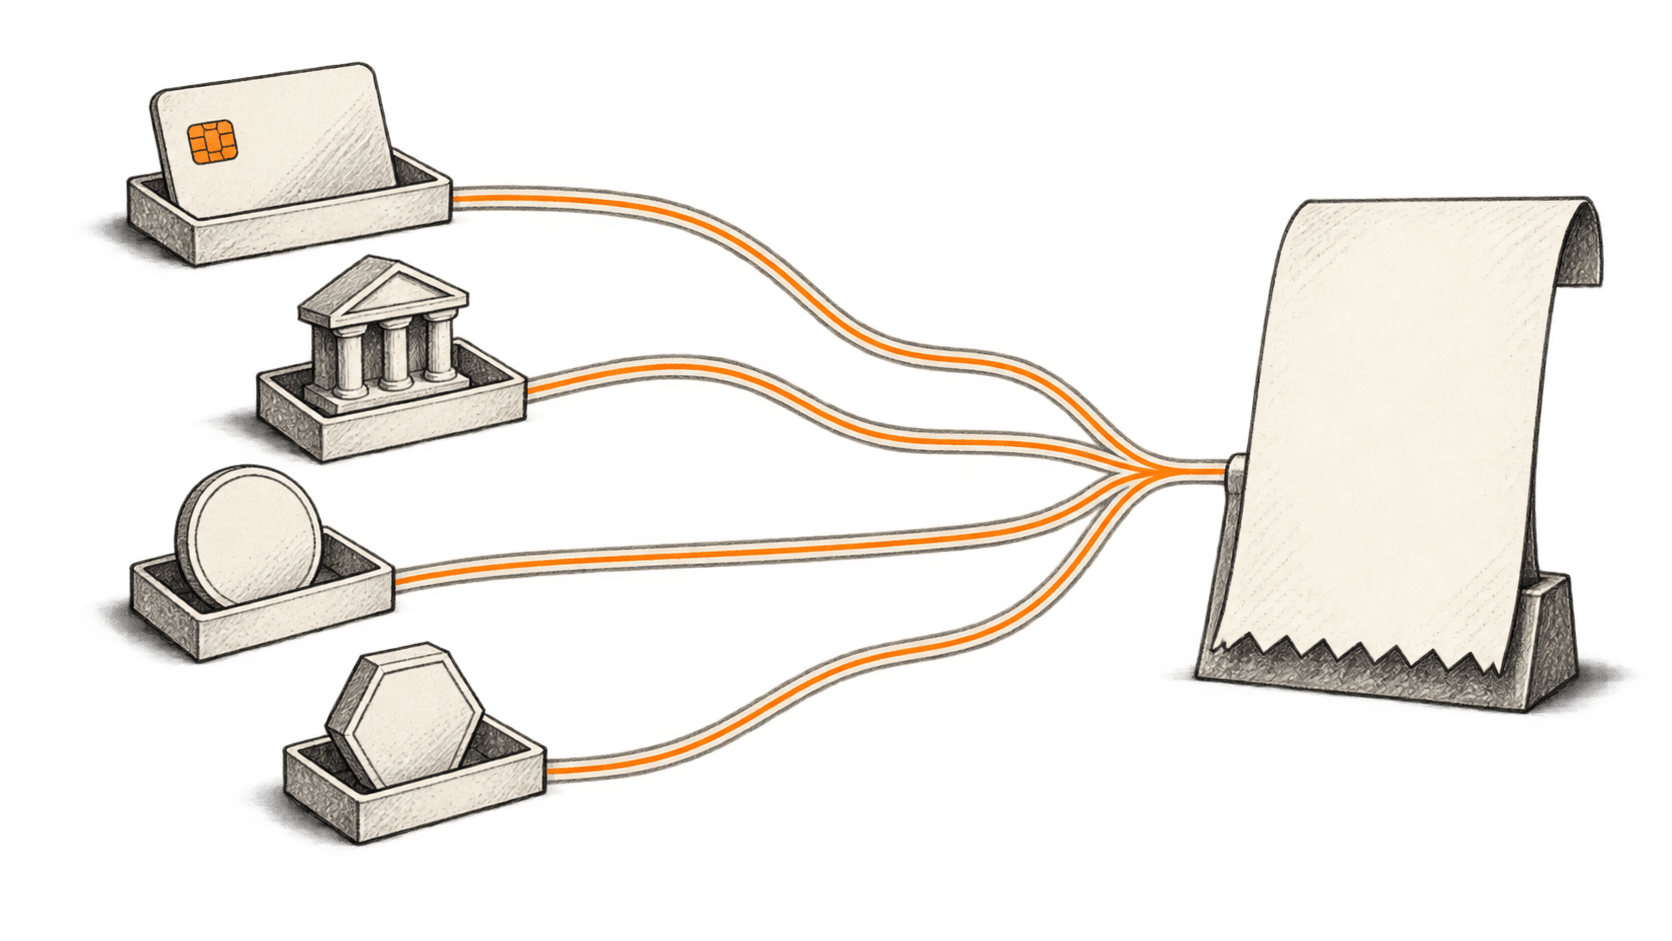
हवामानाचा अंदाज खरेदी करणारा एआय एजंट डॉलरमधील stablecoin ने पैसे देऊ शकतो; विक्रेत्याला मात्र नेहमीचे बँक-पेमेंट मिळते. दुसरा एजंट तेच काम कार्ड-खात्यातून करू शकतो. बँकेचा संस्थात्मक ग्राहक tokenized deposit हलवू शकतो. सॉफ्टवेअर पैसे पाठवू शकते एवढ्याने अखेरीस प्राप्तकर्त्याच्या हाती नेमका कोणता दावा येतो हे आश्चर्यकारकपणे कमी समजते.
हा फरक आता व्यवहार्य बनत आहे. मार्च 2026 मध्ये Stripe आणि Tempo यांनी Machine Payments Protocol सादर केला; तो stablecoin आणि पारंपरिक देयक-पद्धतींमधील प्रोग्रामिंगद्वारे होणाऱ्या पेमेंटला मदत करतो. जूनमध्ये Mastercard ने Agent Pay for Machines जाहीर केले; त्यात कार्ड, खाती आणि stablecoin मार्फत सेटलमेंटचे वर्णन आहे. एआय एजंटची देयके एकाच वेळी पैशांच्या अनेक स्वरूपांत विकसित होत आहेत. Stripe ची MPP घोषणा, Mastercard चे प्रकाशन
या बदलामुळे उपयुक्त कामाचे छोटे भाग—एक डेटा-शोध, छोटी गणना किंवा काही मिनिटांचा प्रवेश—विकणाऱ्या व्यवसायांना संधी मिळते. त्याचवेळी, देयक-खर्च, चलन-जोखीम आणि पैसे परत मिळवण्याबद्दलचे निर्णय अशा सॉफ्टवेअरकडे जातात जे मालक दुसरे काम करत असताना हजारो खरेदी करू शकते.
आमच्या मते, सर्वात महत्त्वाची स्पर्धा हे निर्णय कोण ठरवतो याबद्दल असेल. प्रणाली मालकाचे काम पूर्ण करण्याला प्राधान्य देऊ शकते; किंवा देयक-पुरवठादाराचे पसंतीचे चलन आणि नेटवर्क वापरू शकते. वापरकर्त्याला दोन्ही एकाच साध्या सूचनेसारखे दिसू शकतात: “याचे पैसे भरा.”
पैसा आणि एआय एजंट्सवरील मालिकेतील हा दुसरा लेख आहे. पहिल्या भागात एजंटची खरेदी आणि कार्ड नेटवर्कचा आढावाघेतला आहे. येथे आपण पैशांचा मागोवा घेतो—परत मागण्याची गरज पडली तर काय घडते यासह.
एकाच डॉलर-लेबलमागे वेगवेगळे दावे असू शकतात
पारंपरिक बँक-शिल्लकी आधीपासूनच डिजिटल असतात. कार्ड हे देयक-व्यवस्थेचा वापर करण्याचे साधन आहे; त्यात कर्जाचाही समावेश असू शकतो. ते स्वतंत्र चलन नाही. चेकआउट पृष्ठाऐवजी एजंटमार्फत पैसे दिल्याने मूळ डॉलर किंवा युरोचे देणे स्वतःहून बदलत नाही.
फियाट चलनाचा आधार असलेल्या stablecoin मागे जारीकर्ता आणि त्याचे परतफेडीचे नियम असतात. USDC आणि EURC साठीच्या राखीव निधीची रक्कम ऑपरेटिंग पैशांपासून वेगळी आणि तरल स्वरूपात ठेवली जाते, साप्ताहिक माहिती दिली जाते आणि USDC च्या राखीव निधीची बाह्य हमी दरमहा तपासली जाते, असे Circle सांगते. या व्यवस्थांमुळे परतफेडीवरील विश्वास वाढतो. मात्र प्रत्येक देशात प्रत्येक wallet शिल्लक लगेच खर्च करता येईल अशा बँक-ठेवीइतकीच आहे असे होत नाही. Circle ची राखीव निधीविषयक माहिती
tokenized bank deposit म्हणजे प्रोग्राम करता येणाऱ्या पायाभूत सुविधेत दर्शवलेला बँकेवरील दावा. Base वरील USD JPM Coin हे तपासलेल्या प्रतिपक्षांसाठीचे व्यावसायिक बँक-पैसे आहेत आणि Blockchain Deposit Account चौकटीतून रूपांतर करता येते, असे J.P. Morgan सांगते. सार्वजनिक blockchain वर उपलब्ध असल्याने कोणताही ग्राहक आवश्यक बँक-नाते उघडू शकतो असे नाही. JPM Coin चे उत्पादन-वर्णन
किमतीत चढउतार होणाऱ्या क्रिप्टोमालमत्तेमुळे वेगळी अर्थसंकल्पीय समस्या येते: व्यवसायाचे उत्पन्न किंवा खर्च ज्या चलनात असतो त्याच्या तुलनेत तिचे बाजारमूल्य बदलू शकते. tokenized fund share मुळे गुंतवणुकीची मालकी आणि परतफेडीच्या अटी येतात. stablecoin शेजारी त्याच wallet मध्ये दिसते म्हणून यांपैकी काहीही रोख पैसा होत नाही.
म्हणून एजंटसाठीचा व्यावहारिक प्रश्न “क्रिप्टोला समर्थन देता का?” एवढाच नसतो. मालमत्ता, जारीकर्ता, नेटवर्क आणि मान्य प्राप्तकर्ता ओळखून, तयार झालेली शिल्लक पुढचे देणे कसे भागवू शकेल हे ठरवावे लागते. युरोमध्ये वेतन देणे बाकी असलेल्या कंपनीचे काम डॉलरमधील टोकन मिळवून संपत नाही.
आता अधिक देयक-पर्याय का येत आहेत
एखाद्या कामासाठी माणसाने नोंदणी करावी, वर्गणी निवडावी आणि बिलिंगची माहिती भरावी ही गरज मशीन-देयकांमुळे कमी होते. MPP अंतर्गत सॉफ्टवेअरच्या संवादातच सेवा पैसे मागू शकते. पावत्या विद्यमान देयक-पायाभूत सुविधेतून जातात, निधी व्यापाऱ्याच्या शिल्लकीत जमा होतो आणि नेहमीच्या देयक-वेळापत्रकानुसार बाहेर पाठवला जातो, असे Stripe सांगते. एजंटने पटकन केलेली खरेदी आणि व्यापाऱ्याला बँकेत मिळालेले पैसे या वेगळ्या घटना आहेत. MPP कसे काम करते
Coinbase ने 18 मार्च रोजी x402 ला ERC-20 टोकनसाठी अधिक समर्थन दिले आणि gas प्रायोजित करण्याच्या पद्धती सुरू केल्या. वापरकर्त्यांना स्वतः भरावा लागला असता तो blockchain व्यवहार-शुल्क मध्यस्थ भरू शकतो. विकासक स्वीकारू शकतील अशा मालमत्तांची व्याप्ती वाढते; मात्र व्यापाऱ्याने प्रत्यक्ष कोणती मालमत्ता आणि नेटवर्क स्वीकारायचे ते स्वतः ठरवावे लागते. “Gasless” म्हणजे पैसे देणाऱ्याचा अनुभव; खर्च दुसरा सहभागी भरतो. Coinbase चे x402 अद्ययावत प्रकाशन
Mastercard च्या जूनमधील घोषणेत प्रोग्राम करता येणारे मान्यता-नियम आणि खर्च-मर्यादाही वर्णन केल्या आहेत. सहभागी कंपन्यांच्या यादीत पारंपरिक देयक संस्था आणि क्रिप्टो व्यवसाय दोन्ही आहेत. घोषणा सामायिक नियमांभोवती सेवा आणि विकासकाम सिद्ध करते; प्रत्येक व्यापाऱ्याकडे सार्वत्रिक उपलब्धता किंवा मोठ्या प्रमाणावरील मशीन-व्यवहाराचे फायदे सिद्ध करत नाही. मशीनसाठी Agent Pay
या घडामोडींमुळे एक उपयुक्त शक्यता दिसते: प्रत्येक खरेदीदार आणि पुरवठादाराने एकच आर्थिक व्यवस्था स्वीकारण्याची सक्ती न करता व्यवसाय एजंटसाठी सोयीच्या इंटरफेसमधून विक्री करू शकतो. या व्यवस्थांमधील जोडण्यांत कठीण काम उरते.
एक खरेदी शेवटपर्यंत तपासा
हवामानाचा ताजा डेटा हवा असलेल्या युरोपीय logistics कंपनीच्या काल्पनिक एजंटचा विचार करा. ही समजावण्यासाठीची प्रक्रिया आहे; आम्ही तपासलेली तैनाती नाही. कंपनी एजंटला रोजचे युरो-बजेट देते आणि मान्यताप्राप्त डेटा-पुरवठादारांकडून खरेदीची परवानगी देते.
एजंटला डॉलरमधील किंमत सापडते. पैसे देण्याआधी व्यवसायाला खरेदीविषयीचे नेहमीचे काही प्रश्न सोडवावे लागतात: हा योग्य अंदाज आहे का? सांगितलेली किंमत अपेक्षित वापराला लागू आहे का? पुरवठादार मुदतीत देता येईल का? वैध देयक-ओळखपत्र यांपैकी कुठल्याही प्रश्नाचे उत्तर देत नाही.
पुरवठादार कार्ड आणि USDC दोन्ही स्वीकारतो, असे समजा. कंपनीकडे कार्डची व्यवस्था आधीपासून आहे; पण USDC वापरण्यासाठी wallet मध्ये निधी भरावा लागेल. तुलनेत ती निधी-भरण्याची पायरी, डॉलरमध्ये रूपांतर, सेवा-पुरवठादाराचे शुल्क आणि न वापरलेल्या शिल्लकीचे व्यवस्थापन यांचा समावेश हवा. कमी blockchain हस्तांतरण-शुल्क हा पूर्ण खरेदी-खर्चाचा छोटासा भाग असू शकतो.
आता परिस्थिती बदला. कंपनीकडे मान्यताप्राप्त stablecoin शिल्लक आधीपासून आहे आणि ती नियमितपणे या पुरवठादाराकडून खरेदी करते. अनेक खरेदींमध्ये निधी-भरण्याचा खर्च वाटता येतो आणि तात्काळ हस्तांतरणामुळे उधारी न देता पुरवठादार डेटा देऊ शकतो. टोकनच्या तंत्रज्ञानात बदल नसतानाही हा मार्ग अधिक आकर्षक ठरतो.
किंवा प्रोसेसरमार्फत स्थानिक चलनात पैसे मिळणे पुरवठादाराला पसंत असू शकते. पूर्ण झालेल्या देयकांची सेटलमेंट स्थानिक चलनात व्यापाऱ्याच्या शिल्लकीत होते, असे Stripe च्या stablecoin कागदपत्रांत वर्णन आहे. ग्राहकांची जागतिक पोहोच सेवेच्या उपलब्धतेइतकी व्यापक नाही: कागदपत्रांत अमेरिकेतील उपलब्धता आणि इतर भागांत खाजगी पूर्वावलोकने नोंदवली आहेत. कार्यपद्धती आखण्याआधी विक्रेता पात्र आहे का ते तपासावे. Stripe चे stablecoin देयक-विषयक दस्तऐवज
तुलना करण्याचे आर्थिक एकक म्हणजे यशस्वीरीत्या मिळालेला हवामान-अंदाज; दोन्ही बाजूंना वापरता येईल अशा स्वरूपात नोंदलेला आणि भरलेला. कंपनीची विद्यमान बिलिंग किंवा बँक-व्यवस्थेशी संपूर्ण मार्गाची तुलना करावी; अपवाद सोडवण्यात कर्मचाऱ्यांचा गेलेला वेळही धरावा.
परतण्याचा मार्ग हस्तांतरणापेक्षा महत्त्वाचा ठरू शकतो
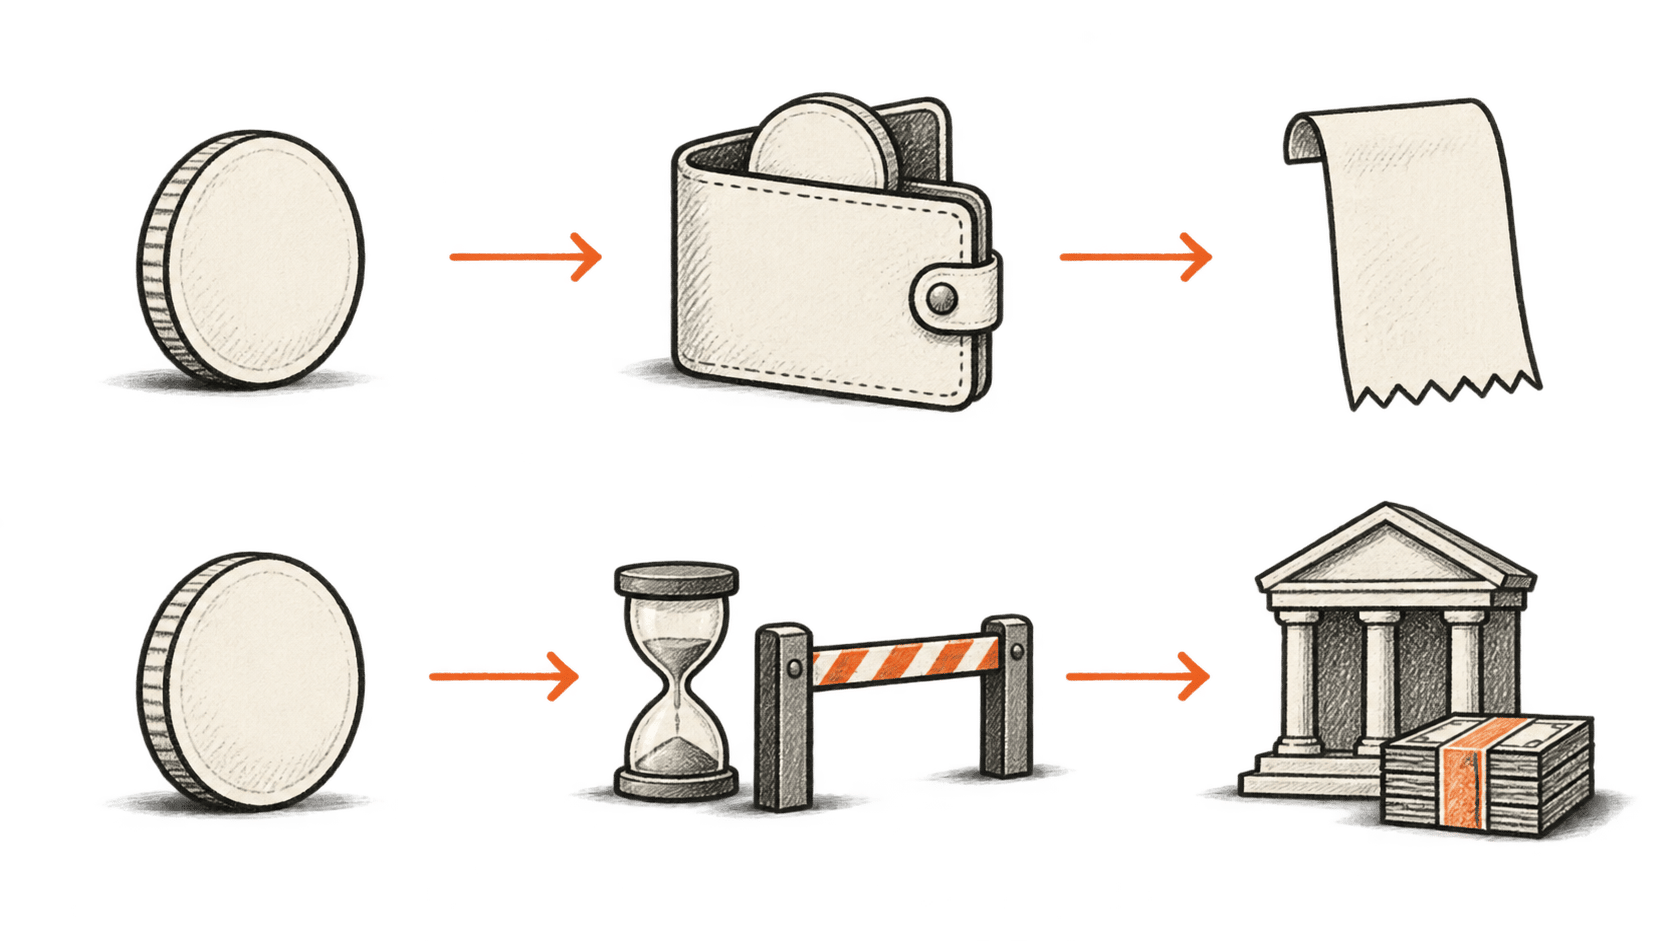
प्राप्तकर्त्याला टोकन ठेवायचे किंवा पुन्हा वापरायचे असेल तर stablecoin देयक विशेष आशादायक आहे. त्याऐवजी बँक-शिल्लक हवी असेल, तर परतफेड, विनिमयातील तरलता किंवा देयक-पुरवठादाराच्या रूपांतर-सेवेवर अवलंबून राहावे लागते.
15 सप्टेंबरला अद्ययावत Circle च्या EEA परतफेड-धोरणातून हा फरक स्पष्ट होतो. अटींच्या अधीन राहून दर्शनी किमतीत परतफेड मान्य असल्याचे त्यात म्हटले आहे. थेट पद्धतीने वापरणाऱ्या किरकोळ धारकांनी ओळख आणि व्यवहार तपासण्या पार करून योग्य बँक-माहिती द्यावी लागते. विसंगती नसल्यास नमूद प्रक्रियेला पाच व्यावसायिक दिवसांपेक्षा अधिक लागू नयेत; निश्चित तणावस्थितीतील विलंबासाठी स्वतंत्र तरतूद आहे. हा विशिष्ट परतफेडीचा मार्ग आहे; प्रत्येक USDC विक्रीला पाच दिवस लागतात असा दावा नाही. Circle चे EEA परतफेड-धोरण
व्यावसायिक अटीही वेगळ्या आहेत. 15 मार्चपासून लागू Circle च्या Mint शुल्क-यादीत प्रक्रिया-स्तरांचे फरक आणि परतफेडीच्या मार्गाशी निगडित शुल्क आहे. जवळजवळ तात्काळ प्रक्रिया आणि हळू मूलभूत स्तर यांची अर्थव्यवस्था वेगळी आहे. “एका टोकनमागे एक डॉलरचा आधार” एवढ्याने बँक-खात्यात पैसे आणण्याची पूर्ण किंमत आणि वेळ समजत नाही. Circle Mint मधील परतफेडीची रचना
मार्चमध्ये PayPal ने PYUSD चा विस्तार 70 बाजारांत जाहीर केला; पैसे काढताना स्थानिक चलनात बदलण्याचाही त्यात समावेश आहे. स्थानिक वेगळेपण आणि सिंगापूरमध्ये केवळ व्यवसायांसाठी उपलब्धता घोषणेत नमूद केली आहे. आधीपासूनची आर्थिक सेवा-चौकट टोकन वापरण्यायोग्य बनवते; स्वतंत्र क्रिप्टो-wallet सांभाळू न इच्छिणाऱ्यांनाही त्यामुळे फायदा होऊ शकतो. प्रत्यक्ष शुल्क आणि पात्रता तरीही मार्गाच्या तुलनेत धरावी. PayPal ची विस्तार-घोषणा
मार्चमधील Ripple Payments विस्तारातही पारंपरिक पैसे आणि stablecoin यांतील वसुली, ताबा आणि चलनबदल एकत्र येतात. हे पुरवठादाराने दिलेले सेवेचे वर्णन आहे; प्रत्येक मार्ग स्वस्त आहे याचा स्वतंत्र पुरावा नाही. सेटलमेंट-मालमत्ता इंटरफेसमागे लपवून देणारी सेवा व्यवसायाला का हवी असू शकते हे यातून दिसते; तरी ती पुरवठादाराच्या तरलता आणि अनुपालन कामकाजावर अवलंबून राहते. Ripple Payments चा विस्तार
आमच्या काल्पनिक logistics कंपनीसाठी डॉलरचा स्थिर भाव असला तरी युरो-डॉलर जोखीम उरते. wallet मध्ये निधी भरण्याचा युरो खर्च बदलू शकतो; टोकनचे डॉलरमूल्य अचूक स्थिर असले तरी. नंतर मिळालेल्या परताव्याचे युरोमधील मूल्य वेगळे असू शकते. ही जोखीम कोण स्वीकारेल आणि चलनबदल केव्हा होईल हे treasury धोरणाने ठरवावे.
हस्तांतरण पूर्ण झाले तरी वाद अनिर्णित राहू शकतो
अंदाजाकडे परत वळू. एजंट पैसे यशस्वीपणे देतो; मात्र कालबाह्य माहिती मिळते. मूल्य हलल्याचा पुरावा ledger देऊ शकतो; पुरवठादाराने दिलेले आश्वासन पूर्ण केले का, हे वेगळ्या व्यावसायिक प्रक्रियेत ठरवावे लागते.
Stripe च्या stablecoin दस्तऐवजांत उपयुक्त उदाहरण आहे: मूळ wallet मध्ये पूर्ण किंवा अंशतः परतावा देता येतो; पण वाद-निराकरण सुविधा नाही. व्यापारी पैसे परत पाठवू शकतो, हे देयक-योजनेतून खरेदीदार व्यवहाराला आव्हान देऊ शकतो यापेक्षा वेगळे आहे. “Stablecoin” या शब्दावरून परताव्याची प्रक्रिया किंवा करारातील दाद मागण्याचा मार्ग गृहीत धरू नये. Stripe च्या परतावा आणि वादाच्या अटी
नवा देयक-मार्ग मंजूर करण्याआधी एजंटच्या मालकाकडे पुनर्प्राप्तीचे नियम हवेत. तक्रार कोण घेईल? खरेदीची सेवा कोणत्या पुराव्याने ओळखता येईल? मूळ wallet अजून अस्तित्वात आहे का? उत्तरासाठी खरेदीदार किती थांबू शकतो? छोटी खरेदी असेल तर परताव्यामागे लागण्याचा खर्च देयकापेक्षा जास्त असू शकतो. तरी अनेक एजंट्समधून वारंवार अपयश आल्यास खर्च मोठा होऊ शकतो.
अंमलबजावणीही महत्त्वाची आहे. x402 मध्यस्थांवरील जुलैच्या संशोधन-पूर्वप्रकाशित लेखात तपासलेल्या प्रणालींमध्ये मान्यता आणि व्यवहार पूर्ण करण्यातील कमकुवतपणा आढळल्याचे व प्रभावित पक्षांनी उपाय केल्याचे नोंदले आहे. हे विशिष्ट तपासलेल्या अंमलबजावणीचे पुरावे आहेत; सध्याचे प्रत्येक x402 व्यवहार असुरक्षित आहेत याचा पुरावा नाही. देयक-विनंतीचे सेटलमेंटमध्ये रूपांतर करणाऱ्या मध्यस्थाची छाननी का हवी हे यातून दिसते. x402 वरील मूळ सुरक्षा-अभ्यास
काल्पनिक खरेदीदाराने पुनःप्रयत्नही काळजीपूर्वक हाताळावेत. अंदाजाचा प्रतिसाद येण्याआधी वेळ संपल्यास पहिली खरेदी तपासण्यापूर्वी पुन्हा पैसे भरल्याने दुबार शुल्क लागू शकते. अॅप्लिकेशनला टिकाऊ खरेदी-नोंद, सेवा मिळाली का ते पडताळण्याचा मार्ग आणि अपवादांसाठी प्रक्रिया हवी. सेटलमेंट जितकी जलद तितक्या या नोंदी अधिक तातडीच्या होतात.
पैशांची निवड करणे म्हणजे सोपवलेला आर्थिक निर्णय
पुरवठादार निवडण्याची परवानगी दिलेल्या एजंटला चलन बदलणे, नवे wallet उघडणे किंवा वेगवेगळ्या जारीकर्त्यांतील शिल्लक हलवणे यांची परवानगी द्यावीच असे नाही. या कृती मूळ खरेदीपलीकडे जोखीम निर्माण करतात.
logistics उदाहरणात, देयक सुचवण्याची आणि निधी सोडण्याची कामे वेगळी ठेवणे रास्त ठरेल. कंपनी परिचित पुरवठादारांकडील छोटी खरेदी मान्य करू शकते, एकत्रित दैनिक मर्यादा घालू शकते आणि नवी मालमत्ता किंवा अपरिचित प्राप्तकर्त्यासाठी मंजुरी मागू शकते. या रचना-विषयक निवडी आहेत; आधीपासून लागू असलेल्या सार्वत्रिक मानकाचे वर्णन नाही. एजंट सूचना विसरला तरी देयक-प्रणालीने मर्यादा पाळल्या पाहिजेत.
अलीकडील उत्पादन-घोषणेत मर्यादित प्रतिनिधीकरण कसे दिसू शकते ते दाखवले. 10 सप्टेंबरला Ripple ने सांगितले की वाढवलेले GSmart treasury agents कृती सुचवतात, संबंधित धोरणाचा संदर्भ देतात आणि मंजुरीची वाट पाहतात. आर्थिक गणना आणि एआयचे अर्थलावणे वेगळे ठेवून आर्थिक कृतींचा अधिकार treasury पथकाकडे राहतो. हे विक्रेत्याच्या उत्पादन-रचनेचे वर्णन आहे; परिणामकारकता ग्राहकांनी स्वतंत्रपणे तपासावी. Ripple ची GSmart घोषणा
आशादायी शक्यता व्यावहारिक आहे. मान्य देयक-पर्यायांची तुलना सॉफ्टवेअर सोपी करू शकते, निष्क्रिय आगाऊ निधी कमी करू शकते आणि छोट्या पुरवठादारांना पूर्ण enterprise कराराशिवाय स्वतंत्र सेवा विकण्यास मदत करू शकते. हे फायदे पुन्हा पुन्हा मिळणारी बचत आणि हाताळता येण्याजोगे अपवाद यांवर अवलंबून आहेत. प्रत्येक पूर्ण खरेदीचा खर्च, प्रत्यक्ष वापरता येतील असे मिळालेले पैसे आणि पुनर्प्राप्तीवर गेलेला वेळ यांत ते दिसावेत.
निराशावादी शक्यताही तितकीच ठोस आहे. एजंटचे व्यासपीठ स्वतःची शिल्लक किंवा जारीकर्ता वापरण्याकडे ग्राहकांना वळवू शकते आणि चलनबदल व पैसे काढण्याचे खर्च इतरत्र ठेवून कमी हस्तांतरण-शुल्क दाखवू शकते. वेगवेगळ्या नेटवर्कवरील शिल्लकीचे तुकडे वाढू शकतात. पुरवठादार अपयशी झाल्यावरच सोयीच्या मार्गाला पुनर्प्राप्तीचे कमकुवत पर्याय आहेत हे मालकाला कळू शकते.
BIS च्या ऑगस्टमधील मूल्यमापनातून परस्परसुसंगततेची चिंता अधिक ठळक होते. वेगवेगळ्या नेटवर्कवरील stablecoin ची अदलाबदल कठीण राहू शकते, तसेच tokenized bank deposit साठीही परिपक्व परस्परसुसंगत परिसंस्था नाही, असा त्याचा युक्तिवाद आहे. केंद्रीय बँकेच्या पैशावर आधारित व्यवस्थेची त्यांची पसंती हे धोरणात्मक मत आहे; बँक-टोकनायझेशनने समस्या आधीच सोडवली असा निर्णय नाही. BIS चे मूल्यमापन
फिनटेक निर्मात्यांसाठी, संपूर्ण देयक-जबाबदारीबद्दल पुरावे देणे उपयुक्त ठरेल: कोणत्या ग्राहकांना मार्ग वापरता आला, त्यांनी कोणत्या चलनात पैसे भरले, प्राप्तकर्ता कोणती रक्कम खर्च करू शकला आणि अपयशी खरेदी कशी सोडवली. यशस्वी हस्तांतरणावर संपणाऱ्या प्रात्यक्षिकातून व्यवसायाचे मूल्यमापन करायला आवश्यक माहिती मिळत नाही.
तिसऱ्या भागात प्रश्न tokenized मालमत्तांकडे जातो: देयकाची विनंती करण्याइतक्या सहजतेने सॉफ्टवेअर गुंतवणूक किंवा तारणाची स्थिती हलवू लागले, तर काय बदलते आणि कोणते मालकीहक्क अजूनही ledger बाहेरील संस्थांवर अवलंबून असतात?