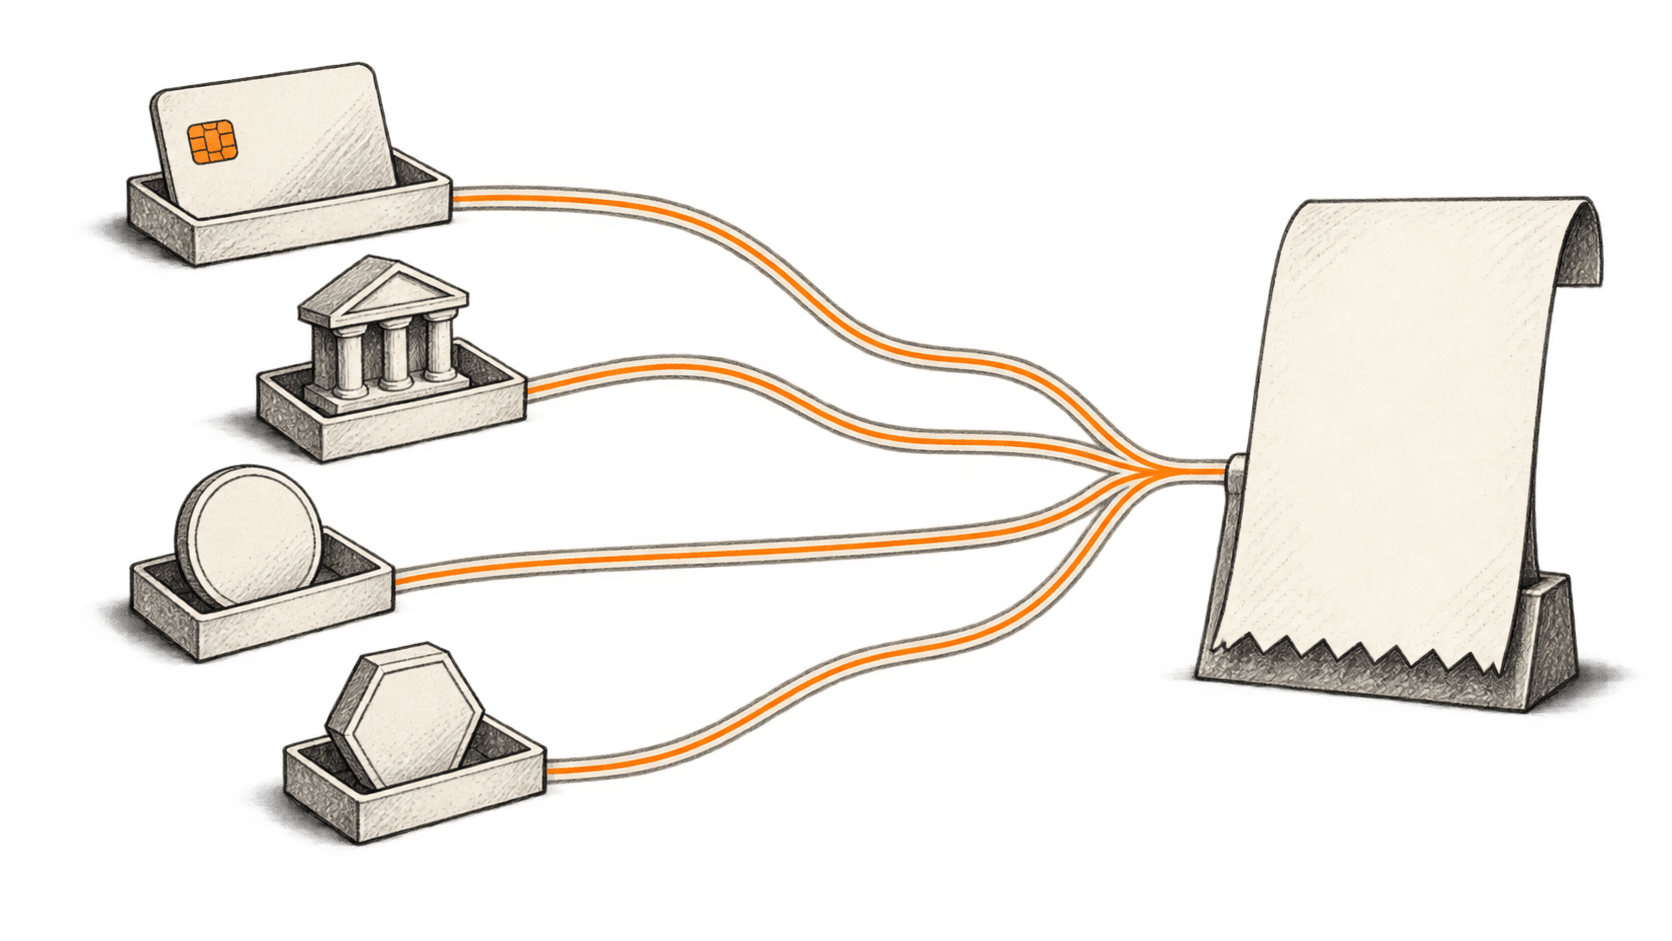
வானிலை முன்னறிவிப்பை வாங்கும் AI முகவர், டாலர் நிலையான நாணயத்தில் பணம் செலுத்த, விற்பனையாளர் வழக்கமான வங்கிப் பரிமாற்றத் தொகையைப் பெறலாம். மற்றொரு முகவர் அதே சேவையை அட்டை கணக்கு வழியாக வாங்கலாம். வங்கியின் நிறுவன வாடிக்கையாளர் டோக்கனாக்கப்பட்ட வைப்புத்தொகையை மாற்றலாம். பணத்தை அனுப்பும் மென்பொருளின் திறன் மட்டும், பெறுநரின் கையில் இறுதியில் எந்த உரிமைக் கோரல் இருக்கும் என்பதைப் பற்றி வியப்பூட்டும் வகையில் மிகக் குறைவாகவே சொல்கிறது.
இந்த வேறுபாடு நடைமுறையில் முக்கியத்துவம் பெறுகிறது. 2026 மார்ச்சில், நிலையான நாணயங்கள் மற்றும் வழக்கமான பணப்பரிவர்த்தனை முறைகள் வழியாக நிரல்முறைப் பணப்பரிவர்த்தனைகளை ஆதரிக்கும் Machine Payments Protocol-ஐ Stripe மற்றும் Tempo அறிமுகப்படுத்தின. ஜூனில், அட்டைகள், கணக்குகள், நிலையான நாணயங்கள் வழியாகத் தீர்வுசெய்வதாகக் கூறி, Mastercard தனது Agent Pay for Machines-ஐ அறிவித்தது. AI முகவர் பணப்பரிவர்த்தனைகள் ஒரே நேரத்தில் பல பண வடிவங்களில் வளர்கின்றன. Stripe-இன் MPP அறிவிப்பு, Mastercard-இன் அறிமுக அறிவிப்பு
இந்த மாற்றம் பயனுள்ள பணியின் சிறு அளவுகளை விற்கும் வணிகங்களுக்கு வாய்ப்பை உருவாக்குகிறது: ஒரு தரவு தேடல், குறுகிய கணக்கீடு, சில நிமிட அணுகல். உரிமையாளர் வேறு வேலையில் இருக்கும்போது ஆயிரக்கணக்கான கொள்முதல்களைச் செய்யக்கூடிய மென்பொருளுக்குள், பணப்பரிவர்த்தனைச் செலவுகள், நாணய மதிப்பு ஆபத்து, பணத்தை மீட்பது குறித்த முடிவுகளையும் இது நகர்த்துகிறது.
இந்த முடிவுகளை யார் அமைக்கிறார்கள் என்பதே அதிக விளைவுகளை ஏற்படுத்தும் போட்டியாக இருக்கும் என்பது எங்கள் கருத்து. உரிமையாளரின் பணியை முடிப்பதற்கு ஒரு அமைப்பு உகப்பாக்கலாம்; அல்லது பணப்பரிவர்த்தனை வழங்குநர் விரும்பும் நாணயத்துக்கும் வலைப்பின்னலுக்கும் முன்னுரிமை அளிக்கலாம். பயனருக்கு இவ்விரண்டுமே எளிய அறிவுறுத்தலாகத் தோன்றலாம்: “அதற்கான பணத்தைச் செலுத்து.”
பணம் மற்றும் AI முகவர்கள் பற்றிய எங்கள் தொடரின் இரண்டாவது கட்டுரை இது. பகுதி ஒன்று முகவர் கொள்முதலையும் அட்டை வலைப்பின்னல்களையும் ஆராய்கிறது. இங்கு, ஒருவருக்கு பணம் திரும்பத் தேவைப்படும்போது என்ன நடக்கிறது என்பதையும் சேர்த்து, பணத்தின் பயணத்தைப் பின்தொடர்கிறோம்.
ஒரே டாலர் பெயரில் வெவ்வேறு உரிமைக் கோரல்கள் இருக்கலாம்
வழக்கமான வங்கிக் கணக்கு இருப்புகளும் ஏற்கெனவே மின்னணு வடிவில்தான் உள்ளன. அட்டை என்பது கடனையும் உள்ளடக்கக்கூடிய பணப்பரிவர்த்தனை ஏற்பாட்டை அணுகும் வழி; அது தனி நாணயம் அல்ல. பணம் செலுத்தும் பக்கத்துக்குப் பதில் முகவரைப் பயன்படுத்துவது மட்டும், அடிப்படை டாலர் அல்லது யூரோக் கடப்பாட்டை மாற்றாது.
ஃபியட் பணத்தால் ஆதரிக்கப்படும் நிலையான நாணயம், வெளியீட்டாளரையும் அதன் மீட்பு நிபந்தனைகளையும் சேர்க்கிறது. USDC மற்றும் EURC-க்கான ஆதரவு இருப்புகள், செயல்பாட்டுப் பணத்திலிருந்து தனியாக வைக்கப்பட்ட திரவச் சொத்துகள் எனவும், USDC-க்கான வாராந்திர இருப்பு வெளிப்பாடும் மாதாந்திர வெளிப்புற உறுதிப்படுத்தலும் உள்ளன என்றும் Circle கூறுகிறது. இவ்வேற்பாடுகள் மீட்பில் நம்பிக்கையை ஆதரிக்கின்றன. ஆனால் ஒவ்வொரு நாட்டிலும் ஒவ்வொரு பணப்பையின் இருப்பும் உடனடியாகச் செலவிடக்கூடிய வங்கிவைப்புக்கு இணையானது என்று அவை பொருளல்ல. Circle-இன் இருப்பு வெளிப்பாடுகள்
டோக்கனாக்கப்பட்ட வங்கிவைப்பு என்பது வங்கியின் மீதான உரிமைக் கோரல்; நிரல்படுத்தக்கூடிய கட்டமைப்பில் அது பிரதிநிதித்துவப்படுத்தப்படுகிறது. Base தளத்தில் உள்ள தனது USD JPM Coin தயாரிப்பை, முன்தகுதி பெற்ற எதிர்தரப்புகளுக்கான வணிக வங்கிப் பணம் என்றும், Blockchain Deposit Account கட்டமைப்பு வழியாக மாற்றக்கூடியது என்றும் J.P. Morgan விவரிக்கிறது. பொது வலைப்பின்னலை அணுக முடிவது, எவரும் தேவையான வங்கித் தொடர்பைத் தொடங்கலாம் என்று பொருளல்ல. JPM Coin தயாரிப்பு விளக்கம்
மதிப்பு ஏற்ற இறக்கமுள்ள கிரிப்டோ சொத்துகள், வேறுவிதமான வரவுசெலவுத் திட்டச் சிக்கலை உருவாக்குகின்றன: வணிகம் வருவாய் ஈட்டும் அல்லது செலவுகளைச் செலுத்தும் நாணயத்துடன் ஒப்பிடும்போது அவற்றின் சந்தை மதிப்பு மாறலாம். டோக்கனாக்கப்பட்ட நிதிப் பங்கு, முதலீட்டு உரிமையையும் மீட்பு நிபந்தனைகளையும் கொண்டுவருகிறது. ஒரே பணப்பைத் திரை நிலையான நாணயத்துக்கு அருகில் காட்டுவதால் மட்டும் இவற்றில் எதுவும் பணமாகிவிடாது.
ஆகவே, முகவருக்கான நடைமுறைக் கேள்வி “கிரிப்டோவை ஆதரிக்கிறீர்களா?” என்பதைவிடத் துல்லியமானது. சொத்து, வெளியீட்டாளர், வலைப்பின்னல், ஏற்கத்தக்க பெறுநர் ஆகியவற்றை அது அடையாளம் கண்டு, அடுத்து வரும் கடப்பாட்டை நிறைவேற்ற அந்த இருப்பை எப்படிப் பயன்படுத்தலாம் என்பதையும் நிறுவ வேண்டும். யூரோவில் ஊதியம் வழங்க வேண்டிய நிறுவனம், டாலர் மதிப்புள்ள டோக்கனைப் பெற்றுவிட்டதால் மட்டும் அந்தப் பணியை முடித்துவிடவில்லை.
இப்போது ஏன் அதிகமான பணப்பரிவர்த்தனைத் தேர்வுகள் வருகின்றன
ஒரு பணியை மனிதர் நிறுத்தி, பதிவு செய்து, சந்தாவைத் தேர்ந்தெடுத்து, கட்டண விவரங்களை உள்ளிட வேண்டிய தேவையை இயந்திரப் பணப்பரிவர்த்தனைகள் குறைக்கின்றன. MPP-யின் கீழ், மென்பொருள் தொடர்பாடலின் ஒரு பகுதியாக ஒரு சேவை பணம் கோரலாம். ரசீதுகள் அதன் தற்போதைய பணப்பரிவர்த்தனை கட்டமைப்பு வழியாகச் சென்று, வணிகரின் இருப்பில் சேர்ந்து, வழக்கமான தொகை வழங்கும் அட்டவணையைப் பின்பற்றும் என Stripe கூறுகிறது. முகவரின் வேகமான கொள்முதலும் வணிகரின் வங்கிப் பணவழங்கலும் தனித்தனி நிகழ்வுகள். MPP எவ்வாறு செயல்படுகிறது
மார்ச் 18 அன்று Coinbase வெளியிட்ட x402 விரிவாக்கம், ERC-20 டோக்கன்களுக்கான ஆதரவை விரிவுபடுத்தி, எரிவாயுக் கட்டணத்தை ஆதரிக்கும் வழிமுறைகளையும் அறிமுகப்படுத்தியது. பயனர்கள் முன்கூட்டியே செலுத்த வேண்டிய வலைப்பின்னல் பரிவர்த்தனைக் கட்டணங்களை இடைத்தரகர் ஏற்க இது உதவுகிறது. உருவாக்குநர்கள் ஏற்கக்கூடிய சொத்துகளின் வரம்பு பெருகுகிறது; ஆனால் வணிகர் உண்மையில் எந்தச் சொத்துகளையும் வலைப்பின்னல்களையும் ஆதரிக்கிறார் என்பதைத் தேர்ந்தெடுக்க வேண்டும். “கட்டணமில்லா” என்பது பணம் செலுத்துபவரின் அனுபவத்தை விவரிக்கிறது; மற்றொரு பங்கேற்பாளர் செலவை ஏற்கிறார். Coinbase-இன் x402 புதுப்பிப்பு
ஜூன் மாத Mastercard அறிவிப்பும் நிரல்படுத்தக்கூடிய அங்கீகார விதிகளையும் செலவு வரம்புகளையும் விவரிக்கிறது. பங்கேற்கும் நிறுவனங்களின் பட்டியலில் வழக்கமான பணப்பரிவர்த்தனை நிறுவனங்களும் கிரிப்டோ நிறுவனங்களும் உள்ளன. பொதுவான விதிகளைச் சுற்றிய சேவையையும் மேம்பாட்டுப் பணியையும் அந்த அறிவிப்பு நிறுவுகிறது; ஒவ்வொரு வணிகரிடமும் உலகளாவிய அளவில் கிடைப்பதையோ, அதிக அளவிலான இயந்திர வணிகத்தின் பொருளாதாரப் பலனையோ நிரூபிக்கவில்லை. இயந்திரங்களுக்கான Agent Pay
வாங்குபவர்களும் வழங்குநர்களும் ஒரே நிதி ஏற்பாட்டைப் பயன்படுத்த வேண்டியதில்லாமல், முகவருக்கு ஏற்ற இடைமுகம் வழியாக வணிகம் விற்க முடியும் என்ற பயனுள்ள சாத்தியத்தை இந்த முன்னேற்றங்கள் ஆதரிக்கின்றன. அந்த ஏற்பாடுகளுக்கிடையிலான இணைப்புகளில்தான் கடினமான பணி காத்திருக்கிறது.
ஒரு கொள்முதலைத் தொடக்கம் முதல் இறுதிவரை பின்தொடருங்கள்
புதிய வானிலைத் தரவு தேவைப்படும், ஐரோப்பாவைச் சேர்ந்த ஒரு தளவாட நிறுவன முகவரைக் கற்பனை செய்துகொள்ளுங்கள்; தரவு வழங்குநர் அமெரிக்காவில் இருக்கிறார். இது விளக்கத்துக்கான பணிப்பாய்வு; நாங்கள் சோதித்த நடைமுறைப் பயன்பாடு அல்ல. நிறுவனம் முகவருக்கு தினசரி யூரோ வரம்பை வழங்கி, அங்கீகரிக்கப்பட்ட தரவு வழங்குநர்களிடமிருந்து வாங்க அனுமதிக்கிறது.
முகவர் டாலர் விலையைக் கண்டறிகிறது. பணம் செலுத்துவதற்கு முன், வணிகம் வழக்கமான கொள்முதல் கேள்விகளுக்குப் பதில் பெற வேண்டும்: இது சரியான முன்னறிவிப்பா? குறிப்பிடப்பட்ட விலை, திட்டமிட்ட பயன்பாட்டை உள்ளடக்குகிறதா? வழங்குநர் காலக்கெடுவுக்குள் வழங்க முடியுமா? செல்லுபடியாகும் பணப்பரிவர்த்தனைச் சான்று இவற்றில் எதற்கும் பதிலளிக்காது.
வழங்குநர் அட்டை வழிப் பணத்தையும் USDC-யையும் ஏற்கிறார் என வைத்துக்கொள்வோம். நிறுவனத்திடம் ஏற்கெனவே அட்டை ஏற்பாடு உள்ளது; USDC பயன்படுத்தப் பணப்பையில் நிதி சேர்க்க வேண்டும். அந்த நிதியேற்றப் படி, டாலராக மாற்றுதல், சேவை வழங்குநரின் கட்டணங்கள், பயன்படுத்தப்படாத இருப்பைக் கையாளுதல் ஆகியவற்றையும் ஒப்பீட்டில் சேர்க்க வேண்டும். குறைந்த வலைப்பின்னல் பரிமாற்றக் கட்டணம், முழுமையான கொள்முதலின் சிறு பகுதியே ஆகலாம்.
இப்போது நிலைமையை மாற்றிப் பாருங்கள். நிறுவனத்திடம் ஏற்கெனவே அங்கீகரிக்கப்பட்ட நிலையான நாணய இருப்பு உள்ளது; வழங்குநரிடமிருந்து வழக்கமாக வாங்குகிறது. பல கொள்முதல்களிடையே நிதியேற்றச் செலவுகளைப் பகிரலாம்; உடனடிப் பரிமாற்றம் கடன் நீட்டிக்காமல் தரவை வழங்குநர் வெளியிட உதவலாம். டோக்கன் தொழில்நுட்பம் மாறாமலேயே இதே வழி கூடுதல் கவர்ச்சியைப் பெறலாம்.
அல்லது, செயலாக்குநர் வழியாக உள்ளூர் நாணயத்தைப் பெறவே வழங்குநர் விரும்பலாம். முடிந்த பணப்பரிவர்த்தனைகள், உள்ளூர் நாணயத்தில் தமது வணிகர் இருப்பில் சேரும் இந்த ஏற்பாட்டை Stripe-இன் நிலையான நாணய ஆவணங்கள் விவரிக்கின்றன. வாடிக்கையாளர்களை உலகம் முழுவதும் அடைய முடிவதைக் காட்டிலும், அதை ஏற்கக்கூடிய இடங்கள் குறைவானவை: அமெரிக்காவில் கிடைப்பதாகவும் பிற பகுதிகளில் தனிப்பட்ட முன்னோட்டம் நடைபெறுவதாகவும் ஆவணங்கள் தெரிவிக்கின்றன. பணிப்பாய்வை வடிவமைக்கும் முன் விற்பனையாளரின் தகுதியைச் சரிபார்க்க வேண்டும். Stripe-இன் நிலையான நாணயக் கட்டண ஆவணங்கள்
இரு தரப்பும் பயன்படுத்தக்கூடிய வடிவில், வெற்றிகரமாக வழங்கப்பட்டு, பதிவு செய்து பணம் செலுத்தப்பட்ட முன்னறிவிப்பே ஒப்பிட வேண்டிய பொருளாதார அலகு. விதிவிலக்குகளைத் தீர்க்க ஊழியர்கள் செலவிடும் நேரத்தையும் சேர்த்து, நிறுவனத்தின் தற்போதைய பட்டியல் அல்லது வங்கி ஏற்பாட்டுடன் முழுப் பணப்பாதையையும் ஒப்பிட வேண்டும்.
பரிமாற்றத்தைவிட வெளியேறும் வழி முக்கியமாக இருக்கலாம்
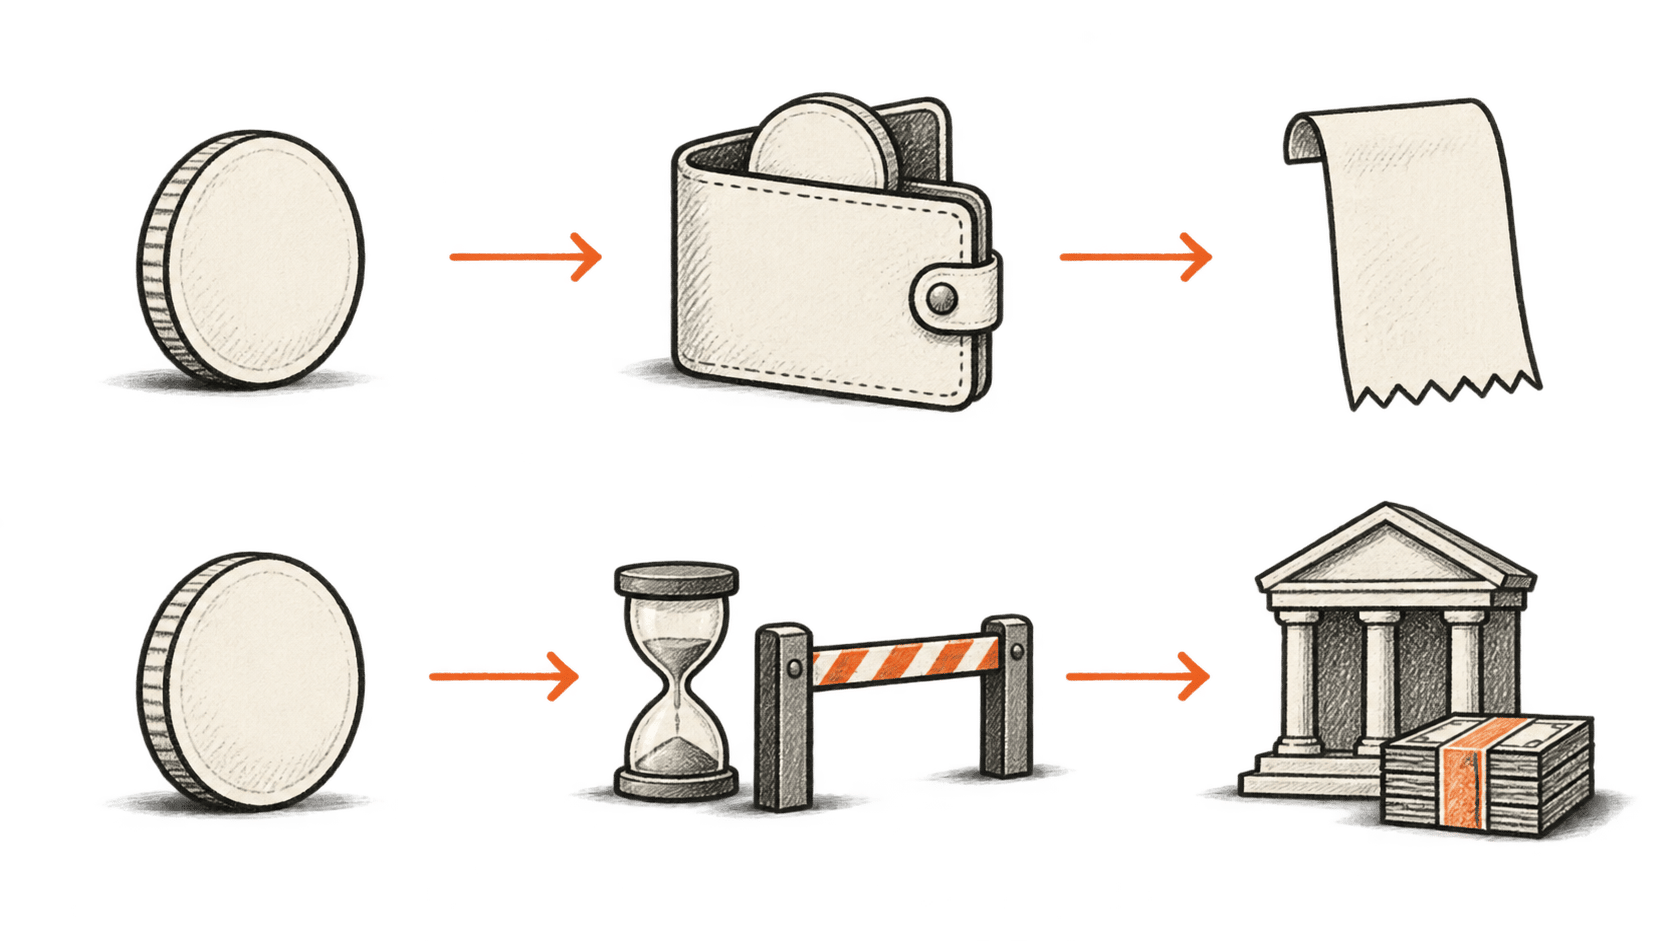
பெறுநர் டோக்கனை வைத்திருக்கவோ மீண்டும் பயன்படுத்தவோ விரும்பும்போது நிலையான நாணயப் பணப்பரிவர்த்தனைகள் குறிப்பாக நம்பிக்கையளிக்கின்றன. அதற்குப் பதிலாக வங்கிக் கணக்கு இருப்பு தேவைப்படும் ஒருவர், மீட்பு, பரிமாற்றத் திரவத்தன்மை அல்லது பணப்பரிவர்த்தனை வழங்குநரின் மாற்றுச் சேவையைச் சார்ந்திருக்கிறார்.
செப்டம்பர் 15 அன்று புதுப்பிக்கப்பட்ட EEA மீட்புக் கொள்கையில் Circle இந்த வேறுபாட்டைத் தெளிவாக்குகிறது. அதன் நிபந்தனைகளுக்கு உட்பட்டு சமமதிப்பில் மீட்பதை அது அங்கீகரிக்கிறது. அதன் நேரடி நடைமுறையைப் பயன்படுத்தும் சில்லறை வைத்திருப்போர் அடையாள மற்றும் பரிவர்த்தனைச் சரிபார்ப்புகளைத் தாண்டி, பொருத்தமான வங்கிக் கணக்கு விவரங்களை வழங்க வேண்டும். முரண்பாடுகள் இல்லாவிட்டால், கூறப்பட்ட செயல்முறை ஐந்து வணிக நாட்களுக்கு மேல் ஆகக்கூடாது; வரையறுக்கப்பட்ட நெருக்கடிச் சூழல்களில் தாமதத்தைத் தனியாகக் கொள்கை அனுமதிக்கிறது. இது ஒரு குறிப்பிட்ட மீட்பு வழி; ஒவ்வொரு USDC விற்பனையும் ஐந்து நாட்கள் எடுக்கும் என்ற கூற்றல்ல. Circle-இன் EEA மீட்புக் கொள்கை
வணிக நிபந்தனைகளும் மாறுபடுகின்றன. மார்ச் 15 முதல் அமலுக்கு வந்த Circle Mint கட்டண அட்டவணை, செயலாக்க நிலைகளை வேறுபடுத்தி, மீட்புப் பரிமாற்றங்களுடன் தொடர்புடைய கட்டணங்களையும் சேர்க்கிறது. உடனடி செயலாக்கமும் மெதுவான அடிப்படை நிலையும் வெவ்வேறு செலவுகளைக் கொண்டவை. “ஒரு டாலர் ஒவ்வொரு டோக்கனையும் ஆதரிக்கிறது” என்பது வங்கிக் கணக்குக்கு மாற்றுவதற்கான முழுச் செலவையும் காலத்தையும் விவரிக்காது. Circle Mint-இன் மீட்பு அமைப்பு
மார்ச்சில் PYUSD-ஐ 70 சந்தைகளுக்கு விரிவுபடுத்துவதாக PayPal அறிவித்தது; பணத்தை எடுக்கும்போது உள்ளூர் நாணயமாக மாற்றுவதும் இதில் அடங்கும். உள்ளூர் வேறுபாடுகளையும் சிங்கப்பூரில் வணிகங்களுக்கே கிடைக்கும் வரம்பையும் அந்த அறிவிப்பு குறிப்பிடுகிறது. தனியாக கிரிப்டோ பணப்பையை நிர்வகிக்கவே மாட்டார்கள் என்றவர்களுக்கும், ஏற்கெனவே பயன்படுத்தும் நிதி இடைமுகத்தின் வழியாக டோக்கனைப் பயனுள்ளதாக மாற்ற முடிவதால் இந்தப் பரவல் முக்கியம். உண்மையான கட்டணங்களும் தகுதியும் வழிப் பாதை ஒப்பீட்டில் இன்னும் இடம்பெற வேண்டும். PayPal விரிவாக்க அறிவிப்பு
Ripple-இன் மார்ச் மாதப் பணப்பரிவர்த்தனை விரிவாக்கமும், வழக்கமான பணம் மற்றும் நிலையான நாணயங்கள் வழியாக வசூல், பாதுகாப்புக் காப்பு, மாற்றம் ஆகியவற்றை இணைக்கிறது. இது வழங்குநரின் சேவை விளக்கம்; ஒவ்வொரு பணப்பாதையும் மலிவானது என்பதற்கான சுயாதீன ஆதாரம் அல்ல. தீர்வில் பயன்படுத்தப்படும் சொத்தை மறைக்கும் சேவையை ஒரு வணிகம் ஏன் வாங்கலாம் என்பதற்கு இது எடுத்துக்காட்டு; இருப்பினும் வழங்குநரின் திரவத்தன்மை மற்றும் இணக்கச் செயல்பாடுகளை அது சார்ந்திருக்கும். Ripple Payments விரிவாக்கம்
எங்கள் கற்பனைத் தளவாட நிறுவனத்துக்கு, டாலருடன் இணைக்கப்பட்ட நாணயத்திலும் யூரோ–டாலர் மதிப்பு ஆபத்து உள்ளது. பணப்பையில் உள்ள நிதியை மீண்டும் நிரப்பும் நேரத்தில் யூரோச் செலவு மாறினாலும், டோக்கன் தனது டாலர் மதிப்பைச் சரியாகப் பாதுகாக்கலாம். பின்னர் கிடைக்கும் பணத்திருப்பம் யூரோவில் வேறு மதிப்பைக் கொண்டிருக்கலாம். இந்த ஆபத்தை யார் ஏற்கிறார்கள், எப்போது மாற்றம் நிகழ்கிறது என்பதைக் கருவூலக் கொள்கை குறிப்பிட வேண்டும்.
முடிந்த பரிமாற்றத்துக்குப் பிறகும் சர்ச்சை தீராமல் இருக்கலாம்
முன்னறிவிப்புக்குத் திரும்புவோம். முகவர் வெற்றிகரமாகப் பணம் செலுத்துகிறது; ஆனால் காலாவதியான தரவையே பெறுகிறது. மதிப்பு கைமாறியதைப் பதிவேடு நிரூபிக்கலாம்; வழங்குநர் வாக்குறுதியளித்ததை வழங்கினாரா என்பதைத் தீர்மானிக்கத் தனியான வணிகச் செயல்முறை தேவை.
Stripe-இன் நிலையான நாணய ஆவணம் பயனுள்ள எடுத்துக்காட்டை வழங்குகிறது: தொடக்கப் பணப்பைக்கு முழு மற்றும் பகுதி பணத்திருப்பங்களை அது ஆதரிக்கிறது; ஆனால் சர்ச்சைத் தீர்வுக்கான ஆதரவு இல்லை என்று குறிப்பிடுகிறது. வணிகரால் பணத்தைத் திருப்பியனுப்ப முடிவது, பணப்பரிவர்த்தனைத் திட்டத்தின் வழியாகப் பரிவர்த்தனையை வாங்குபவர் எதிர்க்க முடிவதிலிருந்து வேறுபட்டது. “நிலையான நாணயம்” என்ற சொல்லிலிருந்து பணத்திருப்பக் கையாளுதலையோ ஒப்பந்த ரீதியான தீர்வையோ ஊகிக்கக் கூடாது. Stripe-இன் பணத்திருப்பம் மற்றும் சர்ச்சை நிபந்தனைகள்
புதிய பணப்பாதையை அனுமதிக்கும் முன்பே முகவர் உரிமையாளருக்குப் பணமீட்பு விதிகள் தேவை. புகாரை யார் பெறுவார்கள்? வாங்கிய சேவையை எந்த ஆதாரம் அடையாளம் காட்டும்? தொடக்கப் பணப்பை இன்னும் உள்ளதா? பதிலுக்காக வாங்குபவர் எவ்வளவு நேரம் காத்திருக்க முடியும்? மிகச் சிறிய கொள்முதலுக்கு, பணத்திருப்பத்தைப் பெற முயல்வதற்கே கட்டணத்தைவிட அதிகச் செலவு வரலாம். பல முகவர்களிடையே தோல்விகள் மீண்டும் ஏற்பட்டால், அது குறிப்பிடத்தக்க செலவாக மாறலாம்.
செயலாக்க முறையும் முக்கியம். x402 இடைநிலையர்கள் குறித்த ஜூலை ஆய்வு முன்வெளியீடு, தாம் சோதித்த அமைப்புகளில் அங்கீகாரம் மற்றும் செயல்படுத்தல் பலவீனங்களைக் கண்டறிந்து, பாதிக்கப்பட்ட தரப்புகள் அவற்றைத் தணிக்கும் நடவடிக்கைகளை மேற்கொண்டதாகக் கூறுகிறது. குறிப்பிட்ட செயலாக்கங்கள் ஆய்வு செய்யப்பட்டதற்கான ஆதாரம் இது; தற்போதைய எல்லா x402 பரிவர்த்தனைகளும் பாதுகாப்பற்றவை என்பதற்கான நிரூபணம் அல்ல. பணப்பரிவர்த்தனை கோரிக்கையைத் தீர்வாக மாற்றும் இடைத்தரகர் ஏன் ஆய்வுக்குரியவர் என்பதை இது காட்டுகிறது. அசல் x402 பாதுகாப்பு ஆய்வு
எங்கள் கற்பனை வாங்குபவர் மீண்டும் முயற்சிப்பதையும் திட்டமிட்டுக் கையாள வேண்டும். முன்னறிவிப்பு வராதபோது, முதல் கொள்முதலைச் சரிபார்க்காமல் மீண்டும் பணம் செலுத்தினால் இரட்டைக் கட்டணம் உருவாகலாம். பயன்பாட்டில் நீடித்த கொள்முதல் பதிவு, விநியோகத்தைச் சரிபார்க்கும் வழி, சிக்கல் ஏற்பட்டால் கையாளும் மாற்றுப் பாதை ஆகியவை தேவை. தீர்வு வேகமாகும் போது அந்தப் பதிவேட்டுப் பணி இன்னும் அவசரமாகிறது.
பணத்தைத் தேர்வுசெய்வது ஒப்படைக்கப்பட்ட நிதி முடிவு
வழங்குநரைத் தேர்வுசெய்ய அனுமதிக்கப்படும் முகவருக்கு, நாணயத்தை மாற்றவோ புதிய பணப்பையைத் தொடங்கவோ, வெளியீட்டாளர்களிடையே இருப்பை நகர்த்தவோ அனுமதி அளிக்க வேண்டியதில்லை. அத்தகைய நடவடிக்கைகள் தொடக்கக் கொள்முதலைத் தாண்டிய ஆபத்துகளை உருவாக்குகின்றன.
தளவாட எடுத்துக்காட்டில், பணம் செலுத்த முன்மொழிவதையும் நிதியை விடுவிப்பதையும் பிரிப்பதே பொருத்தமான வடிவமைப்பாக இருக்கும். அறிந்த வழங்குநர்களிடமிருந்து சிறிய கொள்முதல்களை நிறுவனம் அனுமதித்து, மொத்த தினசரி உச்சவரம்பை அமைத்து, புதிய சொத்தையோ அறிமுகமில்லாத பெறுநரையோ தேர்வுசெய்ய ஒப்புதல் கோரலாம். இவை வடிவமைப்புத் தேர்வுகள்; ஏற்கெனவே நடைமுறையில் உள்ள உலகளாவிய தரநிலையின் விளக்கம் அல்ல. அறிவுறுத்தலை முகவர் மறந்தாலும், பணப்பரிவர்த்தனை அமைப்பு வரம்புகளை அமல்படுத்த வேண்டும்.
அளவான அதிகார ஒப்படைப்பு எப்படி இருக்கலாம் என்பதை அண்மைய தயாரிப்பு அறிவிப்பு காட்டுகிறது. விரிவுபடுத்தப்பட்ட GSmart கருவூல முகவர்கள் நடவடிக்கைகளை முன்மொழிந்து, தொடர்புடைய கொள்கையைக் குறிப்பிட்டு, ஒப்புதலுக்காகக் காத்திருப்பதாக செப்டம்பர் 10 அன்று Ripple கூறியது. நிதிக் கணக்கீட்டை AI விளக்கத்திலிருந்து அது பிரிக்கிறது; நிதி நடவடிக்கைகள் மீதான அதிகாரம் கருவூலக் குழுவிடமே உள்ளது. இது விற்பனையாளரின் தயாரிப்பு வடிவமைப்பு விளக்கம்; அதன் பயனை வாடிக்கையாளர்களே மதிப்பிட வேண்டும். Ripple-இன் GSmart அறிவிப்பு
நம்பிக்கையளிக்கும் சாத்தியம் நடைமுறைக்கு உரியது. அங்கீகரிக்கப்பட்ட பணப்பரிவர்த்தனைத் தேர்வுகளை மென்பொருள் ஒப்பிடுவதை எளிதாக்கலாம்; பயன்படுத்தப்படாமல் முன்கூட்டியே நிரப்பப்பட்டிருக்கும் பணத்தைக் குறைக்கலாம்; முழு நிறுவன ஒப்பந்தத்தைப் பேச்சுவார்த்தை செய்யாமல் சிறிய வழங்குநர்கள் தனிப்பட்ட சேவைகளை விற்க உதவலாம். இப்பலன்கள் மீண்டும் கிடைக்கக்கூடிய பொருளாதாரப் பலன்களையும் கையாளக்கூடிய விதிவிலக்குகளையும் சார்ந்தவை. முடிந்த ஒவ்வொரு கொள்முதலுக்கான செலவு, பெறுநர் பயன்படுத்தக்கூடிய நிதி, பணமீட்புக்கு செலவிட்ட நேரம் ஆகியவற்றில் அவை பிரதிபலிக்க வேண்டும்.
நம்பிக்கையற்ற சாத்தியமும் அதேபோல் தெளிவானது. முகவர் தளம், தனது இருப்பு அல்லது வெளியீட்டாளரை நோக்கி வாடிக்கையாளர்களைத் திருப்பி, குறைந்த பரிமாற்றக் கட்டணத்தைக் காட்டியபடி மாற்ற மற்றும் பணம் எடுக்கும் செலவுகளை வேறிடத்தில் விட்டுவிடலாம். பல வலைப்பின்னல்களில் சிதறிய இருப்புகள் பெருகலாம். வழங்குநர் தோல்வியடைந்த பிறகுதான், வசதியான வழியில் பலவீனமான பணமீட்பு வாய்ப்புகள் இருப்பதை உரிமையாளர் கண்டறியலாம்.
ஆகஸ்ட் மாத BIS மதிப்பீடும் ஒன்றோடொன்று செயல்படும் திறன் குறித்த கவலையை உறுதிப்படுத்துகிறது. வெவ்வேறு வலைப்பின்னல்களில் உள்ள நிலையான நாணயங்களைப் பரிமாற்றுவது இன்னும் கடினமாக இருக்கலாம் என்று அது வாதிடுகிறது; அதே நேரத்தில் டோக்கனாக்கப்பட்ட வங்கிவைப்புகளுக்கும் முதிர்ந்த, ஒன்றோடொன்று செயல்படும் சூழல் இன்னும் இல்லை என்பதை ஒப்புக்கொள்கிறது. மத்திய வங்கி பணத்தை அடிப்படையாகக் கொண்ட அமைப்புக்கான அதன் ஆதரவு கொள்கை நிலைப்பாடு; வங்கிவைப்புகளை டோக்கனாக்குவது ஏற்கெனவே சிக்கலைத் தீர்த்துவிட்டதாக அது அறிவிக்கவில்லை. BIS மதிப்பீடு
நிதித் தொழில்நுட்பத்தை உருவாக்குவோருக்கு, முழுக் கடப்பாட்டைப் பற்றிய ஆதாரமே பயனுள்ள பங்களிப்பு: யார் இந்தப் பாதையைப் பயன்படுத்த முடியும், அவர்கள் எந்த வடிவில் செலுத்தினர், பெறுநர் எதைச் செலவிட முடிந்தது, தோல்வியடைந்த கொள்முதல்கள் எப்படித் தீர்க்கப்பட்டன என்பன. பரிமாற்றம் வெற்றியடைந்த இடத்திலேயே முடியும் செயல்விளக்கம், வணிகத்தை மதிப்பிட வாசகர்களுக்குத் தேவையான தகவலைத் தராது.
மூன்றாம் பகுதி டோக்கனாக்கப்பட்ட சொத்துகள் குறித்த கேள்வியைப் பின்தொடர்கிறது: பணப்பரிவர்த்தனையைக் கோருவது போலவே மென்பொருள் முதலீடு அல்லது பிணைய நிலையை நகர்த்தக்கூடியபோது என்ன மாறுகிறது; பதிவேட்டுக்கு வெளியே உள்ள நிறுவனங்களை இன்னும் சார்ந்திருக்கும் உரிமைகள் எவை?