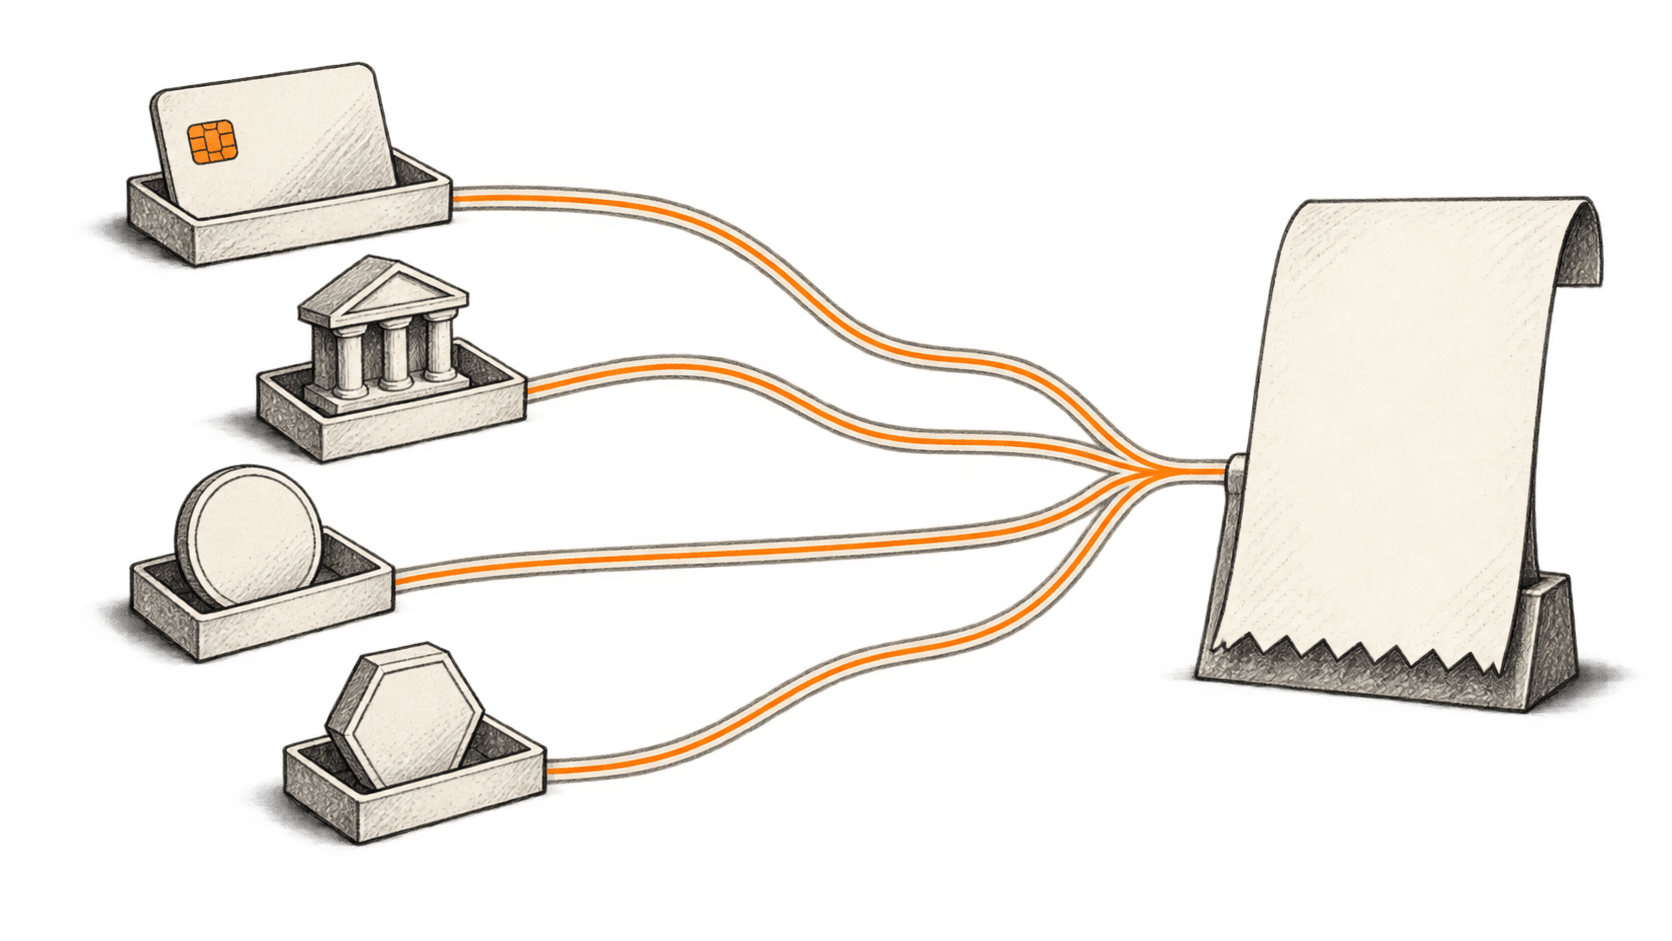
Ein KI-Agent, der eine Wettervorhersage kauft, kann mit einem Dollar-Stablecoin bezahlen, während der Verkäufer eine gewöhnliche Bankauszahlung erhält. Ein anderer Agent könnte denselben Dienst über ein Kartenkonto kaufen. Ein institutioneller Bankkunde könnte stattdessen ein tokenisiertes Einlagenguthaben übertragen. Dass eine Software Geld senden kann, sagt erstaunlich wenig darüber aus, welchen Anspruch der Empfänger am Ende hält.
Dieser Unterschied wird praktisch relevant. Im März 2026 stellten Stripe und Tempo das Machine Payments Protocol vor, das programmatische Zahlungen mit Stablecoins und herkömmlichen Zahlungsmethoden unterstützt. Im Juni kündigte Mastercard Agent Pay for Machines an und beschrieb Abrechnungen über Karten, Konten und Stablecoins. Zahlungen von KI-Agenten entwickeln sich gleichzeitig in mehreren Geldformen. Ankündigung des Stripe-MPP, Einführung durch Mastercard
Die Entwicklung schafft Chancen für Unternehmen, die kleine Einheiten nützlicher Arbeit verkaufen: eine Datenabfrage, eine kurze Berechnung oder wenige Minuten Zugriff. Zugleich verlagert sie Entscheidungen über Zahlungskosten, Währungsrisiken und Rückabwicklung in Software, die womöglich Tausende Käufe tätigt, während ihr Besitzer etwas anderes tut.
Unserer Ansicht nach wird sich der entscheidende Wettbewerb darum drehen, wer diese Entscheidungen festlegt. Ein System kann die Erledigung der Aufgabe seines Eigentümers optimieren oder die vom Zahlungsanbieter bevorzugte Währung und das bevorzugte Netzwerk. Für Nutzer kann beides wie eine einfache Anweisung aussehen: „Bezahl das.“
Dies ist der zweite Artikel unserer Reihe zu Geld und KI-Agenten. Teil eins untersucht Agentenkäufe und Kartennetzwerke. Hier verfolgen wir das Geld selbst – auch, was geschieht, wenn jemand es zurückhaben möchte.
Hinter derselben Dollar-Bezeichnung können unterschiedliche Ansprüche stehen
Guthaben bei herkömmlichen Banken sind bereits digital. Eine Karte ermöglicht den Zugriff auf eine Zahlungsvereinbarung, möglicherweise einschließlich Kredit; sie ist keine eigene Währung. Der Wechsel von einer Kassenseite zu einem Agenten ändert für sich genommen nichts an der zugrunde liegenden Dollar- oder Euroverbindlichkeit.
Ein durch Fiatgeld gedeckter Stablecoin bringt einen Emittenten und dessen Rücktauschbedingungen hinzu. Circle beschreibt USDC und EURC als durch liquide Reserven gedeckt, die getrennt von Betriebsmitteln gehalten werden, mit wöchentlichen Reserveangaben und monatlicher externer Prüfung für USDC. Diese Regelungen stärken das Vertrauen in die Einlösung. Sie machen jedoch nicht jedes Wallet-Guthaben in jedem Land einem sofort verfügbaren Bankguthaben gleich. Reserveangaben von Circle
Eine tokenisierte Bankeinlage bleibt ein Anspruch gegen eine Bank, dargestellt auf programmierbarer Infrastruktur. J.P. Morgan beschreibt sein USD-Produkt JPM Coin auf Base als Geschäftsbankgeld für geprüfte Gegenparteien, das über den Rahmen des Blockchain Deposit Account umgewandelt werden kann. Der Zugang zu einer öffentlichen Blockchain bedeutet nicht, dass jeder Verbraucher die nötige Bankbeziehung eröffnen kann. Produktbeschreibung zu JPM Coin
Schwankungsanfällige Kryptoanlagen bringen ein anderes Budgetierungsproblem mit sich: Ihr Marktwert kann sich gegenüber der Währung verändern, in der ein Unternehmen Einnahmen erzielt oder Ausgaben bezahlt. Ein tokenisierter Fondsanteil bringt Investmentrechte und Rücknahmebedingungen mit sich. Beides wird nicht zu Bargeld, nur weil dasselbe Wallet es neben einem Stablecoin anzeigt.
Für einen Agenten lautet die praktische Frage daher genauer als „Unterstützen Sie Krypto?“. Er muss Vermögenswert, Emittent, Netzwerk und akzeptierten Empfänger bestimmen und anschließend klären, wie das entstehende Guthaben die nächste Verbindlichkeit erfüllen kann. Ein Unternehmen, das Löhne in Euro schuldet, hat diese Aufgabe nicht abgeschlossen, indem es einen Dollar-Token erhält.
Warum jetzt mehr Zahlungsmöglichkeiten entstehen
Zahlungen zwischen Maschinen verringern die Notwendigkeit, eine Aufgabe für menschliche Schritte zu unterbrechen: Registrierung, Auswahl eines Abonnements und Eingabe von Zahlungsdaten. Mit MPP kann ein Dienst im Rahmen einer Softwareinteraktion eine Zahlung anfordern. Stripe zufolge laufen Belege über die vorhandene Zahlungsinfrastruktur; die Gelder fließen in das Guthaben des Händlers und werden nach dessen üblichem Auszahlungsplan weitergeleitet. Der schnelle Kauf durch den Agenten und die Bankauszahlung an den Händler sind weiterhin getrennte Vorgänge. So funktioniert MPP
Coinbases Erweiterung von x402 vom 18. März vergrößerte die Unterstützung für ERC-20-Token und führte Mechanismen zur Übernahme der Gasgebühren ein. Dadurch kann ein Vermittler die Blockchain-Transaktionsgebühren übernehmen, die Nutzer sonst selbst vorfinanzieren müssten. Die Auswahl möglicher Zahlungswerte für Entwickler wird breiter; ein Händler muss weiterhin entscheiden, welche Vermögenswerte und Netzwerke er tatsächlich akzeptiert. „Gasfrei“ beschreibt die Erfahrung des Zahlenden, während ein anderer Beteiligter die Kosten trägt. x402-Aktualisierung von Coinbase
Mastercards Ankündigung vom Juni beschreibt ebenfalls programmierbare Autorisierungsregeln und Ausgabenlimits. Auf der Liste teilnehmender Unternehmen stehen sowohl klassische Zahlungsanbieter als auch Kryptounternehmen. Die Ankündigung belegt einen Dienst und Entwicklungsarbeit an gemeinsamen Regeln; sie belegt weder eine universelle Verfügbarkeit bei allen Händlern noch die Wirtschaftlichkeit eines Zahlungsverkehrs in großem Maschinenmaßstab. Agent Pay for Machines
Diese Entwicklungen ermöglichen eine interessante Option: Ein Unternehmen kann über eine agentenfreundliche Schnittstelle verkaufen, ohne Käufer und Lieferanten zur gleichen Finanzvereinbarung zu verpflichten. Die schwierige Arbeit verlagert sich auf die Verbindungen zwischen diesen Vereinbarungen.
Verfolgen Sie einen Kauf von Anfang bis Ende
Stellen wir uns ein hypothetisches europäisches Logistikunternehmen vor, dessen Agent aktuelle Wetterdaten von einem US-Anbieter benötigt. Das ist ein beispielhafter Ablauf, kein von uns getesteter Einsatz. Das Unternehmen gibt dem Agenten ein Tagesbudget in Euro und erlaubt Käufe bei zugelassenen Datenanbietern.
Der Agent findet einen Dollarpreis. Vor dem Bezahlen braucht das Unternehmen Antworten auf gewöhnliche Einkaufsfragen: Ist dies die richtige Vorhersage? Deckt der angegebene Preis die vorgesehene Nutzung ab? Kann der Anbieter rechtzeitig liefern? Ein gültiges Zahlungsmittel beantwortet keine dieser Fragen.
Nehmen wir an, der Anbieter akzeptiert sowohl Kartenzahlung als auch USDC. Das Unternehmen verfügt bereits über eine Kartenvereinbarung, müsste für USDC aber ein Wallet auffüllen. Der Vergleich muss diesen Finanzierungsschritt, den Umtausch in Dollar, die Gebühren des Dienstleisters und den Umgang mit einem Restguthaben einbeziehen. Eine geringe Blockchain-Überweisungsgebühr kann einen kleinen Teil des gesamten Kaufpreises ausmachen.
Ändern wir nun die Umstände: Das Unternehmen hält bereits einen genehmigten Stablecoin-Bestand und kauft regelmäßig bei diesem Anbieter. Finanzierungskosten lassen sich auf viele Käufe verteilen, und eine sofortige Übertragung könnte den Anbieter zur Herausgabe der Daten bewegen, ohne Kredit einzuräumen. Derselbe Weg kann attraktiver werden, ohne dass sich an der Token-Technologie etwas ändert.
Vielleicht zieht der Anbieter es vor, über einen Zahlungsdienstleister Geld in lokaler Währung zu erhalten. Stripes Stablecoin-Dokumentation beschreibt diese Vereinbarung: Abgeschlossene Zahlungen werden dem Händlerguthaben in lokaler Währung gutgeschrieben. Die Verfügbarkeit für Händler ist enger als die weltweite Reichweite für Kunden: Die Dokumentation nennt die USA und private Vorschauversionen in anderen Regionen. Die Teilnahmeberechtigung des Verkäufers sollte vor der Planung des Ablaufs geprüft werden. Dokumentation von Stripe zu Stablecoin-Zahlungen
Die wirtschaftlich relevante Einheit ist die erfolgreich gelieferte Vorhersage, dokumentiert und bezahlt in einer Form, die beide Seiten nutzen können. Dafür muss der gesamte Zahlungsweg mit der bestehenden Abrechnungs- oder Bankvereinbarung des Unternehmens verglichen werden, einschließlich der Zeit, die Beschäftigte für Ausnahmefälle aufwenden.
Der Ausstieg kann wichtiger sein als die Übertragung
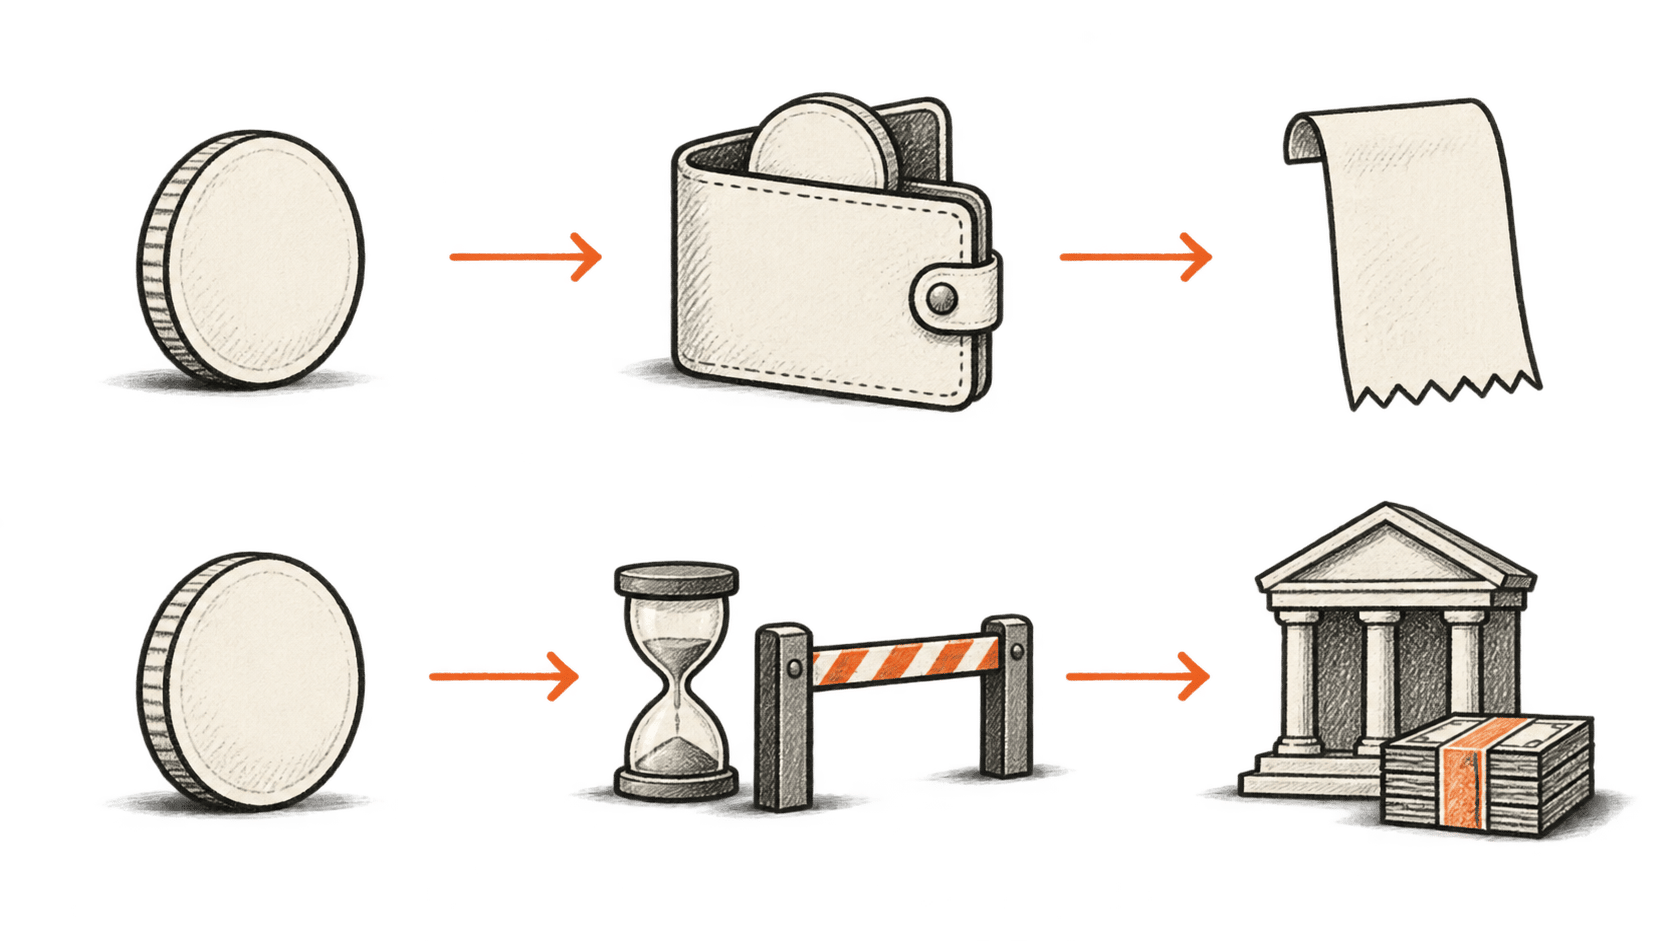
Zahlungen mit Stablecoins sind besonders vielversprechend, wenn der Empfänger den Token behalten oder wiederverwenden möchte. Wer stattdessen ein Bankguthaben benötigt, ist auf Rücktausch, Liquidität an Börsen oder den Umtauschdienst eines Zahlungsanbieters angewiesen.
Circles Rücktauschrichtlinie für den EWR, aktualisiert am 15. September, macht den Unterschied konkret. Sie sieht vorbehaltlich ihrer Bedingungen eine Rücknahme zum Nennwert vor. Kleinanleger, die das direkte Verfahren nutzen, müssen Identitäts- und Transaktionsprüfungen durchlaufen und geeignete Bankdaten angeben. Das beschriebene Verfahren soll höchstens fünf Geschäftstage dauern, sofern keine Unstimmigkeiten auftreten; für bestimmte Stressereignisse sieht die Richtlinie gesondert Verzögerungen vor. Dies ist ein konkreter Rücktauschweg, keine Behauptung, jeder USDC-Verkauf dauere fünf Tage. Rücktauschrichtlinie von Circle für den EWR
Auch die Geschäftsbedingungen unterscheiden sich. Circles Gebührenplan für Mint, gültig ab dem 15. März, unterscheidet Bearbeitungsstufen und enthält Gebühren im Zusammenhang mit Rücktauschvorgängen. Nahezu sofortige Verarbeitung und eine langsamere Basisstufe haben unterschiedliche Kosten. „Ein Dollar deckt einen Token“ beschreibt weder den Gesamtpreis noch die Dauer, um Geld auf ein Bankkonto zu übertragen. Rücktauschstruktur bei Circle Mint
PayPal kündigte im März eine Ausweitung von PYUSD auf 70 Märkte an, einschließlich des Umtauschs in lokale Währung bei Auszahlungen. Die Ankündigung nennt auch örtliche Unterschiede und die Beschränkung auf Geschäftskunden in Singapur. Die Verbreitung ist bedeutsam, weil eine bestehende Finanzschnittstelle einen Token für Menschen nutzbar machen kann, die nie ein separates Krypto-Wallet verwalten würden. Gebühren und Teilnahmeberechtigung müssen trotzdem in den Vergleich des Zahlungswegs einfließen. Ankündigung der Erweiterung durch PayPal
Auch Ripples Erweiterung von Ripple Payments im März verbindet Einzug, Verwahrung und Umtausch zwischen herkömmlichem Geld und Stablecoins. Das ist die Darstellung eines Anbieters zu seinem Angebot, kein unabhängiger Nachweis, dass jeder Zahlungsweg günstiger ist. Sie zeigt, warum ein Unternehmen einen Dienst kaufen könnte, der den Abrechnungswert verbirgt, und dennoch von Liquidität und Compliance-Betrieb des Anbieters abhängt. Erweiterung von Ripple Payments
Für unser hypothetisches Logistikunternehmen bleibt bei einer Dollarbindung das Wechselkursrisiko zwischen Euro und Dollar bestehen. Der Token kann seinen Dollarwert perfekt halten, während sich die Eurokosten zur Wiederauffüllung des Wallets ändern. Eine spätere Rückerstattung kann einen anderen Euro-Wert haben. Die Finanzrichtlinie sollte festlegen, wer dieses Risiko trägt und wann umgetauscht wird.
Eine abgeschlossene Übertragung kann einen ungelösten Streit hinterlassen
Kehren wir zur Wettervorhersage zurück. Der Agent bezahlt erfolgreich, erhält aber veraltete Daten. Das Transaktionsbuch kann eine Wertübertragung belegen; ob der Anbieter seine Zusage erfüllt hat, muss in einem gesonderten Geschäftsverfahren geklärt werden.
Stripes Stablecoin-Dokumentation liefert ein hilfreiches Beispiel: Vollständige und teilweise Rückerstattungen an das ursprüngliche Wallet werden unterstützt, ein Streitfallverfahren ist jedoch nicht aufgeführt. Dass ein Händler Geld zurücksenden kann, ist etwas anderes, als dass ein Käufer eine Transaktion über ein Zahlungssystem anfechten kann. Weder Rückerstattung noch vertraglicher Rechtsbehelf folgen automatisch aus dem Begriff „Stablecoin“. Rückerstattungs- und Streitfallbedingungen von Stripe
Der Eigentümer eines Agenten braucht daher Regeln für die Rückabwicklung, bevor er einen neuen Zahlungsweg freigibt. Wer nimmt Beschwerden entgegen? Welche Belege identifizieren den gekauften Dienst? Existiert das ursprüngliche Wallet noch? Wie lange kann der Käufer auf eine Antwort warten? Bei einem Kleinstkauf kann die Rückforderung mehr kosten als die Zahlung. Wiederholte Fehler über viele Agenten hinweg können dennoch erhebliche Kosten verursachen.
Auch die Umsetzung ist wichtig. Ein Forschungs-Preprint vom Juli, der x402-Vermittler untersuchte, fand Schwächen bei Autorisierung und Ausführung in den getesteten Systemen und berichtet, dass betroffene Beteiligte Gegenmaßnahmen einführten. Das sind Belege zu konkret untersuchten Implementierungen, kein Nachweis, dass alle aktuellen x402-Transaktionen unsicher sind. Die Studie zeigt, warum der Vermittler, der eine Zahlungsanfrage in eine Abwicklung umsetzt, geprüft werden sollte. Ursprüngliche Sicherheitsstudie zu x402
Auch unser hypothetischer Käufer sollte Wiederholungsversuche gezielt handhaben. Läuft die Antwort zur Wettervorhersage in eine Zeitüberschreitung, kann eine zweite Zahlung eine doppelte Abbuchung verursachen, wenn der erste Kauf nicht geprüft wurde. Die Anwendung braucht einen dauerhaften Kaufdatensatz, eine Möglichkeit zur Lieferbestätigung und einen Ausnahmeprozess. Schnellere Abwicklung macht diese Buchführung dringlicher.
Die Wahl des Geldes ist eine delegierte Finanzentscheidung
Ein Agent, der einen Lieferanten auswählen darf, muss deshalb nicht auch Währungen wechseln, ein neues Wallet eröffnen oder Guthaben zwischen Emittenten verschieben dürfen. Solche Aktionen schaffen Risiken über den ursprünglichen Kauf hinaus.
Im Logistikbeispiel würde ein vernünftiges Design den Zahlungsvorschlag von der Freigabe der Mittel trennen. Das Unternehmen könnte kleine Käufe bei bekannten Anbietern erlauben, eine tägliche Gesamtobergrenze setzen und für einen neuen Vermögenswert oder unbekannten Empfänger eine Genehmigung verlangen. Das sind Gestaltungsoptionen, keine Beschreibung eines bereits geltenden universellen Standards. Das Zahlungssystem muss die Grenzen durchsetzen, selbst wenn der Agent eine Anweisung vergisst.
Eine jüngste Produktankündigung zeigt, wie eine zurückhaltende Delegation aussehen kann. Ripple zufolge schlagen die erweiterten Treasury-Agenten von GSmart am 10. September Aktionen vor, nennen die einschlägige Richtlinie und warten auf Genehmigung. Finanzielle Berechnungen werden von der KI-Auslegung getrennt; die Treasury-Teams behalten die Kontrolle über Finanzaktionen. Das beschreibt das Produktdesign des Anbieters; seine Wirksamkeit müssen Kunden selbst beurteilen. Ankündigung von Ripple zu GSmart
Die optimistische Möglichkeit ist praktisch: Software könnte den Vergleich genehmigter Zahlungsoptionen erleichtern, ungenutzte Vorfinanzierung verringern und kleineren Anbietern helfen, einzelne Dienste ohne umfangreichen Unternehmenskontakt zu verkaufen. Diese Vorteile setzen wiederholbare Kostenvorteile und handhabbare Ausnahmefälle voraus. Sie sollten sich in den Kosten je abgeschlossenem Kauf, dem nutzbaren Zahlungseingang und dem Aufwand für Rückabwicklung zeigen.
Auch das pessimistische Szenario ist konkret. Eine Agentenplattform könnte Kunden zu ihrem eigenen Guthaben oder Emittenten lenken, eine geringe Überweisungsgebühr hervorheben und dabei Umtausch- und Auszahlungskosten anderswo lassen. Guthaben könnten sich über mehrere Netzwerke verteilen. Der Eigentümer könnte erst nach dem Versagen eines Anbieters feststellen, dass ein bequemer Zahlungsweg schwache Rückabwicklungsmöglichkeiten hat.
Die Einschätzung der Bank für Internationalen Zahlungsausgleich (BIZ) vom August unterstreicht das Interoperabilitätsproblem. Sie argumentiert, dass Stablecoins auf verschiedenen Netzwerken schwer austauschbar bleiben können, räumt aber ein, dass auch tokenisierte Bankeinlagen noch kein ausgereiftes interoperables Ökosystem bilden. Ihre Präferenz für ein auf Zentralbankgeld verankertes System ist eine politische Position, keine Behauptung, die Tokenisierung von Bankeinlagen habe das Problem bereits gelöst. Einschätzung der BIZ
Für Fintech-Entwickler ist ein sinnvoller Beitrag der Nachweis des gesamten Zahlungsanspruchs: Welche Kunden konnten den Weg nutzen, was zahlten sie ein, was konnte der Empfänger ausgeben und wie wurden fehlgeschlagene Käufe abgewickelt? Eine Vorführung, die bei einer erfolgreichen Übertragung endet, lässt Leser ohne die Informationen zurück, die sie zur Beurteilung des Geschäftsmodells brauchen.
Teil drei folgt der Frage bis zu tokenisierten Vermögenswerten: Was ändert sich, wenn Software eine Anlage oder Sicherheitenposition ebenso einfach verschieben kann wie eine Zahlung auszulösen – und welche Eigentumsrechte weiterhin von Institutionen außerhalb des Ledgers abhängen.