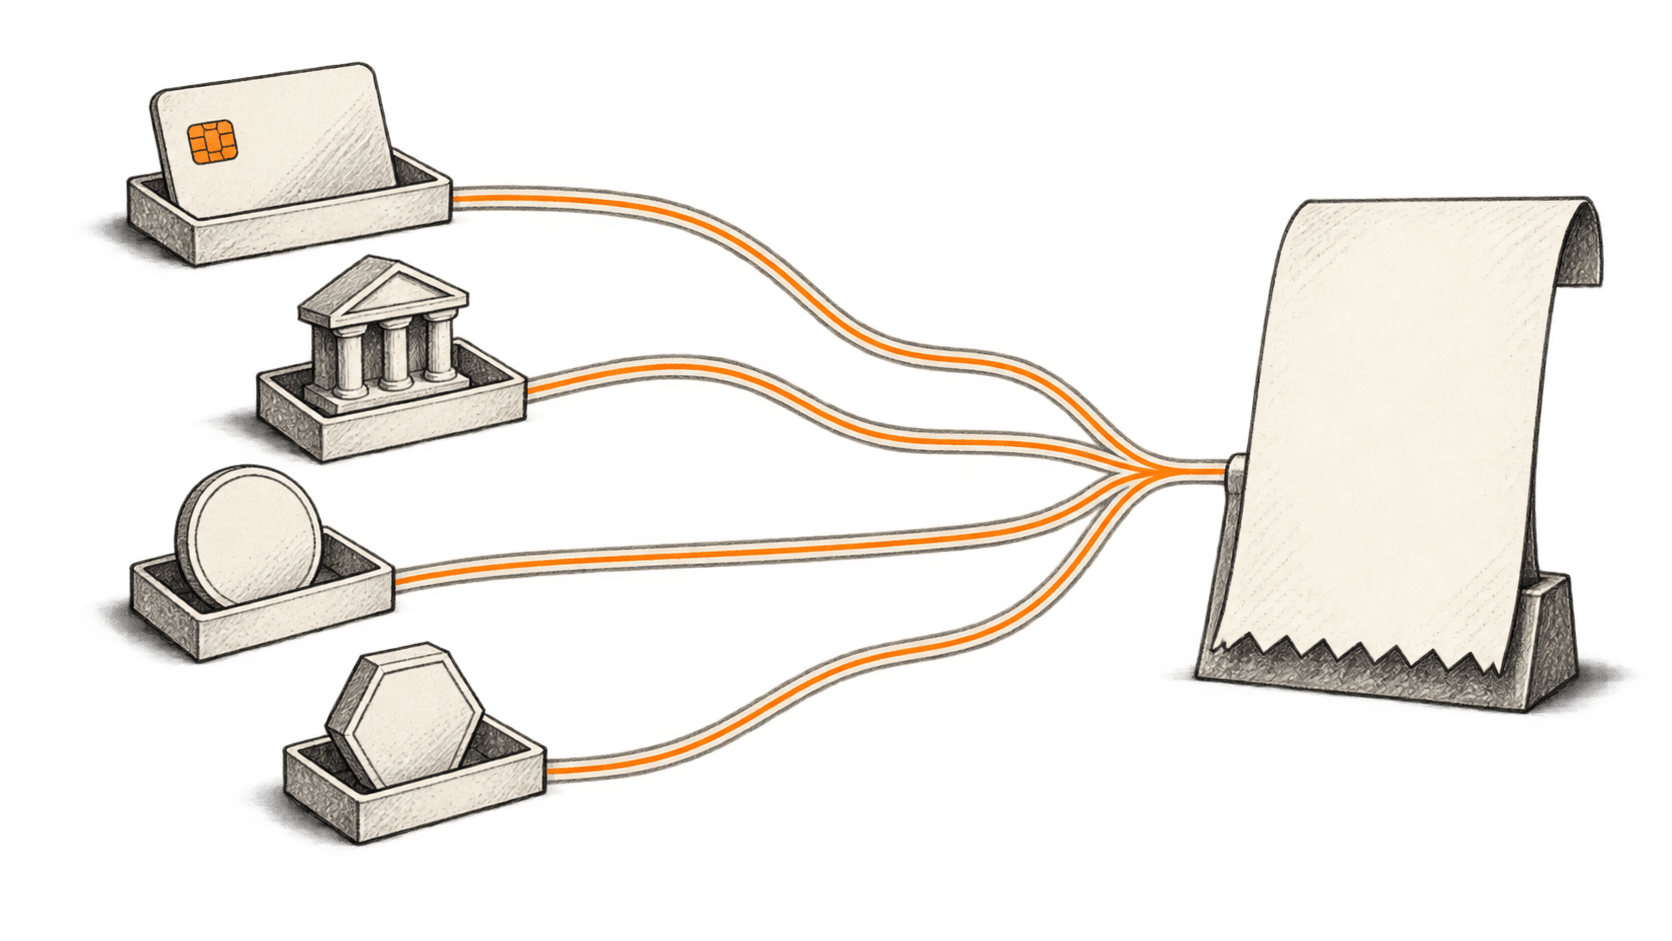
Un agent d’IA qui achète des prévisions météorologiques peut payer en stablecoin indexé sur le dollar tandis que le vendeur reçoit un virement bancaire ordinaire. Un autre agent peut acheter le même service au moyen d’un compte de carte. Le client institutionnel d’une banque pourrait plutôt transférer un dépôt tokenisé. La capacité du logiciel à envoyer de l’argent nous apprend étonnamment peu sur la créance que détient finalement le destinataire.
Cette distinction devient concrète. En mars 2026, Stripe et Tempo ont présenté le Machine Payments Protocol, qui prend en charge des paiements programmatiques en stablecoins et par des moyens de paiement conventionnels. En juin, Mastercard a annoncé Agent Pay for Machines, un service qui, selon l’entreprise, permet des règlements par cartes, comptes et stablecoins. Les paiements des agents d’IA se développent simultanément sous plusieurs formes monétaires. L’annonce de MPP par Stripe, le lancement de Mastercard
Cette évolution ouvre des perspectives aux entreprises qui vendent de petites unités de travail utile : une recherche de données, un bref calcul ou quelques minutes d’accès. Elle transfère aussi les décisions relatives aux coûts de paiement, au risque de change et au recouvrement à un logiciel susceptible d’effectuer des milliers d’achats pendant que son propriétaire s’occupe d’autre chose.
Nous estimons que la concurrence la plus déterminante portera sur l’acteur qui fixe ces choix. Un système peut optimiser les achats en fonction de la tâche de son propriétaire, ou en fonction de la monnaie et du réseau privilégiés par le prestataire de paiement. Pour l’utilisateur, les deux peuvent se résumer à une instruction simple : « Paie. »
Voici le deuxième article de notre série sur l’argent et les agents d’IA. Le premier volet examine les achats effectués par les agents et les réseaux de cartes. Nous suivons ici la circulation de l’argent, y compris ce qui se passe lorsqu’une personne doit le récupérer.
Une même appellation en dollars peut recouvrir différentes créances
Les soldes bancaires conventionnels sont déjà numériques. Une carte donne accès à un mécanisme de paiement, qui peut inclure du crédit ; ce n’est pas une monnaie distincte. Remplacer une page de paiement par un agent ne modifie pas, en soi, l’obligation sous-jacente en dollars ou en euros.
Un stablecoin garanti par une monnaie fiduciaire ajoute un émetteur et des conditions de remboursement. Circle indique que l’USDC et l’EURC sont adossés à des réserves liquides détenues séparément des fonds d’exploitation, avec des déclarations hebdomadaires sur les réserves et une attestation externe mensuelle pour l’USDC. Ces dispositifs renforcent la confiance dans le remboursement. Ils ne rendent pas chaque solde de portefeuille équivalent à un dépôt bancaire immédiatement disponible dans tous les pays. Les déclarations de réserves de Circle
Un dépôt bancaire tokenisé reste une créance sur une banque, représentée sur une infrastructure programmable. J.P. Morgan décrit son produit USD JPM Coin sur Base comme de la monnaie de banque commerciale destinée à des contreparties vérifiées, convertible dans le cadre de son dispositif Blockchain Deposit Account. L’accès à une blockchain publique ne signifie pas que tout consommateur peut ouvrir la relation bancaire nécessaire. La description du produit JPM Coin
Les cryptoactifs volatils posent un autre problème de budgétisation : leur valeur de marché peut fluctuer par rapport à la monnaie dans laquelle l’entreprise perçoit ses revenus ou paie ses dépenses. Une part de fonds tokenisée confère un droit de propriété sur un placement et s’accompagne de conditions de remboursement. Aucun de ces actifs ne devient de l’argent liquide simplement parce que la même interface de portefeuille l’affiche à côté d’un stablecoin.
La question pratique pour un agent dépasse donc largement « Prenez-vous les cryptomonnaies ? ». Il doit identifier l’actif, l’émetteur, le réseau et le destinataire accepté, puis établir comment le solde obtenu peut servir à régler la prochaine obligation. Une entreprise qui doit payer des salaires en euros n’a pas terminé son travail en recevant un jeton libellé en dollars.
Pourquoi de nouveaux choix de paiement apparaissent maintenant
Les paiements entre machines réduisent le besoin d’interrompre une tâche pour qu’une personne s’inscrive, choisisse un abonnement et saisisse ses coordonnées de facturation. Avec MPP, un service peut demander un paiement au cours d’une interaction logicielle. Stripe indique que les reçus transitent par son infrastructure de paiement existante, que les fonds sont versés sur le solde du commerçant et suivent son calendrier normal de versement. L’achat rapide de l’agent et le virement bancaire au commerçant restent deux événements distincts. Fonctionnement de MPP
Le 18 mars, Coinbase a élargi la prise en charge de x402 aux jetons ERC-20 et ajouté des mécanismes de prise en charge des frais de gaz. Un intermédiaire peut ainsi régler les frais de transaction sur la chaîne que les utilisateurs devraient autrement financer eux-mêmes. Cela élargit l’éventail d’actifs que les développeurs peuvent accepter ; chaque commerçant doit toutefois décider quels actifs et réseaux il prend effectivement en charge. « Sans frais de gaz » décrit l’expérience du payeur, tandis qu’un autre participant assume le coût. La mise à jour x402 de Coinbase
L’annonce de Mastercard en juin décrit également des règles d’autorisation programmables et des plafonds de dépenses. La liste des entreprises participantes comprend des acteurs du paiement traditionnel et des sociétés de cryptomonnaies. L’annonce établit l’existence d’un service et d’un effort de développement autour de règles communes ; elle ne prouve ni une disponibilité universelle chez les commerçants ni la viabilité économique du commerce de machines à grand volume. Agent Pay for Machines
Ces évolutions rendent possible une option intéressante : une entreprise peut vendre par une interface conçue pour les agents sans demander à tous les acheteurs et fournisseurs d’adopter le même dispositif financier. Le travail difficile se déplace vers les connexions entre ces dispositifs.
Suivre un achat de bout en bout
Prenons l’exemple hypothétique d’une entreprise européenne de logistique dont l’agent a besoin de données météorologiques récentes fournies par un fournisseur américain. Il s’agit d’un parcours illustratif, et non d’un déploiement que nous avons testé. L’entreprise donne à l’agent un budget quotidien en euros et l’autorise à acheter auprès de fournisseurs de données approuvés.
L’agent trouve un prix en dollars. Avant de payer, l’entreprise doit répondre à plusieurs questions d’achat ordinaires : est-ce la bonne prévision ? Le prix indiqué couvre-t-il l’utilisation prévue ? Le fournisseur peut-il livrer dans le délai ? Des justificatifs de paiement valides ne répondent à aucune de ces questions.
Supposons que le fournisseur accepte à la fois le paiement par carte et l’USDC. L’entreprise dispose déjà d’un accord de paiement par carte, tandis que l’utilisation d’USDC exige de provisionner un portefeuille. La comparaison doit inclure cette étape de financement, la conversion en dollars, les frais du prestataire et la gestion du solde inutilisé. De faibles frais de transfert sur la blockchain peuvent ne représenter qu’une petite partie du coût total de l’achat.
Modifions maintenant la situation. L’entreprise détient déjà un solde en stablecoins approuvé et achète régulièrement auprès de ce fournisseur. Les coûts de financement peuvent être répartis sur de nombreux achats, et un transfert immédiat peut permettre au fournisseur de livrer les données sans accorder de crédit. Le même parcours peut devenir plus avantageux sans aucun changement de technologie du jeton.
Le fournisseur peut aussi préférer recevoir de la monnaie locale par l’intermédiaire d’un prestataire. La documentation de Stripe sur les paiements en stablecoins décrit cette possibilité : les paiements finalisés sont crédités sur le solde du commerçant en monnaie locale. L’accès pour les commerçants est plus restreint que la portée mondiale auprès des clients : la documentation indique une disponibilité aux États-Unis et des essais privés dans d’autres régions. Il faut vérifier l’admissibilité du vendeur avant de concevoir le parcours. La documentation de Stripe sur les paiements en stablecoins
L’unité économique qu’il vaut la peine de comparer est la prévision effectivement livrée, consignée et payée dans une forme utilisable par les deux parties. Il faut mesurer le coût du parcours complet par rapport aux modalités de facturation ou bancaires déjà utilisées par l’entreprise, ainsi que le temps consacré par les employés à résoudre les exceptions.
La sortie peut compter davantage que le transfert
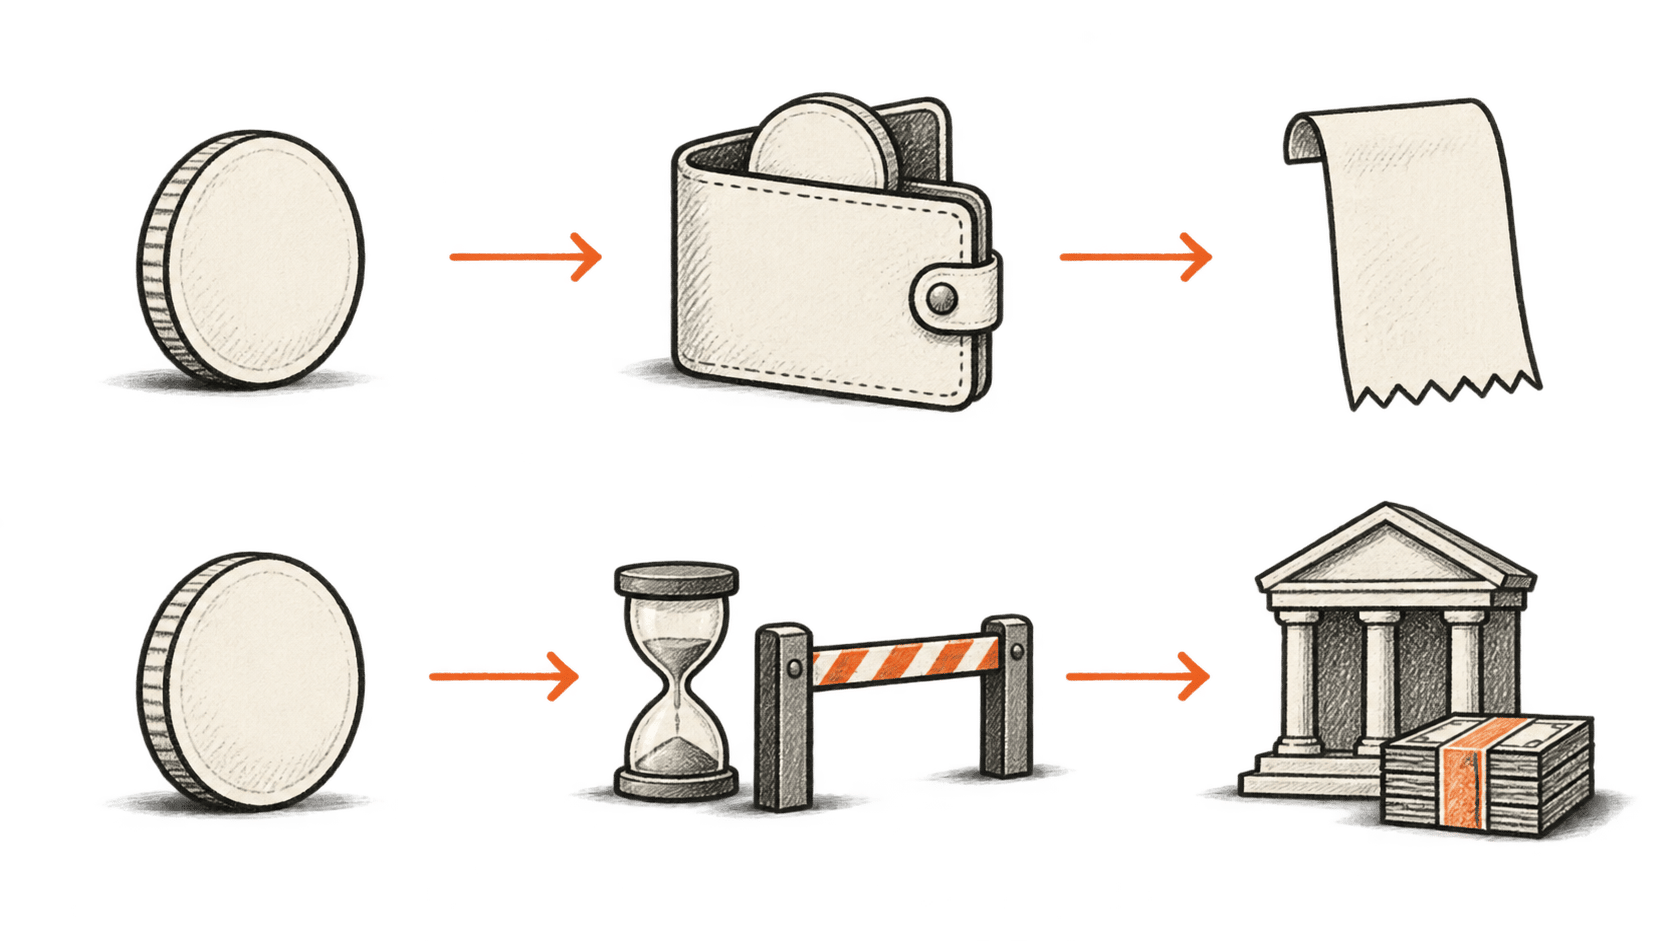
Les paiements en stablecoins sont particulièrement prometteurs lorsque le destinataire souhaite conserver ou réutiliser le jeton. Une personne qui a besoin d’un solde bancaire dépend du remboursement, de la liquidité des plateformes d’échange ou du service de conversion d’un prestataire de paiement.
La politique de remboursement de Circle dans l’EEE, mise à jour le 15 septembre, rend cette distinction concrète. Elle reconnaît le remboursement à la valeur nominale, sous réserve de ses conditions. Les particuliers qui utilisent sa procédure directe doivent satisfaire aux contrôles d’identité et de transaction et fournir des coordonnées bancaires adaptées. La procédure annoncée ne devrait pas prendre plus de cinq jours ouvrables, sauf en cas d’incohérence ; la politique prévoit séparément des retards lors d’événements de tension définis. Il s’agit d’une procédure de remboursement précise, et non de l’affirmation que toute vente d’USDC prend cinq jours. La politique de remboursement de Circle dans l’EEE
Les conditions commerciales varient aussi. Le barème des frais de Circle Mint, en vigueur depuis le 15 mars, distingue les niveaux de traitement et inclut des frais liés aux remboursements. Le traitement quasi instantané et le niveau de base plus lent n’ont pas la même économie. « Un dollar de réserve pour un jeton » ne décrit pas entièrement le coût et le délai nécessaires pour transférer des fonds vers un compte bancaire. La structure de remboursement de Circle Mint
En mars, PayPal a annoncé l’élargissement de PYUSD à 70 marchés, avec notamment une conversion en monnaie locale au moment du retrait. Son annonce précise aussi des variantes locales et une disponibilité réservée aux entreprises à Singapour. Cette distribution est importante : une interface financière existante peut rendre un jeton utile à des personnes qui ne géreraient jamais un portefeuille de cryptomonnaies autonome. Les frais et l’admissibilité doivent néanmoins figurer dans la comparaison des parcours. L’annonce d’expansion de PayPal
L’expansion de Ripple Payments annoncée en mars combine de façon similaire collecte, conservation et conversion entre monnaie traditionnelle et stablecoins. C’est la description de l’offre par le prestataire, et non une preuve indépendante que tous les corridors coûtent moins cher. Elle montre pourquoi une entreprise peut acheter un service qui masque l’actif de règlement tout en dépendant de la liquidité et des opérations de conformité du prestataire. L’expansion de Ripple Payments
Pour notre entreprise logistique hypothétique, l’ancrage au dollar laisse aussi subsister une exposition à la paire euro-dollar. Le jeton peut conserver parfaitement sa valeur en dollars tandis que le coût de réapprovisionnement du portefeuille en euros fluctue. Un remboursement reçu plus tard peut avoir une valeur différente en euros. La politique de trésorerie devrait préciser qui assume ce risque et à quel moment la conversion intervient.
Un transfert effectué peut laisser un litige en suspens
Revenons aux prévisions. Le paiement de l’agent aboutit, mais il reçoit des données périmées. Le registre peut prouver qu’une valeur a été transférée ; déterminer si le fournisseur a livré ce qu’il avait promis exige une procédure commerciale distincte.
La documentation de Stripe sur les paiements en stablecoins en donne un exemple utile : elle prend en charge les remboursements complets et partiels vers le portefeuille d’origine, mais n’offre pas de procédure de contestation. La capacité du commerçant à renvoyer des fonds diffère de la capacité de l’acheteur à contester une transaction par l’intermédiaire d’un réseau de paiement. Ni la gestion des remboursements ni les recours contractuels ne doivent être déduits du terme « stablecoin ». Les conditions de remboursement et de contestation de Stripe
Le propriétaire de l’agent a donc besoin de règles de recours avant d’autoriser un nouveau parcours. Qui reçoit la plainte ? Quels éléments permettent d’identifier le service acheté ? Le portefeuille d’origine existe-t-il toujours ? Combien de temps l’acheteur peut-il attendre une réponse ? Pour un achat minime, demander un remboursement peut coûter plus cher que le paiement. Des défaillances répétées sur de nombreux agents peuvent néanmoins représenter une dépense importante.
La mise en œuvre compte également. Un préimprimé de recherche publié en juillet sur les facilitateurs x402 a relevé des faiblesses d’autorisation et d’exécution dans les systèmes étudiés et indique que les parties concernées ont adopté des mesures d’atténuation. Cela constitue un élément probant sur certaines mises en œuvre étudiées, et non une preuve que toutes les transactions x402 actuelles sont dangereuses. Ce travail montre pourquoi l’intermédiaire qui transforme une demande de paiement en règlement mérite un examen attentif. L’étude de sécurité originale sur x402
Notre acheteur hypothétique devrait aussi gérer les nouvelles tentatives de façon délibérée. Si la réponse aux prévisions expire, repayer avant de vérifier le premier achat peut entraîner un double débit. L’application a besoin d’un registre d’achat permanent, d’un moyen de vérifier la livraison et d’une procédure de traitement des exceptions. Un règlement plus rapide rend cette comptabilité d’autant plus urgente.
Le choix de la monnaie est une décision financière déléguée
Autoriser un agent à choisir un fournisseur ne signifie pas forcément l’autoriser à changer de monnaie, à ouvrir un nouveau portefeuille ou à transférer des soldes entre émetteurs. Ces opérations créent des expositions qui dépassent l’achat initial.
Dans l’exemple de la logistique, une conception raisonnable séparerait la proposition de paiement du décaissement des fonds. L’entreprise pourrait autoriser de petits achats auprès de fournisseurs connus, fixer un plafond quotidien global et exiger une approbation pour tout nouvel actif ou destinataire inconnu. Ce sont des choix de conception, et non la description d’une norme universelle déjà en vigueur. Le système de paiement doit faire respecter les limites même si l’agent oublie une instruction.
Une annonce récente montre à quoi peut ressembler une délégation encadrée. Le 10 septembre, Ripple a déclaré que ses agents de trésorerie GSmart élargis proposent des actions, citent les règles pertinentes et attendent une approbation. Le système sépare le calcul financier de l’interprétation par l’IA, tandis que les équipes de trésorerie gardent l’autorité sur les opérations financières. Il s’agit de la description par le fournisseur de la conception de son produit ; les clients doivent encore en évaluer l’efficacité. L’annonce de Ripple sur GSmart
La perspective optimiste est concrète. Un logiciel pourrait faciliter la comparaison des options de paiement approuvées, réduire les fonds immobilisés en préfinancement et aider les petits fournisseurs à vendre des services individuels sans négocier un contrat d’entreprise complet. Ces gains supposent une économie reproductible et des exceptions gérables. Ils devraient se refléter dans le coût par achat effectué, les fonds utilisables reçus et le temps consacré aux recours.
La perspective pessimiste est tout aussi concrète. Une plateforme d’agents pourrait orienter les clients vers son propre solde ou émetteur, en affichant de faibles frais de transfert tout en laissant ailleurs les coûts de conversion et de retrait. Des soldes fragmentés pourraient se multiplier sur différents réseaux. Le propriétaire pourrait découvrir qu’un parcours commode offre peu de recours seulement après la défaillance d’un fournisseur.
L’évaluation d’août de la BRI souligne également le problème de l’interopérabilité. Elle soutient que les stablecoins sur différents réseaux peuvent rester difficiles à échanger, tout en reconnaissant que les dépôts bancaires tokenisés ne disposent pas non plus d’un écosystème interopérable mature. Sa préférence pour un système ancré dans la monnaie de banque centrale est une position de politique publique, et non l’affirmation que la tokenisation bancaire a déjà résolu le problème. L’évaluation de la BRI
Pour les concepteurs de technologies financières, la contribution utile est de documenter l’obligation dans son ensemble : quels clients pouvaient utiliser le parcours, dans quelle monnaie ils ont payé, ce que le destinataire pouvait dépenser et comment les achats échoués ont été résolus. Une démonstration qui s’arrête à un transfert réussi ne fournit pas aux lecteurs les renseignements nécessaires pour juger le modèle économique.
La troisième partie suit la question jusque dans les actifs tokenisés : qu’est-ce qui change lorsque le logiciel peut déplacer un placement ou une position de garantie aussi facilement qu’il peut demander un paiement, et quels droits de propriété dépendent toujours d’institutions extérieures au registre ?