2026年8月4日、BlackRockはJ.P. MorganのKinexys基盤を使い、欧州の一部マネー・マーケット・ファンドについてブロックチェーン上のシェアクラスを開始した。その3週間前にはDTCCが、担保や決済を含むトークン化証券の本番取引を完了したと報告した。DTCCのより広範なサービス開始は10月の予定である。BlackRockの発表、DTCCの7月15日の発表は、それぞれ異なる段階の取り組みを説明している。
AIエージェントにとって、意義は決済手段が一つ増えることにとどまらない。企業の資金を任されるソフトウェアは、やがて支払いを支える資産を調整するかもしれない。請求書用に確保した現金、支出の合間に保有するファンド持分、債務の担保に差し入れる証券などだ。別々の指示や記録が必要になりがちな判断をつなぐ機会がある。
これらの動向がどこへ向かうかについては、ここでの私たちの分析である。各発表は、自律型AI財務担当者がそれらの機関の資金を運用していると示すものではない。示しているのは、制度上の統制のもとでソフトウェアが扱える資産と取引が増えていることだ。
難しいのは、エージェントに何をさせてよいかを決めることだ。深夜に移転できるトークンでも、深夜に必要な現金を供給できない投資かもしれない。
トークン化の三つの意味
カード決済におけるトークン化は通常、口座番号を利用制限のある代替認証情報に置き換えることを指す。これは決済情報の保護に役立つが、投資や新しい資金残高を生み出すものではない。EMVCoによる仕組みの説明。
トークン化された貨幣が指すのは決済資産であり、たとえばプログラム可能なシステム上に表された預金がある。トークン化証券が指すのは、同じようなシステム上に表された投資や所有権の請求権だ。BISは貨幣と金融資産をプログラム可能な基盤に載せ、関連する取引を連携させる可能性を説明している。BISの2025年分析は、そのアーキテクチャ上の議論を示すもので、すべての市場がすでにこの仕組みで動いている証拠ではない。
マネー・マーケット・ファンドのトークンは投資の範疇に入る。Securitizeが7月30日に発表したBlackRockのBUIDLファンドのTempo対応は、持分がステーブルコインではないと明記している。保有者が持つのは非公開ファンドへの持分であり、ポートフォリオ内の各米国債を直接請求する権利ではない。開示文書は、エージェントが所有者の代理として何を保有することになるかを明確にする。
稼働中のファンドと異なる権限
BlackRockの新しいICSシェアクラスは、ブロックチェーンが既存ファンドをどう拡張できるかを示す。トークンは承認済み投資家のウォレット間で移転するが、正式な株主名簿は引き続きファンドの名義書換代理人の基盤に置かれる。Kinexysはその記録をオンチェーンの動きに結び付ける。BlackRockが説明するのは24時間の持分移転であり、現金償還がいつでも無条件に即時実行される保証ではない。商品発表には、対象となる市場と投資家も記載されている。
ほかの仕組みではアクセス規則が異なる。Franklin TempletonのFranklin OnChain U.S. Government Money Fundは2021年に開始し、公開ブロックチェーンを正式な所有権記録に用いる米国登録ファンドである。2026年4月の周年発表によれば、Benjiの各種チャネルを通じて、週末を含む毎日の配当分配と個人間移転ができる。これは新たに提案された財務実験ではなく、運用実績を持つ商品だ。Franklinによる説明では、ファンドが目標とする1ドルの持分価値は保証されないとも警告している。
J.P. Morgan Asset ManagementのMONYは2025年12月に発表され、適格投資家向けの私募で、Morgan Moneyを通じて提供される。米国債と米国債担保レポへの投資に加え、より広い担保用途の可能性を説明する。担保として受け入れられる可能性があるからといって、すべての貸し手が受け入れるとは限らない。MONYの発表は、対象が限定された投資家層であることを明記している。
こうした違いは、その上に構築するエージェント製品にも影響する。ソフトウェアが募集制限のある商品を一般向けに変えたり、承認されていない受取人を加入させたり、あるファンドの移転規則を別のファンドに適用したりすることはできない。
委任された財務エージェントに実際にできること
銀行、承認済み投資、保管の手配をすでに選んでいる仮想企業を考えてみよう。取引先への支払いを準備しながら、現金バッファーの管理をソフトウェアに手伝わせたい。この設計例は、実際に観察した顧客導入事例ではない。
エージェントはまず、金額、通貨、期限、支払い元となる口座など、企業の債務を読み取る。最低現金準備高と残高を照合し、予測の不確実性に注意を促す。モデルが請求書を解釈したり、予想される資金不足を説明したりすることはできる。実行システムは、その解釈とは独立して企業の上限を適用する。
企業が余剰資金の運用を認めるなら、エージェントは承認済みトークン化ファンドへの申し込みを提案できる。実行前に、投資家資格、対象ウォレット、集中投資の上限、承認済み署名者、近い将来の支出に必要な手元資金をシステムが確認する。モデルによる説得力のある説明が、これらの確認の代わりにはならない。
取引先への支払日が近づいたら、エージェントは実際に使える現金から逆算しなければならない。持分の償還が必要か。承認済みの取引相手が持分を買うか。代金はいつ、取引先が受け入れる口座や決済手段に届くのか。持分の移転が完了しただけでは、どの問いにも答えられない。
エージェントは例外も認識すべきだ。償還の遅延、受取人の拒否、残高の古さが生じたら、定められた代替手順と責任を負う人間の判断につなぐ。同じ取引を繰り返し試みると、特にシステム間で重複した指示を生む場合、問題を悪化させかねない。
AIが価値を加え得るのは、債務を解釈し、許可された手順を調整するところだ。保護の大半は、明確な権限、信頼できる記録、実行の上限から生まれる。モデルが進歩しても、これらの責任は変わらない。
決済と担保は、単なる高速な移転ではない
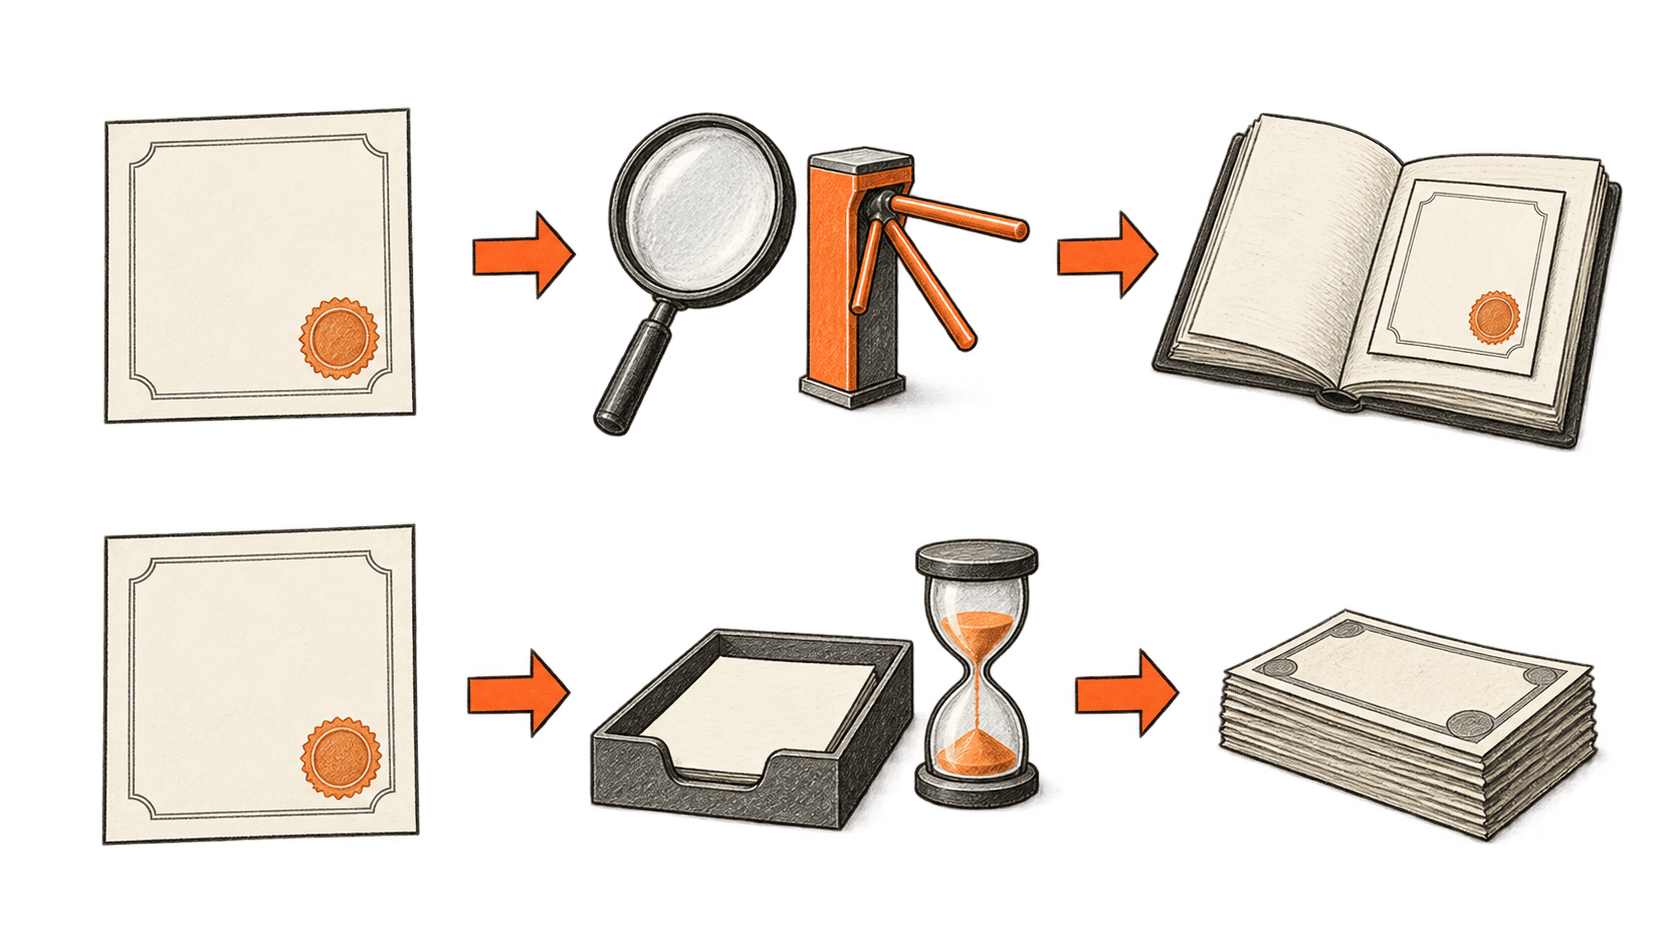
デリバリー・バーサス・ペイメント(DVP)は、資産の引き渡しと支払いを連動させる。プログラム可能なシステムによってこの調整をより直接的に行い、一方だけが完了し、もう一方が失敗する可能性を減らせる。これはBISの金融システム分析で論じられている仕組みの一つである。
この違いを理解するには、三つの問いに分けるとよい。証券を移転できるか。取引相手はこの債務のためにそれを受け入れるか。合意した交換は必要条件のもとで完了できるか。ネットワークが最初の問いに答えても、残り二つには別の作業が必要な場合がある。
DTCCの7月の本番取引には、証券貸借、担保差し入れ、米国債/レポ決済、中央清算機関の証拠金業務が含まれた。実際の資産を使った有意義な実証である。それでも発表では、一般向けサービスの開始を本稿の調査基準日である9月22日より後の2026年10月に予定している。取引完了と広範な利用可能性は別の主張である。
エージェントにとって、担保にはさらに一連の指示が必要となる。対象となる保有資産を特定し、既存契約に基づいて差し入れるよう依頼することはできるだろう。それでも取引相手の規則、評価額、適用される掛目、解除条件が必要だ。担保として有用な持分は、差し入れている間、別の用途に使えないことがある。
期待される利点は、すでに所有する資産の調整にかかる時間と労力を減らすことだ。トークン化だけでは、応じる貸し手も、表示価格での受け入れ義務も生まれない。
不足する接続は検証中
実際の事業を管理するエージェントは、すべての金融機関が一つの台帳を共有すると仮定できない。ファンド管理機関、銀行、保管機関、決済ネットワークを調整する必要があるかもしれず、それぞれ運用規則が異なる。
Swiftは2026年1月、BNP Paribas Securities Services、Intesa Sanpaolo、Societe Generale-FORGEと、支払い、利息、償還を含むトークン化債券取引を試験した。試験では法定通貨とEURCVステーブルコインを使用した。その意義は、資産のライフサイクルを既存の金融機関とつなごうとした点にある。普遍的な証券サービスが利用可能になった証拠ではない。Swiftによる試験と参加者の説明。
Project Agoráは別の接続、すなわち国境を越えた決済のためのトークン化銀行預金と中央銀行マネーを扱う。BISによれば、2026年7月の管理された実価値試験には28機関が参加し、約80万スイスフランが用いられた。試作システムには定められた運用時間帯と人間の承認手順があった。BISは完成した商品とは明確に区別している。プロジェクトの現状は実現可能性を示す有望な根拠だが、企業が財務計画に組み込めるサービス水準の約束ではない。
AIシステムにとって、この区別は実務的だ。試験の成功は技術的に可能な経路があることを示す。実際に利用できる経路には、参加者、運用手順、例外処理、指示が行方不明になった際の責任者が明らかでなければならない。エージェントが期限を守るために経路へ依存する前に、製品チームにはこうした詳細が必要だ。
所有権、保管、介入する権限
取引の速さと同様に、法的請求権とその記録にも注意を払う必要がある。BUIDLについてSecuritizeは、投資家の本人確認・加入、ウォレット承認、申し込み・移転・償還の制限を説明する。このファンドは銀行預金ではなく、開示資料には損失、流動性、技術上のリスクも記載されている。そうした条件は商品設計の一部であり、エージェントが回避を試みるべき障害ではない。
DTCCのサービス設計にも制度的な統制が組み込まれている。商品ページには、トークンの発行と焼却、取引の一時停止、取り消し機能が説明されている。計画中の統制構造は、管理された証券システムであることを明確にしている。
こうした権限は復旧や法令遵守に役立つ。一方で、誰がどの権限のもとで介入できるのか、正当な保有者が誤りをどれほど早く解決できるのかという依存関係も生む。エージェントの取引記録では、意図した行動、送信済みの指示、正式な完了記録を区別する必要がある。
保管も関連する判断事項だ。エージェントに行動の提案だけを許すのか、保管機関へ限定付きの指示を送らせるのか、承認済みの実行システムを通じて署名させるのかを企業が定めるべきだ。ポートフォリオを説明する権限は、それを動かす権限よりはるかに狭い。未決済債務との照合に必要な記録を失わず、アクセス権を取り消せるようにする必要もある。
BISとCPMIによるトークン化の報告書は、有用な一般的警告を示す。既存の金融インフラに伴うリスクは形を変えて残る可能性があり、ガバナンスとリスク管理が不可欠だ。その評価は、新しい台帳なら制度上の責任なしに一からやり直せると考えてよい、という根拠にはならない。
債務を果たすコストを測る
財務チームは、照合作業の減少、担保移転の迅速化、保有資産の見通し改善を歓迎するかもしれない。運用上の利点としてはもっともらしい。実証するには、ブロックチェーン外の手順も含め、取引全体を測る必要がある。
有用な比較対象は、既存の手配で同じ債務を果たす際のコストと信頼性である。保管、ファンド管理、執行、換金、システム統合の手数料も比較に含める。職員の作業時間、例外発生率、すぐ使える現金を十分に保つコストも同様だ。ファンドの表示利回りだけでは答えにならない。
流動性も慎重に扱う必要がある。移転可能なトークンがあっても、相場が荒れたときに買い手が突然現れるわけではない。頻繁に更新される評価額も、実行可能な価格を保証しない。複数の支払期限が重なったとき、収益最大化を指示されたエージェントが、効率的に見えていた計画を実行できなくなるかもしれない。より適切な指示では、満たすべき債務と、停止すべき条件を明示する。
導入への道筋が、既存の流通システムを通ることもある。9月16日、DTCCはOndo傘下のOasis Pro MarketsがFund/SERVに参加したと発表した。発表は、既存のファンド処理・流通基盤への接続、情報の流れや報告を含む業務を扱う。これは統合の節目であり、トークン化ファンドがすでに財務運用の大衆向け標準になった証拠ではない。
この経路なら導入時の混乱を抑えられるかもしれない。一方で、承認済み資産、保管、流通を管理する企業に影響力が集中する可能性もある。中小企業が恩恵を受けるかどうかは、基盤ネットワークが公開かどうかだけでなく、アクセスと総コストによって決まる。
楽観的な見方を裏付けるには何が必要か
楽観的な見方は具体的だ。企業が限定的な財務運用権限を与え、ソフトウェアが手作業の調整を減らし、見通しを改善し、避けられる失敗を減らしてその任務を果たす。トークン化資産によって、基盤業務の多くをプログラム可能にできる。AIは、その周囲にある複雑な商取引の事情を解釈する助けになり得る。
悲観的な見方も同じく具体的だ。金融機関が技術層を一つ増やしても、顧客が同じ遅延を抱え、追加料金を払い、指示の失敗に誰が責任を持つのか分からないままになる。ソフトウェアの速度が、その権限や資産条件への理解を上回る。
どちらの未来が現実になるかを見分ける証拠には、償還完了までの所要時間、送金先での現金利用可能性、照合作業、例外発生率、誤りからの復旧など、取引全体の測定値が含まれる。日常的な取引の公開実演には意味がある。難しい取引をどう処理したかの測定は、さらに多くを明らかにするだろう。
私たちの第一の記事ではAIエージェントとカード決済を検討し、第二の記事ではエージェントが貨幣の形態を選ぶ方法を検討する。トークン化資産は、支払いと支払いの間に企業が何を保有するかという論点へ議論を広げる。財務エージェントは、移転できる資産と実際に使える資金を区別し、所有者から与えられた権限の範囲内に行動を保つ必要がある。