৪ আগস্ট ২০২৬-এ BlackRock J.P. Morgan-এর Kinexys অবকাঠামো ব্যবহার করে নির্বাচিত ইউরোপীয় money market fund-এর blockchain-ভিত্তিক share class-গুলো চালু করে। তার তিন সপ্তাহ আগে DTCC tokenized securities-সহ collateral ও settlement লেনদেন সম্পন্ন করে production trade-এর কথা জানায়। DTCC-র বৃহত্তর পরিষেবা অক্টোবরের জন্য নির্ধারিত রয়েছে। BlackRock-এর ঘোষণা এবং DTCC-র ১৫ জুলাইয়ের প্রকাশনা ওই কাজের ভিন্ন পর্যায় বর্ণনা করে।
AI agent-এর জন্য তাৎপর্য আরেকটি payment পদ্ধতির চেয়ে বেশি। কোম্পানির অর্থ পরিচালনার দায় পাওয়া সফটওয়্যার একসময় সেই payment-এর পেছনের সম্পদও সমন্বয় করতে পারে: invoice-এর জন্য রাখা নগদ, খরচের মধ্যবর্তী সময়ে থাকা fund share এবং দায়ের বিপরীতে বন্ধক রাখা securities। প্রায়ই আলাদা নির্দেশ ও নথি লাগে—এমন সিদ্ধান্তগুলো যুক্ত করার সুযোগ এখানে।
এই অগ্রগতিগুলো কোথায় যেতে পারে, সেটি আমাদের বিশ্লেষণ। কোনো প্রতিষ্ঠানের অর্থ স্বয়ংক্রিয় AI treasurer চালাচ্ছে—ঘোষণাগুলো তা প্রতিষ্ঠা করে না। তারা এমন সম্পদ ও লেনদেনের পরিসর বাড়ার কথা জানায়, যেগুলোতে প্রাতিষ্ঠানিক নিয়ন্ত্রণ মেনে সফটওয়্যার কাজ করতে পারে।
agent কী করতে পারবে তা ঠিক করাই কঠিন অংশ। মাঝরাতে স্থানান্তরযোগ্য token-ও এমন বিনিয়োগ হতে পারে, যা ভাঙিয়ে ওই রাতেই দরকারি নগদ পাওয়া যায় না।
Tokenization-এর তিন অর্থ
card payment-এ tokenization বলতে সাধারণত account number-এর বদলে সীমিত ব্যবহারের বিকল্প credential বোঝায়। এতে payment তথ্য সুরক্ষিত রাখতে সাহায্য হয়। এতে বিনিয়োগ বা নতুন অর্থ-স্থিতি তৈরি হয় না। EMVCo এই প্রক্রিয়া ব্যাখ্যা করে।
Tokenized money বলতে payment asset বোঝায়—যেমন programmable ব্যবস্থায় উপস্থাপিত deposit। Tokenized security হলো সেখানে উপস্থাপিত বিনিয়োগ বা মালিকানার দাবি। BIS programmable অবকাঠামোতে অর্থ ও আর্থিক সম্পদ এনে সংশ্লিষ্ট লেনদেন সমন্বয়ের সম্ভাবনা বর্ণনা করে। ২০২৫ সালের তাদের বিশ্লেষণ স্থাপত্যগত যুক্তি দেয়; প্রতিটি বাজার ইতিমধ্যে এভাবে চলে—তার প্রমাণ নয়।
Money market fund-এর token বিনিয়োগের শ্রেণিতে পড়ে। Tempo-তে BlackRock-এর BUIDL fund নিয়ে Securitize-র ৩০ জুলাইয়ের ঘোষণায় স্পষ্ট বলা হয়েছে, share-গুলো stablecoin নয়। এগুলো private fund-এ অংশীদারত্ব বোঝায়; portfolio-র প্রতিটি Treasury bill-এর ওপর ধারকের সরাসরি দাবি নয়। প্রকাশিত তথ্য agent মালিকের পক্ষে কী ধরে রাখবে তা প্রতিষ্ঠা করে।
চালু fund, অনুমতির ভিন্নতা
BlackRock-এর নতুন ICS share class দেখায় কীভাবে blockchain বিদ্যমান fund-এর পরিসর বাড়াতে পারে। Token অনুমোদিত বিনিয়োগকারীর wallet-এর মধ্যে যায়, অথচ আনুষ্ঠানিক shareholder register transfer-agent অবকাঠামোতেই থাকে। Kinexys on-chain কাজের সঙ্গে ওই নথি যুক্ত করে। BlackRock সারাক্ষণ peer-to-peer share transfer-এর কথা বলেছে; এ বক্তব্য share সরানো নিয়ে, শর্তহীন তাৎক্ষণিক নগদ redemption-এর প্রতিশ্রুতি নয়। পণ্যের ঘোষণা যোগ্য বাজার ও বিনিয়োগকারীর পরিচয়ও দেয়।
অন্য ব্যবস্থায় প্রবেশের নিয়ম আলাদা। Franklin Templeton-এর Franklin OnChain U.S. Government Money Fund ২০২১ সালে চালু হওয়া যুক্তরাষ্ট্রে নিবন্ধিত fund; আনুষ্ঠানিক মালিকানা-রেকর্ডে public blockchain ব্যবহৃত হয়। ২০২৬ সালের এপ্রিলের বার্ষিকী-প্রকাশনায় সপ্তাহান্তসহ প্রতিদিন peer transfer ও dividend বণ্টনের বিবরণ আছে, Benji channel দিয়ে access-সহ। এটি চালু ইতিহাসসমেত পণ্য, নতুন প্রস্তাবিত treasury পরীক্ষা নয়। Franklin-এর বিবরণ এও সতর্ক করে যে fund-এর লক্ষ্যধার্য এক ডলারের share value নিশ্চিত নয়।
J.P. Morgan Asset Management-এর MONY ২০২৫ সালের ডিসেম্বরে ঘোষিত qualified investor-দের জন্য private placement, Morgan Money-তে পাওয়া যায়। ঘোষণায় Treasury ও Treasury-সমর্থিত repo বিনিয়োগ এবং জামানত হিসেবে আরও ব্যাপক সম্ভাব্য ব্যবহারের কথা আছে। সম্ভাব্য collateral হিসেবে গ্রহণযোগ্যতা মানেই প্রত্যেক ঋণদাতা এটি নেবেন—তা নয়। MONY-র ঘোষণা বিনিয়োগকারীর সীমিত গোষ্ঠীটি স্পষ্ট করে।
এই পার্থক্যগুলো ওপরের স্তরে বানানো agent পণ্যের চেহারা ঠিক করবে। সফটওয়্যার সীমাবদ্ধ offer-কে retail পণ্যে বদলাতে, অননুমোদিত প্রাপককে প্রবেশ করাতে বা একটি fund-এর transfer নিয়ম অন্যটিতে প্রয়োগ করতে পারে না।
অর্পিত treasury agent বাস্তবে কী করতে পারে
ধরা যাক, একটি কাল্পনিক ব্যবসা তার ব্যাংক, অনুমোদিত বিনিয়োগ ও custody ব্যবস্থা আগেই বেছে নিয়েছে। সরবরাহকারীর payment প্রস্তুত করার সময় নগদের সুরক্ষা-রাশি পরিচালনায় সফটওয়্যারের সাহায্য চায়। এটি নকশার উদাহরণ, আমরা পর্যবেক্ষণ করেছি এমন গ্রাহক deployment নয়।
agent প্রথমে কোম্পানির দায় পড়ে: পরিমাণ, মুদ্রা, সময়সীমা এবং যে account থেকে payment পৌঁছাতে হবে। ন্যূনতম cash reserve-এর সঙ্গে balance মেলায় এবং পূর্বাভাসে অনিশ্চয়তা থাকলে চিহ্নিত করে। কোনো model invoice বুঝতে বা সম্ভাব্য ঘাটতি ব্যাখ্যা করতে পারে। execution ব্যবস্থা সেই ব্যাখ্যা থেকে স্বাধীনভাবে কোম্পানির সীমা কার্যকর করে।
উদ্বৃত্ত বিনিয়োগের অনুমতি থাকলে agent অনুমোদিত tokenized fund-এ অর্থ দেওয়ার প্রস্তাব করতে পারে। কাজের আগে ব্যবস্থা বিনিয়োগকারীর যোগ্যতা, সঠিক wallet, এক জায়গায় বিনিয়োগের সীমা, অনুমোদিত স্বাক্ষরকারী এবং কাছাকাছি খরচের জন্য যে অর্থ হাতে রাখতে হবে তা যাচাই করবে। model-এর বিশ্বাসযোগ্য ব্যাখ্যা এসব যাচাইয়ের বিকল্প নয়।
সরবরাহকারীর payment-এর সময় ঘনালে agent-কে ব্যবহারযোগ্য নগদ থেকে উল্টো হিসাব করতে হবে। share ভাঙাতে হবে কি? অনুমোদিত কোনো প্রতিপক্ষ সেগুলো কিনতে রাজি কি? আয় কোন account বা payment মাধ্যমে পৌঁছাবে, যা সরবরাহকারী গ্রহণ করেন? share transfer সম্পন্ন হলেই এসব প্রশ্নের উত্তর মেলে না।
ব্যতিক্রমও agent-এর চেনা উচিত। redemption দেরি, প্রাপক প্রত্যাখ্যান বা পুরোনো balance দেখা গেলে নির্ধারিত বিকল্প ব্যবস্থা ও দায়বদ্ধ মানুষের সিদ্ধান্ত চালু হওয়া দরকার। একই লেনদেন বারবার চেষ্টা করলে অবস্থা খারাপ হতে পারে, বিশেষত একাধিক ব্যবস্থায় নির্দেশ দ্বিগুণ তৈরি হলে।
এখানে AI উপকার দিতে পারে: দায় ব্যাখ্যা করা এবং অনুমোদিত ধারাবাহিক কাজ সমন্বয় করা। সুরক্ষার বেশির ভাগই আসে স্পষ্ট কর্তৃত্ব, নির্ভরযোগ্য নথি ও execution-এর সীমা থেকে। model যত উন্নতই হোক, এই দায়গুলো থেকে যায়।
Settlement ও collateral মানে শুধু দ্রুত transfer নয়
Delivery versus payment-এ সম্পদের হস্তান্তর payment-এর সঙ্গে যুক্ত থাকে। Programmable ব্যবস্থা এই সমন্বয় সরাসরি করতে পারে; এক পক্ষ কাজ শেষ করলেও অন্য পক্ষ ব্যর্থ হওয়ার সম্ভাবনা কমে। এ প্রক্রিয়ার একটি আলোচনা আছে আর্থিক ব্যবস্থা নিয়ে BIS-এর বিশ্লেষণে।
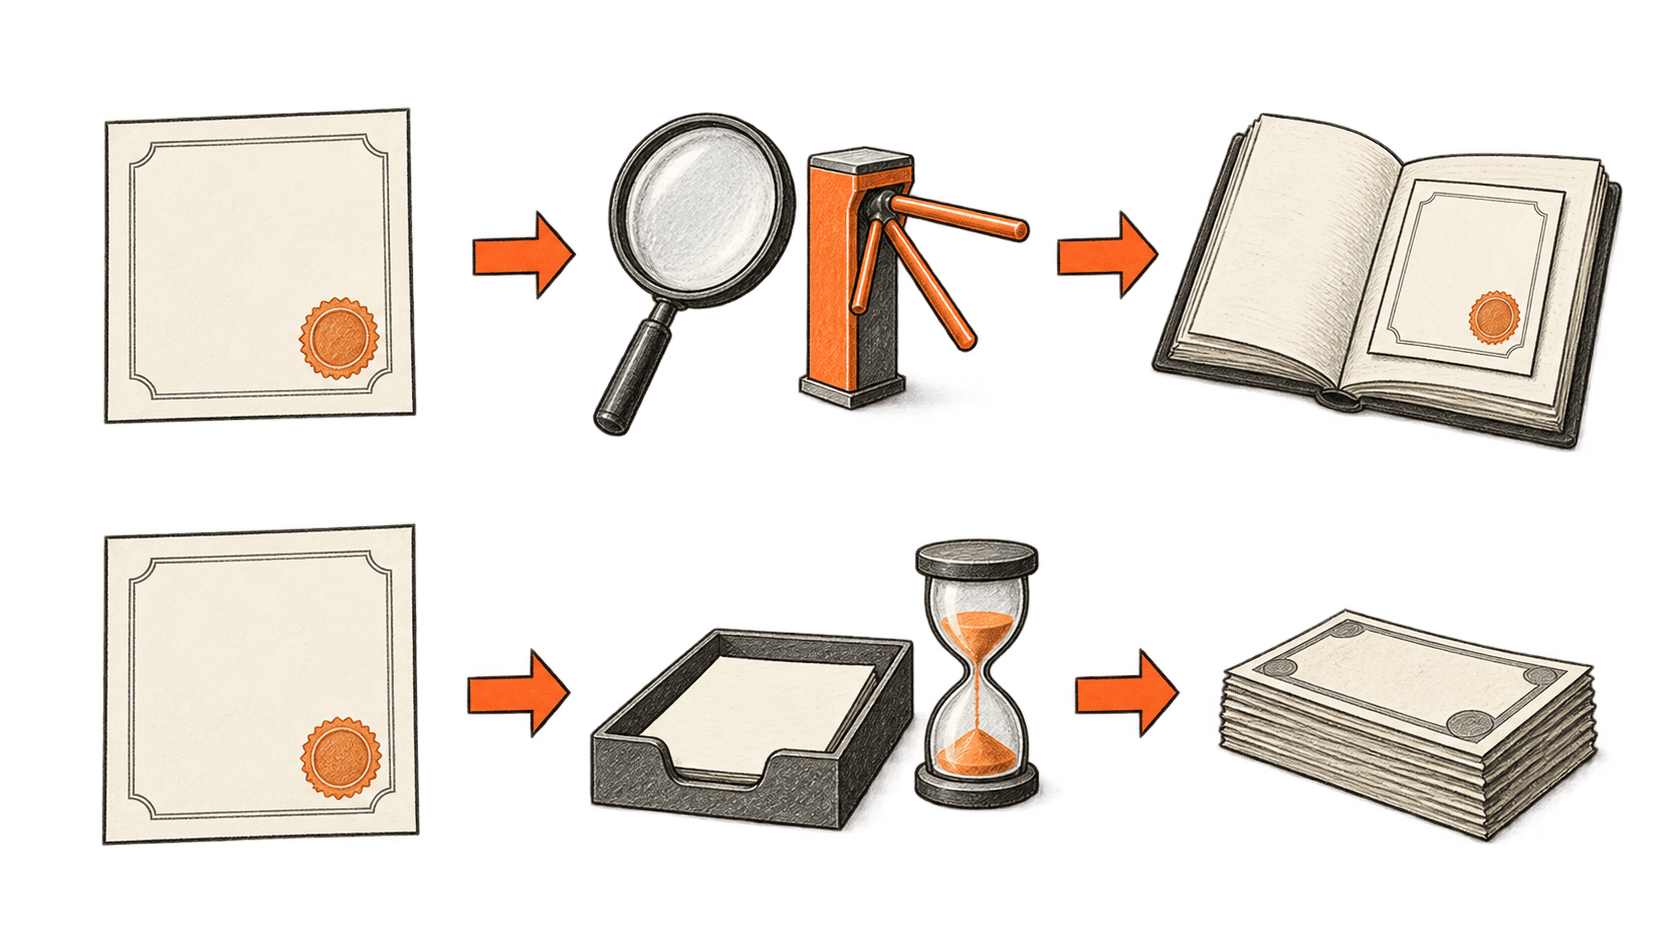
পার্থক্যটি বোঝার সহজ উপায় হলো তিনটি প্রশ্ন আলাদা করা। Security সরানো যায়? প্রতিপক্ষ এই দায় মেটাতে সেটি গ্রহণ করবে? দরকারি শর্তে সম্মত বিনিময় সম্পন্ন করা যাবে? Network প্রথম প্রশ্নের উত্তর দিতে পারে, অন্য দুটির কাজ বাকি রেখেই।
DTCC-র জুলাইয়ের production লেনদেনে securities lending, collateral pledge, Treasury/repo settlement এবং central-counterparty margin কর্মধারা ছিল। এগুলো বাস্তব সম্পদসহ তাৎপর্যপূর্ণ প্রদর্শনী। তবু প্রকাশনায় সাধারণ পরিষেবা চালুর সময় অক্টোবর ২০২৬ বলা হয়েছে, এই নিবন্ধের ২২ সেপ্টেম্বরের তথ্য-তারিখের পরে। সম্পন্ন লেনদেন আর ব্যাপক প্রাপ্যতা আলাদা দাবি।
agent-এর ক্ষেত্রে collateral আরও নির্দেশ আনে। এটি যোগ্য holding শনাক্ত করে বিদ্যমান চুক্তি অনুযায়ী বন্ধক দেওয়ার অনুরোধ করতে পারে। তবু প্রতিপক্ষের নিয়ম, মূল্যায়ন, প্রযোজ্য discount এবং অবমুক্তির শর্ত জানতে হবে। জামানত হিসেবে কাজে লাগা share বন্ধক থাকা অবস্থায় অন্য কাজে ব্যবহার করা নাও যেতে পারে।
সম্ভাব্য সুবিধা হলো ইতিমধ্যে মালিকানায় থাকা সম্পদ সমন্বয়ের সময় ও শ্রম কমানো। Tokenization একা ঋণদাতার সম্মতি আনে না বা প্রদর্শিত দামে সম্পদ নেওয়ার বাধ্যবাধকতা তৈরি করে না।
অনুপস্থিত সংযোগগুলো পরীক্ষা করা হচ্ছে
বাস্তব ব্যবসা পরিচালনাকারী agent ধরে নিতে পারে না যে তার সব প্রতিষ্ঠান একটি ledger ভাগ করে। প্রত্যেকের পরিচালন-নিয়ম আলাদা হওয়ায় fund administrator, bank, custodian ও payment network সমন্বয় করতে হতে পারে।
২০২৬ সালের জানুয়ারিতে BNP Paribas Securities Services, Intesa Sanpaolo ও Societe Generale-FORGE-এর সঙ্গে Swift-এর কাজে payment, সুদ ও redemption-সহ tokenized bond লেনদেন পরীক্ষা করা হয়। পরীক্ষায় fiat অর্থ ও EURCV stablecoin ব্যবহৃত হয়েছে। এর তাৎপর্য হলো বিদ্যমান প্রতিষ্ঠানের সঙ্গে সম্পদের জীবনচক্র যুক্ত করার চেষ্টা; সর্বজনীন securities পরিষেবা পাওয়া যায়—তার প্রমাণ নয়। পরীক্ষা ও অংশগ্রহণকারীদের বিবরণ Swift দিয়েছে।
Project Agorá এই সংযোগের আরেকটি অংশ নিয়ে কাজ করে: সীমান্ত-পার settlement-এর জন্য tokenized bank deposit ও কেন্দ্রীয় ব্যাংকের অর্থ। BIS জানায়, ২০২৬ সালের জুলাইয়ে নিয়ন্ত্রিত, প্রকৃত-মূল্যের পরীক্ষায় ২৮টি প্রতিষ্ঠান ও প্রায় CHF800,000 যুক্ত ছিল। prototype-এ নির্দিষ্ট পরিচালন-সময় ও মানুষের অনুমোদন ছিল। BIS স্পষ্ট করে, এটি সম্পূর্ণ পণ্য নয়। প্রকল্পের অবস্থা feasibility-র আশাব্যঞ্জক প্রমাণ; কোম্পানির treasury পরিকল্পনায় সরাসরি বসানোর মতো service-level অঙ্গীকার নয়।
AI ব্যবস্থার জন্য পার্থক্যটি ব্যবহারিক। সফল পরীক্ষা বলে কোনো পথ প্রযুক্তিগতভাবে সম্ভব হতে পারে। ব্যবহারযোগ্য পথে পরিচিত অংশগ্রহণকারী, পরিচালন-সমঝোতা, ব্যতিক্রম সামলানো এবং নির্দেশ হারালে দায়িত্ব নেওয়ার ব্যক্তি দরকার। সময়সীমা পূরণে agent-এর ওপর নির্ভর করার আগে পণ্য-দলের এসব তথ্য চাই।
মালিকানা, custody ও হস্তক্ষেপের ক্ষমতা
লেনদেনের গতির মতোই আইনি দাবি ও তার নথিতে নজর দরকার। BUIDL-এর ক্ষেত্রে Securitize বিনিয়োগকারীর onboarding, wallet অনুমোদন এবং subscription, transfer ও redemption-এর সীমাবদ্ধতার কথা জানায়। fund-টি ব্যাংক আমানত নয়; এর disclosure-এ লোকসান, তারল্য ও প্রযুক্তিগত ঝুঁকি আছে। ওই শর্তগুলো পণ্যের অংশ; agent-এর এগুলো পাশ কাটানোর চেষ্টা করা উচিত নয়।
DTCC-র পরিষেবা-নকশাতেও প্রাতিষ্ঠানিক নিয়ন্ত্রণ আছে। তাদের product page-এ token তৈরি ও বিলোপ, কাজ থামানো এবং clawback-এর ক্ষমতা বর্ণিত। পরিকল্পিত নিয়ন্ত্রণ-কাঠামো স্পষ্ট করে এটি পরিচালিত securities ব্যবস্থা।
এই ক্ষমতাগুলো পুনরুদ্ধার ও compliance-এ সাহায্য করতে পারে। একই সঙ্গে নতুন নির্ভরতা তৈরি হয়: কে হস্তক্ষেপ করতে পারেন, কোন কর্তৃত্বে, এবং বৈধ ধারক কত দ্রুত ভুল মেটাতে পারেন? agent-এর transaction log-এ অভিপ্রেত কাজ, জমা দেওয়া নির্দেশ এবং তা সম্পন্ন হওয়ার প্রামাণ্য নথি—আলাদা করে দেখা দরকার।
Custody-র সঙ্গেও সম্পর্কিত সিদ্ধান্ত আছে। কোম্পানিকে ঠিক করতে হবে agent শুধু কাজ প্রস্তাব করবে, custodian-কে সীমাবদ্ধ নির্দেশ পাঠাবে, নাকি অনুমোদিত execution ব্যবস্থা দিয়ে স্বাক্ষর করাতে পারবে। Portfolio ব্যাখ্যার অনুমতি দেওয়া আর সেটি সরানোর অনুমতি এক নয়। বাকি দায় মেলানোর দরকারি নথি না হারিয়েই access বাতিল করা সম্ভব হওয়া উচিত।
BIS ও CPMI-র tokenization প্রতিবেদন একটি সাধারণ সতর্কতা দেয়: প্রতিষ্ঠিত আর্থিক অবকাঠামোর ঝুঁকি ভিন্ন রূপে থেকেও যেতে পারে, তাই governance ও risk management জরুরি। তাদের মূল্যায়ন নতুন ledger-কে প্রাতিষ্ঠানিক দায়বিহীন একেবারে নতুন শুরু ভাবার সমর্থন দেয় না।
কোনো দায় মেটানোর খরচ মাপা
কমবার হিসাব মেলানো, সময়মতো collateral সরানো এবং সম্পদ কোথায় আছে তা স্পষ্ট দেখা—এসব treasury দলের ভালো লাগতে পারে। এগুলো সম্ভাব্য পরিচালন সুবিধা। প্রতিষ্ঠা করতে blockchain-এর বাইরের ধাপসহ পুরো লেনদেনের পরিমাপ দরকার।
একই দায় বর্তমান ব্যবস্থায় মেটানোর খরচ ও নির্ভরযোগ্যতার সঙ্গে তুলনা করাই কার্যকর। Custody, fund administration, execution, conversion ও integration-এর fee-ও ধরতে হবে। কর্মীদের সময়, ব্যতিক্রমের হার এবং অবিলম্বে ব্যবহারযোগ্য যথেষ্ট নগদ রাখার খরচও। fund-এ প্রদর্শিত yield একা প্রশ্নের উত্তর দেয় না।
তারল্যও সমান সতর্কতায় দেখতে হবে। হস্তান্তরযোগ্য token চাপের সময় ক্রেতা এনে দেয় না, আর ঘন ঘন হালনাগাদ valuation-এ লেনদেনযোগ্য দাম নিশ্চিত হয় না। আয় বাড়াতে বলা agent-এর পরিকল্পনা কার্যকর দেখাতে পারে, যতক্ষণ না একসঙ্গে কয়েকটি payment দেওয়ার সময় আসে। ভালো দায়িত্বে কোন দায় মেটাতে পারতে হবে এবং কখন থামতে হবে তা নির্দিষ্ট থাকে।
গ্রহণের পথ পরিচিত distribution ব্যবস্থার মধ্য দিয়েও যেতে পারে। ১৬ সেপ্টেম্বর DTCC জানায়, Ondo-র সহযোগী Oasis Pro Markets Fund/SERV-এ যোগ দিয়েছে। ঘোষণাটি তথ্য ও প্রতিবেদন-প্রবাহসহ বিদ্যমান fund-processing ও distribution অবকাঠামোর সঙ্গে সংযোগ নিয়ে। এটি সংযুক্তির একটি মাইলফলক, tokenized fund ইতিমধ্যে ব্যাপক treasury-তে default হয়েছে—তার প্রমাণ নয়।
এ পথ গ্রহণকে কম বিঘ্নকর করতে পারে। অনুমোদিত সম্পদ, custody ও distribution নিয়ন্ত্রণকারী প্রতিষ্ঠানগুলোতে প্রভাবও কেন্দ্রীভূত হতে পারে। ছোট ব্যবসা লাভবান হবে কি না, তা নির্ভর করবে প্রবেশাধিকার ও মোট খরচের ওপর; অন্তর্নিহিত network public কি না, শুধু তার ওপর নয়।
আশাবাদী ব্যাখ্যাটি বিশ্বাসযোগ্য হতে কী লাগবে?
আশাবাদী ব্যাখ্যাটি নির্দিষ্ট: ব্যবসা সীমিত treasury mandate অনুমোদন করে, আর সফটওয়্যার কম হাতে-কলমে সমন্বয়, ভালো দৃশ্যমানতা ও এড়ানো যায় এমন ব্যর্থতা কমিয়ে তা পূরণ করে। Tokenized asset অন্তর্নিহিত কাজের আরও অংশ programmable করতে পারে। চারপাশের জটিল বাণিজ্যিক প্রেক্ষাপট বুঝতে AI সাহায্য করতে পারে।
হতাশাবাদী ব্যাখ্যাও সমান নির্দিষ্ট। প্রতিষ্ঠান আরেকটি প্রযুক্তির স্তর যোগ করে, কিন্তু গ্রাহকের দেরি একই থাকে, বাড়তি fee লাগে এবং ব্যর্থ নির্দেশে কার দায় তা খুঁজে পেতে সমস্যা হয়। সফটওয়্যার তার কর্তৃত্ব বা সম্পদের শর্ত বোঝার আগেই দ্রুত এগোয়।
দুই ভবিষ্যৎ আলাদা করতে পারে এমন প্রমাণের মধ্যে থাকবে শেষ থেকে শেষ redemption-এর সময়, গন্তব্যে নগদের প্রাপ্যতা, হিসাব মেলানোর শ্রম, ব্যতিক্রমের হার এবং ভুলের পর পুনরুদ্ধার। সাধারণ লেনদেনের প্রকাশ্য প্রদর্শনী উপকারী। কঠিন লেনদেন কীভাবে সামলানো হয় তার পরিমাপ আরও তথ্যবহ।
আমাদের প্রথম নিবন্ধে AI agent ও card payment দেখা হয়েছে; দ্বিতীয়টিতে agent কীভাবে অর্থের ধরন বেছে নেবে তা আলোচনা করা হয়েছে। Tokenized asset আলোচনাটিকে payment-এর মধ্যবর্তী সময়ে ব্যবসার কাছে কী থাকে সেই প্রশ্নে বাড়ায়। Treasury agent-কে সরানো যায় এমন সম্পদ আর বাস্তবে ব্যবহারযোগ্য অর্থ আলাদা করতে হবে এবং মালিকের দেওয়া কর্তৃত্বের মধ্যে কাজ রাখতে হবে।