4 августа 2026 года BlackRock запустила классы паёв европейских фондов денежного рынка на блокчейне с использованием инфраструктуры Kinexys от J.P. Morgan. За три недели до этого DTCC сообщила о завершённых производственных сделках с токенизированными ценными бумагами, включая залоговые операции и расчёты. Более широкий запуск сервиса DTCC по-прежнему запланирован на октябрь. Объявление BlackRock и сообщение DTCC от 15 июля описывают разные этапы этой работы.
Для ИИ-агентов значение шире, чем ещё один способ оплаты. ПО, управляющее финансами компании, в будущем может координировать активы, обеспечивающие платежи: наличность на счета, паи фондов между расходами и ценные бумаги, переданные в залог по обязательствам. Возможность — объединить решения, для которых часто нужны отдельные инструкции и записи.
Это наш анализ возможного развития событий. Объявления не доказывают, что автономный ИИ-казначей уже управляет деньгами этих учреждений. Они подтверждают расширение набора активов и операций, с которыми может работать ПО в рамках институционального контроля.
Труднее всего определить, что агенту разрешено делать с этими активами. Токен, который можно перевести в полночь, всё равно может быть инвестицией, которую нельзя превратить в наличные к полуночи.
Три значения токенизации
В карточных платежах токенизация обычно заменяет номер счёта ограниченным идентификатором. Это защищает платёжные данные, но не создаёт инвестицию или новый денежный баланс. Замена страницы оплаты агентом сама по себе не создаёт ни того, ни другого. EMVCo объясняет этот механизм.
Токенизированные деньги касаются платёжного актива — например, депозита, представленного в программируемой системе. Токенизированные ценные бумаги — инвестиции или прав собственности в таком представлении. БМР описывает возможность разместить деньги и финансовые активы в программируемой инфраструктуре и координировать связанные с ними операции. В анализе за 2025 год изложен архитектурный подход, а не свидетельство, что каждый рынок уже работает таким образом.
Токен фонда денежного рынка относится к категории инвестиций. В объявлении Securitize от 30 июля о фонде BUIDL от BlackRock в сети Tempo прямо сказано, что паи не являются стейблкоинами. Это доля в частном фонде, а не прямое требование к каждой казначейской облигации в его портфеле. Раскрытие информации уточняет, чем именно агент будет владеть от имени клиента.
Действующие фонды, разные разрешения
Новые классы паёв ICS от BlackRock показывают, как блокчейн может расширить уже существующий фонд. Токены перемещаются между кошельками одобренных инвесторов, тогда как официальный реестр акционеров по-прежнему ведётся в инфраструктуре трансфер-агента фонда. Kinexys связывает эти записи с действиями в блокчейне. BlackRock сообщает о переводах паёв круглосуточно, но речь идёт о перемещении паёв, а не безусловном обещании немедленно получить наличные при погашении. Объявление о продукте также определяет допустимые рынки и круг инвесторов.
У других моделей иные правила доступа. Фонд Franklin OnChain U.S. Government Money Fund от Franklin Templeton запущен в 2021 году как зарегистрированный в США фонд, использующий публичный блокчейн для официального учёта владения. В сообщении к пятилетию от апреля 2026 года говорится о переводах между участниками и ежедневном начислении дивидендов, включая выходные, с доступом через каналы Benji. Это действующий продукт с историей, а не новое предложение по эксперименту с казначейскими операциями. Описание Franklin также предупреждает, что целевая стоимость пая в один доллар не гарантируется.
Фонд MONY от J.P. Morgan Asset Management, объявленный в декабре 2025 года, размещается частным образом для квалифицированных инвесторов через Morgan Money. В сообщении о запуске упомянуты вложения в казначейские облигации и обеспеченные ими соглашения репо, а также возможное более широкое применение в качестве залога. Возможность использовать актив как залог не означает, что его примет любой кредитор. Объявление о MONY прямо указывает на ограниченный круг инвесторов.
Эти различия влияют на любой агентский продукт поверх таких активов. ПО не может превратить ограниченное предложение в розничный продукт, разрешить не одобренного получателя или применить правила перевода одного фонда к другому.
Что в действительности может делать агент казначейства
Рассмотрим гипотетическую компанию, уже выбравшую банки, инвестиции и порядок хранения активов. Она хочет поручить ПО управление резервом наличности, одновременно готовясь платить поставщикам. Это пример разработки, а не наблюдавшееся нами внедрение у клиента.
Сначала агент изучает обязательства компании: суммы, валюты, сроки и счета, с которых должны поступить платежи. Он сверяет остатки с минимальным резервом наличности и отмечает неопределённость прогнозов. Модель может разобрать счёт-фактуру или объяснить ожидаемый дефицит. А система исполнения независимо от такой интерпретации обеспечивает соблюдение лимитов компании.
Если компания разрешает вкладывать излишек средств, агент может предложить приобрести паи одобренного токенизированного фонда. Перед исполнением система проверит право инвестора, нужный кошелёк, пределы концентрации, уполномоченных подписантов и сумму, которая должна оставаться доступной для ближайших расходов. Убедительное объяснение модели не заменит эти проверки.
При приближении срока оплаты поставщика агент должен начать расчёт с пригодных для использования средств. Нужно ли погасить паи? Согласен ли одобренный контрагент их выкупить? Когда средства поступят на счёт или платёжный инструмент, принимаемый поставщиком? Завершённый перевод паёв сам по себе не отвечает ни на один из вопросов.
Агент должен также распознавать исключения. Задержка погашения, отклонённый получатель или устаревший баланс должны запускать установленный запасной процесс и решение ответственного человека. Многократный повтор одной операции может усугубить ситуацию, особенно если в разных системах создаются дублирующие инструкции.
Именно здесь ИИ может быть полезен: понимать обязательства и координировать разрешённую последовательность. Большая часть защиты зависит от ясных полномочий, надёжных записей и ограничений исполнения. Эти обязанности остаются неизменными при любом улучшении модели.
Расчёты и залог — это больше, чем быстрые переводы
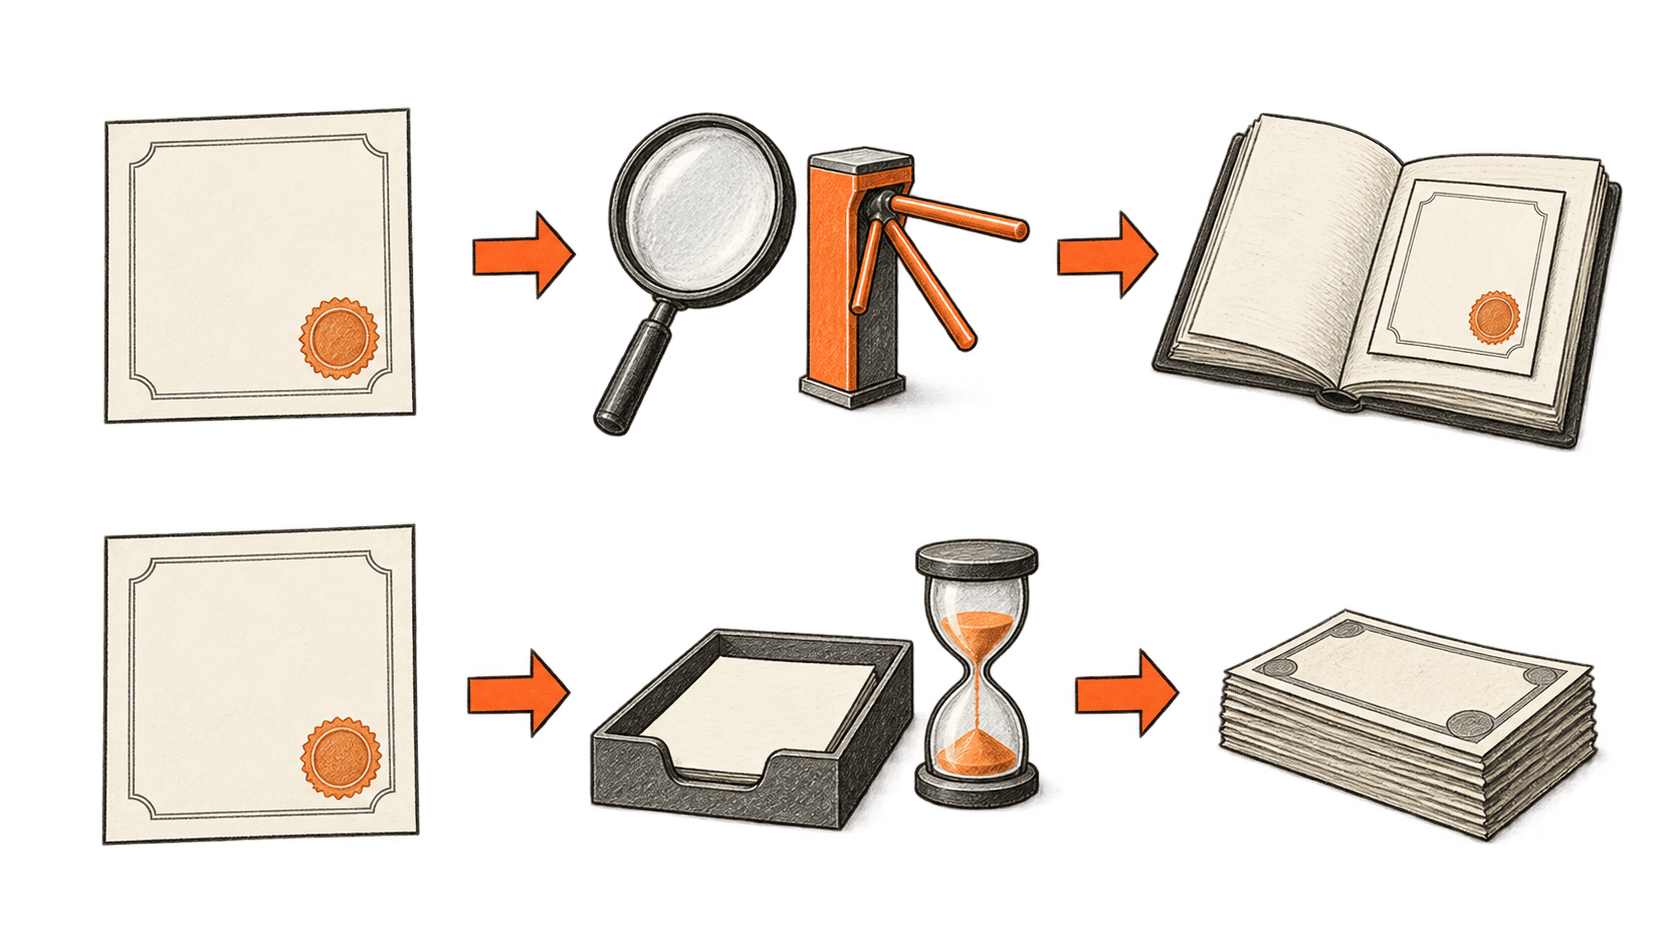
Расчёты по схеме «поставка против платежа» связывают передачу актива с его оплатой. Программируемые системы могут сделать координацию непосредственнее и уменьшить риск, что одна сторона исполнит обязательство, а другая — нет. Это один из механизмов, рассматриваемых в анализе БМР о финансовой системе.
Полезно разделять три вопроса. Можно ли перевести ценную бумагу? Согласен ли контрагент принять её для этого обязательства? Может ли согласованный обмен завершиться на требуемых условиях? Сеть может ответить на первый вопрос, оставив работу над двумя другими.
В июльские производственные транзакции DTCC вошли кредитование ценными бумагами, залог, расчёты по казначейским бумагам и операциям репо, а также маржинальные требования центрального контрагента. Это содержательные демонстрации с реальными активами. Однако общий запуск сервиса в заявлении по-прежнему назначен на октябрь 2026 года, после даты исследования для этой статьи — 22 сентября. Завершённые транзакции и широкая доступность — разные утверждения.
Для агента залог создаёт дополнительные инструкции. Он может определить подходящий актив и попросить заложить его по существующему соглашению. При этом ему нужны правила контрагента, оценка, применимый дисконт и условия снятия залога. Пока пай используется в качестве залога, его может быть нельзя применить для другой цели.
Потенциальная польза — меньше времени и усилий на координацию уже принадлежащих компании активов. Одна токенизация не создаёт ни согласного кредитора, ни обязанности принять актив по отображаемой цене.
Непроверенные связи испытывают на практике
Агент, управляющий реальным бизнесом, не может считать, что все учреждения используют один реестр. Возможно, ему придётся координировать администратора фонда, банк, кастодиана и платёжную сеть — у каждого свои правила работы.
В январе 2026 года Swift совместно с BNP Paribas Securities Services, Intesa Sanpaolo и Societe Generale-FORGE испытывала операции с токенизированными облигациями, включая платёж, выплату процентов и погашение. В испытании использовались фиатные деньги и стейблкоин EURCV. Важна попытка связать жизненный цикл актива с существующими учреждениями, а не доказательство доступности универсального сервиса для ценных бумаг. Swift описывает испытание и его участников.
Проект Agorá посвящён другой части взаимосвязи: токенизированным банковским депозитам и деньгам центрального банка для трансграничных расчётов. БМР сообщает, что в июле 2026 года в контролируемом тестировании операций с реальной стоимостью участвовали 28 учреждений, а сумма составила примерно 800 000 швейцарских франков. В прототипе были определённые операционные окна и этапы одобрения человеком. БМР прямо отличает его от готового продукта. Сведения о статусе проекта — обнадёживающее доказательство осуществимости, но не обязательство по уровню сервиса, которое компания может напрямую включить в казначейский план.
Для системы ИИ это практическое различие. Успешный тест показывает, что маршрут технически возможен. Для рабочего маршрута нужны известные участники, операционные договорённости, обработка исключений и ответственный на случай утраты инструкции. Прежде чем агент сможет зависеть от этого маршрута при соблюдении срока, продуктовой команде нужны такие подробности.
Владение, хранение и возможность вмешательства
Правовое требование и его запись заслуживают не меньшего внимания, чем скорость сделки. В случае BUIDL компания Securitize описывает регистрацию инвесторов, одобрение кошельков и ограничения на покупку, перевод и погашение. Фонд не является банковским депозитом; в раскрытии указаны рыночные, ликвидные и технологические риски. Эти условия — часть продукта, а не препятствия, которые агент должен обходить.
В дизайн сервиса DTCC также встроен институциональный контроль. На странице продукта описаны выпуск и сжигание токенов, приостановка операций и возможность истребовать актив обратно. Планируемая структура контроля показывает, что это управляемая система ценных бумаг.
Такие полномочия могут помогать восстановлению и соблюдению требований. Но они создают зависимость: кто, на каком основании и насколько быстро может вмешаться, если законный держатель столкнётся с ошибкой? В журнале агента нужно различать намеченное действие, отправленную инструкцию и авторитетную запись о её выполнении.
Хранение активов создаёт связанный вопрос. Компания должна определить, может ли агент только предлагать действия, отправлять кастодиану ограниченные инструкции или запускать подписание через одобренную систему исполнения. Разрешение объяснять портфель гораздо уже разрешения перемещать его. Доступ должен отзываться без утраты записей для сверки незавершённых обязательств.
В докладе БМР и Комитета по платежам и рыночной инфраструктуре о токенизации есть важное предупреждение: знакомые риски финансовой инфраструктуры могут сохраняться в новой форме, поэтому необходимы управление и контроль рисков. Их оценка не поддерживает представление о новом реестре как о чистом листе, свободном от институциональной ответственности.
Измеряйте стоимость выполнения обязательства
Казначейская команда может приветствовать меньше сверок, более оперативное перемещение залога и более ясное представление о принадлежащих ей активах. Это правдоподобные операционные преимущества. Чтобы установить их, нужны измерения всей транзакции, включая этапы вне блокчейна.
Полезное сравнение — стоимость и надёжность выполнения того же обязательства существующим способом. В него входят сборы за хранение, администрирование фонда, исполнение, конвертацию и интеграцию, а также время сотрудников, число исключений и стоимость достаточного запаса немедленно доступных средств. Отображаемая доходность фонда не даёт полного ответа.
Ликвидность требует такого же внимания. Переводимый токен не создаёт покупателя в период стресса, а часто обновляемая оценка не гарантирует исполнимую цену. Агенту с поручением максимизировать доход может показаться эффективным план, который провалится, когда одновременно наступит срок нескольких платежей. Лучше прямо указать обязательства, которые нужно уметь выполнять, и условия, требующие остановиться.
Внедрение также может идти через привычные каналы распространения. 16 сентября DTCC сообщила, что дочерняя компания Ondo — Oasis Pro Markets — стала участником Fund/SERV. Объявление касается подключения к существующей инфраструктуре обработки и распространения фондов, включая потоки информации и отчётности. Это этап интеграции, а не свидетельство, что токенизированные фонды уже стали стандартом казначейских операций массового рынка.
Такой путь может уменьшить неудобства внедрения, но также сосредоточить влияние у компаний, контролирующих одобренные активы, хранение и распространение. Выиграют ли малые предприятия, зависит от доступа и общих расходов, а не только от публичности базовой сети.
Что подтвердило бы оптимистичный сценарий?
Оптимистичный сценарий конкретен: компания поручает ПО ограниченный мандат казначейства и получает меньше ручной координации, лучшее представление о средствах и меньше предотвратимых ошибок. Токенизированные активы могут упростить программирование операций. ИИ может помогать учитывать сложный коммерческий контекст.
Пессимистичный сценарий столь же конкретен: учреждения добавляют ещё один технический уровень, но клиенты по-прежнему ждут, платят дополнительные комиссии и с трудом выясняют, кто отвечает за потерянную инструкцию. ПО работает быстрее, чем позволяют его полномочия или понимание условий актива.
Различить сценарии помогли бы данные о сроке полного погашения, наличии наличных у получателя, усилиях по сверке, числе исключений и исправлении ошибок. Публичные демонстрации обычных транзакций полезны; более показательны замеры работы со сложными транзакциями.
Наша первая статья посвящена ИИ-агентам и карточным платежам; во второй статье рассматривается выбор агентами формы денег. Токенизированные активы расширяют обсуждение до того, чем владеет компания между платежами. Казначейский агент должен отличать актив, который он может передать, от денег, которыми можно реально воспользоваться, и соблюдать предоставленные владельцем полномочия.