Le 4 août 2026, BlackRock a lancé des catégories de parts sur blockchain pour certains fonds monétaires européens, en utilisant l’infrastructure Kinexys de J.P. Morgan. Trois semaines plus tôt, DTCC avait fait état de transactions de production réalisées avec des titres tokenisés, notamment des opérations de collatéral et de règlement. Le lancement plus large du service de DTCC reste prévu pour octobre. L’annonce de BlackRock et la publication de DTCC du 15 juillet décrivent des étapes différentes de ces travaux.
Pour les agents d’IA, l’importance de ces avancées dépasse l’apparition d’un nouveau moyen de paiement. Un logiciel auquel une entreprise confie ses finances pourrait finir par coordonner les actifs qui sous-tendent ses paiements : liquidités réservées aux factures, parts de fonds détenues entre deux dépenses et titres affectés en garantie d’obligations. L’occasion consiste à relier des décisions qui nécessitent souvent des instructions et des registres distincts.
C’est notre analyse de la direction que pourraient prendre ces évolutions. Les annonces ne démontrent pas qu’un trésorier IA autonome gère déjà les fonds de ces institutions. Elles établissent plutôt qu’un ensemble croissant d’actifs et de transactions sont accessibles à des logiciels, sous le contrôle d’institutions.
La difficulté consiste à déterminer ce qu’un agent est autorisé à en faire. Un jeton qui peut être transféré à minuit peut néanmoins représenter un placement impossible à convertir en liquidités à cette même heure.
Trois sens différents de la tokenisation
Dans les paiements par carte, la tokenisation remplace généralement un numéro de compte par un identifiant de substitution assorti de restrictions. Elle contribue à protéger les données de paiement. Elle ne crée ni placement ni nouvelle réserve de monnaie. EMVCo explique ce mécanisme.
La monnaie tokenisée concerne l’actif de paiement : par exemple, un dépôt représenté sur un système programmable. Les titres tokenisés représentent un placement ou un droit de propriété sur ce type de système. La BRI décrit la possibilité d’inscrire la monnaie et les actifs financiers sur une infrastructure programmable afin de coordonner les transactions qui leur sont associées. Son analyse de 2025 expose une architecture possible, sans prouver que tous les marchés fonctionnent déjà ainsi.
Un jeton représentant une part de fonds monétaire relève de la catégorie des placements. Dans son annonce du 30 juillet concernant le fonds BUIDL de BlackRock sur Tempo, Securitize précise explicitement que ces parts ne sont pas des stablecoins. Elles représentent une participation dans un fonds privé, sans conférer à leur détenteur un droit direct sur chacun des bons du Trésor détenus dans son portefeuille. La notice précise ce qu’un agent détiendrait pour le compte de son propriétaire.
Fonds existants, autorisations différentes
Les nouvelles catégories de parts ICS de BlackRock illustrent comment la blockchain peut étendre un fonds existant. Les jetons circulent entre des portefeuilles d’investisseurs approuvés, tandis que le registre officiel des porteurs demeure dans l’infrastructure de l’agent de transfert du fonds. Kinexys relie ce registre à l’activité sur la chaîne. BlackRock décrit des transferts de parts entre pairs possibles à toute heure ; cette affirmation porte sur la circulation des parts, pas sur une promesse inconditionnelle de rachat immédiat contre espèces. L’annonce du produit précise aussi les marchés et les investisseurs admissibles.
D’autres modèles sont soumis à d’autres règles d’accès. Le Franklin OnChain U.S. Government Money Fund de Franklin Templeton a été lancé en 2021 en tant que fonds enregistré aux États-Unis, utilisant une blockchain publique comme registre officiel de propriété. La publication d’avril 2026 pour son anniversaire décrit les transferts entre pairs et la distribution quotidienne des dividendes, y compris le week-end, avec un accès par les canaux Benji. Il s’agit d’un produit en exploitation qui a déjà fait ses preuves dans le temps, et non d’une nouvelle expérience de trésorerie proposée. La présentation de Franklin avertit aussi que la valeur cible d’un dollar par part du fonds n’est pas garantie.
Le fonds MONY de J.P. Morgan Asset Management, annoncé en décembre 2025, est un placement privé réservé aux investisseurs qualifiés et accessible par l’intermédiaire de Morgan Money. Son lancement décrit des placements en bons du Trésor et en prises en pension garanties par ces bons, ainsi que d’éventuelles utilisations plus larges comme collatéral. Une acceptation potentielle en garantie ne signifie pas que chaque prêteur l’acceptera. L’annonce de MONY précise que l’accès est réservé à une catégorie d’investisseurs.
Ces différences façonnent tout produit d’agent construit par-dessus. Un logiciel ne peut pas transformer une offre restreinte en produit de détail, admettre un destinataire non approuvé ni appliquer les règles de transfert d’un fonds aux autres.
Ce qu’un agent de trésorerie délégué pourrait réellement faire
Imaginons une entreprise qui a déjà choisi ses banques, ses placements approuvés et ses modalités de conservation. Elle souhaite qu’un logiciel l’aide à gérer une réserve de liquidités tout en préparant les paiements aux fournisseurs. C’est un exemple de conception, et non un déploiement client que nous aurions observé.
L’agent commence par lire les obligations de l’entreprise : montants, monnaies, échéances et comptes depuis lesquels les paiements doivent être effectués. Il compare les soldes à une réserve minimale de liquidités et signale les incertitudes des prévisions. Un modèle peut interpréter une facture ou expliquer un déficit prévisionnel. Un système d’exécution fait ensuite respecter les limites fixées par l’entreprise, indépendamment de cette interprétation.
Si l’entreprise autorise le placement d’un excédent, l’agent peut proposer une souscription à un fonds tokenisé approuvé. Avant l’exécution, le système vérifie l’admissibilité de l’investisseur, le bon portefeuille, les limites de concentration, les signataires autorisés et le montant à conserver pour les dépenses à court terme. Une explication convaincante du modèle ne saurait remplacer ces vérifications.
À l’approche du paiement d’un fournisseur, l’agent doit raisonner à rebours à partir des liquidités utilisables. L’entreprise doit-elle racheter des parts ? Une contrepartie approuvée est-elle prête à les acheter ? Quand le produit de l’opération arrivera-t-il sur le compte ou le moyen de paiement accepté par le fournisseur ? Le seul transfert des parts ne répond à aucune de ces questions.
L’agent doit aussi reconnaître les exceptions. Un rachat retardé, un destinataire refusé ou un solde périmé devrait déclencher une solution de repli définie et une décision humaine dont quelqu’un assume la responsabilité. Réessayer sans cesse la même transaction pourrait aggraver la situation, surtout si cela crée des instructions en double dans plusieurs systèmes.
C’est là que l’IA pourrait apporter de la valeur : interpréter les obligations et coordonner une séquence autorisée. L’essentiel de la protection vient d’une autorité clairement définie, de registres fiables et de limites d’exécution. Ces responsabilités subsistent malgré chaque amélioration du modèle.
Le règlement et le collatéral ne se résument pas à des transferts plus rapides
Le mécanisme « livraison contre paiement » lie la livraison d’un actif au paiement correspondant. Les systèmes programmables peuvent coordonner ces opérations plus directement et réduire le risque qu’une partie exécute sa prestation tandis que l’autre manque à la sienne. C’est l’un des mécanismes examinés dans l’analyse du système financier de la BRI.
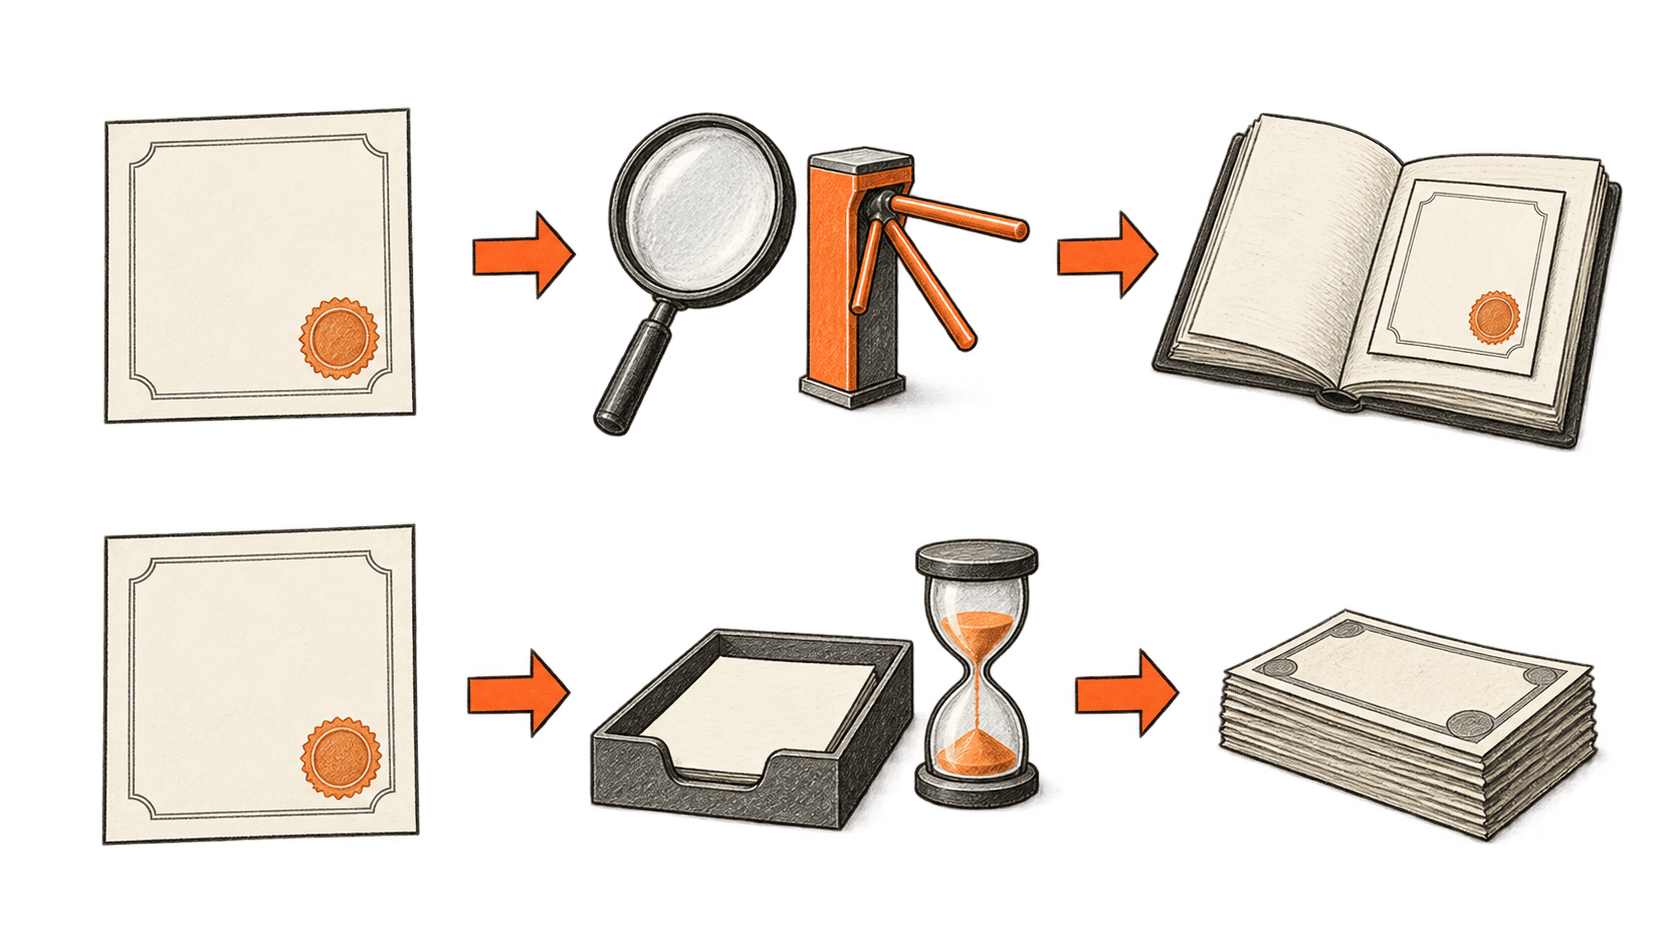
On peut bien voir la différence en séparant trois questions. Le titre peut-il être transféré ? La contrepartie l’acceptera-t-elle pour cette obligation ? L’échange convenu peut-il être mené à bien aux conditions requises ? Un réseau peut répondre à la première question tout en laissant les deux autres à régler.
Les transactions de production de juillet de DTCC comprenaient le prêt de titres, les nantissements de collatéral, le règlement de bons du Trésor et de prises en pension, ainsi que des procédures de marge pour une contrepartie centrale. Ce sont des démonstrations concrètes impliquant des actifs réels. La publication fixe néanmoins le lancement général du service à octobre 2026, après la date de recherche de cet article, le 22 septembre. Les transactions réalisées et la disponibilité à grande échelle sont deux affirmations distinctes.
Pour un agent, le collatéral entraîne d’autres consignes. Il peut repérer un actif admissible et demander qu’il soit nanti au titre d’un accord existant. Il lui faut néanmoins connaître les règles de la contrepartie, la méthode d’évaluation, la décote applicable et les conditions de libération de l’actif. Une part utilisable comme collatéral peut devenir indisponible à d’autres fins pendant son nantissement.
L’avantage potentiel est de réduire le temps et les efforts consacrés à coordonner des actifs déjà détenus. À lui seul, le fait de tokeniser un actif ne fournit ni prêteur disposé à le recevoir ni obligation de l’accepter à la valeur affichée.
Les interconnexions manquantes sont à l’essai
Un agent chargé d’une véritable entreprise ne peut pas supposer que toutes ses institutions partagent un registre. Il devra peut-être coordonner un administrateur de fonds, une banque, un dépositaire et un réseau de paiement, qui appliquent chacun des règles opérationnelles différentes.
En janvier 2026, Swift, BNP Paribas Securities Services, Intesa Sanpaolo et Société Générale-FORGE ont testé des transactions sur des obligations tokenisées, notamment le paiement, les intérêts et le rachat. L’essai a utilisé de la monnaie fiduciaire et le stablecoin EURCV. Son intérêt réside dans la tentative de relier le cycle de vie d’un actif aux institutions existantes, et non dans la preuve qu’un service universel de titres est disponible. Swift décrit l’essai et ses participants.
Le projet Agorá s’attaque à une autre partie de cette interconnexion : les dépôts bancaires tokenisés et la monnaie de banque centrale pour les règlements transfrontaliers. La BRI rapporte que des essais contrôlés avec de vraies valeurs, menés en juillet 2026, ont impliqué 28 institutions et environ 800 000 CHF. Le prototype prévoyait des plages horaires définies et des étapes d’approbation humaine. La BRI précise qu’il ne s’agit pas d’un produit fini. L’état d’avancement du projet constitue un indice encourageant de faisabilité, et non un engagement de niveau de service qu’une entreprise pourrait intégrer à son plan de trésorerie.
Pour un système d’IA, la différence est concrète. Un essai réussi indique qu’un parcours peut être techniquement possible. Pour qu’il soit utilisable, il faut connaître les participants, les modalités opérationnelles, le traitement des exceptions et la personne responsable si une instruction se perd. Les équipes produit ont besoin de ces précisions avant qu’un agent puisse compter sur ce parcours pour respecter une échéance.
Propriété, conservation et pouvoir d’intervention
Le droit de propriété et la manière dont il est enregistré méritent autant d’attention que la vitesse de transaction. Dans le cas de BUIDL, Securitize décrit la vérification des investisseurs à leur entrée, l’approbation des portefeuilles et les restrictions applicables aux souscriptions, aux transferts et aux rachats. Le fonds n’est pas un dépôt bancaire ; sa notice détaille les risques de perte, de liquidité et de technologie. Ces conditions font partie du produit ; un agent ne devrait pas chercher à les contourner.
La conception du service de DTCC prévoit elle aussi des contrôles institutionnels. Sa page produit décrit la création et la destruction de jetons, la suspension de l’activité et des capacités de révocation. La structure de contrôle prévue montre clairement qu’il s’agit d’un système de titres administré.
Ces pouvoirs peuvent faciliter les recours et la conformité. Ils créent aussi des dépendances : qui peut intervenir, avec quelle autorité et dans quels délais un détenteur légitime peut-il faire corriger une erreur ? Le journal des transactions d’un agent doit distinguer une action envisagée, une instruction transmise et l’enregistrement faisant autorité qui atteste son exécution.
La conservation introduit un choix connexe. Une entreprise devrait préciser si son agent peut uniquement proposer des opérations, transmettre des instructions encadrées à un dépositaire ou déclencher une signature par l’intermédiaire d’un système d’exécution approuvé. L’autorisation d’expliquer un portefeuille est bien plus restreinte que celle de le déplacer. Il doit être possible de révoquer un accès sans perdre les registres nécessaires au rapprochement des obligations en cours.
Le rapport de la BRI et du CPMI sur la tokenisation formule un avertissement général utile : les risques connus de l’infrastructure financière peuvent persister sous d’autres formes, d’où l’importance de la gouvernance et de la gestion des risques. leur évaluation ne permet pas de traiter un nouveau registre comme une remise à zéro des responsabilités institutionnelles.
Mesurer le coût du respect d’une obligation
Une équipe de trésorerie pourrait apprécier de devoir effectuer moins de rapprochements, de transférer le collatéral plus rapidement et de mieux voir où se trouvent ses actifs. Ce sont des avantages opérationnels plausibles. Pour les établir, il faut mesurer la transaction dans son ensemble, y compris les étapes qui ont lieu hors de la blockchain.
La comparaison utile porte sur le coût et la fiabilité du respect de la même obligation par les dispositifs existants. Il faut inclure les frais de conservation, d’administration du fonds, d’exécution, de conversion et d’intégration. Il en va de même du temps du personnel, du taux d’exceptions et du coût nécessaire pour maintenir suffisamment de liquidités immédiatement utilisables. Le rendement affiché d’un fonds ne suffit pas à répondre à la question.
La liquidité exige la même prudence. Un jeton transférable ne fait pas apparaître un acheteur en période de tension, et une valorisation fréquemment mise à jour ne garantit pas un prix auquel la transaction peut être exécutée. Un agent chargé de maximiser les rendements pourrait produire un plan qui semble efficace jusqu’à ce que plusieurs paiements arrivent simultanément à échéance. Un mandat mieux conçu précise les obligations auxquelles il doit pouvoir faire face et les conditions dans lesquelles il doit s’arrêter.
L’adoption peut aussi passer par des circuits de distribution familiers. Le 16 septembre, DTCC a annoncé que la filiale d’Ondo, Oasis Pro Markets, avait rejoint Fund/SERV. L’annonce porte sur l’interconnexion avec l’infrastructure existante de traitement et de distribution des fonds, notamment les flux d’information et de rapports. Il s’agit d’une étape d’intégration, et non de la preuve que les fonds tokenisés sont déjà devenus une solution de trésorerie courante sur le marché de masse.
Cette voie pourrait rendre l’adoption moins perturbatrice. Elle pourrait aussi concentrer l’influence entre les mains des entreprises qui contrôlent les actifs approuvés, la conservation et la distribution. Les bénéfices pour les petites entreprises dépendront de l’accès et du coût total, pas seulement du caractère public du réseau sous-jacent.
Qu’est-ce qui rendrait convaincant le scénario optimiste ?
Le scénario optimiste est précis : une entreprise autorise un mandat de trésorerie limité et un logiciel l’exécute avec moins de coordination manuelle, une meilleure visibilité et moins d’échecs évitables. Les actifs tokenisés pourraient rendre programmables davantage d’opérations sous-jacentes. L’IA pourrait aider à interpréter le contexte commercial complexe qui les entoure.
Le scénario pessimiste est tout aussi concret. Les institutions pourraient ajouter une couche technique tandis que les clients subiraient les mêmes délais, paieraient des frais supplémentaires et auraient du mal à déterminer qui est responsable d’une instruction ayant échoué. Le logiciel agirait plus vite que ne le permettent les autorisations qui lui sont accordées ou sa compréhension des conditions applicables aux actifs.
Pour départager ces scénarios, il faudrait notamment mesurer le délai total de rachat, la disponibilité des liquidités sur le compte destinataire, les efforts de rapprochement, les taux d’exception et le traitement des erreurs. Les démonstrations publiques de transactions ordinaires sont utiles. Le traitement mesuré des transactions difficiles serait plus révélateur.
Notre premier article porte sur les agents d’IA et les paiements par carte ; le deuxième examine la façon dont les agents devraient choisir entre différentes formes de monnaie. Les actifs tokenisés prolongent cette réflexion en s’intéressant à ce qu’une entreprise détient entre deux paiements. Un agent de trésorerie devrait distinguer un actif qu’il peut transférer de l’argent qu’il peut réellement utiliser, et limiter ses opérations aux autorisations accordées par son propriétaire.