Pada 4 Agustus 2026, BlackRock meluncurkan kelas saham berbasis blockchain untuk sejumlah reksa dana pasar uang Eropa pilihan menggunakan infrastruktur Kinexys milik J.P. Morgan. Tiga minggu sebelumnya, DTCC melaporkan transaksi produksi yang telah diselesaikan menggunakan sekuritas yang ditokenisasi, termasuk transaksi agunan dan penyelesaian. Peluncuran layanan DTCC yang lebih luas masih dijadwalkan pada Oktober. Pengumuman BlackRock dan siaran DTCC 15 Juli menguraikan tahapan pekerjaan yang berbeda.
Bagi agen AI, maknanya melampaui sekadar cara baru untuk membayar. Perangkat lunak yang dipercaya mengelola keuangan perusahaan kelak dapat mengoordinasikan aset di balik pembayarannya: uang tunai yang disisihkan untuk faktur, kepemilikan dana di antara pengeluaran, dan sekuritas yang dijaminkan untuk memenuhi kewajiban. Peluangnya adalah menghubungkan keputusan yang biasanya memerlukan instruksi dan pencatatan terpisah.
Ini analisis kami mengenai arah yang mungkin ditempuh perkembangan tersebut. Pengumuman-pengumuman itu tidak membuktikan bahwa bendahara AI otonom telah mengelola uang lembaga-lembaga tersebut. Pengumuman itu menunjukkan makin banyak aset dan transaksi yang dapat ditangani perangkat lunak, di bawah kendali kelembagaan.
Bagian tersulit adalah menentukan tindakan apa yang boleh dilakukan agen terhadap aset tersebut. Token yang dapat dipindahkan pada tengah malam mungkin tetap merupakan investasi yang tidak dapat menyediakan uang tunai yang diperlukan pada saat itu.
Tiga makna tokenisasi
Dalam pembayaran kartu, tokenisasi biasanya mengganti nomor rekening dengan kredensial pengganti yang dibatasi. Cara ini membantu melindungi detail pembayaran. Proses tersebut tidak menciptakan investasi atau saldo uang baru. EMVCo menjelaskan mekanisme itu.
Uang yang ditokenisasi berkaitan dengan aset pembayarannya, misalnya simpanan yang direpresentasikan pada sistem terprogram. Sekuritas yang ditokenisasi berkaitan dengan investasi atau klaim kepemilikan yang direpresentasikan di sana. BIS menjelaskan kemungkinan membawa uang dan aset keuangan ke infrastruktur terprogram agar transaksi terkait dapat dikoordinasikan. Analisisnya pada 2025 menyajikan argumen arsitektural, bukan bukti bahwa semua pasar sudah beroperasi dengan cara ini.
Token reksa dana pasar uang termasuk kategori investasi. Pengumuman Securitize pada 30 Juli tentang dana BUIDL milik BlackRock di Tempo secara eksplisit menyatakan bahwa unitnya bukan stablecoin. Unit tersebut mewakili kepentingan dalam dana privat, tetapi tidak memberi pemegangnya klaim langsung atas setiap surat utang Treasury dalam portofolionya. Dokumen pengungkapan menjelaskan aset yang akan dipegang agen atas nama pemiliknya.
Dana aktif, izin yang berbeda
Kelas saham ICS baru dari BlackRock menunjukkan bagaimana blockchain dapat memperluas dana yang sudah ada. Token berpindah di antara dompet investor yang disetujui, sementara daftar pemegang saham resmi tetap berada dalam infrastruktur agen transfer dana. Kinexys menghubungkan catatan tersebut dengan aktivitas on-chain. BlackRock menjelaskan transfer antarpihak sepanjang waktu; pernyataan itu berkaitan dengan perpindahan saham, bukan janji tanpa syarat untuk penebusan tunai segera. Pengumuman produk tersebut juga menyebutkan pasar dan investor yang memenuhi syarat.
Model lain memiliki aturan akses berbeda. Franklin OnChain U.S. Government Money Fund milik Franklin Templeton diluncurkan pada 2021 sebagai dana terdaftar di AS yang menggunakan blockchain publik untuk catatan kepemilikan resminya. Siaran ulang tahunnya pada April 2026 menjelaskan transfer antarpihak dan pembagian dividen setiap hari, termasuk akhir pekan, dengan akses melalui kanal Benji. Ini produk operasional yang memiliki rekam jejak, bukan eksperimen perbendaharaan yang baru diusulkan. Penjelasan Franklin juga memperingatkan bahwa nilai saham dana yang ditargetkan sebesar satu dolar tidak dijamin.
MONY dari J.P. Morgan Asset Management, yang diumumkan pada Desember 2025, merupakan penempatan privat bagi investor berkualifikasi, tersedia melalui Morgan Money. Deskripsi peluncurannya menyebut investasi pada Treasury dan repo berbasis Treasury, beserta potensi penggunaan agunan yang lebih luas. Potensi diterima sebagai agunan tidak berarti setiap pemberi pinjaman akan menerimanya. Pengumuman MONY secara eksplisit menjelaskan kelompok investor yang aksesnya dibatasi.
Perbedaan ini membentuk setiap produk agen yang dibangun di atasnya. Perangkat lunak tidak dapat mengubah penawaran terbatas menjadi produk ritel, menerima penerima yang belum disetujui, atau menerapkan aturan transfer satu dana ke dana lain.
Apa yang mungkin benar-benar dilakukan agen perbendaharaan yang diberi wewenang
Bayangkan sebuah bisnis hipotetis yang telah memilih bank, investasi, dan pengaturan kustodinya. Bisnis itu ingin perangkat lunak membantu mengelola cadangan kas sambil menyiapkan pembayaran kepada pemasok. Ini contoh rancangan, bukan penerapan oleh pelanggan yang kami amati.
Pertama-tama, agen membaca kewajiban perusahaan: jumlah, mata uang, tenggat, dan rekening asal pembayaran. Agen memeriksa saldo terhadap cadangan kas minimum dan menandai ketidakpastian dalam prakiraan. Model dapat menafsirkan faktur atau menjelaskan kekurangan yang diproyeksikan. Sistem eksekusi lalu menegakkan batas perusahaan secara independen dari penafsiran tersebut.
Jika perusahaan mengizinkan investasi atas kelebihan dana, agen dapat mengusulkan pembelian unit dana yang ditokenisasi dan telah disetujui. Sebelum mengeksekusi, sistem memeriksa kelayakan investor, dompet yang benar, batas konsentrasi, penanda tangan berwenang, dan jumlah dana yang harus tersedia untuk pengeluaran jangka dekat. Penjelasan model yang meyakinkan tidak menggantikan pemeriksaan tersebut.
Saat pembayaran pemasok mendekat, agen harus merencanakan mundur dari uang tunai yang siap digunakan. Apakah perusahaan perlu menebus unit saham? Apakah pihak lawan yang disetujui bersedia membelinya? Kapan hasilnya akan tiba di rekening atau instrumen pembayaran yang diterima pemasok? Transfer saham yang selesai tidak menjawab satu pun pertanyaan tersebut.
Agen juga harus mengenali pengecualian. Penebusan yang tertunda, penerima yang ditolak, atau saldo usang harus memicu prosedur cadangan yang telah ditentukan dan keputusan manusia yang jelas penanggung jawabnya. Mencoba transaksi yang sama berkali-kali justru dapat memperburuk keadaan, terutama jika menimbulkan instruksi ganda di berbagai sistem.
Di sinilah AI dapat memberi nilai tambah: menafsirkan kewajiban dan mengoordinasikan urutan tindakan yang diizinkan. Sebagian besar perlindungan berasal dari wewenang yang jelas, catatan yang andal, dan batas eksekusi. Tanggung jawab itu tetap ada setiap kali model ditingkatkan.
Penyelesaian dan agunan lebih dari sekadar transfer yang lebih cepat
Delivery versus payment mengaitkan penyerahan aset dengan pembayarannya. Sistem terprogram dapat mengoordinasikan keduanya secara lebih langsung sehingga mengurangi kemungkinan satu pihak menyelesaikan bagiannya sementara pihak lain gagal. Ini salah satu mekanisme yang dibahas dalam analisis sistem keuangan BIS.
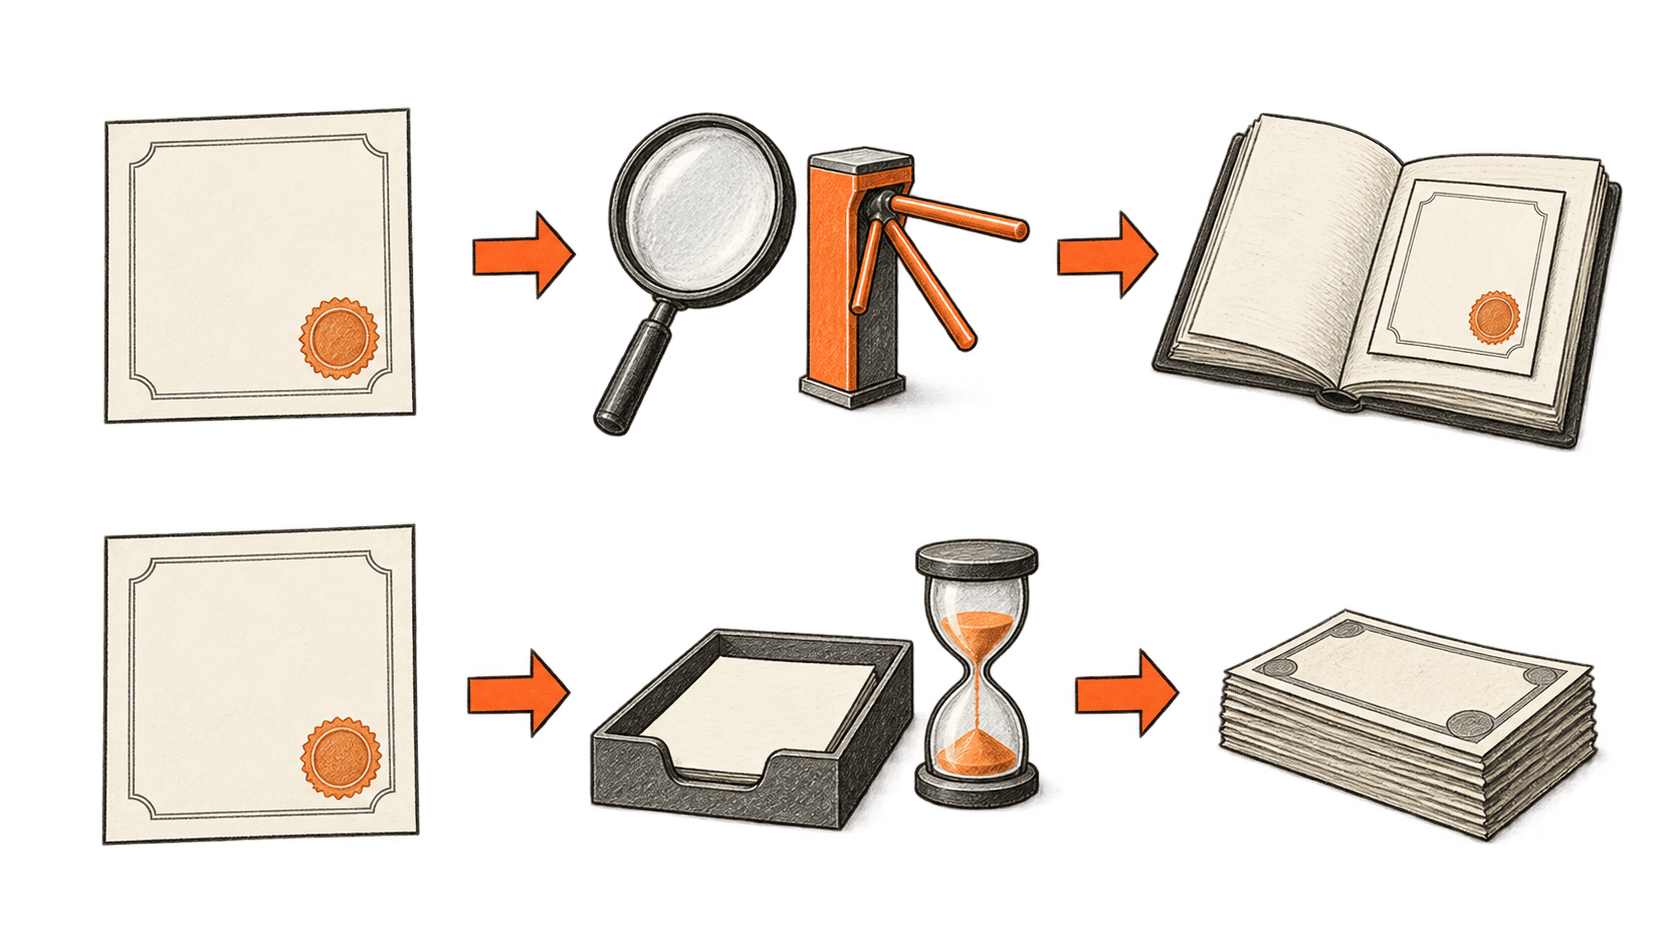
Cara yang berguna untuk melihat pembedaan ini adalah dengan memisahkan tiga pertanyaan. Dapatkah sekuritas dipindahkan? Apakah pihak lawan akan menerimanya untuk kewajiban ini? Dapatkah pertukaran yang disepakati diselesaikan sesuai syarat yang diperlukan? Jaringan mungkin menjawab pertanyaan pertama, tetapi dua pertanyaan lainnya tetap memerlukan upaya tersendiri.
Transaksi produksi DTCC pada Juli mencakup peminjaman sekuritas, penjaminan dengan agunan, penyelesaian Treasury/repo, dan alur kerja margin pihak lawan pusat. Ini demonstrasi bermakna yang menggunakan aset aktual. Namun, siaran tersebut masih menjadwalkan peluncuran layanan umum pada Oktober 2026, setelah tanggal riset artikel ini, yaitu 22 September. Transaksi yang selesai dan ketersediaan luas tetap merupakan klaim berbeda.
Bagi agen, agunan menambahkan serangkaian instruksi lain. Agen mungkin mengidentifikasi kepemilikan yang memenuhi syarat dan meminta agar aset itu dijaminkan berdasarkan perjanjian yang sudah ada. Namun, agen tetap memerlukan aturan pihak lawan, valuasi, potongan nilai yang berlaku, dan syarat pelepasan. Saham yang berguna sebagai agunan mungkin tidak tersedia untuk tujuan lain selama masih dijaminkan.
Manfaat potensialnya adalah berkurangnya waktu dan upaya untuk mengoordinasikan aset yang sudah dimiliki. Tokenisasi saja tidak menyediakan pemberi pinjaman yang bersedia atau kewajiban untuk menerima aset senilai yang tertera.
Koneksi yang belum ada sedang diuji
Agen yang mengelola bisnis sungguhan tidak dapat menganggap semua lembaganya memakai buku besar yang sama. Agen mungkin harus mengoordinasikan administrator dana, bank, kustodian, dan jaringan pembayaran yang masing-masing memiliki aturan operasional berbeda.
Pada Januari 2026, Swift bersama BNP Paribas Securities Services, Intesa Sanpaolo, dan Societe Generale-FORGE menguji transaksi obligasi yang ditokenisasi, termasuk pembayaran, bunga, dan penebusan. Dalam uji coba itu digunakan uang fiat dan stablecoin EURCV. Maknanya terletak pada upaya menghubungkan siklus hidup aset dengan lembaga yang sudah ada, bukan bukti bahwa layanan sekuritas universal telah tersedia. Swift menjelaskan uji coba dan para pesertanya.
Project Agorá menangani bagian lain dari koneksi tersebut: simpanan bank dan uang bank sentral yang ditokenisasi untuk penyelesaian lintas batas. BIS melaporkan bahwa pengujian terkendali dengan nilai riil pada Juli 2026 melibatkan 28 lembaga dan sekitar CHF800.000. Prototipenya menggunakan jangka waktu operasional tertentu dan tahap persetujuan manusia. BIS secara tegas membedakannya dari produk yang telah selesai. Status proyek merupakan bukti kelayakan yang menjanjikan, bukan komitmen tingkat layanan yang dapat langsung dimasukkan perusahaan ke rencana perbendaharaannya.
Bagi sistem AI, pembedaan ini bersifat praktis. Uji coba yang berhasil menunjukkan bahwa jalur tersebut mungkin dilakukan secara teknis. Jalur yang dapat digunakan memerlukan peserta yang diketahui, pengaturan operasional, penanganan pengecualian, dan seseorang yang bertanggung jawab ketika instruksi hilang. Tim produk membutuhkan detail tersebut sebelum agen dapat mengandalkan jalur itu untuk memenuhi tenggat.
Kepemilikan, kustodi, dan wewenang untuk campur tangan
Klaim hukum dan pencatatannya sama pentingnya dengan kecepatan transaksi. Untuk BUIDL, Securitize menjelaskan proses pendaftaran investor, persetujuan dompet, serta pembatasan pembelian, transfer, dan penebusan. Dana itu bukan simpanan bank; dokumen pengungkapannya mencakup risiko kerugian, likuiditas, dan teknologi. Ketentuan-ketentuan tersebut merupakan bagian dari produk, bukan hambatan yang seharusnya dilewati agen.
Rancangan layanan DTCC juga mencakup kontrol kelembagaan. Halaman produknya menjelaskan kemampuan membuat dan membakar token, menjeda aktivitas, serta membatalkan token yang telah dikeluarkan. Struktur kontrol yang direncanakan memperjelas bahwa ini adalah sistem sekuritas yang dikelola.
Wewenang semacam itu dapat mendukung pemulihan dan kepatuhan. Namun, wewenang itu juga menciptakan ketergantungan: siapa yang dapat campur tangan, berdasarkan kewenangan apa, dan seberapa cepat pemegang yang sah dapat menyelesaikan kesalahan? Catatan transaksi agen perlu membedakan tindakan yang dimaksudkan, instruksi yang dikirim, dan catatan otoritatif tentang penyelesaiannya.
Kustodi menambahkan keputusan terkait. Perusahaan perlu menentukan apakah agennya hanya boleh mengusulkan tindakan, mengirim instruksi terbatas ke kustodian, atau memicu penandatanganan melalui sistem eksekusi yang disetujui. Izin untuk menjelaskan portofolio jauh lebih terbatas daripada izin untuk memindahkannya. Akses harus dapat dicabut tanpa kehilangan catatan yang diperlukan untuk merekonsiliasi kewajiban yang belum selesai.
Laporan BIS dan CPMI mengenai tokenisasi memberikan peringatan umum yang berguna: risiko infrastruktur keuangan yang sudah dikenal dapat bertahan dalam bentuk berbeda, sehingga tata kelola dan manajemen risiko tetap penting. Penilaian mereka tidak mendukung anggapan bahwa buku besar baru memulai semuanya dari nol tanpa tanggung jawab kelembagaan.
Ukur biaya untuk memenuhi suatu kewajiban
Tim perbendaharaan mungkin menyambut rekonsiliasi yang lebih sedikit, perpindahan agunan yang lebih tepat waktu, dan gambaran lebih jelas tentang lokasi kepemilikannya. Itu manfaat operasional yang masuk akal. Untuk membuktikannya, seluruh transaksi perlu diukur, termasuk langkah-langkah di luar blockchain.
Perbandingan yang berguna adalah biaya dan keandalan untuk memenuhi kewajiban yang sama melalui pengaturan yang sudah ada. Biaya kustodi, administrasi dana, eksekusi, konversi, dan integrasi perlu dimasukkan. Begitu pula waktu staf, tingkat pengecualian, dan biaya untuk mempertahankan cukup uang tunai yang dapat langsung digunakan. Imbal hasil yang tercantum pada suatu dana tidak dapat menjawab pertanyaan ini sendirian.
Likuiditas juga memerlukan perhatian yang sama. Token yang dapat dipindahkan tidak serta-merta menghadirkan pembeli saat kondisi pasar tertekan, dan valuasi yang sering diperbarui tidak menjamin harga yang dapat dieksekusi. Agen yang diminta memaksimalkan imbal hasil dapat menghasilkan rencana yang tampak efisien sampai beberapa pembayaran jatuh tempo sekaligus. Mandat yang lebih baik merinci kewajiban yang harus dipenuhi serta keadaan yang mewajibkannya berhenti.
Jalur adopsi juga dapat melewati sistem distribusi yang sudah dikenal. Pada 16 September, DTCC mengumumkan bahwa Oasis Pro Markets, anak perusahaan Ondo, telah bergabung dengan Fund/SERV. Pengumuman tersebut berkaitan dengan konektivitas ke infrastruktur pemrosesan dan distribusi dana yang sudah ada, termasuk alur informasi dan pelaporan. Ini merupakan tonggak integrasi, bukan bukti bahwa dana yang ditokenisasi sudah menjadi pilihan standar bagi perbendaharaan pasar massal.
Jalur ini dapat mengurangi gangguan pada proses adopsi. Namun, jalur tersebut juga dapat memusatkan pengaruh pada perusahaan yang mengendalikan aset yang disetujui, kustodi, dan distribusi. Manfaat bagi bisnis kecil akan bergantung pada akses dan biaya total, bukan sekadar apakah jaringan dasarnya bersifat publik.
Apa yang akan meyakinkan kita terhadap skenario optimistis?
Skenario optimistisnya spesifik: sebuah bisnis memberi mandat perbendaharaan terbatas dan perangkat lunak memenuhinya dengan koordinasi manual lebih sedikit, visibilitas lebih baik, dan kegagalan yang sebenarnya dapat dihindari lebih sedikit. Aset yang ditokenisasi dapat membuat lebih banyak operasi dasarnya terprogram. AI dapat membantu menafsirkan konteks komersial yang rumit di sekitarnya.
Skenario pesimistisnya sama konkretnya. Lembaga menambahkan lapisan teknis lain, sementara pelanggan tetap menghadapi keterlambatan yang sama, membayar biaya tambahan, dan kesulitan mengetahui siapa yang bertanggung jawab atas instruksi yang gagal. Kecepatan perangkat lunak melampaui kewenangannya atau pemahamannya tentang ketentuan aset.
Bukti untuk membedakan kedua masa depan itu mencakup waktu penebusan menyeluruh yang telah diselesaikan, ketersediaan uang tunai di tujuan, upaya rekonsiliasi, tingkat pengecualian, dan pemulihan dari kesalahan. Demonstrasi publik transaksi biasa memang berguna. Penanganan transaksi sulit yang terukur akan lebih membuka keadaan sebenarnya.
Artikel pertama kami membahas agen AI dan pembayaran kartu; artikel kedua membahas bagaimana agen sebaiknya memilih di antara berbagai bentuk uang. Aset yang ditokenisasi memperluas pembahasan itu ke hal yang dimiliki bisnis di antara waktu pembayaran. Agen perbendaharaan harus membedakan aset yang dapat dipindahkannya dari uang yang benar-benar dapat digunakannya, serta memastikan tindakannya tetap dalam batas wewenang yang diberikan pemilik.