في 4 أغسطس 2026، أطلقت BlackRock فئات أسهم قائمة على البلوك تشين لصناديق سوق نقد أوروبية مختارة، باستخدام بنية Kinexys التابعة لـJ.P. Morgan. وقبل ذلك بثلاثة أسابيع، أعلنت DTCC تنفيذ صفقات إنتاجية مكتملة بأوراق مالية مُرمّزة، شملت معاملات ضمان وتسوية. وما زال الإطلاق الأوسع لخدمة DTCC مقرراً في أكتوبر. إعلان BlackRock و بيان DTCC الصادر في 15 يوليو يصفان مرحلتين مختلفتين من هذا العمل.
تتجاوز أهمية ذلك لوكلاء الذكاء الاصطناعي مجرد توفير طريقة أخرى للدفع. فقد تتمكن البرمجيات الموكول إليها تدبير أموال الشركة من تنسيق الأصول التي تدعم مدفوعاتها: نقد مخصص للفواتير، وأسهم صناديق محتفظ بها بين النفقات، وأوراق مالية مرهونة مقابل التزامات. وتكمن الفرصة في ربط قرارات تتطلب غالباً تعليمات وسجلات منفصلة.
هذا تحليلنا لما قد تفضي إليه هذه التطورات. ولا تثبت الإعلانات أن أمين خزانة مستقلاً يعمل بالذكاء الاصطناعي يدير أموال تلك المؤسسات. لكنها تثبت اتساع مجموعة الأصول والمعاملات التي تستطيع البرمجيات التعامل معها، ضمن ضوابط مؤسسية.
يكمن التحدي في تحديد ما يجوز للوكيل فعله بهذه الأصول. فالرمز الذي يمكن نقله عند منتصف الليل قد يظل استثماراً لا يوفّر النقد المطلوب في الوقت نفسه.
ثلاثة معانٍ للترميز
في مدفوعات البطاقات، يستبدل الترميز عادةً رقم الحساب ببيانات اعتماد بديلة ومقيّدة. وهذا يساعد على حماية بيانات الدفع، لكنه لا ينشئ استثماراً أو رصيداً نقدياً جديداً. وتشرح EMVCo هذه الآلية.
يتعلق ترميز النقود بأصل الدفع نفسه، مثل وديعة ممثلة على نظام قابل للبرمجة. أما ترميز الأوراق المالية فيتعلق باستثمار أو حق ملكية ممثل على ذلك النظام. ويعرض بنك التسويات الدولية (BIS) إمكانية نقل النقود والأصول المالية إلى بنية قابلة للبرمجة لتنسيق المعاملات المرتبطة بها. ويقدم تحليله لعام 2025 حجة معمارية، لا دليلاً على أن جميع الأسواق تعمل بالفعل بهذه الطريقة.
ينتمي رمز صندوق سوق النقد إلى فئة الاستثمارات. ويذكر إعلان Securitize الصادر في 30 يوليو بشأن صندوق BUIDL التابع لـBlackRock على Tempo صراحةً أن الأسهم ليست عملات مستقرة. فهي تمثل حصة في الصندوق الخاص، ولا تمنح حاملها مطالبة مباشرة بكل أذون الخزانة في محفظته. ويحدد الإفصاح ما سيحتفظ به الوكيل نيابةً عن مالكه.
صناديق قائمة وصلاحيات مختلفة
توضح فئات الأسهم الجديدة لصندوق ICS التابع لـBlackRock كيف يمكن للبلوك تشين توسيع صندوق قائم. إذ تنتقل الرموز بين محافظ المستثمرين المعتمدة، بينما يظل سجل المساهمين الرسمي ضمن بنية وكيل التحويل للصندوق. وتربط Kinexys هذه السجلات بالنشاط على السلسلة. وتشير BlackRock إلى إمكان تحويل الأسهم بين النظراء على مدار الساعة؛ وهذا يتعلق بحركة الأسهم ولا يمثل وعداً غير مشروط باسترداد نقدي فوري. كما يحدد إعلان المنتج الأسواق والمستثمرين المؤهلين.
وتختلف قواعد الوصول في النماذج الأخرى. أُطلق صندوق Franklin OnChain U.S. Government Money Fund التابع لـFranklin Templeton عام 2021 بوصفه صندوقاً مسجلاً في الولايات المتحدة، مستخدماً بلوك تشين عامةً سجلاً رسمياً للملكية. ويصف بيان الذكرى السنوية الصادر في أبريل 2026 التحويل بين النظراء وتوزيع الأرباح يومياً، بما في ذلك عطلات نهاية الأسبوع، مع الوصول عبر قنوات Benji. إنه منتج عامل له سجل تشغيلي، لا تجربة خزانة مقترحة حديثاً. ويحذر بيان Franklin أيضاً من أن قيمة السهم المستهدفة عند دولار واحد غير مضمونة.
أما صندوق MONY التابع لإدارة الأصول في J.P. Morgan، الذي أُعلن عنه في ديسمبر 2025، فهو طرح خاص للمستثمرين المؤهلين ومتاح عبر Morgan Money. ويصف إطلاقه استثمارات في سندات الخزانة واتفاقيات إعادة الشراء المدعومة بها، إلى جانب استخدامات أوسع محتملة كضمان. ولا ينبغي فهم قبول محتمل كضمان على أنه قبول من كل مُقرِض. ويبيّن إعلان MONY بوضوح أن الجمهور المستثمر محدود.
ترسم هذه الاختلافات حدود أي منتج لوكيل يُبنى على هذه الأصول. فلا تستطيع البرمجيات تحويل طرح مقيّد إلى منتج للأفراد، أو قبول مستلم غير معتمد، أو تطبيق قواعد تحويل صندوق على صندوق آخر.
ما الذي قد يفعله وكيل خزانة مفوّض فعلياً؟
لنتصور شركة افتراضية اختارت بالفعل بنوكها واستثماراتها المعتمدة وترتيبات الحفظ لديها. تريد استخدام البرمجيات للمساعدة في إدارة احتياطي نقدي أثناء الاستعداد لسداد مستحقات الموردين. هذا مثال تصميمي، وليس تطبيقاً لدى عميل رصدناه.
يبدأ الوكيل بقراءة التزامات الشركة: المبالغ والعملات والمواعيد النهائية والحسابات التي يجب أن تصل المدفوعات منها. ثم يقارن الأرصدة بحد أدنى للاحتياطي النقدي وينبه إلى عدم اليقين في التوقعات. وقد يفسر النموذج فاتورة أو يشرح عجزاً متوقعاً، فيما يفرض نظام التنفيذ حدود الشركة بصورة مستقلة عن ذلك التفسير.
إذا سمحت الشركة باستثمار الفائض، فقد يقترح الوكيل الاكتتاب في صندوق مُرمّز معتمد. وقبل التنفيذ، يتحقق النظام من أهلية المستثمر والمحفظة الصحيحة وحدود التركّز والموقّعين المخوّلين والمبلغ الواجب إبقاؤه متاحاً للنفقات القريبة. ولا يغني شرح النموذج المقنع عن هذه الفحوص.
عندما يقترب موعد دفع مستحقات مورد، ينبغي للوكيل أن يحسب احتياجاته انطلاقاً من النقد القابل للاستخدام. هل تحتاج الشركة إلى استرداد الأسهم؟ هل يقبل طرف مقابل معتمد شراءها؟ ومتى ستصل المتحصلات إلى الحساب أو أداة الدفع التي يقبلها المورد؟ إن اكتمال تحويل الأسهم لا يجيب وحده عن أي من هذه الأسئلة.
وينبغي للوكيل أيضاً اكتشاف الحالات الاستثنائية. فتأخر الاسترداد أو رفض المستلم أو تقادم بيانات الرصيد يجب أن يفعّل مساراً بديلاً محدداً وقراراً بشرياً يتحمل صاحبه المسؤولية. وقد تؤدي إعادة المحاولة للمعاملة نفسها مراراً إلى تفاقم المشكلة، خصوصاً إذا أنشأت تعليمات مكررة عبر الأنظمة.
هنا يمكن للذكاء الاصطناعي أن يضيف قيمة: تفسير الالتزامات وتنسيق تسلسل مسموح به. أما معظم الحماية فتأتي من وضوح الصلاحيات وموثوقية السجلات وحدود التنفيذ. وتظل هذه المسؤوليات قائمة مهما تحسن النموذج.
التسوية والضمانات تتجاوزان تسريع التحويلات
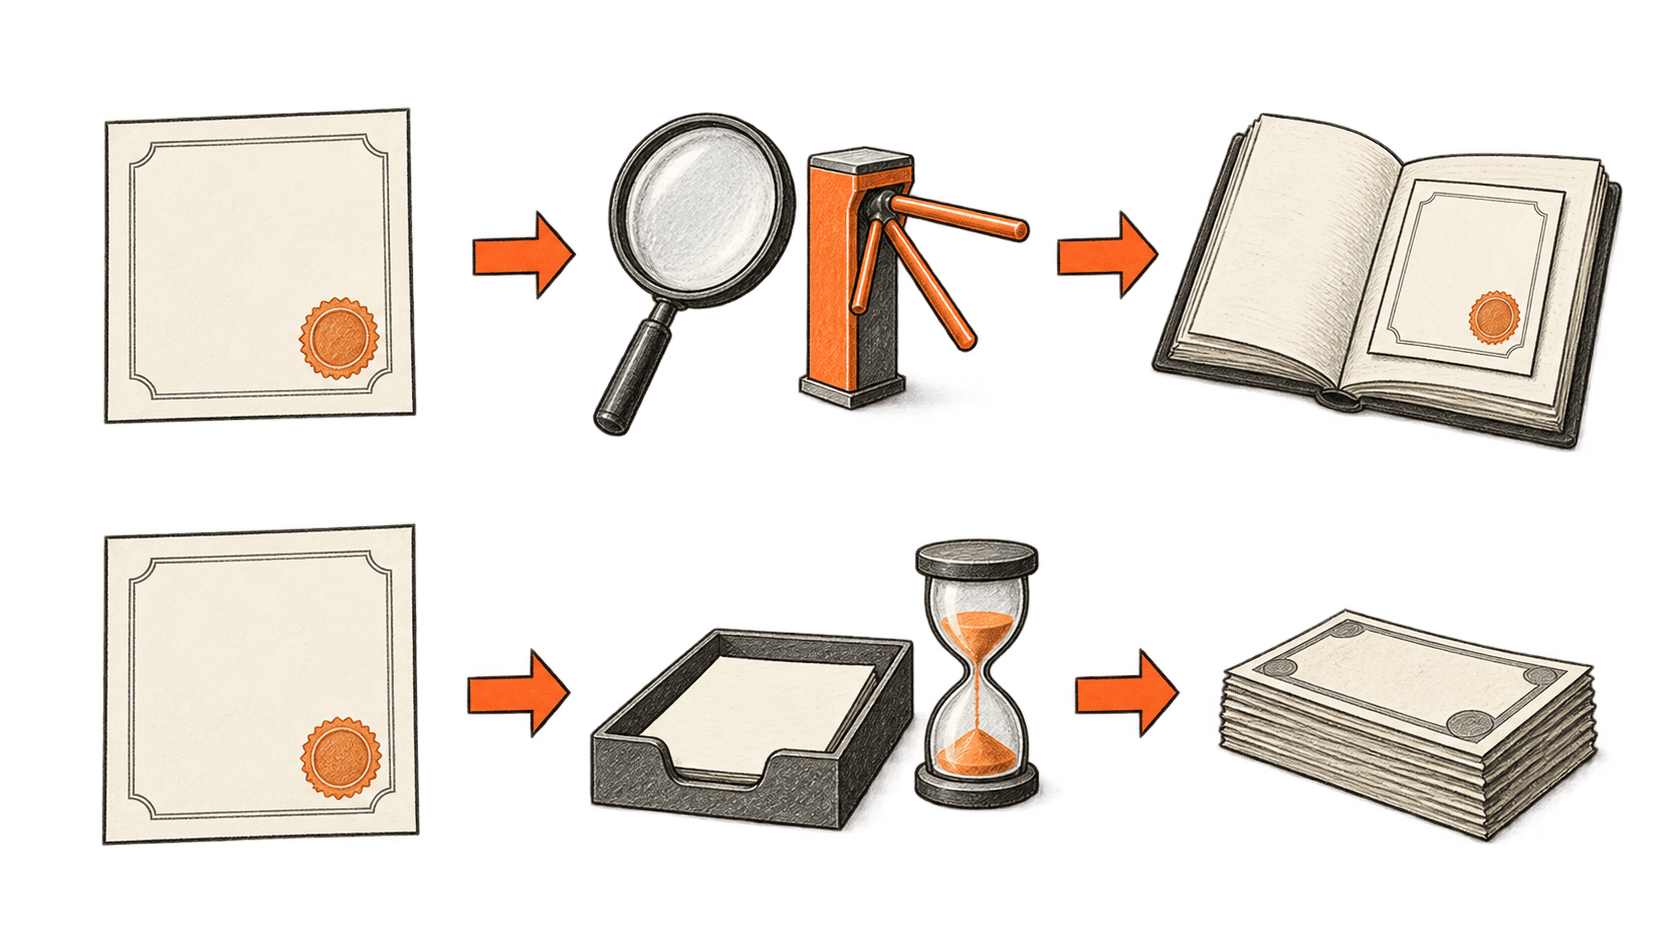
يربط التسليم مقابل الدفع تسليم الأصل بدفع ثمنه. ويمكن للأنظمة القابلة للبرمجة جعل هذا التنسيق أكثر مباشرة، ما يقلل احتمال إتمام أحد الطرفين معاملته وإخفاق الآخر. وهذه إحدى الآليات التي يناقشها تحليل BIS للنظام المالي.
يمكن توضيح الفرق بطرح ثلاثة أسئلة منفصلة: هل يمكن نقل الورقة المالية؟ وهل يقبلها الطرف المقابل لهذا الالتزام؟ وهل يمكن إتمام المبادلة المتفق عليها وفق الشروط المطلوبة؟ قد تجيب الشبكة عن السؤال الأول، بينما تترك العمل على السؤالين الآخرين قائماً.
شملت معاملات DTCC الإنتاجية في يوليو إقراض الأوراق المالية ورهن الضمانات وتسوية سندات الخزانة واتفاقيات إعادة الشراء ومسارات عمل هامش غرفة المقاصة المركزية. وهذه عروض مهمة بأصول فعلية. ومع ذلك، يحدد البيان موعد إطلاق الخدمة العامة في أكتوبر 2026، أي بعد تاريخ البحث لهذا المقال، 22 سبتمبر. وتظل المعاملات المكتملة والإتاحة الواسعة ادعاءين منفصلين.
تضيف الضمانات مجموعة أخرى من التعليمات إلى عمل الوكيل. فقد يحدد حيازة مؤهلة ويطلب رهنها بموجب اتفاق قائم. لكنه سيظل بحاجة إلى قواعد الطرف المقابل والتقييم والخصم المطبق وشروط فك الرهن. وقد لا يعود السهم الصالح ضماناً متاحاً لغرض آخر ما دام مرهوناً.
قد تتمثل الفائدة المحتملة في تقليل الوقت والجهد اللازمين لتنسيق الأصول المملوكة بالفعل. لكن الترميز وحده لا يوفر مُقرِضاً مستعداً ولا يلزم أحداً بقبول الأصل بالقيمة المعروضة له.
اختبار الروابط المفقودة
لا يستطيع وكيل يدير شركة حقيقية افتراض أن جميع مؤسساتها تستخدم سجلاً واحداً. فقد يضطر إلى تنسيق العمل بين مدير صندوق وبنك وأمين حفظ وشبكة دفع، لكل منها قواعد تشغيل مختلفة.
اختبرت Swift في يناير 2026، بالتعاون مع BNP Paribas Securities Services وIntesa Sanpaolo وSociete Generale-FORGE، معاملات سندات مُرمّزة شملت الدفع والفائدة والاسترداد. واستخدمت التجربة النقود الورقية وعملة EURCV المستقرة. وتكمن أهميتها في محاولة ربط دورة حياة الأصل بالمؤسسات القائمة، لا في إثبات توافر خدمة أوراق مالية شاملة. وتصف Swift التجربة والجهات المشاركة فيها.
ويتناول مشروع Agorá جانباً آخر من هذا الربط: الودائع المصرفية المُرمّزة وأموال البنك المركزي للتسوية عبر الحدود. ويذكر BIS أن الاختبار المنضبط بقيم حقيقية في يوليو 2026 شمل 28 مؤسسة ونحو 800 ألف فرنك سويسري. واستخدم النموذج الأولي نوافذ تشغيل محددة وخطوات موافقة بشرية. ويميّزه BIS صراحةً عن المنتج المكتمل. وتقدم حالة المشروع دليلاً واعداً على الجدوى، لا التزاماً بمستوى خدمة تستطيع شركة إدراجه في خطتها للخزانة.
لهذا الفرق أهمية عملية لأنظمة الذكاء الاصطناعي. فالاختبار الناجح يشير إلى إمكان المسار تقنياً. أما المسار القابل للاستخدام فيتطلب معرفة المشاركين والترتيبات التشغيلية ومعالجة الاستثناءات وتحديد المسؤول عند فقدان تعليمات. وتحتاج فرق المنتجات إلى هذه التفاصيل قبل أن تعتمد على المسار للوفاء بموعد نهائي.
الملكية والحفظ وسلطة التدخل
يستحق الحق القانوني وسجله الاهتمام نفسه الذي تحظى به سرعة المعاملات. ففي حالة BUIDL، تصف Securitize إجراءات ضم المستثمرين واعتماد المحافظ والقيود على الاكتتابات والتحويلات والاسترداد. والصندوق ليس وديعة مصرفية؛ وتشمل إفصاحاته مخاطر الخسارة والسيولة والتقنية. وهذه الشروط جزء من المنتج، وليست عقبات ينبغي لوكيل محاولة تجاوزها.
ويتضمن تصميم خدمة DTCC بدوره ضوابط مؤسسية. فتصف صفحة المنتج إنشاء الرموز وإتلافها وإيقاف النشاط وإمكانات الاسترداد القسري. ويوضح هيكل الضوابط المخطط أن هذا نظام أوراق مالية مُدار.
قد تدعم هذه الصلاحيات التعافي والامتثال، لكنها تنشئ أيضاً أوجه اعتماد: من يستطيع التدخل، وبأي صلاحية، وكم يستغرق حامل حق مشروع لحل خطأ؟ ينبغي لسجل معاملات الوكيل التمييز بين إجراء مقصود وتعليمات مرسلة وسجل موثوق يثبت اكتمالها.
ويضيف الحفظ قراراً ذا صلة. فعلى الشركة أن تحدد ما إذا كان الوكيل يستطيع اقتراح الإجراءات فقط، أو إرسال تعليمات محدودة إلى أمين الحفظ، أو بدء التوقيع عبر نظام تنفيذ معتمد. فصلاحية شرح المحفظة أضيق بكثير من صلاحية تحريكها. وينبغي إمكان إلغاء الوصول من دون فقد السجلات اللازمة لمطابقة الالتزامات القائمة.
يقدم تقرير BIS ولجنة المدفوعات والبنى التحتية للسوق (CPMI) عن الترميز تحذيراً عاماً مفيداً: قد تستمر مخاطر البنية التحتية المالية المألوفة بأشكال مختلفة، ما يجعل الحوكمة وإدارة المخاطر ضروريتين. ولا يبرر تقييمهما التعامل مع سجل جديد كنقطة بداية نظيفة بلا مسؤوليات مؤسسية.
قياس تكلفة الوفاء بالالتزام
قد يرحب فريق الخزانة بتقليل عمليات المطابقة وتحريك الضمانات في وقت أنسب ورؤية أوضح لمواضع الحيازات. وهذه فوائد تشغيلية معقولة، لكن إثباتها يتطلب قياسات للمعاملة بأكملها، بما في ذلك الخطوات الواقعة خارج البلوك تشين.
تتمثل المقارنة المفيدة في تكلفة الوفاء بالالتزام نفسه وموثوقيته عبر الترتيبات القائمة. وينبغي احتساب رسوم الحفظ وإدارة الصندوق والتنفيذ والتحويل والتكامل، إلى جانب وقت الموظفين ومعدلات الاستثناءات وتكلفة الاحتفاظ بنقد كافٍ للاستخدام الفوري. ولا يكفي العائد المعروض للصندوق للإجابة عن السؤال.
وتتطلب السيولة القدر نفسه من العناية. فالرمز القابل للتحويل لا يستحضر مشترياً وقت الضغوط، والتقييم المتكرر لا يضمن سعراً قابلاً للتنفيذ. وقد يضع الوكيل المكلّف بتعظيم العوائد خطة تبدو فعالة إلى أن يحين موعد عدة مدفوعات معاً. والأفضل أن يحدد التكليف الالتزامات التي يجب الوفاء بها والظروف التي يتعين عندها التوقف.
وقد يمر طريق التبني أيضاً عبر أنظمة التوزيع المألوفة. ففي 16 سبتمبر، أعلنت DTCC انضمام Oasis Pro Markets، التابعة لـOndo، إلى Fund/SERV. ويتعلق الإعلان بالربط ببنية معالجة الصناديق وتوزيعها القائمة، بما يشمل تدفقات المعلومات والتقارير. وهذه خطوة تكامل وليست دليلاً على أن الصناديق المُرمّزة أصبحت بالفعل خياراً افتراضياً واسع الانتشار للخزانة.
قد تجعل هذه الطريق التبني أقل إرباكاً، لكنها قد تركز النفوذ لدى الشركات التي تتحكم بالأصول المعتمدة والحفظ والتوزيع. وسيتوقف انتفاع الشركات الأصغر على إمكانية الوصول والتكاليف الإجمالية، لا على كون الشبكة الأساسية عامة فحسب.
ما الذي يجعل الحالة المتفائلة مقنعة؟
الحالة المتفائلة محددة: تفوض شركة مهمة خزانة محدودة، وتنجزها البرمجيات بتنسيق يدوي أقل ورؤية أفضل وإخفاقات كان يمكن تجنبها أقل. وقد تجعل الأصول المُرمّزة مزيداً من العمليات الأساسية قابلاً للبرمجة، فيما يساعد الذكاء الاصطناعي على تفسير السياق التجاري المعقد المحيط بها.
والحالة المتشائمة محددة بالقدر نفسه. تضيف المؤسسات طبقة تقنية أخرى، بينما يواجه العملاء التأخيرات ذاتها والرسوم الإضافية وصعوبة تحديد المسؤول عن تعليمات فاشلة. وتتحرك البرمجيات أسرع من صلاحياتها أو من فهمها لشروط الأصل.
تشمل الأدلة التي تميز بين هذين المستقبلين أوقات الاسترداد المكتملة من البداية إلى النهاية، وتوافر النقد في وجهته، والجهد المبذول للمطابقة، ومعدلات الاستثناء والتعافي من الأخطاء. والعروض العامة للمعاملات العادية مفيدة؛ لكن قياس التعامل مع المعاملات الصعبة سيكون أكثر كشفاً.
يتناول مقالنا الأول وكلاء الذكاء الاصطناعي ومدفوعات البطاقات؛ ويتناول الثاني كيف ينبغي للوكلاء الاختيار بين أشكال المال. وتوسّع الأصول المُرمّزة هذا النقاش ليشمل ما تحتفظ به الشركة بين المدفوعات. وسيحتاج وكيل الخزانة إلى التمييز بين أصل يستطيع نقله ومال يستطيع استخدامه فعلياً، وإبقاء إجراءاته ضمن الصلاحيات التي منحه إياها مالكه.