A 4 de agosto de 2026, a BlackRock lançou classes de ações em blockchain para determinados fundos europeus do mercado monetário, usando a infraestrutura Kinexys da J.P. Morgan. Três semanas antes, a DTCC comunicou a conclusão de transações de produção com valores mobiliários tokenizados, incluindo garantias e liquidação. O lançamento geral do serviço da DTCC continua previsto para outubro. Anúncio da BlackRock e comunicado da DTCC de 15 de julho descrevem etapas diferentes deste trabalho.
Para os agentes de IA, a importância vai além de outra forma de pagar. O software encarregado das finanças de uma empresa poderá coordenar os ativos por detrás dos pagamentos: dinheiro reservado para faturas, participações em fundos mantidas entre despesas e valores mobiliários dados como garantia de obrigações. A oportunidade está em ligar decisões que muitas vezes exigem instruções e registos separados.
Esta é a nossa análise da direção que estes desenvolvimentos podem tomar. Os anúncios não demonstram que um tesoureiro autónomo com IA esteja a gerir o dinheiro dessas instituições. Confirmam um conjunto crescente de ativos e transações que o software pode gerir, sujeito a controlos institucionais.
A parte difícil é decidir o que um agente pode fazer com esses ativos. Um token transferível à meia-noite pode continuar a ser um investimento incapaz de fornecer o dinheiro necessário nessa altura.
Três significados de tokenização
Nos pagamentos com cartão, a tokenização normalmente substitui o número de conta por uma credencial restrita. Ajuda a proteger os dados de pagamento. Não cria um investimento nem um novo saldo de dinheiro. A EMVCo explica esse mecanismo.
A moeda tokenizada diz respeito ao ativo de pagamento, por exemplo, um depósito representado num sistema programável. Os valores mobiliários tokenizados dizem respeito a um investimento ou direito de propriedade representado nesse sistema. O BPI descreve a possibilidade de colocar dinheiro e ativos financeiros numa infraestrutura programável para coordenar as transações associadas. A sua análise de 2025 apresenta o argumento arquitetural, não prova que todos os mercados já funcionem desta forma.
Um token de fundo do mercado monetário é um investimento. O anúncio da Securitize, de 30 de julho, sobre o fundo BUIDL da BlackRock na Tempo diz expressamente que as participações não são stablecoins. Representam uma participação no fundo privado, sem conferir ao titular um direito direto sobre cada bilhete do Tesouro na carteira. A divulgação estabelece aquilo de que o agente estaria na posse em nome do proprietário.
Fundos em funcionamento, autorizações diferentes
As novas classes de ações ICS da BlackRock mostram como uma blockchain pode ampliar um fundo existente. Os tokens circulam entre carteiras aprovadas; o registo oficial de acionistas permanece na infraestrutura do agente de transferência. A Kinexys liga esses registos à atividade em cadeia. A BlackRock descreve transferências entre pares a qualquer hora, mas isso diz respeito às participações e não promete resgate imediato em dinheiro. Anúncio do produto também identifica os mercados e investidores elegíveis.
Outros modelos têm regras de acesso diferentes. O Franklin OnChain U.S. Government Money Fund da Franklin Templeton foi lançado em 2021 como fundo registado nos EUA, utilizando uma blockchain pública para o registo oficial de propriedade. O comunicado de abril de 2026 descreve o historial do produto, transferências entre pares e distribuição diária de dividendos, incluindo aos fins de semana, com acesso através dos canais Benji. É um produto em funcionamento, não uma experiência de tesouraria recém-proposta. Relato da Franklin também avisa que o valor-alvo de um dólar por participação não é garantido.
O MONY da J.P. Morgan Asset Management, anunciado em dezembro de 2025, é uma colocação privada para investidores qualificados, disponível através do Morgan Money. O lançamento descreve investimentos em títulos do Tesouro e acordos de recompra garantidos por esses títulos, além de possíveis usos como garantia. A aceitação potencial não significa que todos os mutuantes aceitem o ativo. Anúncio do MONY explicita as restrições relativas aos investidores.
Estas diferenças condicionam qualquer produto para agentes construído sobre estes sistemas. O software não transforma uma oferta restrita num produto de retalho, não pode admitir um destinatário não aprovado nem aplicar as regras de transferência de um fundo a outro.
O que poderia fazer um agente de tesouraria delegado
Imagine-se uma empresa que já escolheu os seus bancos, investimentos aprovados e acordos de custódia. Quer que o software ajude a gerir uma reserva de liquidez enquanto prepara pagamentos a fornecedores. É um exemplo de conceção, não uma implementação de cliente que tenhamos observado.
O agente começa por consultar as obrigações da empresa: montantes, moedas, prazos e contas de onde têm de sair os pagamentos. Compara os saldos com uma reserva mínima e assinala incertezas nas previsões. Um modelo pode interpretar uma fatura ou explicar uma falta de liquidez prevista. Um sistema de execução aplica então os limites da empresa independentemente dessa interpretação.
Se a empresa autorizar o investimento de excedentes, o agente poderá propor a subscrição de um fundo tokenizado aprovado. Antes da execução, o sistema verifica a elegibilidade do investidor, a carteira correta, os limites de concentração, os signatários autorizados e o montante que deve continuar disponível para despesas próximas. Uma explicação convincente do modelo não substitui estas verificações.
Quando se aproxima um pagamento a fornecedor, o agente tem de calcular o percurso inverso a partir do dinheiro utilizável. É preciso resgatar participações? Há uma contraparte aprovada que as compre? Quando chegarão os fundos à conta ou ao instrumento de pagamento aceite pelo fornecedor? A transferência concluída das participações não responde, por si só, a nenhuma destas perguntas.
O agente também deve reconhecer exceções. Um resgate atrasado, um destinatário rejeitado ou um saldo desatualizado devem desencadear uma alternativa definida e uma decisão humana com responsável identificado. Repetir continuamente a mesma transação pode agravar a situação, sobretudo se gerar instruções duplicadas em vários sistemas.
É aqui que a IA pode acrescentar valor: interpretar obrigações e coordenar uma sequência autorizada. A maior parte da proteção vem de autoridade clara, registos fiáveis e limites de execução. Estas responsabilidades mantêm-se mesmo com a melhoria dos modelos.
A liquidação e as garantias são mais do que transferências rápidas
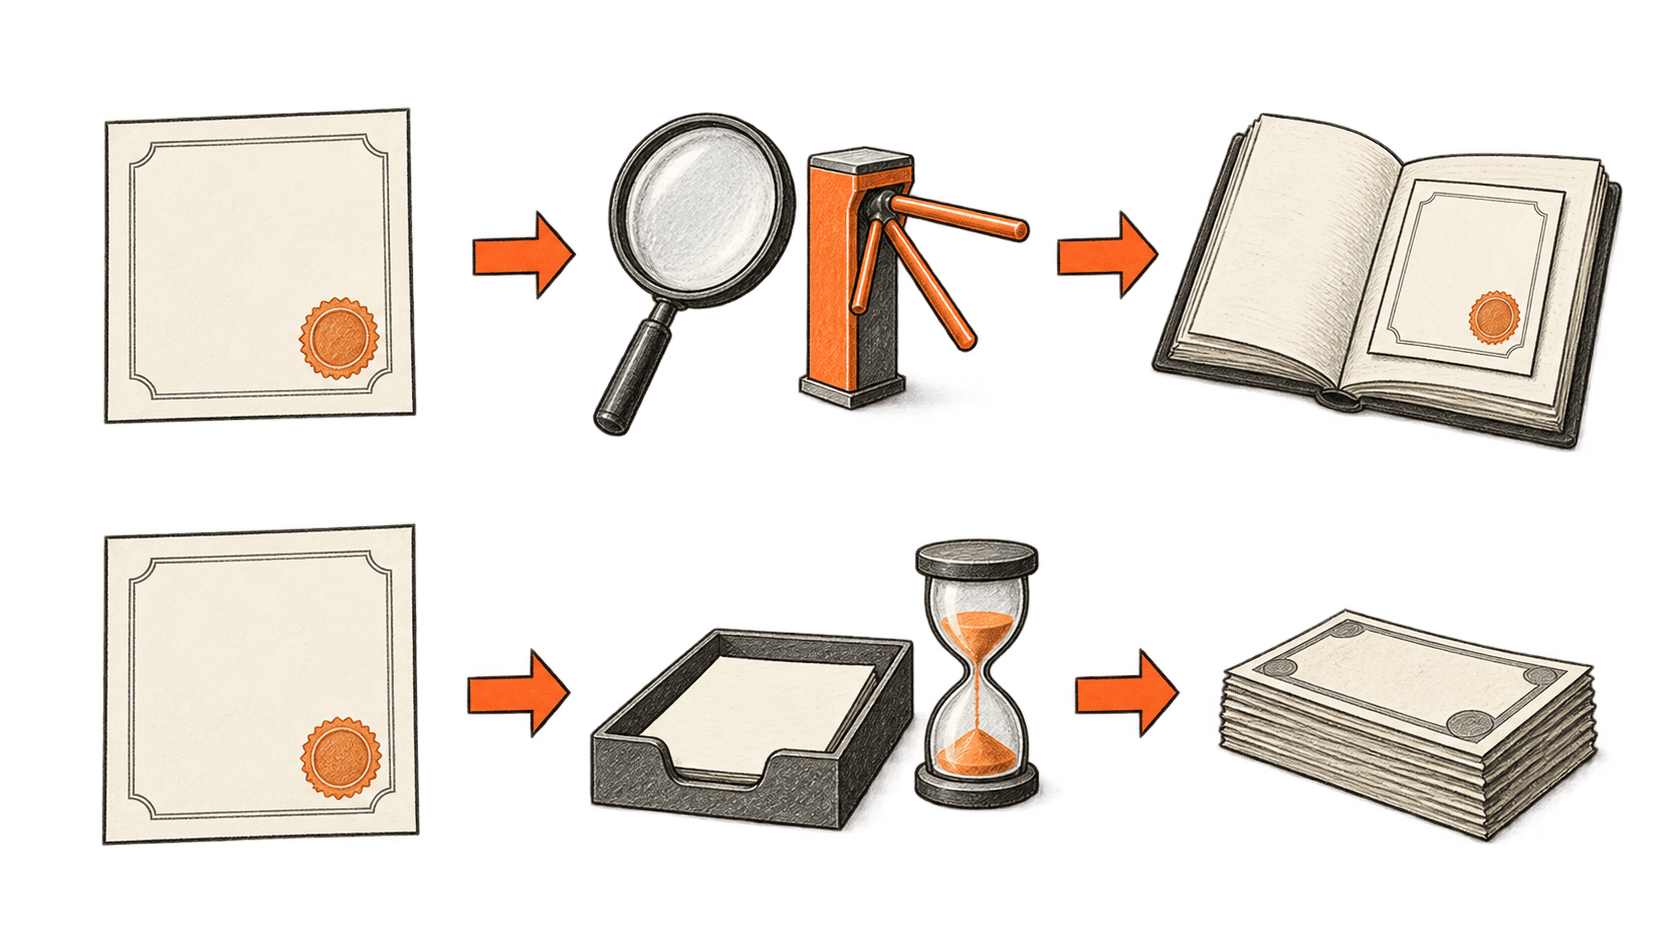
A entrega contra pagamento liga a entrega de um ativo ao respetivo pagamento. Sistemas programáveis podem tornar essa coordenação mais direta, reduzindo o risco de uma parte concluir a operação enquanto a outra falha. Este é um dos mecanismos analisados na análise do sistema financeiro pelo BPI.
Uma forma útil de perceber a distinção é separar três perguntas. O valor mobiliário pode ser transferido? A contraparte aceitá-lo-á para esta obrigação? A troca pode concluir-se nas condições exigidas? Uma rede pode responder à primeira e deixar as outras por resolver.
As transações de produção da DTCC em julho incluíram empréstimos de valores mobiliários, garantias, liquidação de títulos do Tesouro e acordos de recompra e processos de margens de contraparte central. São demonstrações significativas com ativos reais. Ainda assim, o comunicado prevê o lançamento geral do serviço para outubro de 2026, depois da data de pesquisa deste artigo, 22 de setembro. Transações concluídas e disponibilidade geral são afirmações diferentes.
Para um agente, as garantias implicam outro conjunto de instruções. Poderá identificar um ativo elegível e pedir que seja dado como garantia ao abrigo de um acordo existente. Continuará a precisar das regras da contraparte, da avaliação, do desconto aplicável e das condições de libertação. Uma participação útil como garantia pode ficar indisponível para outra finalidade enquanto estiver empenhada.
O benefício potencial é reduzir o tempo e o esforço de coordenação de ativos que a empresa já possui. A tokenização não fornece, por si só, um mutuante disposto a aceitar o ativo nem uma obrigação de o aceitar pelo valor apresentado.
Estão a ser testadas as ligações em falta
Um agente que gira uma empresa real não pode pressupor que todas as instituições usam o mesmo registo distribuído. Poderá ter de coordenar um administrador de fundos, um banco, um custodiante e uma rede de pagamentos, cada qual com regras operacionais diferentes.
Em janeiro de 2026, a Swift, a BNP Paribas Securities Services, o Intesa Sanpaolo e a Societe Generale-FORGE testaram transações com obrigações tokenizadas, incluindo pagamentos, juros e resgates. No ensaio foram usadas moeda fiduciária e a stablecoin EURCV. A sua importância está na tentativa de ligar o ciclo de vida do ativo a instituições existentes, não em demonstrar a disponibilidade de um serviço universal de valores mobiliários. A Swift descreve o ensaio e os participantes.
O Projeto Agorá trata de outra parte dessa ligação: depósitos bancários tokenizados e moeda de banco central para liquidação transfronteiriça. O BPI informa que os testes controlados com valores reais, em julho de 2026, envolveram 28 instituições e cerca de 800 mil francos suíços. O protótipo usou horários definidos e etapas de aprovação humana. O BPI distingue-o expressamente de um produto acabado. Estado do projeto oferece provas promissoras de viabilidade, não um compromisso de nível de serviço que uma empresa possa integrar no seu plano de tesouraria.
Para um sistema de IA, a distinção é prática. Um teste bem-sucedido mostra que um percurso pode ser tecnicamente possível. Um percurso utilizável exige participantes conhecidos, acordos operacionais, gestão de exceções e alguém responsável se uma instrução desaparecer. As equipas de produto precisam desses dados antes de um agente poder confiar no percurso para cumprir um prazo.
Propriedade, custódia e poderes de intervenção
O direito de crédito e o seu registo merecem tanta atenção como a rapidez da transação. No caso do BUIDL, a Securitize descreve a integração de investidores, a aprovação de carteiras e restrições a subscrições, transferências e resgates. O fundo não é um depósito bancário; a divulgação inclui riscos de perda, liquidez e tecnologia. Estas condições fazem parte do produto, não são obstáculos que um agente deva contornar.
A conceção do serviço da DTCC também inclui controlos institucionais. A página do produto descreve a criação e destruição de tokens, a suspensão da atividade e poderes de reversão. A estrutura de controlo prevista deixa claro que se trata de um sistema gerido de valores mobiliários.
Estes poderes podem apoiar a recuperação e a conformidade. Também criam dependências: quem pode intervir, com que autoridade e em quanto tempo um titular legítimo pode resolver um erro? O registo de transações de um agente deve distinguir uma ação pretendida, uma instrução submetida e o registo oficial da conclusão.
A custódia implica outra decisão. A empresa deve especificar se o agente só pode propor ações, enviar instruções delimitadas a um custodiante ou desencadear uma assinatura através de um sistema de execução aprovado. A autorização para explicar uma carteira é muito mais limitada do que a autorização para a movimentar. O acesso deve poder ser revogado sem perder os registos necessários à reconciliação das obrigações pendentes.
O relatório do BPI e do CPMI sobre tokenização apresenta um alerta geral útil: os riscos conhecidos da infraestrutura financeira podem persistir sob novas formas, pelo que a governação e a gestão de riscos continuam a ser essenciais. A sua avaliação não justifica tratar um novo registo distribuído como um recomeço sem responsabilidades institucionais.
Meça o custo de cumprir uma obrigação
Uma equipa de tesouraria pode valorizar menos reconciliações, movimentações de garantias mais rápidas e uma visão mais clara dos ativos que possui. São benefícios operacionais plausíveis. Para os demonstrar, é necessário medir a transação inteira, incluindo etapas fora da blockchain.
Uma comparação útil é o custo e a fiabilidade de cumprir a mesma obrigação através dos acordos atuais. Os encargos de custódia, administração do fundo, execução, conversão e integração fazem parte dessa comparação. Também o tempo dos funcionários, a taxa de exceções e o custo de manter dinheiro suficiente imediatamente utilizável. O rendimento indicado pelo fundo não responde sozinho à pergunta.
A liquidez exige o mesmo cuidado. Um token transferível não cria um comprador em períodos de tensão, e uma avaliação frequente não garante um preço executável. Um agente encarregado de maximizar os rendimentos pode criar um plano aparentemente eficiente até vencerem vários pagamentos em simultâneo. Um mandato melhor especifica que obrigações tem de cumprir e em que condições deve parar.
A adoção também pode passar por sistemas de distribuição conhecidos. A 16 de setembro, a DTCC anunciou que a Oasis Pro Markets, subsidiária da Ondo, aderiu à Fund/SERV. O anúncio diz respeito à ligação à infraestrutura estabelecida de processamento e distribuição de fundos, incluindo fluxos de informação e comunicação. É um marco de integração, não prova de que os fundos tokenizados já sejam a opção padrão de tesouraria no mercado de massas.
Este percurso poderia tornar a adoção menos disruptiva. Também poderia concentrar a influência nas empresas que controlam os ativos aprovados, a custódia e a distribuição. O benefício para empresas pequenas dependerá do acesso e dos custos totais, não apenas de a rede subjacente ser pública.
O que tornaria convincente o cenário otimista?
O cenário otimista é concreto: uma empresa autoriza um mandato de tesouraria limitado e o software cumpre-o com menos coordenação manual, melhor visibilidade e menos falhas evitáveis. Os ativos tokenizados podem tornar programáveis mais operações subjacentes. A IA pode ajudar a interpretar o contexto comercial complexo.
O cenário pessimista é igualmente concreto. As instituições acrescentam outra camada técnica, mas os clientes continuam sujeitos aos mesmos atrasos, pagam mais comissões e têm dificuldade em saber quem é responsável por uma instrução falhada. O software age mais depressa do que a sua autoridade ou compreensão das condições do ativo.
As provas que distinguiriam estes cenários incluiriam tempos de resgate completos, disponibilidade dos fundos no destino, esforço de reconciliação, taxas de exceção e recuperação de erros. Demonstrações públicas de transações normais são úteis. A forma como são tratadas transações difíceis, medida na prática, revelaria mais.
O nosso primeiro artigo analisa agentes de IA e pagamentos com cartão; o segundo analisa como os agentes devem escolher entre formas de dinheiro. Os ativos tokenizados alargam a discussão ao que uma empresa detém entre pagamentos. Um agente de tesouraria tem de distinguir um ativo que pode movimentar de dinheiro que pode efetivamente utilizar e limitar as ações à autoridade concedida pelo proprietário.