BlackRock je 4. avgusta 2026. pokrenuo klase udela na blokčejnu za odabrane evropske fondove tržišta novca, koristeći infrastrukturu Kinexys kompanije Džej Pi Morgan. Tri nedelje ranije, DTCC je saopštio da je završio proizvodne transakcije sa tokenizovanim hartijama od vrednosti, uključujući transakcije sa kolateralom i poravnanjem. Šire pokretanje usluge DTCC-a i dalje je zakazano za oktobar. BlackRockova objava i saopštenje DTCC-a od 15. jula opisuju različite faze tog rada.
Za AI agente značaj prevazilazi još jedan način plaćanja. Softveru poverenom upravljanje finansijama preduzeća moglo bi se prepustiti i usklađivanje imovine koja stoji iza plaćanja: gotovina odvojena za fakture, udeli u fondovima između rashoda i hartije založene za obezbeđenje obaveza. Prilika je u povezivanju odluka za koje su često potrebna odvojena uputstva i evidencije.
Ovo je naša analiza mogućeg pravca razvoja. Objave ne dokazuju da autonomni AI blagajnik upravlja novcem tih institucija. One pokazuju rastući skup imovine i transakcija kojima softver može da pristupa pod institucionalnom kontrolom.
Teži deo je odlučiti šta agent sme da radi s tom imovinom. Token koji može da se prenese u ponoć i dalje može biti investicija koja u tom času ne obezbeđuje potrebnu gotovinu.
Tri značenja tokenizacije
U kartičnom plaćanju tokenizacija obično zamenjuje broj računa ograničenim zamenskim pristupnim podatkom. Time se štite podaci o plaćanju. Ne stvara se investicija niti novo novčano stanje. EMVCo objašnjava taj mehanizam.
Tokenizovani novac odnosi se na samo sredstvo plaćanja, na primer depozit predstavljen na programabilnom sistemu. Tokenizovane hartije od vrednosti predstavljaju investiciju ili vlasničko potraživanje na takvom sistemu. BIS opisuje mogućnost da se novac i finansijska imovina prenesu na programabilnu infrastrukturu radi koordinacije povezanih transakcija. Njegova analiza iz 2025. iznosi arhitektonski argument, a ne dokaz da svako tržište već tako funkcioniše.
Token fonda tržišta novca spada u kategoriju investicija. U objavi od 30. jula o fondu BUIDL kompanije BlackRock na mreži Tempo, Securitize izričito kaže da udeli nisu stabilne kriptovalute. Oni predstavljaju udeo u privatnom fondu, a ne neposredno potraživanje prema svakoj državnoj obveznici iz portfelja. Obelodanjivanje utvrđuje šta bi agent držao u ime vlasnika.
Aktivni fondovi, različite dozvole
BlackRockove nove klase udela ICS pokazuju kako blokčejn može proširiti postojeći fond. Tokeni se prenose između odobrenih novčanika ulagača, dok zvanični registar akcionara ostaje u infrastrukturi agenta za prenos udela u fondu. Kinexys povezuje te evidencije sa aktivnošću na blokčejnu. BlackRock navodi neprekidne prenose između korisnika; to se odnosi na prenos udela, a ne na bezuslovno obećanje trenutnog otkupa za gotovinu. Objava proizvoda navodi i prihvatljiva tržišta i ulagače.
Drugi modeli imaju drugačija pravila pristupa. Franklin Templetonov fond Franklin OnChain U.S. Government Money Fund pokrenut je 2021. kao fond registrovan u SAD-u koji koristi javni blokčejn kao zvaničnu evidenciju vlasništva. U objavi povodom godišnjice iz aprila 2026. opisuju se prenosi između korisnika i svakodnevna raspodela dividendi, uključujući vikende, uz pristup preko kanala Benji. Reč je o aktivnom proizvodu sa istorijom, a ne o tek predloženom eksperimentu upravljanja gotovinom. Franklinov opis upozorava i da ciljna vrednost udela od jednog dolara nije garantovana.
JPMorgan Asset Management najavio je MONY u decembru 2025. kao privatni plasman za kvalifikovane ulagače, dostupan preko Morgan Money. U objavi se pominju ulaganja u državne obveznice i repo poslove podržane obveznicama, kao i moguća šira upotreba udela kao kolaterala. Moguće prihvatanje kao kolaterala ne znači da će ga svaki zajmodavac prihvatiti. Objava MONY-ja jasno navodi ograničen krug ulagača.
Te razlike oblikuju svaki agentski proizvod izgrađen na takvoj osnovi. Softver ne može pretvoriti ponudu ograničenu na odabrane korisnike u maloprodajni proizvod, odobriti neprihvaćenog primaoca niti preneti pravila o prenosu jednog fonda na drugi.
Šta bi agent za upravljanje gotovinom zaista mogao da radi
Zamislimo preduzeće koje je već odabralo banke, odobrilo investicije i ugovorilo čuvanje imovine. Želi da mu softver pomogne u upravljanju gotovinskom rezervom dok priprema isplate dobavljačima. Ovo je primer dizajna, a ne sistem koji smo videli u primeni kod kupca.
Agent najpre pročita obaveze preduzeća: iznose, valute, rokove i račune sa kojih sredstva moraju biti isplaćena. Upoređuje stanje sa minimalnom gotovinskom rezervom i ukazuje na neizvesnosti u prognozi. Model bi mogao da protumači fakturu ili objasni predstojeći manjak. Zatim izvršni sistem nezavisno od tog tumačenja sprovodi ograničenja preduzeća.
Ako preduzeće dozvoljava ulaganje viška sredstava, agent bi mogao da predloži upis u odobreni tokenizovani fond. Pre izvršenja sistem bi proverio podobnost ulagača, odgovarajući novčanik, limite koncentracije, ovlašćene potpisnike i iznos koji treba da ostane dostupan za skorije rashode. Uverljivo objašnjenje modela ne zamenjuje te provere.
Kako se približi isplata dobavljaču, agent mora da planira unazad od upotrebljive gotovine. Treba li preduzeću da otkupi udele? Da li je odobrena ugovorna strana spremna da ih kupi? Kada će novac stići na račun ili u instrument plaćanja koji dobavljač prihvata? Sam završen prenos udela ne odgovara ni na jedno od tih pitanja.
Agent treba i da prepozna izuzetak. Odložen otkup, odbijen primalac ili zastarelo stanje treba da pokrenu predviđeni rezervni postupak i odluku odgovornog čoveka. Višestruko ponavljanje iste transakcije moglo bi pogoršati problem, posebno ako stvara duplirana uputstva u različitim sistemima.
Ovde bi AI mogao da bude koristan: tumačio bi obaveze i usklađivao dozvoljeni niz radnji. Većina zaštite zavisi od jasnih ovlašćenja, pouzdanih evidencija i ograničenja izvršenja. Ta odgovornost ostaje bez obzira na poboljšanja modela.
Poravnanje i kolateral obuhvataju više od bržih prenosa
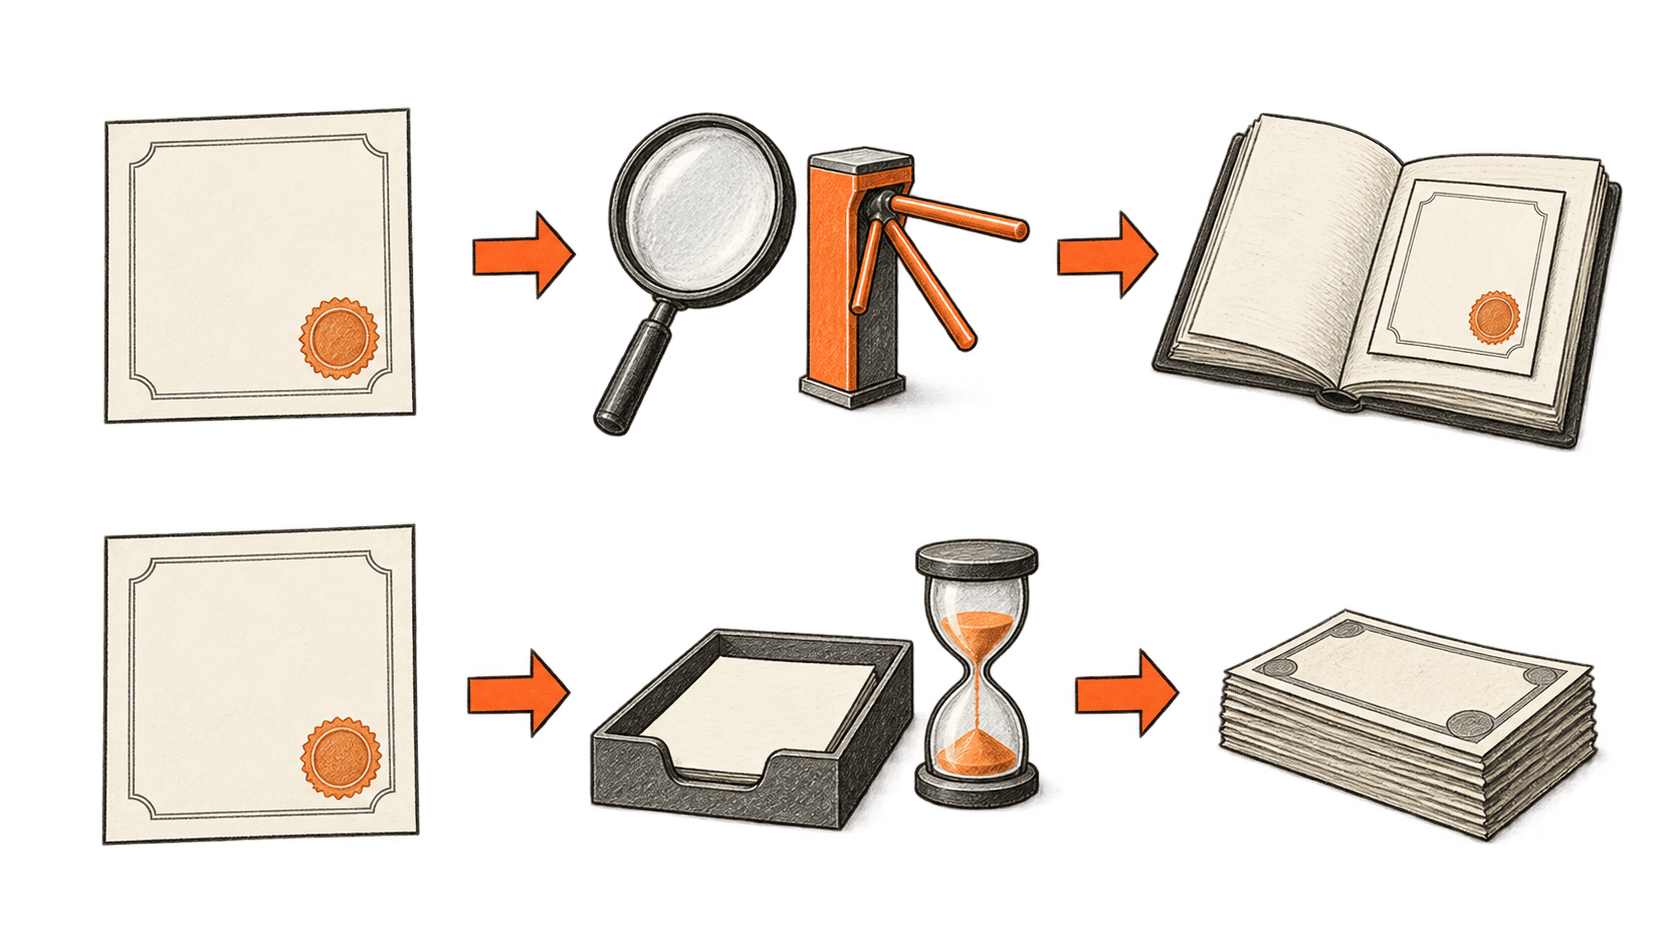
Poravnanje po principu isporuke uz plaćanje povezuje isporuku imovine sa njenim plaćanjem. Programabilni sistemi mogu neposrednije uskladiti te radnje i smanjiti mogućnost da jedna strana izvrši svoj deo, a druga ne. To je jedan od mehanizama o kojima se govori u analizi finansijskog sistema BIS-a.
Razliku je korisno prikazati kroz tri pitanja. Može li se hartija preneti? Hoće li je druga strana prihvatiti za tu obavezu? Može li se ugovorena razmena izvršiti pod potrebnim uslovima? Mreža može odgovoriti na prvo pitanje, a ostaviti posao za druga dva.
Proizvodne transakcije DTCC-a u julu obuhvatile su pozajmljivanje hartija od vrednosti, zaloge kolaterala, poravnanje državnih obveznica i repo poslova, kao i postupke za marže kod centralne druge ugovorne strane. To su značajne demonstracije sa stvarnom imovinom. Ipak, saopštenje predviđa opšte pokretanje usluge za oktobar 2026, posle datuma istraživanja ovog članka, 22. septembra. Završene transakcije i široka dostupnost odvojene su tvrdnje.
Kolateral agentu donosi još jedan skup uputstava. Mogao bi da pronađe prihvatljivu imovinu i zatraži da se založi prema postojećem ugovoru. I dalje su potrebna pravila druge strane, procena vrednosti, odgovarajući diskont i uslovi za oslobađanje zaloge. Udeo koji služi kao kolateral možda neće moći da se koristi u drugu svrhu dok je založen.
Moguća korist je manje vremena i truda za koordinaciju imovine koju preduzeće već poseduje. Sama tokenizacija ne obezbeđuje ni zainteresovanog zajmodavca ni obavezu da imovinu prihvati po prikazanoj vrednosti.
Veze koje nedostaju se testiraju
Agent koji upravlja stvarnim preduzećem ne može pretpostaviti da sve njegove institucije dele jednu knjigu transakcija. Možda mora da uskladi administratora fonda, banku, kastodija i platnu mrežu, od kojih svaki ima drugačija pravila rada.
Swift je u januaru 2026. sa BNP Paribas Securities Services, Intesa Sanpaolo i Societe Generale-FORGE testirao transakcije tokenizovanim obveznicama, uključujući plaćanje, kamatu i otkup. U ogledu su korišćeni fiat novac i stabilna kriptovaluta EURCV. Značaj je pokušaj povezivanja životnog ciklusa imovine sa postojećim institucijama, a ne dokaz da postoji univerzalna usluga za hartije od vrednosti. Swift opisuje ogled i učesnike.
Projekat Agorá bavi se drugim delom te veze: tokenizovanim bankovnim depozitima i novcem centralne banke za prekogranično poravnanje. BIS navodi da je kontrolisano testiranje stvarne vrednosti u julu 2026. obuhvatilo 28 institucija i oko 800.000 švajcarskih franaka. Prototip je koristio određene radne periode i korake ljudskog odobrenja. BIS izričito razlikuje prototip od gotovog proizvoda. Status projekta obećavajući je dokaz izvodljivosti, a ne obaveza nivoa usluge koju preduzeće može uneti u plan upravljanja gotovinom.
Za AI sistem ta razlika je praktična. Uspešan ogled pokazuje da bi neka putanja mogla biti tehnički moguća. Da bi bila upotrebljiva, potrebni su poznati učesnici, dogovoreni uslovi rada, rešavanje izuzetaka i neko ko odgovara kada se uputstvo izgubi. Timovi proizvoda moraju znati te pojedinosti pre nego što agentu povere ispunjavanje roka.
Vlasništvo, čuvanje i ovlašćenje za intervenciju
Pravnom potraživanju i evidenciji treba posvetiti pažnju koliko i brzini transakcije. Za BUIDL, Securitize opisuje identifikaciju ulagača, odobravanje novčanika i ograničenja upisa, prenosa i otkupa. Fond nije bankovni depozit; obelodanjivanje uključuje rizike gubitka, likvidnosti i tehnologije. Ti uslovi čine deo proizvoda, a ne prepreke koje agent treba da pokuša da zaobiđe.
Dizajn usluge DTCC-a takođe uključuje institucionalne kontrole. Stranica proizvoda opisuje izdavanje i uništavanje tokena, pauziranje aktivnosti i mogućnost opoziva prenosa. Planirana kontrolna struktura jasno pokazuje da je reč o upravljanom sistemu hartija od vrednosti.
Takva ovlašćenja mogu doprineti oporavku i usklađenosti. Istovremeno stvaraju zavisnosti: ko može da interveniše, na osnovu kog ovlašćenja i koliko brzo legitiman vlasnik može da ispravi grešku? Dnevnik transakcija agenta treba da razlikuje nameravanu radnju, poslato uputstvo i merodavnu evidenciju izvršenja.
Čuvanje imovine donosi srodnu odluku. Preduzeće treba da navede da li agent samo predlaže radnje, može li da šalje ograničena uputstva kastodiju ili može da pokrene potpisivanje preko odobrenog sistema. Dozvola da objasni portfelj mnogo je uža od dozvole da ga pomera. Pristup treba moći opozvati bez gubitka evidencija potrebnih za usklađivanje neizmirenih obaveza.
Izveštaj BIS-a i CPMI-ja o tokenizaciji pruža korisno opšte upozorenje: poznati rizici finansijske infrastrukture mogu opstati u drugačijem obliku, zbog čega su upravljanje i kontrola rizika i dalje presudni. Njihova procena ne daje osnov da se nova knjiga transakcija smatra čistim početkom bez institucionalne odgovornosti.
Merite trošak ispunjavanja obaveze
Tim za upravljanje gotovinom mogao bi želeti manje usklađivanja evidencija, pravovremenije prenose kolaterala i bolji pregled imovine. To su mogući operativni dobici. Da bi se utvrdili, potrebno je meriti celu transakciju, uključujući korake izvan blokčejna.
Korisno poređenje je trošak i pouzdanost ispunjavanja iste obaveze kroz postojeće aranžmane. U njega spadaju naknade za čuvanje, administraciju fonda, izvršenje transakcija, konverziju i integraciju. Treba uračunati i vreme zaposlenih, broj izuzetaka i trošak održavanja dovoljne količine odmah upotrebljive gotovine. Prikazani prinos fonda ne daje sam odgovor.
Likvidnost zahteva jednaku pažnju. Prenosivi token ne stvara kupca u vreme stresa, a često ažurirana procena ne garantuje izvršivu cenu. Agentu kome je zadatak da poveća prinos mogao bi nastati plan koji deluje efikasno dok više plaćanja istovremeno ne dospe na naplatu. Bolji mandat precizira koje obaveze mora moći da izmiri i pod kojim uslovima mora da stane.
Put usvajanja može ići i preko poznatih kanala distribucije. DTCC je 16. septembra objavio da se podružnica kompanije Ondo, Oasis Pro Markets, pridružila sistemu Fund/SERV. Objava se odnosi na povezivanje sa postojećom infrastrukturom za obradu i distribuciju fondova, uključujući tokove informacija i izveštavanja. To je prekretnica integracije, a ne dokaz da su tokenizovani fondovi već postali podrazumevani izbor za upravljanje gotovinom na masovnom tržištu.
Takav put mogao bi olakšati uvođenje. Mogao bi i da koncentriše uticaj u firmama koje kontrolišu odobrenu imovinu, čuvanje i distribuciju. Korist za mala preduzeća zavisiće od pristupa i ukupnih troškova, a ne samo od toga da li je mreža javna.
Šta bi potvrdilo optimističnu mogućnost?
Optimističan scenario je konkretan: preduzeće odobrava ograničen mandat za upravljanje gotovinom, a softver ga izvršava uz manje ručne koordinacije, bolju vidljivost i manje izbežnih propusta. Tokenizovana imovina mogla bi da učini programabilnim više osnovnih operacija. AI bi mogao pomoći u tumačenju neurednog poslovnog konteksta.
Pesimističan scenario jednako je konkretan. Institucije dodaju novi tehnički sloj, a korisnici i dalje trpe ista kašnjenja, dodatne naknade i teškoće da utvrde ko je odgovoran za neuspešno uputstvo. Softver se kreće brže nego što može da razume svoja ovlašćenja i uslove imovine.
Dokazi koji razlikuju te budućnosti obuhvatili bi ukupno vreme otkupa, gotovinu raspoloživu na odredištu, trud potreban za usklađivanje evidencija, učestalost izuzetaka i oporavak od grešaka. Javne demonstracije običnih transakcija korisne su. Pokazatelji o rešavanju teških transakcija otkrili bi više.
Naš prvi članak razmatra AI agente i kartična plaćanja; drugi ispituje kako agenti treba da biraju između oblika novca. Tokenizovana imovina proširuje tu raspravu na ono što preduzeće poseduje između plaćanja. Agent za upravljanje gotovinom morao bi da razlikuje imovinu koju može preneti od novca koji zaista može koristiti i da radnje zadrži u okviru ovlašćenja vlasnika.