SamsungとSK hynixはともに、最新世代の広帯域メモリーHBM4を出荷している。HBM4は先端AIプロセッサーと組み合わせて使われる。両社はNvidiaやOpenAIとの関係も広げている。公開発表から製品や提携の進展は確認できるものの、各顧客がどちらの供給元からどれほどのメモリーを購入するかはほとんど開示されていない。
Rest of Worldの9月28日付報道は、韓国企業2社が米国のAI顧客をめぐって競う様子を伝えた。買い手や市場を観察する人にとって重要なのは、製品の準備が整うこと、出荷が始まること、顧客の将来のシステムで一定の供給シェアを獲得することを区別する点だ。それぞれ異なる節目であり、顧客ごとの数量の大半は非公開のままだ。
大きな変化
- 変更点:両社が商用HBM4の出荷を発表した。Samsungは2026年2月に量産と顧客向け出荷を開始したとしている。SK hynixは第2四半期に大量出荷を始めたと発表した。
- 意味すること:HBMはプロセッサーへ高速でデータを供給するため、供給状況はAIアクセラレーターを大規模に製造する要素の一つとなる。顧客による認定、パッケージング、生産能力も供給量を左右する。
- まだ分からないこと:各社の発表からは、NvidiaやOpenAIへの供給を両社間でどう割り当てるか、いずれかの顧客にどれほど納入したか、HBM4の市場シェアがどうなるかは確定できない。
2社の出荷節目と異なる開示内容
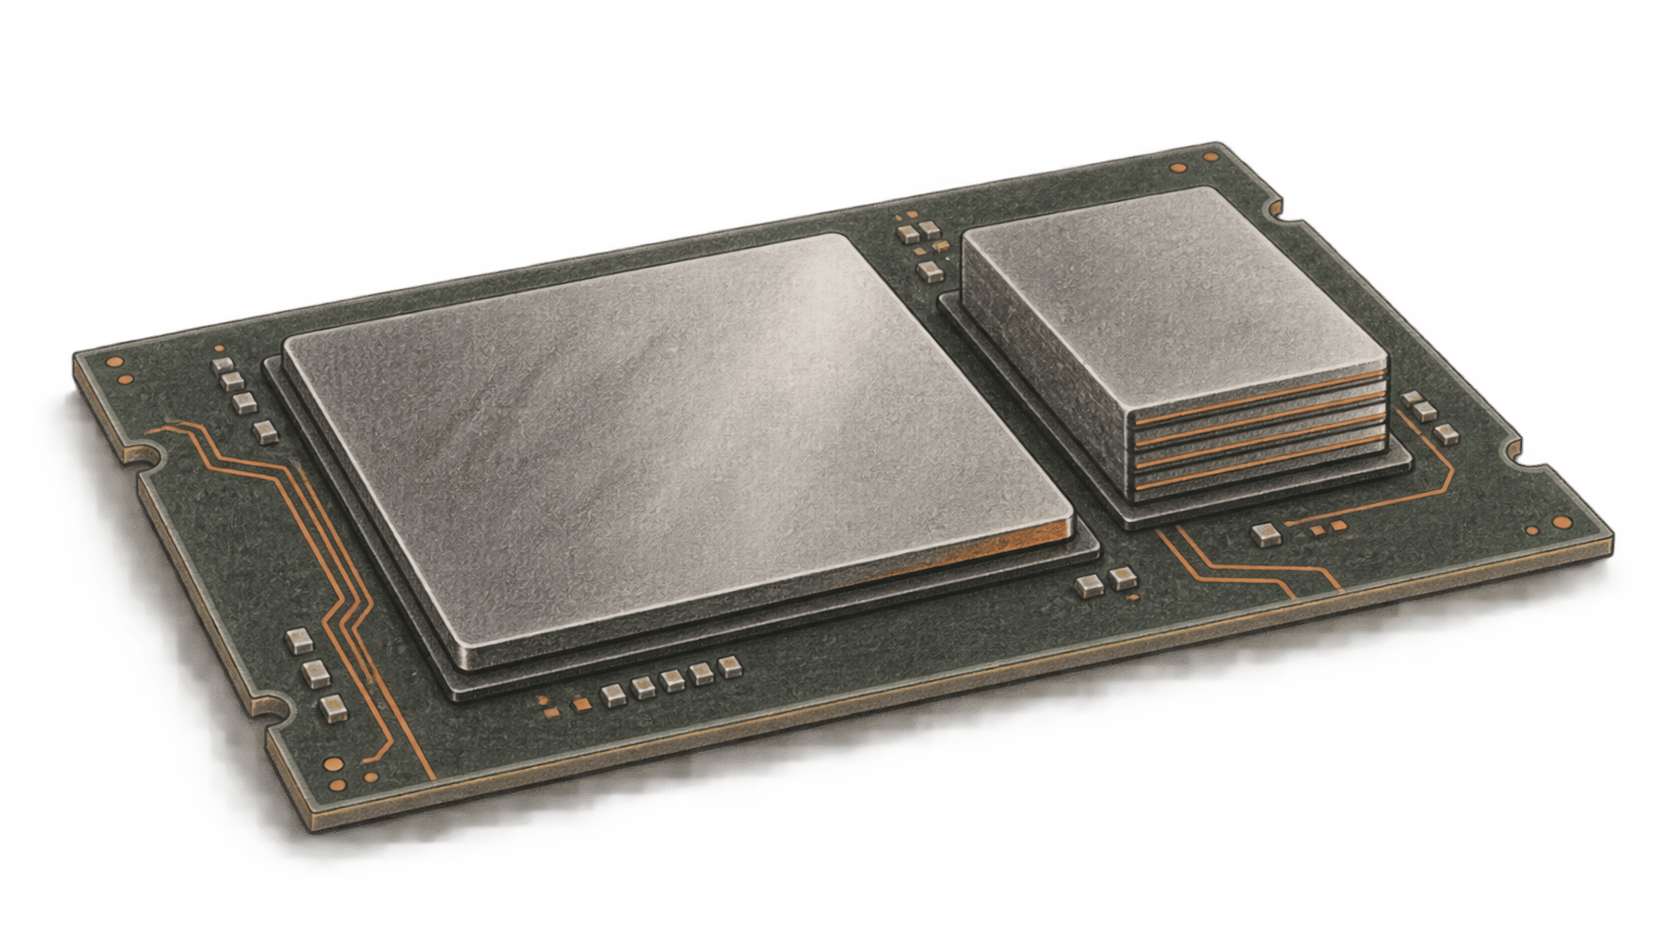
広帯域メモリー(HBM)はDRAMチップを垂直に積層し、高い帯域幅でデータを転送する。アクセラレーターのパッケージ内でプロセッサーの近くに配置され、AIの学習や推論に必要な計算へデータを供給する。メモリー帯域が広がればデータのボトルネックを緩和できるが、それだけでAIシステム全体の性能やコストが決まるわけではない。
SK hynixは2025年9月、HBM4の開発を完了し、量産体制を整えたと発表した。これは量産準備が整ったとの発表であり、顧客向け大量出荷が始まったという意味ではない。同社の2026年7月の第2四半期決算では、同社は同四半期にHBM4の大量出荷を始め、下半期に生産を増やす方針だと発表した。その決算資料には顧客別のHBM4出荷量は示されていない。
Samsungは2月12日、HBM4の量産を開始し、商用製品を顧客に出荷したと発表した。リリースでは顧客名も購入数量も明かしていない。NvidiaのGTCに合わせた3月の発表では、SamsungはHBM4がNvidiaのVera Rubinプラットフォーム向けに設計されたと説明した。この設計上の説明は一般的な提携発表より踏み込んでいるが、Rubin向け供給の割当量を開示するものではない。SamsungはGTCで次世代のHBM4Eも展示すると発表したが、商用出荷を始めたとは述べていない。
両社の米国内プロジェクトも進捗段階が異なる。SK hynixは8月27日にインディアナ州の先端パッケージング施設を着工した。同社は同地で2029年下半期にHBMの量産を始める見込みだという。韓国でウェハーを製造し、インディアナ州でパッケージングと検査を行う計画だ。着工は将来の生産経路を加えるもので、現在の米国内生産を意味しない。
提携発表は購入台帳ではない
2025年10月、OpenAIはStargate構想のもとでSamsungとSK hynixとの提携を発表した。発表では両社が計画している先端メモリーの生産を月間90万枚のDRAMウェハー投入へ拡大するとした。目標達成の時期、供給元ごとの内訳、ウェハー投入数からOpenAI向けHBM積層品の出荷量への換算は示されていない。韓国で計画するデータセンター事業にも触れている。この数字を現在のHBM生産能力やOpenAIの発注数量として示すべきではない。
NvidiaとSamsungによる2025年10月のAIファクトリー発表では、Nvidia製GPUを5万基超使うSamsungの製造システム計画が説明されている。HBM3EとHBM4に関する協業にも触れている。Samsungが自社工場向けにGPUを購入することと、Nvidiaのアクセラレーター用メモリーを供給することは別の商取引だ。工場計画も協業の発表も、NvidiaがHBMをどの供給元からどれだけ調達するかは示していない。SamsungとAMDの2026年3月の覚書では、MI455X向けHBM4の主要供給について両社が調整するとしている。これは供給計画であり、納入総量の開示ではない。
両社は顧客のチップ設計で採用枠を争うと同時に、製造契約も競っている。半導体史家のChristopher MillerはRest of Worldの取材に対し、現在は技術面のリーダーシップと並んで供給能力も評価されていると語った。この見解は出荷能力が重要な理由を説明するが、顧客への割り当て量を示すものではない。
競争は輸出政策にも及ぶ。2025年8月、米商務省産業安全保障局(BIS)は、中国にある特定の外国企業所有半導体工場について、ライセンスなしで認めていた包括許可の撤廃を発表した。その規則にはSamsung China SemiconductorとSK hynix Semiconductor (China)が記載されている。BISは、従来の対象企業に対し、連邦官報への規則掲載から120日以内にライセンスを申請するよう求めた。既存工場の操業にはライセンスを出す意向を示す一方、生産能力の拡張や技術の更新には出さない意向だとした。これにより該当施設の装置承認手続きは変わるが、米国顧客向けHBM出荷が減ることを証明するものではない。Rest of Worldの報道は韓国企業への戦略的圧力について関係者への取材も伝えているが、両社の今後の中国での事業や顧客構成はなお不透明だ。
現時点で各社はHBM4を出荷中だとし、両社ともAI業界との関係を公表している。SK hynixは米国のパッケージング施設の建設を始めた。今後確認すべきなのは、アクセラレーター各社で認定された供給と実際の購入だ。公開された提携発表からは、その数量は分からない。
出典・参考資料
- Rest of World、Ananya Bhattacharya、2026年9月28日韓国の供給元同士の競争と中国での事業について、アナリストに行った独自取材。市場シェアに関する記述は、独立に検証された測定値として本稿では採用していない。
- SamsungのHBM4出荷発表、2026年2月12日およびSK hynixの2026年第2四半期決算、2026年7月29日各社が説明するHBM4出荷段階を示す。いずれも顧客別の出荷数量表は公表していない。
- OpenAIのSamsungおよびSKとの提携発表、2025年10月1日月間90万枚のDRAMウェハー投入という目標の出典。供給元別内訳や納入済みHBM総量のない生産計画である。
- NvidiaとSamsungのAIファクトリー発表、2025年10月30日およびSamsungのGTC製品発表、2026年3月17日両社の製造およびHBM協業を説明する。いずれもNvidiaへの供給元別割当量は明かしていない。
- SK hynixのインディアナ州施設着工発表、2026年8月28日および米国の輸出管理発表、2025年8月29日施設の建設予定とライセンス移行を裏付ける。いずれも現在の米国内HBM生産や顧客向け出荷の減少を示すものではない。